조선
산업 의견중립
사이클 위치이익률은 오르고 배수는 내려오는 중
커버 기업1
평균 수익률-15.2%
핵심 논점
2026.10.12 기준- HD한국조선해양·한화오션·삼성중공업 세 묶음의 매출은 2021년 26.6조원에서 2025년 53.4조원, 영업이익률은 −16.7%에서 11.1%가 됐다. 2026년 상반기 영업이익은 1년 전보다 +72.4% 늘었다(영업이익률 15.0%)
- 2분기 영업이익률은 HD한국조선해양 18.4%, HD현대중공업 16.4%, 한화오션 13.5%, 삼성중공업 10.1%. 조선 부문만 떼어 봐도 삼성중공업 10.8%, HD현대중공업 16.2%로 차이가 난다
- 지금의 이익률은 2~4년 전에 받은 값이 정한다. LNG운반선 한 척의 수주 값은 2021년 2,321억원에서 2025년 3,622억원이 됐다(달러 값 +28.1%, 계약 환율 +21.9%). 2026년 수주분은 +1.2%
- 조선 세 부문의 수주잔고는 117조원으로 2.2~3.0년 치 일감이다
- 올해 주가는 네 회사 모두 내렸다(삼성중공업 −18.3%, HD현대중공업 −14.8%, 한화오션 −30.6%, HD한국조선해양 −20.5%. KOSPI +62.3%). 세 회사의 P/B 중앙값은 3.6배로 2022년 말 1.9배보다 높다
- 관세청 선박 수출액은 인도 시점에 잡혀 조선사 매출과 같이 움직이지 않는다(증가율 상관 0.19). 매출은 수주 공시와 수주잔고로 본다
핵심 지표 추이
첫 값 대비 변화율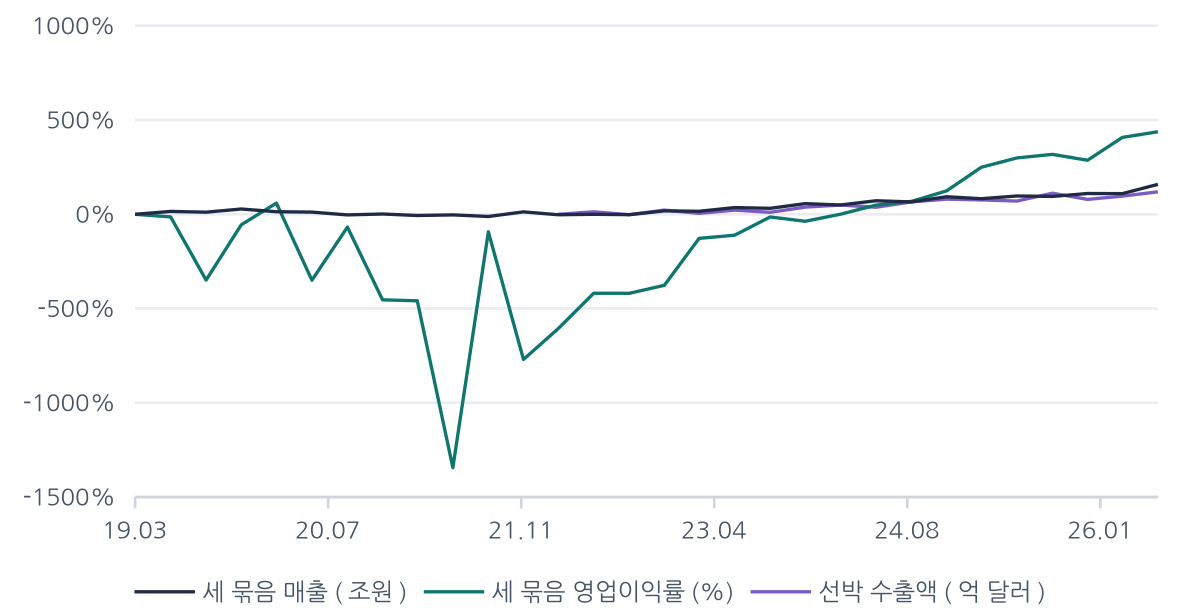
시장 점유율
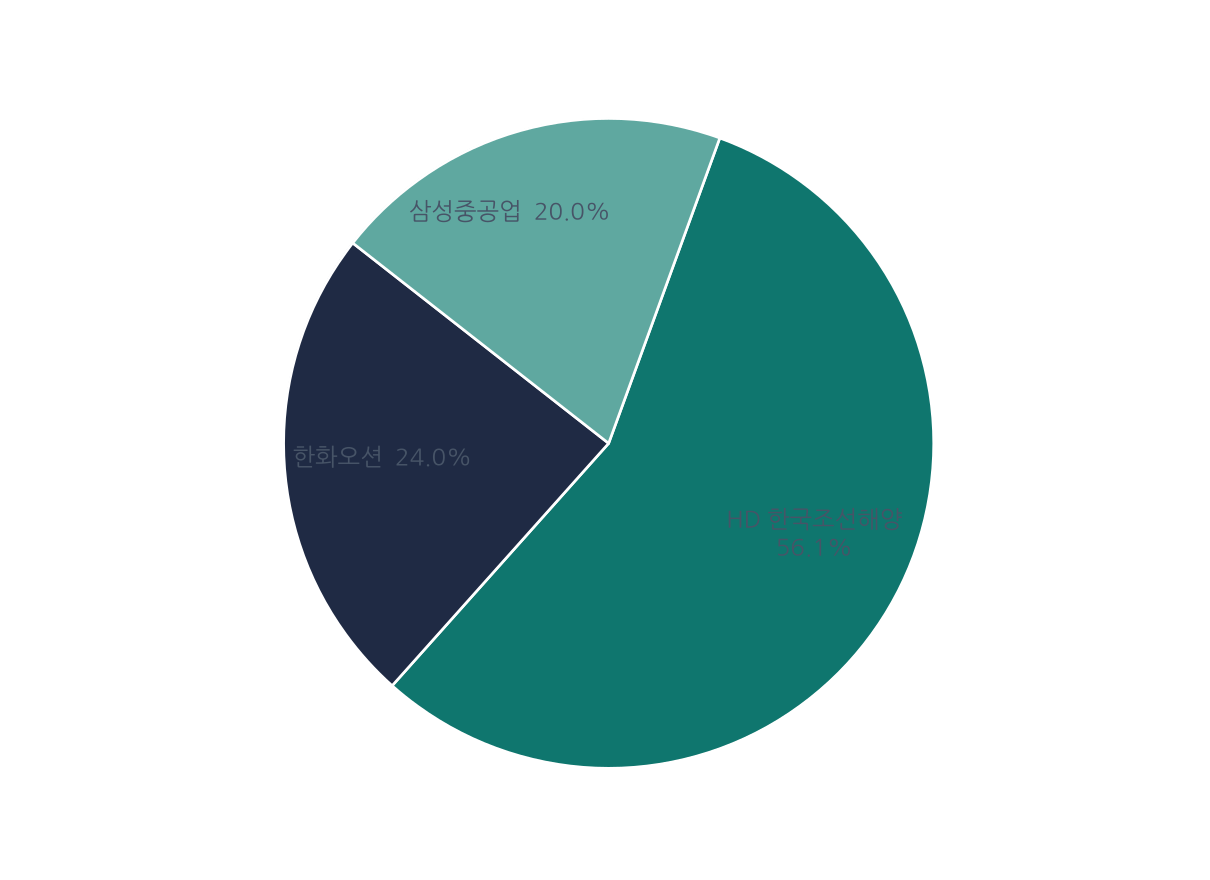
2025년 기준HD한국조선해양 56.1%, 한화오션 24.0%, 삼성중공업 20.0%. 세 묶음의 매출 합은 533,668억원이다
| 순위 | 업체 | 매출액 | 점유율 |
|---|---|---|---|
| 1 | HD한국조선해양 | 299,332억원 | 56.1% |
| 2 | 한화오션 | 127,835억원 | 24.0% |
| 3 | 삼성중공업 | 106,500억원 | 20.0% |
국내에 상장한 큰 조선사 세 묶음의 연결 매출을 더한 값에서의 몫이다. HD한국조선해양에는 HD현대중공업·HD현대삼호가 들어 있다(HD현대중공업 한 곳은 175,806억원, 세 묶음 합의 33%). 자료: 각 사 재무제표(DART, 연결), One Key 계산
소속 기업
2026.11.17 종가 기준| 종목 | 산업 | 의견 | 개시 후 주가 | 목표주가 | 전일종가 | 상승여력 | 의견 이후 | 벤치마크 | 초과수익 | 개시일 |
|---|---|---|---|---|---|---|---|---|---|---|
| 삼성중공업 010140 | 조선 | 중립 |  |
17,500 | 16,000 | +9.4% | -15.2% | -25.0% KOSPI | +9.9%p | 2026.10.10 |
산업 리포트
| 발행일 | 제목 | 요약 |
|---|---|---|
| 2026.10.12 | 이익률은 3년째 오르는데 주가는 올해 내렸다 | 국내 상장 조선 세 묶음의 영업이익률은 2023년 1분기 −0.8%에서 2026년 2분기 15.4%가 됐다. 상반기 영업이익은 1년 전보다 +72.4% 늘었다. 그런데 올해 주가는 네 회사 모두 내렸다(KOSPI +62.3%). P/B는 여전히 3.4배다. 산업 의견은 중립. |
밸류체인 및 경쟁 구도
| 단계 | 하는 일 | 돈이 걸리는 곳 |
|---|---|---|
| 발주(선주) | 해운사·에너지 회사가 배를 주문한다. 값·인도일·환율이 계약에 적힌다 | 척당 값(달러), 계약 환율 |
| 수주 | 조선사가 「단일판매ㆍ공급계약체결」을 공시한다. 받은 주문이 수주잔고로 쌓인다 | 수주잔고(지금 2~3년 치) |
| 설계·자재 | 후판(강재)과 엔진·기자재를 사 온다. 값은 수주 때 정해졌고 원가는 짓는 동안 움직인다 | 강재 값, 기자재 값 |
| 건조 | 2~4년에 걸쳐 짓는다. 매출은 짓는 만큼(진행률) 잡힌다. 사내 협력사와 외주 인력이 많이 든다 | 인건비·외주비, 조업일수 |
| 인도 | 배를 넘기고 잔금을 받는다. 관세청 수출 통계에는 이때 한꺼번에 잡힌다 | 선박 수출액(HS 8901) |
경쟁 구도. 국내에 상장한 큰 조선사는 HD한국조선해양(HD현대중공업·HD현대삼호를 거느린 중간 지주), 한화오션, 삼성중공업 세 묶음이다. 2025년 매출은 HD한국조선해양 56.1%, 한화오션 24.0%, 삼성중공업 20.0%다. 같은 사이클에서도 이익률이 다르다(2분기 10.1%~18.4%). 지금 짓는 배를 어느 해에 얼마에 받았는지, 조선 말고 엔진·특수선·해양 설비가 얼마나 섞였는지가 차이를 만든다.
이익률을 읽는 법. 수주한 해의 값이 2~4년 뒤 매출이 된다. 그래서 값이 오른 뒤 2~3년 동안 이익률이 오르고, 값이 멈추면 그만큼 뒤에 이익률도 멈춘다. LNG운반선 한 척의 수주 값은 2025년 3,622억원, 2026년 수주분은 한 해 전보다 +1.2%다.
자세한 분석은 산업 리포트 이익률은 3년째 오르는데 주가는 올해 내렸다에 있다.