이익률은 3년째 오르는데 주가는 올해 내렸다
국내 상장 조선 세 묶음의 영업이익률은 2023년 1분기 −0.8%에서 2026년 2분기 15.4%가 됐다. 상반기 영업이익은 1년 전보다 +72.4% 늘었다. 그런데 올해 주가는 네 회사 모두 내렸다(KOSPI +62.3%). P/B는 여전히 3.4배다. 산업 의견은 중립.
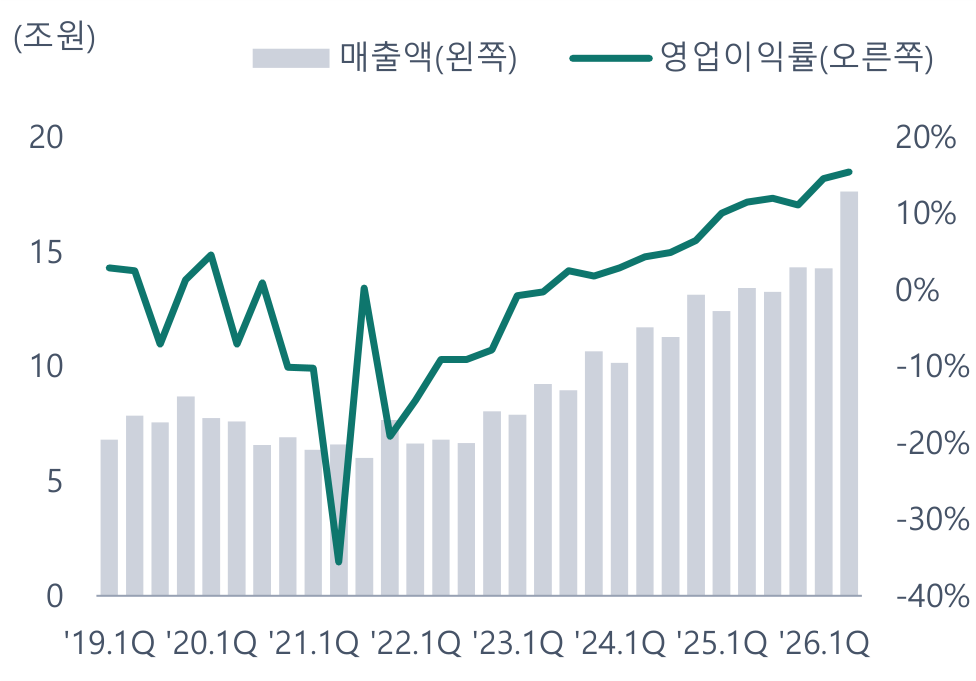
값이 오른 뒤에 받은 배가 지어지고 있다. HD한국조선해양·한화오션·삼성중공업 세 묶음의 매출은 2021년 26.6조원에서 2025년 53.4조원이 됐고, 영업이익률은 −16.7%에서 11.1%가 됐다. 2026년 상반기에는 매출이 +23.4%, 영업이익이 +72.4% 늘어 영업이익률이 15.0%다. 값이 오른 뒤에 받은 배가 지금 지어지고 있다.
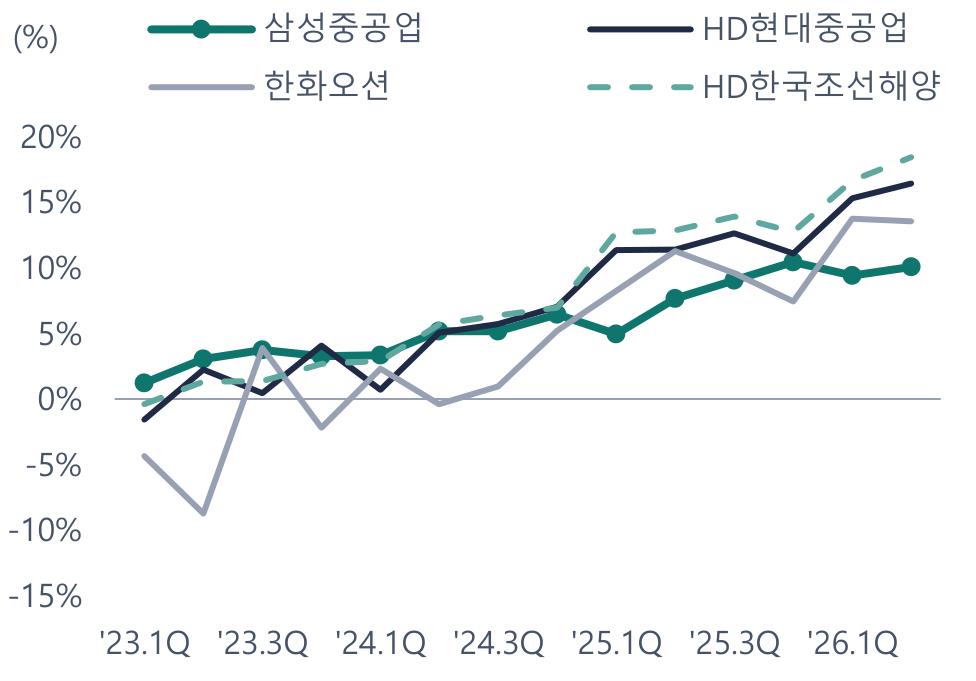
같은 사이클, 다른 이익률. 같은 사이클인데 회사마다 다르다. 2분기 영업이익률은 HD한국조선해양 18.4%, 한화오션 13.5%, 삼성중공업 10.1%로 8.4%p 벌어져 있다. 조선 부문만 떼어 봐도 삼성중공업 10.8%, HD현대중공업 16.2%다.
이익이 오르는 것은 값에 들어 있다. 올해 주가는 삼성중공업 −18.3%, HD현대중공업 −14.8%, 한화오션 −30.6%, HD한국조선해양 −20.5%다. KOSPI는 +62.3% 올랐다. 내린 뒤에도 조선 세 회사의 P/B 중앙값은 3.6배로 2022년 말(1.9배)의 1.9배다. 이익이 오르는 것은 이미 값에 들어 있다.
- 더 좋게 볼 조건: ① 새로 받는 배의 값이 다시 오른다(LNG운반선 한 척 값은 2026년 수주분이 +1.2%로 멈춰 있다). ② 2분기 영업이익률(15.4%)이 하반기에 더 오른다. ③ P/B가 이익 증가를 따라 더 내려온다.
- 더 나쁘게 볼 조건: ① 수주잔고 ÷ 매출이 줄어든다(지금 2.2~3.0년). ② 인건비·외주비가 값보다 빨리 올라 영업이익률이 꺾인다. ③ 원화가 강해져 새 수주의 원화 값이 내려간다.
사이클: 영업이익률이 −17%에서 15%까지 왔다
무엇을 파는 산업인가
조선사는 배를 주문받아 2~4년에 걸쳐 짓는다. 값은 주문받을 때 정해지고, 매출은 짓는 만큼(진행률) 잡힌다. 그래서 지금의 이익률은 지금의 값이 아니라 2~4년 전에 받은 값이 정한다. 국내에 상장한 큰 조선사는 HD한국조선해양(HD현대중공업·HD현대삼호를 거느린 중간 지주), 한화오션, 삼성중공업이다. 이 보고서는 세 묶음의 연결 실적을 더해 산업으로 본다.
매출 53.4조원, 영업이익 5.9조원
세 묶음의 2025년 매출은 533,668억원, 영업이익은 59,343억원이다(영업이익률 11.1%). 2021년에는 매출 266,020억원에 영업손실이 44,514억원이었다. 2023년에 영업이익이 3,191억원으로 돌아섰고, 2024년 21,747억원, 2025년 59,343억원으로 해마다 두 배 넘게 늘었다(그림 1).
2026년 상반기에도 이어진다. 매출은 318,540억원으로 1년 전보다 +23.4%, 영업이익은 47,764억원으로 +72.4% 늘었다. 분기 영업이익률은 2025년 2분기 11.4%, 4분기 11.1%, 2026년 2분기 15.4%다. 최근 네 분기의 영업이익을 더하면 79,397억원이다.
자료: OpenDART 재무제표(연결), One Key 계산
자료: OpenDART 재무제표(연결), One Key 계산
표 1. 세 묶음(HD한국조선해양·한화오션·삼성중공업)의 매출과 영업이익 (억원, %)
| 2019 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 상반기 | |
|---|---|---|---|---|---|---|---|
| 매출액 | 308,845 | 266,020 | 281,068 | 367,140 | 462,177 | 533,668 | 318,540 |
| 영업이익 | −401 | −44,514 | −28,236 | 3,191 | 21,747 | 59,343 | 47,764 |
| 영업이익률 | −0.1% | −16.7% | −10.0% | 0.9% | 4.7% | 11.1% | 15.0% |
자료: 각 사 재무제표(DART, 연결), One Key 계산
구조: HD한국조선해양이 56%, 한화오션 24%, 삼성중공업 20%
누가 차지하나
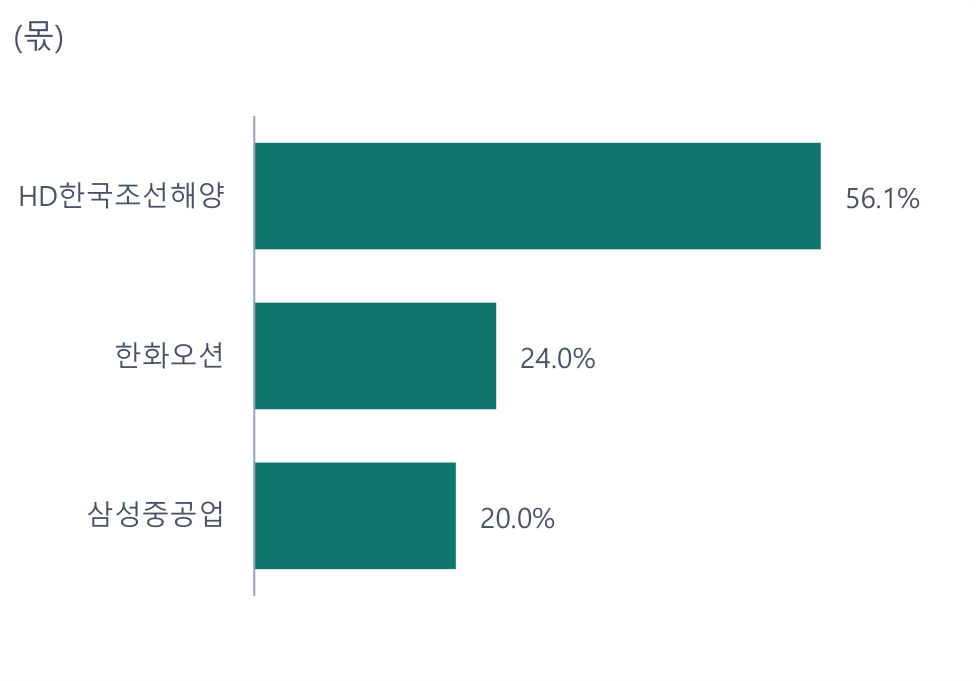
세 묶음의 2025년 매출에서 HD한국조선해양이 56.1%(299,332억원), 한화오션이 24.0%(127,835억원), 삼성중공업이 20.0%(106,500억원)를 차지한다(그림 3). HD한국조선해양 가운데 HD현대중공업 한 곳의 매출이 175,806억원으로 세 묶음 합의 33%다. HD현대중공업은 2025년 12월에 HD현대미포를 합병했다.
조선 부문끼리
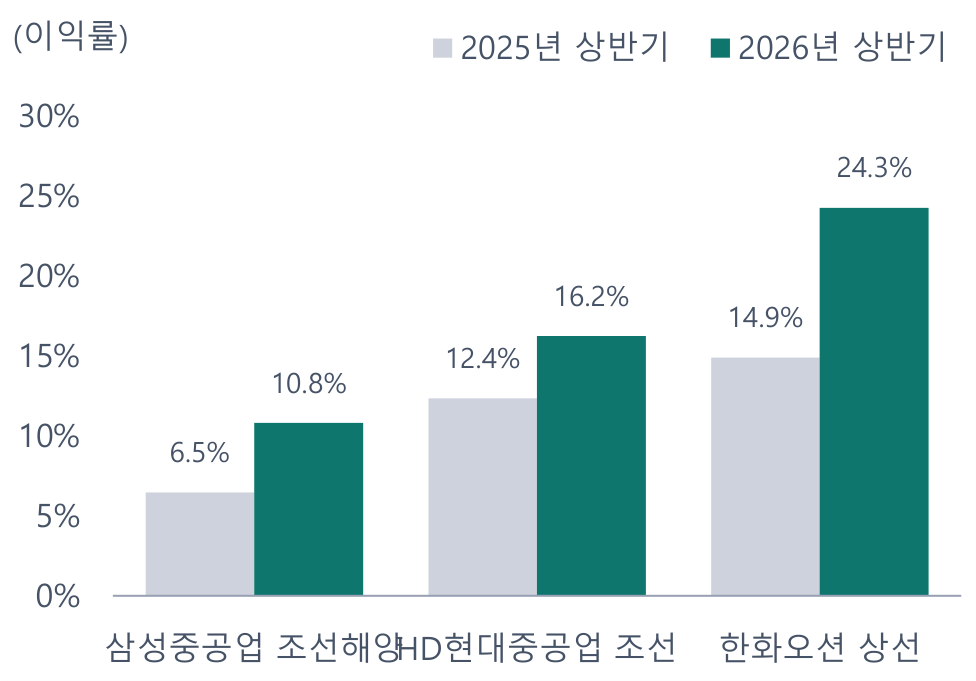
연결 실적에는 엔진·해양플랜트·특수선이 섞여 있다. 반기보고서의 부문 주석에서 조선 부문만 떼어 견줬다(표 2). 2026년 상반기 부문 영업이익률은 삼성중공업 조선해양 10.8%, HD현대중공업 조선 16.2%다. 한화오션은 부문 영업이익을 상선과 특수선으로 나눠 밝히지 않아 상선의 매출총이익률(24.3%)을 옮겼다. 세 곳 모두 1년 전보다 올랐다(삼성중공업 4.3%p, HD현대중공업 3.9%p, 한화오션 9.4%p, 그림 4).
자료: OpenDART 재무제표(연결), One Key 계산
자료: 각 사 반기보고서(영업부문 주석), One Key 계산
표 2. 조선 부문끼리: 2026년 상반기 (억원, %, 년)
| 매출 | 매출 증가율 | 이익률 2025 상반기 | 이익률 2026 상반기 | 변화(%p) | 수주잔고 | 잔고 ÷ 연환산 매출 | |
|---|---|---|---|---|---|---|---|
| 삼성중공업 조선해양 | 57,767 | +16.5% | 6.5% | 10.8% | +4.3 | 347,067 | 3.0년 |
| HD현대중공업 조선 부문 | 96,298 | +71.7% | 12.4% | 16.2% | +3.9 | 555,739 | 2.9년 |
| 한화오션 상선 부문 | 60,324 | +12.3% | 14.9% | 24.3% | +9.4 | 267,336 | 2.2년 |
자료: 각 사 반기보고서(부문 주석, 수주상황), One Key 계산. 삼성중공업·HD현대중공업은 부문 영업이익률, 한화오션 상선은 매출총이익률. HD현대중공업의 2026년 상반기에는 2025년 12월에 합병한 HD현대미포가 들어 있다
무엇이 움직이나: 2~4년 전에 받은 값, 그리고 쌓아 둔 일감
값
삼성중공업이 공시한 수주 계약에서 LNG운반선 한 척의 값을 해마다 구했다. 2021년 수주분은 2,321억원, 2023년 3,277억원, 2025년 3,622억원이다. 4년 사이 +56.1% 올랐는데, 달러 값이 +28.1%, 계약에 적힌 환율이 +21.9% 오른 몫이다(그림 5). 2022~2023년에 오른 값으로 받은 배가 2025~2026년 매출이 되면서 이익률이 올랐다.
2026년 수주분은 3,666억원으로 한 해 전보다 +1.2%다. 값이 더 오르지 않으면 이익률이 오르는 힘은 2~3년 뒤에 약해진다.
일감
2026년 6월 말 수주잔고는 삼성중공업 조선해양 34.7조원, HD현대중공업 조선 55.6조원, 한화오션 상선 26.7조원으로 합쳐 117조원이다. 상반기 매출을 한 해로 늘린 값으로 나누면 삼성중공업 3.0년, HD현대중공업 2.9년, 한화오션 2.2년 치다. 앞으로 2~3년의 매출은 이미 받아 둔 주문으로 채워져 있다.
선박 수출 통계는 매출을 따라가지 않는다
관세청의 선박 수출액(HS 8901)은 달마다 나오지만 조선사 매출의 선행 지표로 쓰기 어렵다. 수출은 배를 넘길 때 한꺼번에 잡히고 매출은 짓는 동안 나눠 잡히기 때문이다. 2023년 1분기부터 2026년 2분기까지 수출액 증가율과 세 묶음 매출 증가율의 상관은 0.19다(그림 6). 2026년 2분기에 수출액은 +29.0%, 세 묶음 매출은 +31.3% 늘었다. 매출은 수주 공시와 수주잔고에서 보는 편이 맞다.
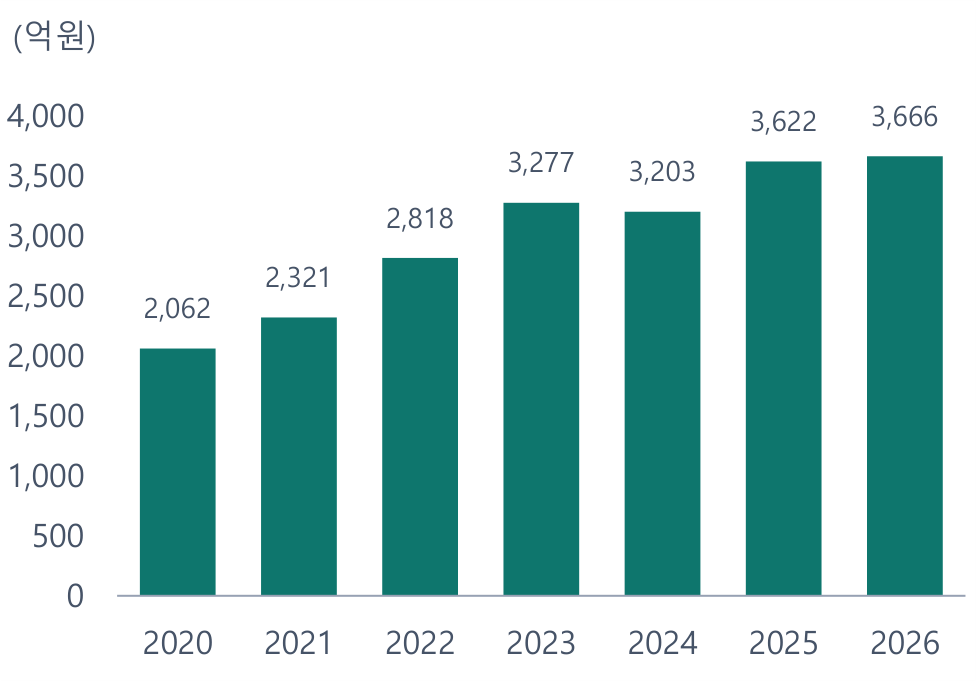
자료: 삼성중공업 단일판매ㆍ공급계약체결 공시, One Key 계산
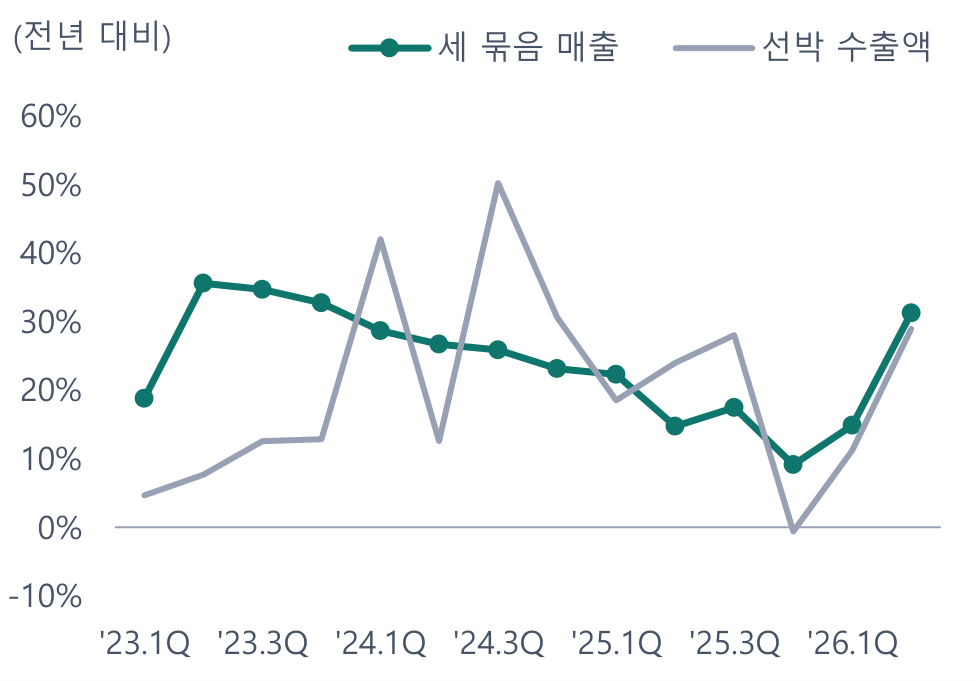
자료: 관세청 수출입무역통계(HS 8901), OpenDART, One Key 계산
표 3. LNG운반선 한 척의 수주 값 (억원)
| 수주한 해 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|---|
| 한 척 값 | 2,062 | 2,321 | 2,818 | 3,277 | 3,203 | 3,622 | 3,666 |
| 전년 대비 | +12.6% | +21.4% | +16.3% | −2.3% | +13.1% | +1.2% |
자료: 삼성중공업 「단일판매ㆍ공급계약체결」 공시, One Key 계산. 그 해에 수주한 LNG운반선의 계약금액 ÷ 척수
기업 비교: 이익률은 HD현대, 배수는 HD한국조선해양이 가장 낮다
실적
2026년 상반기 매출은 HD한국조선해양 +20.2%, 한화오션 +34.4%, 삼성중공업 +18.5% 늘었다. 영업이익은 각각 +65.6%, +86.8%, +82.4%다. 상반기 영업이익률은 HD한국조선해양 17.6%, HD현대중공업 15.9%, 한화오션 13.6%, 삼성중공업 9.8%다. 네 곳 모두 1년 전보다 올랐다.
주가와 배수
올해 주가는 네 회사 모두 내렸다. KOSPI가 +62.3% 오르는 동안 삼성중공업 −18.3%, HD현대중공업 −14.8%, 한화오션 −30.6%, HD한국조선해양 −20.5%다(그림 8). 2025년에 크게 오른 뒤 되돌린 것이다.
내린 뒤에도 배수는 높다. P/B는 HD현대중공업 4.3배, 삼성중공업 3.6배, 한화오션 3.2배다. 세 회사의 중앙값은 2022년 말 1.9배, 2025년 말 6.4배, 2026년 9월 말 3.6배다(그림 7). 중간 지주인 HD한국조선해양은 1.5배, PER 5.0배로 자회사 HD현대중공업(PER 18.1배)보다 훨씬 낮게 거래된다. 삼성중공업은 이익률이 가장 낮은데 PER은 31.2배로 가장 높다.
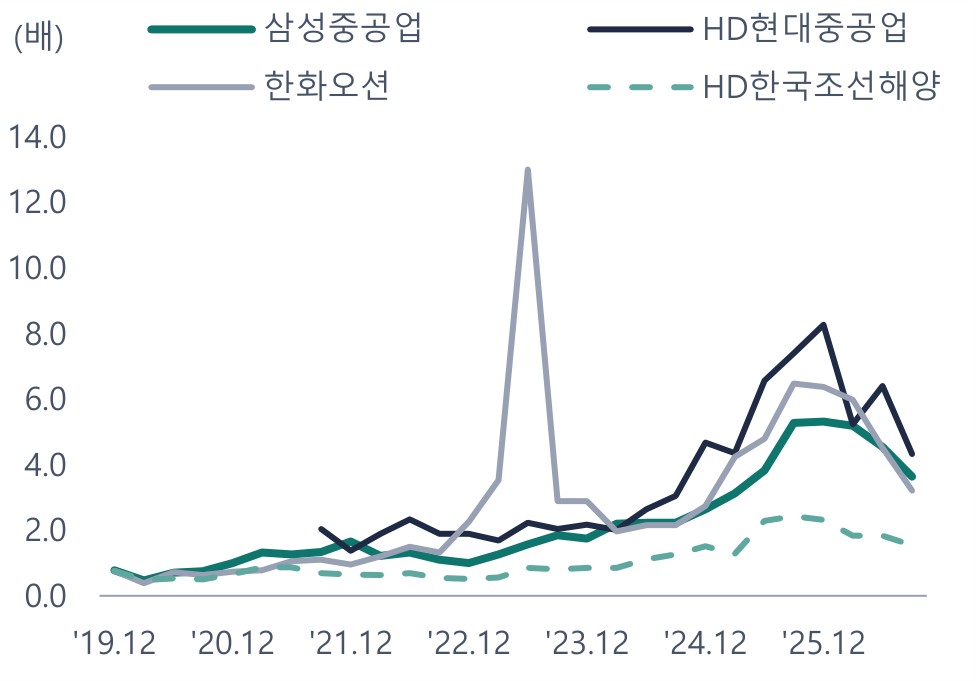
자료: 월말 시가총액 ÷ 지배 자본(각 사 재무제표), One Key 계산
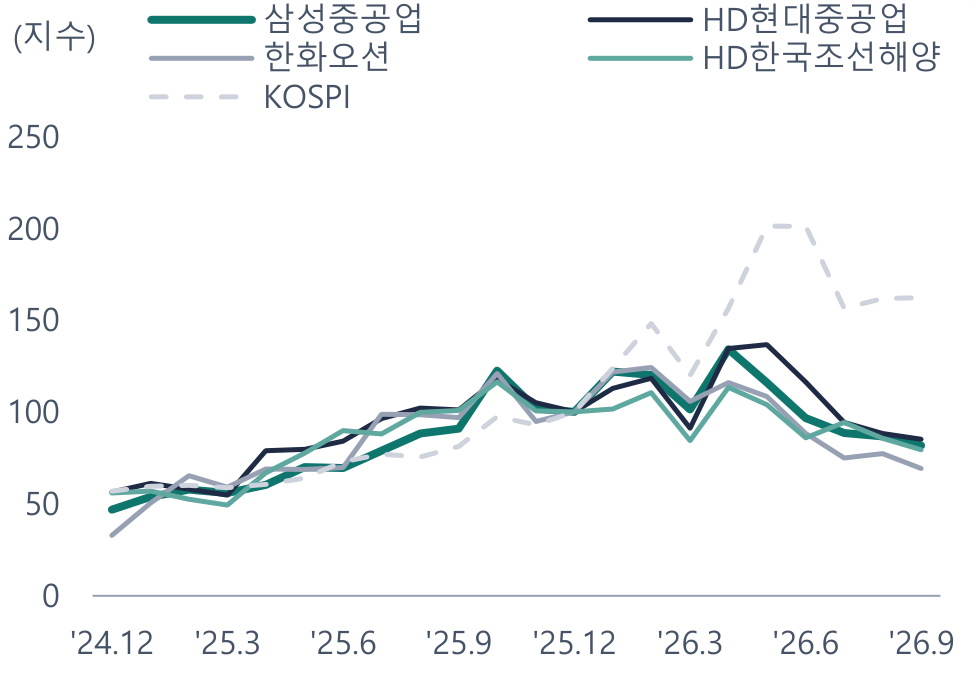
자료: 월말 종가, 야후 파이낸스, One Key 계산
표 4. 네 조선사 견주기 (억원, %, 배)
| 매출 2025 | 영업이익 2025 | 매출 증가율 | 영업이익 증가율 | 영업이익률 | 변화(%p) | ROE | PER(배) | PBR(배) | 주가 | |
|---|---|---|---|---|---|---|---|---|---|---|
| HD한국조선해양 | 299,332 | 39,045 | +20.2% | +65.6% | 17.6% | +4.8 | 31.1% | 5.0 | 1.54 | −20.5% |
| HD현대중공업 | 175,806 | 20,375 | +53.7% | +114.9% | 15.9% | +4.5 | 23.9% | 18.1 | 4.32 | −14.8% |
| 한화오션 | 127,835 | 11,676 | +34.4% | +86.8% | 13.6% | +3.8 | 27.6% | 11.6 | 3.21 | −30.6% |
| 삼성중공업 | 106,500 | 8,622 | +18.5% | +82.4% | 9.8% | +3.4 | 11.7% | 31.2 | 3.63 | −18.3% |
자료: 각 사 재무제표(DART, 연결), 월말 시세, One Key 계산. 증가율·영업이익률은 2026년 상반기, 변화는 1년 전 상반기 대비. PER·ROE는 최근 4개 분기 지배 순이익 기준. 주가는 연초 이후(9월 말까지). HD현대중공업은 HD한국조선해양의 연결에 들어 있다
선별
기준은 기업을 보기 전에 정했다. 이 점수는 다음에 모델을 만들 순서를 정하는 데 쓴다. 네 기준을 다 통과한 곳은 HD한국조선해양이다.
표 5. 선별 기준과 판정 (○ 통과, × 미달)
| ① 이익률 개선 | ② 이익률이 합 이상 | ③ PBR 중앙값 이하 | ④ ROE 15% 이상 | 통과 ÷ 판정 | |
|---|---|---|---|---|---|
| HD한국조선해양 | ○ | ○ | ○ | ○ | 4 ÷ 4 |
| HD현대중공업 | ○ | ○ | × | ○ | 3 ÷ 4 |
| 한화오션 | ○ | × | ○ | ○ | 3 ÷ 4 |
| 삼성중공업 | ○ | × | × | × | 1 ÷ 4 |
자료: One Key. 기준은 기업을 보기 전에 정했다
의견과 위험: 무엇이 나오면 생각이 바뀌나
산업 의견 중립
이익은 분명히 좋아지고 있다. 영업이익률이 3년째 오르고, 일감은 2~3년 치가 쌓여 있다. 그런데 주가는 이것을 먼저 반영했다. 세 회사의 P/B 중앙값은 2022년 말의 1.9배이고, 최근 4개 분기 이익으로 본 PER 중앙값은 14.9배다. 새로 받는 배의 값도 2026년에는 +1.2%로 멈췄다. 이익이 느는 속도와 배수가 내려오는 속도가 맞서는 구간이라 중립으로 둔다. 커버하는 삼성중공업의 의견도 중립이다.
2027년 세 묶음 영업이익
2026년 매출은 상반기의 두 배(63.7조원)로 둔다. 2027년은 세 경우로 나눴다. Base는 매출 증가율이 상반기의 절반(+11.7%)이고 영업이익률이 2분기 그대로(15.4%)인 경우로, 영업이익은 10.9조원이다. Bear는 매출이 멈추고 영업이익률이 3%p 내리는 경우(7.9조원), Bull은 매출 증가율이 상반기 그대로이고 영업이익률이 3%p 더 오르는 경우(14.4조원)다(표 6).
표 6. 2027년 세 묶음 합 영업이익 (억원)
| 경우 | 매출 증가율 | 영업이익률 | 2026년 매출 | 2027년 매출 | 2027년 영업이익 |
|---|---|---|---|---|---|
| Bear | +0.0% | 12.4% | 637,080 | 637,080 | 78,844 |
| Base | +11.7% | 15.4% | 637,080 | 711,604 | 109,415 |
| Bull | +23.4% | 18.4% | 637,080 | 786,127 | 144,457 |
자료: 각 사 재무제표(DART), One Key. 2026년 매출은 상반기의 두 배, 2027년 증가율과 영업이익률은 작성자 가정
가장 강한 반대 논리
"일감이 3년 치이고 그 일감의 값이 지금 짓는 배보다 높으니, 이익률은 2028년까지 계속 오른다"는 논리다. 값만 보면 맞다. 2025년 수주분의 값은 2022년보다 +28.6% 높다. 다만 값이 오른 만큼 이익률이 다 오르지는 않는다. 원가도 같이 오르기 때문이다. 삼성중공업 조선 부문의 이익률은 1년 사이 4.3%p 올랐다. 그리고 이 논리는 이미 주가에 들어 있다. P/B 3.4배는 이익률이 더 오르는 것을 전제한 값이다.
확인할 것
- 수시: 각 사 「단일판매ㆍ공급계약체결」 공시. 새로 받는 배의 척당 값과 계약 환율
- 분기마다: 영업이익률과 수주잔고. 값이 오른 만큼 이익률이 따라 오르는지
- 달마다: 관세청 선박 수출액(인도 시점 확인용)
작성 방법과 고지. 이 자료는 One Key가 공개된 자료로 쓴 개인 리서치다. 자료를 모으고 계산을 정리하고 글을 쓰는 데 AI 도구를 썼다. 숫자의 근거와 계산은 산업 모델 엑셀에 남겼고 그림은 모델 안의 엑셀 차트다. 회사 재무제표와 공시, 관세청 통계, 시세만 썼고 증권사 추정치는 쓰지 않았다. 의견은 계산에서 나온 제안이며 투자 권유가 아니다. 투자 판단과 책임은 읽는 사람에게 있다.
작성과 고지
작성 이원기. 개인이 공부 목적으로 쓴 리포트이며 어느 금융회사의 의견도 아닙니다. 대가를 받고 쓰지 않았고, 투자 권유가 아닙니다.
자료: 회사 공시(DART)·IR 자료, 통계청·관세청 등 공공 통계, 일별 종가. 컨센서스는 견주는 데에만 썼습니다.