한눈에 보는 파라다이스: 순자산으로는 싸고, 차입을 넣으면 싸지 않다
외국인 전용 카지노 네 곳과 호텔을 운영한다. 3분기 수익 3,542억원·영업이익 487억원 추정, 2027년 영업이익은 1,304억원으로 컨센서스보다 낮게 본다. 중립, 목표주가 11,200원.
한눈에
무엇을 하는 회사인가
외국인 전용 카지노 네 곳(서울 워커힐, 인천 파라다이스시티, 부산, 제주)과 호텔을 운영한다. 달마다 카지노 매출과 테이블 드롭액을 공시해서, 분기 매출의 대부분을 실적 발표 한 달 전에 알 수 있다.
지금 어디에 있나
3분기 카지노 매출은 1년 전보다 +22.1% 늘었다(드롭액 +8.3%, 홀드율 12.9%). 2026년 3월에 하얏트 리젠시 인천(501실)을 열어 호텔 매출이 늘었지만 비용도 같이 늘었다. 영업이익은 최근 세 분기 연속 컨센서스에 못 미쳤다.
의견
투자의견은 중립, 목표주가는 11,200원이다(기준일 주가 9,800원, 차이 +14.3%). 순자산으로는 싸지만(0.49배), 감가상각과 차입이 큰 회사라 차입과 비지배지분을 빼고 보는 EV/EBITDA로는 주당 8,589원으로 싸지 않다. 두 값의 평균 12,545원이 적정가치다.
표 1. 연간 실적과 추정 (억원, 원)
| 2024 | 2025 | 2026F | 2027F | 2028F | |
|---|---|---|---|---|---|
| 수익 | 10,721 | 11,499 | 12,884 | 13,319 | 14,117 |
| 전년 대비 | – | +7.3% | +12.0% | +3.4% | +6.0% |
| 카지노 순매출 | 8,196 | 8,990 | 9,848 | 10,208 | 11,009 |
| 카지노 밖 매출 | 2,525 | 2,509 | 3,036 | 3,111 | 3,108 |
| 테이블 드롭액 | 68,684 | 71,497 | 77,343 | 83,410 | 89,953 |
| 영업이익 | 1,361 | 1,558 | 1,495 | 1,304 | 1,336 |
| 영업이익률 | 12.7% | 13.6% | 11.6% | 9.8% | 9.5% |
| 지배주주순이익 | 756 | 944 | 591 | 417 | 434 |
| 주당순이익(원) | 861 | 1,075 | 673 | 475 | 494 |
자료: 파라다이스, One Key 추정
매출: 카지노는 아는 값, 호텔이 한 층 올라왔다
3분기 카지노 순매출은 2,682억원이다(회사 월 자료의 사업장 네 곳 합). 카지노 밖 매출은 2분기에 1년 전보다 151억원 많았고, 회사 실적자료는 그 가운데 80억원이 하얏트 매출이라고 적는다. 이 증가분이 이어진다고 보면 3분기 수익은 3,542억원으로 컨센서스보다 +6.8% 많다.
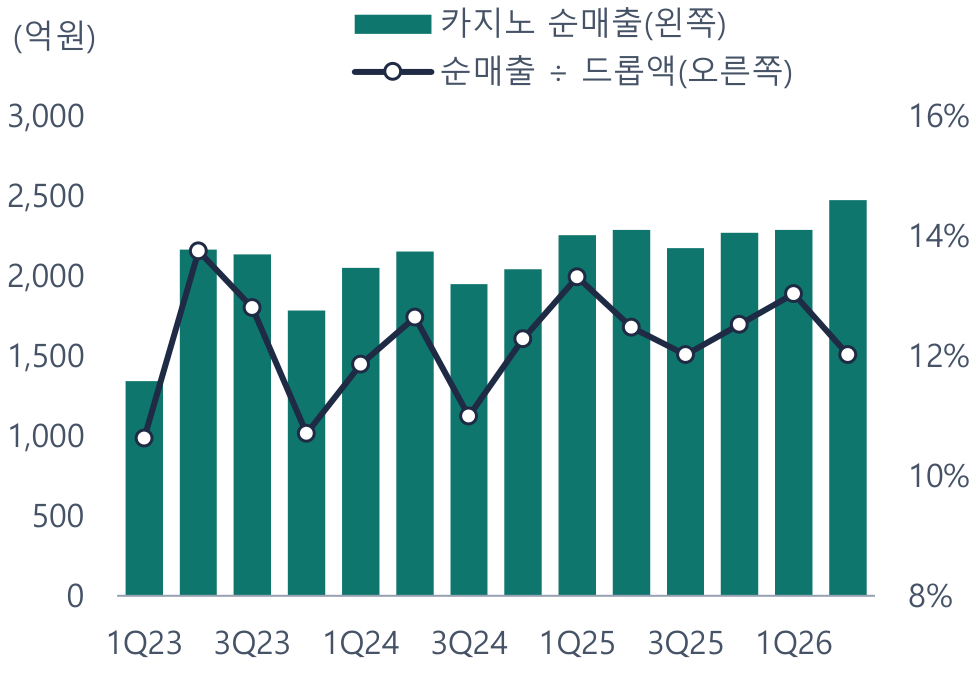
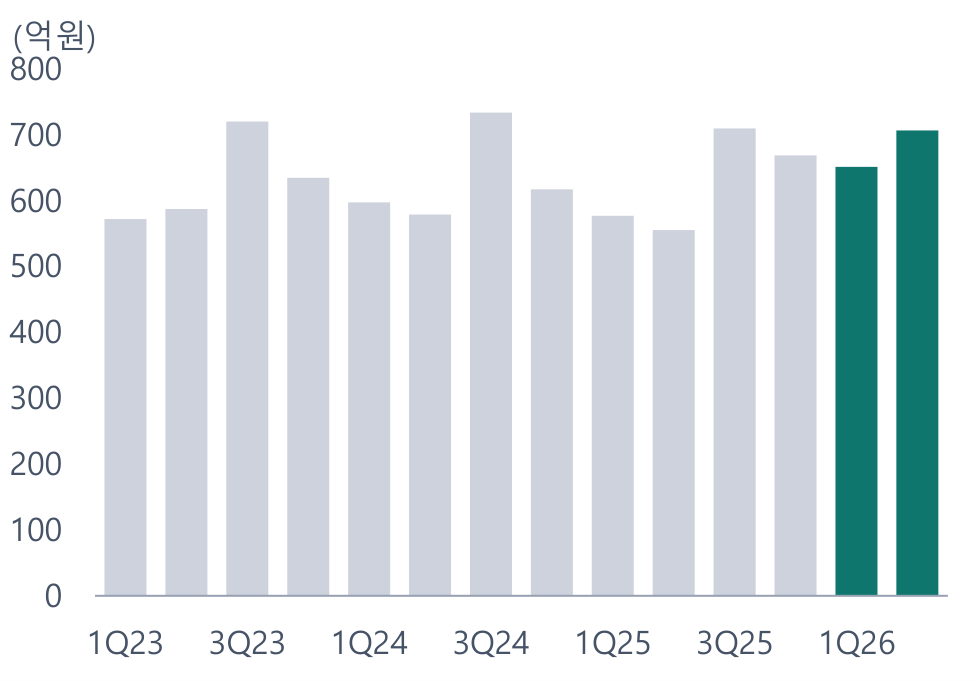
자료: 파라다이스 정기보고서·IR 자료
비용: 컨센서스가 틀려 온 곳
영업이익은 2025년 4분기에 컨센서스보다 −45.3%, 2026년 1분기 −16.7%, 2분기 −22.3%였다. 매출은 맞았다. 종업원급여는 수익의 22.7%에서 25.2%가 됐고, 하얏트 영업비용이 분기 100억원 안팎 더해졌다(회사 실적자료).
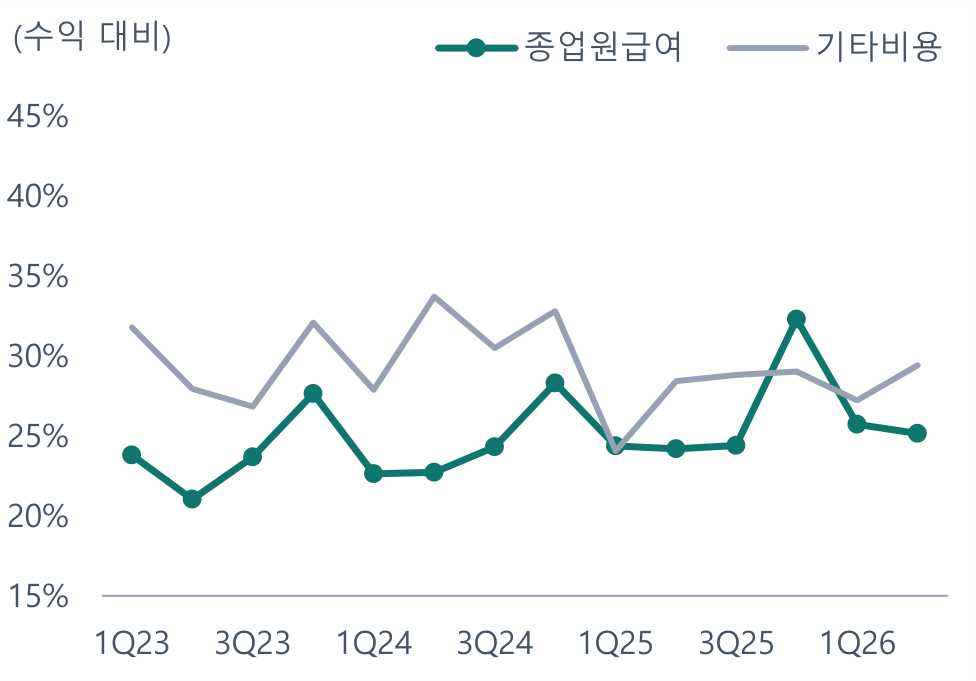
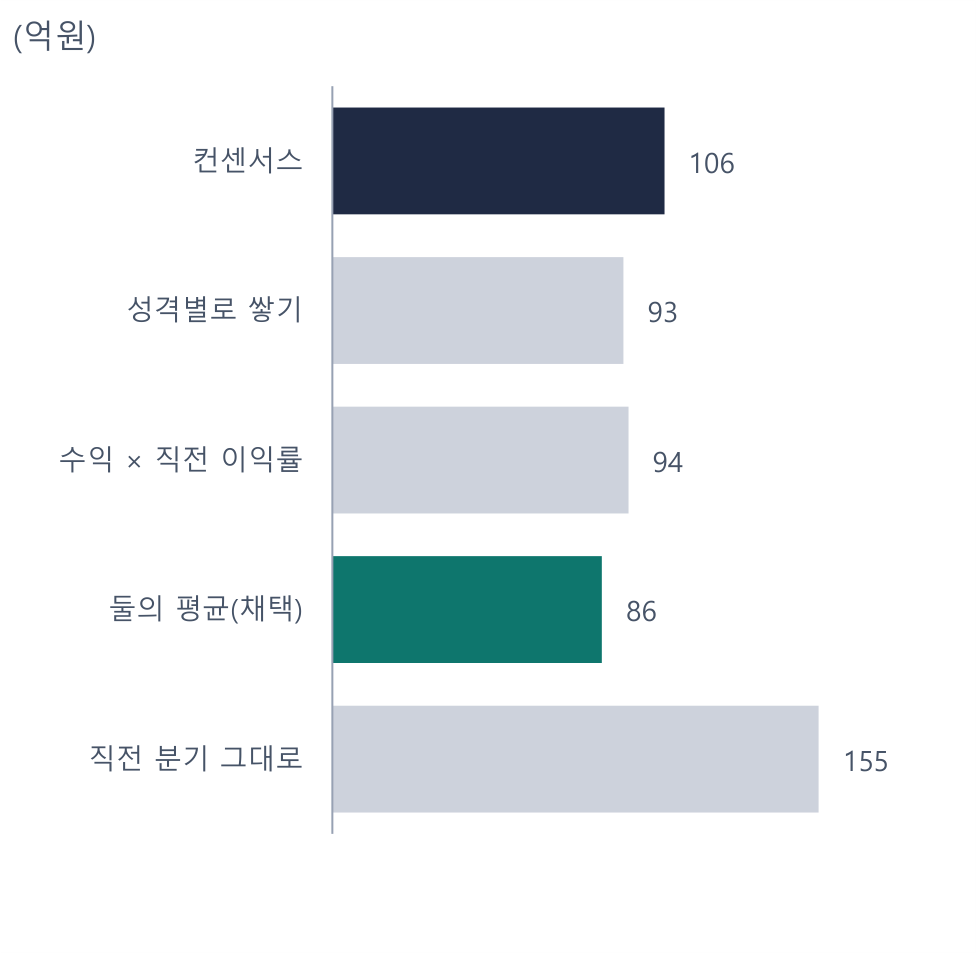
자료: 파라다이스, FnGuide 등, One Key 계산
앞으로: 3분기는 비슷하게, 그 뒤는 낮게
같은 방식을 발표 전 자료만으로 돌려 보면 1분기는 474억원(새로 연 호텔의 매출과 비용을 따로 더하면 446억원, 실제 373, 컨센서스 448), 2분기는 361억원(실제 356, 컨센서스 458)이었다. 3분기 영업이익은 487억원으로 추정한다. 4분기는 280억원, 2027년은 1,304억원으로 컨센서스(2,037억원)보다 낮다. 홀드율이 평균으로 돌아오고 급여와 기타비용이 지난 2년처럼 해마다 6.7% 는다고 봤기 때문이다. 증권사들은 하얏트 객실이 드롭액을 늘려 이익률이 오른다고 본다.
새 호텔은 따로 쟀다. 이 호텔을 판 KAL호텔네트워크의 감사보고서로 역산하면 분기 매출 80억원(대한항공 매출 제외), 비용 113억원이고, 2분기 실제 매출 80억원이 이 수준이다. 매출이 더 오르려면 파라다이스가 새 손님을 채워야 한다. 장충동 호텔 투자(5,750억원, 2028년 10월까지)로 순차입금은 6,207억원에서 2028년 말 9,697억원이 된다. 목표주가에는 넣지 않았다.
표 2. 컨센서스와 나란히 (억원, 원)
| One Key | 컨센서스 | 차이 | |
|---|---|---|---|
| 3분기 수익 | 3,542 | 3,317 | +6.8% |
| 3분기 영업이익 | 487 | 508 | −4.1% |
| 4분기 수익 | 3,221 | 3,199 | +0.7% |
| 4분기 영업이익 | 280 | 341 | −17.9% |
| 2026년 수익 | 12,884 | 12,719 | +1.3% |
| 2026년 영업이익 | 1,495 | 1,663 | −10.1% |
| 2027년 수익 | 13,319 | 13,808 | −3.5% |
| 2027년 영업이익 | 1,304 | 2,037 | −36.0% |
| 2028년 영업이익 | 1,336 | 2,397 | −44.3% |
| 목표주가(원) | 11,200 | 16,333 | −31.4% |
자료: FnGuide(2026-10-08 기준), One Key 추정
위험과 확인일
표 3. 2027년 영업이익 민감도 (억원)
| 무엇이 | 2027년 영업이익 |
|---|---|
| 고정비(급여 + 기타비용) 증가율 1%p 오름 | −67 |
| 드롭액 증가율 1%p 오름 | 68 |
| 카지노 순매출 ÷ 드롭액 0.1%p 오름 | 60 |
자료: One Key 추정
10월 카지노 매출 공시(11월 초), 3분기 실적(11월 초~중순) 순서로 확인한다.
작성 방법과 고지. One Key가 공개된 자료로 쓴 개인 리서치다. 자료를 모으고 계산을 정리하고 글을 쓰는 데 AI 도구를 썼다. 숫자는 모델 엑셀의 칸에서 읽었고 그림은 모델 안의 엑셀 차트다. 컨센서스는 견주는 데에만 썼다. 투자 권유가 아니다.
작성과 고지
작성 이원기. 개인이 공부 목적으로 쓴 리포트이며 어느 금융회사의 의견도 아닙니다. 대가를 받고 쓰지 않았고, 투자 권유가 아닙니다.
투자의견 기준(12개월): 상승여력 +15% 이상 매수, −15% 아래 매도, 그 사이 중립. 목표주가는 작성자의 실적 추정에 목표 배수를 곱해 구합니다(방법론).
이 리포트의 추정은 실제 실적이 나오면 추정 채점표에서 그때의 컨센서스와 함께 채점하고, 의견을 바꾸면 의견 장부에 남깁니다.
자료: 회사 공시(DART)·IR 자료, 통계청·관세청 등 공공 통계, 일별 종가. 컨센서스는 견주는 데에만 썼습니다.