차입을 넣어 가치를 쟀다: 매출은 컨센서스 위, 이익은 아래
3분기 수익은 3,542억원으로 컨센서스보다 +6.8% 많고 영업이익은 487억원으로 비슷하다고 추정. 2027년 영업이익은 1,304억원으로 컨센서스보다 낮게 본다. 중립, 목표주가 11,200원.
3분기 매출은 컨센서스보다 많다. 3분기 카지노 매출은 월 공시로 이미 나와 있다(세 달 합 2,689억원). 여기에 2026년 3월에 연 하얏트 리젠시 인천(501실)의 호텔 매출이 더해져 3분기 수익을 3,542억원으로 추정한다. 컨센서스 3,317억원보다 +6.8% 많다.
이익은 비용이 정한다. 증권사는 최근 세 분기 연속 영업이익을 높게 봤고, 매출은 거의 맞혔다. 틀린 곳은 비용이다. 종업원급여와 기타비용은 2024~2025년에 해마다 6.7%씩 늘었고 하얏트 운영비용이 분기 100억원 안팎 더해졌다. 그래서 3분기 영업이익은 487억원으로 컨센서스(508억원)와 비슷하지만, 4분기는 280억원, 2027년은 1,304억원으로 컨센서스(2,037억원)보다 낮게 추정한다.
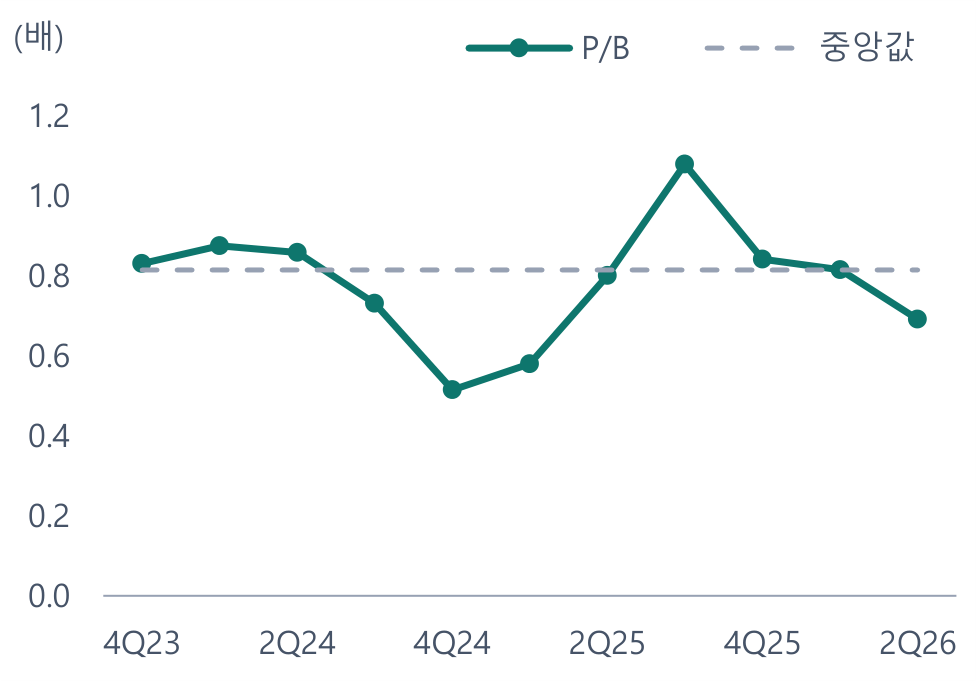
순자산으로는 싸고, 차입을 넣으면 싸지 않다. 주가는 주당순자산의 0.49배로 과거 중앙값 0.82배보다 낮다. 그런데 감가상각이 영업이익의 61%이고 차입이 느는 회사다. 차입과 비지배지분을 빼고 보는 EV/EBITDA로는 주당 8,589원으로 지금 주가보다 낮다. 두 값을 평균한 적정가치는 12,545원이고, 목표주가는 그 차이의 절반만 좁힌 11,200원이다.
- 더 높게 볼 조건: ① 3분기 실적에서 급여·기타비용이 수익만큼 늘지 않는다. ② 드롭액 증가율이 지금(7.8%)보다 빨라진다(1%p에 2027년 영업이익 68억원). ③ 하얏트 리젠시가 흑자로 돌아선다.
- 더 낮게 볼 조건: 홀드율이 평균(12.2%) 아래로 내려간다. 4분기에 인센티브가 다시 크게 잡힌다. 중국 VIP 드롭액 감소가 이어진다.
실적 전망: 세 분기를 추정해 보고, 3분기를 낸다
방법
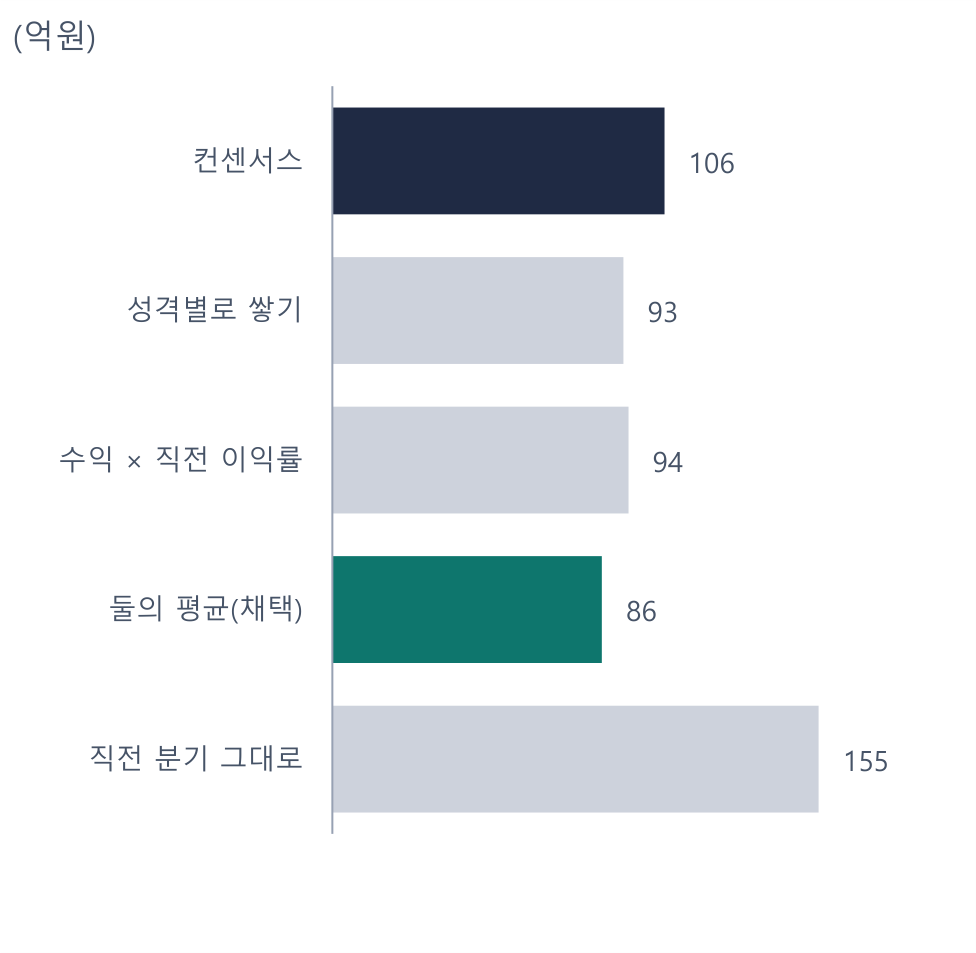
파라다이스는 달마다 카지노 매출과 테이블 드롭액을 공시한다. 분기가 끝나면 며칠 안에 그 분기 카지노 매출을 알 수 있고, 실적은 한 달 뒤에 나온다. 그래서 남는 일은 두 가지다. 호텔 같은 카지노 밖 매출을 더하고, 비용을 성격별(콤프, 관광기금·개별소비세, 수수료, 급여, 감가상각, 기타)로 쌓는다. 이렇게 쌓은 영업이익과 "수익 × 직전 4개 분기 영업이익률"을 평균한 값을 추정으로 쓴다. 과거 9개 분기에 돌렸을 때 이 평균이 가장 덜 빗나갔다(표 4).
카지노 순매출은 회사가 달마다 내는 사업장별 자료의 값을 쓴다. 회사가 일회성이라고 밝힌 비용은 빼고 쌓는다. 급여의 본사 몫은 직원 수에 1인당 급여를 곱한다(과거 8개 분기 평균 오차 56억원, 직원 수를 쓰지 않는 방식 67억원). 새로 생긴 호텔은 따로 잰다. 넷 다 실적 발표 전에 나오는 자료만 쓴다.
1분기와 2분기: 같은 방식을 발표 전 자료만으로 돌린 결과
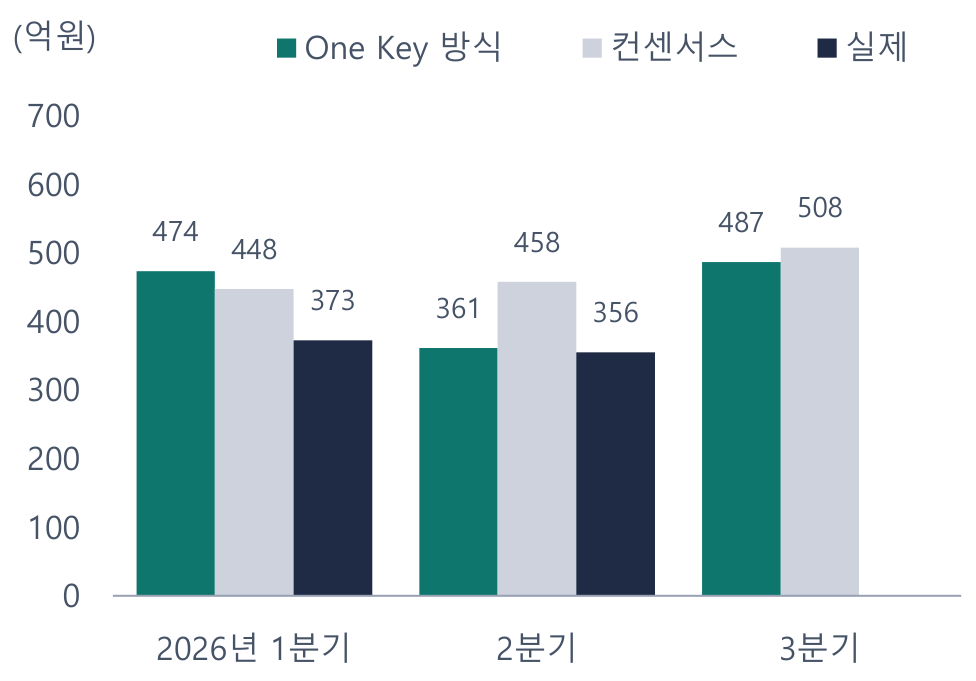
1분기는 474억원으로 실제 373억원보다 높았다(컨센서스 448억원). 수익은 −0.1%로 맞았는데 기타비용을 106억원 낮게 봤다. 회사 1분기 실적자료에 따르면 하얏트 운영비용 약 110억원이 이 분기부터 들어왔다. 새로 연 호텔은 과거 숫자에 없으므로 매출과 비용을 따로 잡아 더해야 한다. 기존 파라다이스시티 호텔의 객실당 매출과 원가(2025년 2·3분기)에 새 객실 501실을 곱하면 매출 152억원, 비용 208억원이고, 이를 더한 1분기 값은 446억원이다. 이 단계는 1분기 실적을 본 뒤에 넣었다. 쓴 숫자는 2025년 실적자료와 인수 공시에 있던 것이다. 2분기는 361억원으로 실제 356억원과 거의 같았다(컨센서스 458억원). 두 분기 모두 그 분기 발표 전에 나와 있던 자료만 썼다(표 1). 2분기가 맞은 데에는 낮게 본 매출(−99억원)과 낮게 본 급여(−46억원)가 서로 지워진 몫이 있다. 사업장별 값과 일회성 제외를 적용하면 1분기는 466억원, 2분기는 391억원이 된다. 카지노 매출 오차는 두 분기 모두 줄었지만(−22억원 → 12억원) 2분기 영업이익은 실제에서 더 멀어진다. 가려져 있던 오차가 드러난 것이다.
표 1. 2026년 1·2분기(처음 방식을 발표 전 자료만으로 돌린 값)와 3분기 추정 (억원)
| 1분기 추정 | 실제 | 차이 | 2분기 추정 | 실제 | 차이 | 3분기 추정 | |
|---|---|---|---|---|---|---|---|
| 카지노 순매출 | 2,310 | 2,289 | +0.9% | 2,453 | 2,475 | −0.9% | 2,682 |
| 카지노 밖 매출 | 628 | 651 | −3.5% | 629 | 706 | −10.9% | 860 |
| 수익 | 2,938 | 2,940 | −0.1% | 3,082 | 3,181 | −3.1% | 3,542 |
| 콤프비용 | 270 | 292 | −7.7% | 298 | 327 | −9.0% | 339 |
| 관광기금·개별소비세 | 298 | 261 | +14.4% | 315 | 325 | −3.2% | 344 |
| 수수료비용 | 199 | 254 | −21.9% | 224 | 226 | −0.9% | 266 |
| 종업원급여 | 742 | 756 | −1.9% | 754 | 800 | −5.8% | 834 |
| 감가상각 | 186 | 202 | −8.3% | 202 | 211 | −4.3% | 211 |
| 기타비용 | 695 | 801 | −13.3% | 927 | 936 | −0.9% | 955 |
| 영업이익 ① 성격별로 쌓은 값 | 549 | 373 | +47.3% | 362 | 356 | +1.8% | 593 |
| 영업이익 ② 수익 × 직전 이익률 | 398 | 373 | +6.7% | 361 | 356 | +1.5% | 381 |
| 영업이익(①과 ②의 평균) | 474 | 373 | +27.0% | 361 | 356 | +1.6% | 487 |
| 컨센서스(발표 전) | 448 | 373 | +20.0% | 458 | 356 | +28.8% | 508 |
자료: 파라다이스 정기보고서·월 영업실적 공시·IR 자료, FnGuide, One Key 추정. 컨센서스는 발표 전 값
3분기: 수익 3,542억원, 영업이익 487억원
3분기 카지노 순매출은 2,682억원(회사 월 자료의 사업장 네 곳 합), 카지노 밖 매출은 860억원으로 본다. 수익은 컨센서스보다 +6.8% 많다. 영업이익은 쌓은 값이 593억원, 이익률로 본 값이 381억원으로 크게 갈린다. 홀드율이 12.9%로 높았던 분기라 직전 이익률을 쓰는 쪽은 낮게 나온다. 평균인 487억원을 추정으로 두되, 실제는 이보다 높은 쪽일 가능성이 더 크다고 판단한다. 과거 9개 분기의 평균 오차를 붙이면 401억~573억원이다.
새 호텔은 따로 잰다
2026년 1월에 사들인 하얏트 리젠시는 과거 숫자에 없다. 직전 분기 값을 그대로 이어 붙이는 방식은 1분기에 영업이익을 49억원 높게, 2분기에 31억원 낮게 봤다. 그래서 따로 재는 방식 넷을 실제가 나온 두 분기에 돌려 봤다(표 2). 기존 파라다이스시티 호텔의 객실당 값을 쓰는 방식, 2017년 파라다이스시티가 문을 열었을 때의 분기별 값을 쓰는 방식, 이 호텔을 판 KAL호텔네트워크의 감사보고서에서 역산한 수준을 쓰는 방식 둘이다. 회사는 이 호텔의 객실 점유율과 단가를 밝히지 않는다. 전 주인의 2025년 영업수익과 처분 공시의 자산 비중으로 역산하면 분기 매출은 122억원, 대한항공에 대한 매출을 빼면 80억원, 비용은 113억원이다. 2분기 실제 매출 80억원은 대한항공을 뺀 값과 같다. 두 분기 오차가 가장 작은 것이 이 방식이라 3분기에 썼다(매출 80억원, 비용 113억원). 다만 대한항공 매출을 빼기로 한 것은 2분기 값을 본 뒤다. 미리 고를 수 있던 방식 가운데서는 과거 사례가 가장 나았고, 그 값을 쓰면 3분기 영업이익은 509억원이다. 2017년 사례에서는 비용이 먼저 자리 잡고(첫 온전한 분기에 2년 뒤의 66%) 매출이 뒤따랐다(52%).
표 2. 새 호텔을 재는 방식: 1·2분기에 돌려 본 영업이익 효과 (억원)
| 방식 | 1분기 효과 | 오차 | 2분기 효과 | 오차 | 오차 절댓값 합 |
|---|---|---|---|---|---|
| 실제 | −49 | −18 | |||
| 이어 붙이기(처음 방식) | 0 | +49 | −49 | −31 | 80 |
| 기존 호텔 수준·물량 | −56 | −7 | −56 | −38 | 45 |
| 과거 사례(2017년 개장) | −58 | −9 | −46 | −28 | 37 |
| 전 주인 수준(전체) | +10 | +59 | +10 | +28 | 86 |
| 전 주인 수준(대한항공 제외) | −33 | +16 | −33 | −15 | 31 |
자료: 파라다이스 실적자료, KAL호텔네트워크 감사보고서·처분 공시, One Key 계산. 효과 = 새 호텔 매출 − 비용
4분기와 그 뒤: 컨센서스보다 낮다
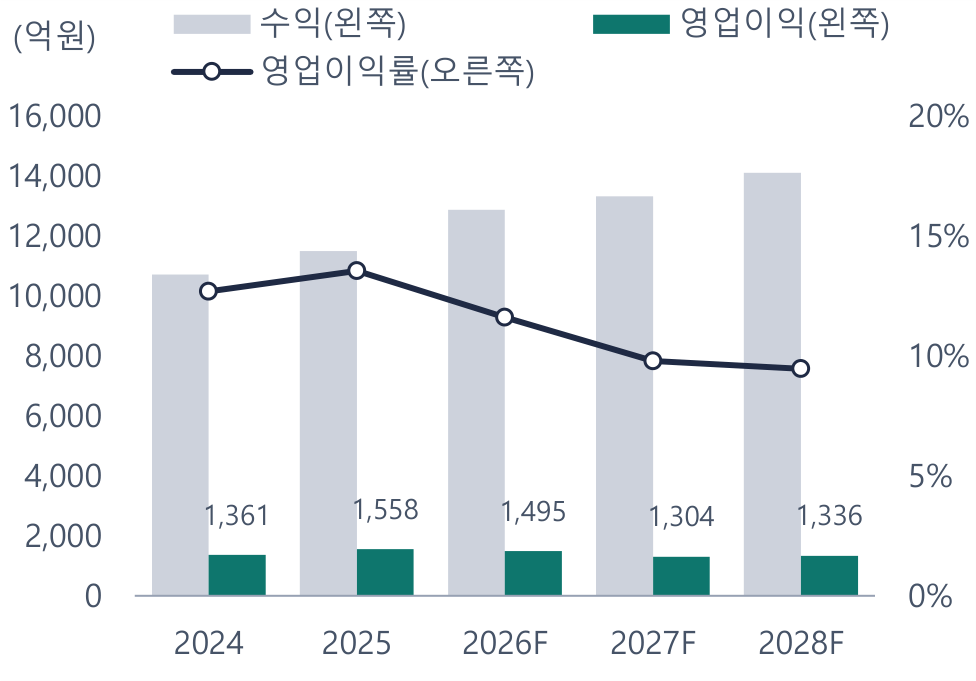
4분기 영업이익은 280억원으로 컨센서스 341억원보다 낮게 본다. 2025년 4분기에는 인건비성 비용이 194억원 늘었는데, 회사는 사상 최대 실적에 따른 인센티브라고 밝혔다. 이익이 줄어드는 올해는 이 증가분이 되풀이되지 않는다고 보고 뺐다. 그래도 하얏트 운영비용과 광고비가 남아 컨센서스보다 낮다. 2027년은 드롭액이 7.8% 늘고 홀드율이 평균(12.2%)으로 돌아온다고 보면 수익이 +3.4% 느는 데 그치는데, 급여와 기타비용은 6.7% 는다. 영업이익은 1,304억원으로 컨센서스보다 −36.0%다(표 3). 이 차이는 고정비 증가율 가정에서 나온다. 1%p 낮아지면 2027년 영업이익이 67억원 는다.
드롭액 추정에 방한 외래객 통계(한국관광공사)를 쓸 수 있는지도 봤다. 2025년 1월 이후 일본·중국 입국자 증가율과 회사 드롭액 증가율의 상관은 0.19에 그쳤다. 2026년 2분기에 중국 입국자는 1년 전보다 27.3% 늘었는데 파라다이스시티의 중국 VIP 드롭액은 17.6% 줄었다. 입국자 수와 카지노 VIP 고객은 따로 움직였고, 그래서 입국자 통계는 추정에 넣지 않았다.
표 3. 컨센서스와 나란히 (억원, 원)
| One Key | 컨센서스 | 차이 | |
|---|---|---|---|
| 3분기 수익 | 3,542 | 3,317 | +6.8% |
| 3분기 영업이익 | 487 | 508 | −4.1% |
| 4분기 수익 | 3,221 | 3,199 | +0.7% |
| 4분기 영업이익 | 280 | 341 | −17.9% |
| 2026년 수익 | 12,884 | 12,719 | +1.3% |
| 2026년 영업이익 | 1,495 | 1,663 | −10.1% |
| 2027년 수익 | 13,319 | 13,808 | −3.5% |
| 2027년 영업이익 | 1,304 | 2,037 | −36.0% |
| 2028년 영업이익 | 1,336 | 2,397 | −44.3% |
| 목표주가(원) | 11,200 | 16,333 | −31.4% |
자료: FnGuide(2026-10-08 기준), One Key 추정
자료: 파라다이스, FnGuide, One Key 추정
자료: 파라다이스, FnGuide 등, One Key 계산
포인트 1. 매출은 컨센서스보다 많다: 하얏트가 더해졌다
카지노 매출은 이미 아는 값이다
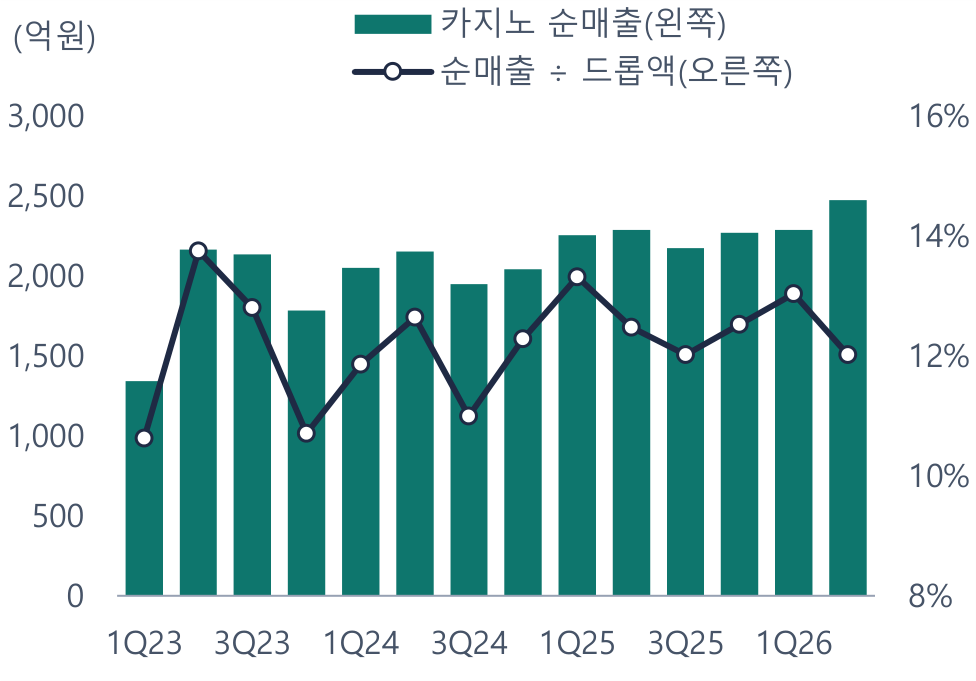
3분기 테이블 드롭액은 1년 전보다 +8.3%, 카지노 매출은 +22.1% 늘었다. 매출이 더 는 것은 홀드율이 11.4%에서 12.9%로 올랐기 때문이다. 홀드율은 분기마다 크게 움직이고 평균으로 돌아온다(그림 3).
호텔이 한 층 올라왔다
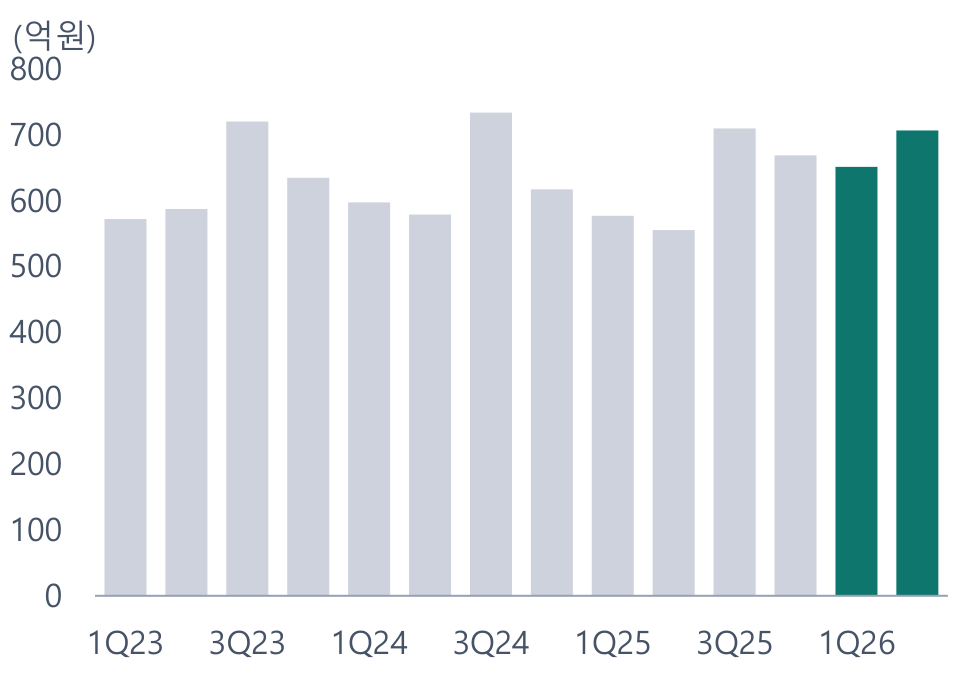
회사는 2026년 1월 그랜드하얏트 인천 웨스트타워를 2,100억원에 사들여 3월에 하얏트 리젠시 인천 파라다이스시티(501실)로 열었다(사업보고서). 회사 실적자료에 따르면 하얏트 매출은 1분기 약 61억원, 2분기 80억원이다. 카지노 밖 매출은 2분기에 706억원으로 1년 전보다 151억원 많았다(그림 4). 3분기에도 이 증가분이 이어진다고 봤고, 이것이 수익 추정이 컨센서스보다 많은 이유다.
자료: 파라다이스 정기보고서·IR 자료
포인트 2. 이익은 비용이 정한다: 컨센서스가 틀려 온 곳
세 분기 연속 영업이익이 컨센서스에 못 미쳤다
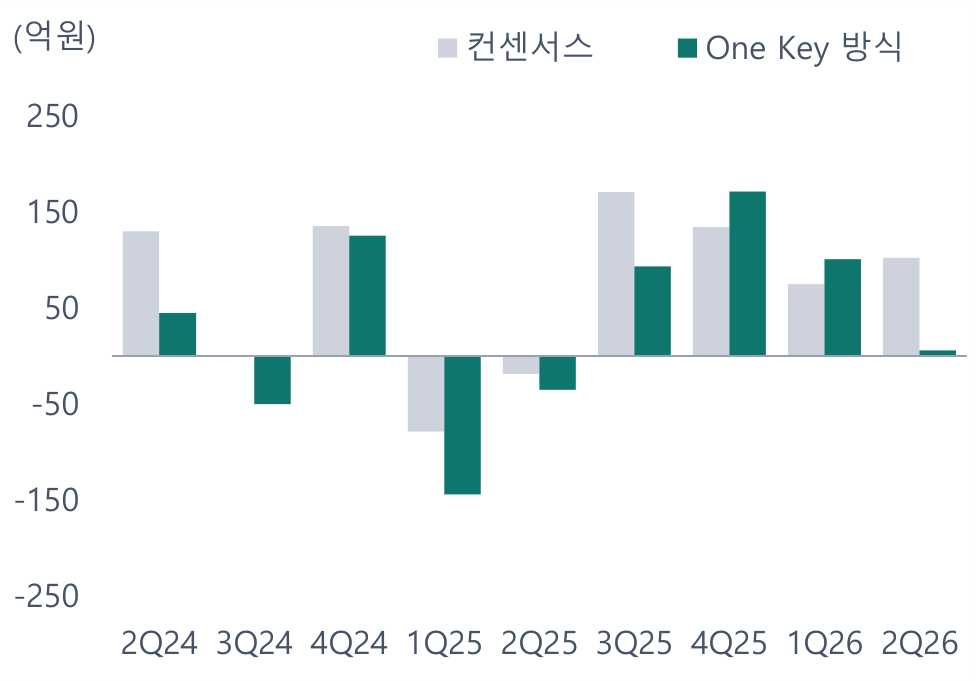
FnGuide에 따르면 영업이익은 2025년 4분기에 컨센서스보다 −45.3%, 2026년 1분기 −16.7%, 2분기 −22.3%였다. 같은 기간 매출은 컨센서스와 거의 같았다. 2024년 2분기부터 9개 분기를 보면 컨센서스는 평균 81억원 높게 봤다(그림 6).
표 4. 영업이익을 맞히는 방식: 2024년 2분기~2026년 2분기에 돌린 결과 (억원)
| 방식 | 평균 절대 오차 | 치우침 |
|---|---|---|
| 컨센서스 | 106 | +81 |
| 성격별로 쌓기 | 93 | +34 |
| 수익 × 직전 4개 분기 영업이익률 | 94 | +35 |
| 둘의 평균(채택) | 86 | +35 |
| 전년 동기 + 카지노 증가분 | 137 | +137 |
| 직전 분기 그대로 | 155 | +14 |
자료: 파라다이스, FnGuide 등, One Key 계산. 컨센서스는 기록이 있는 8개 분기
급여와 기타비용이 수익보다 빨리 늘었다
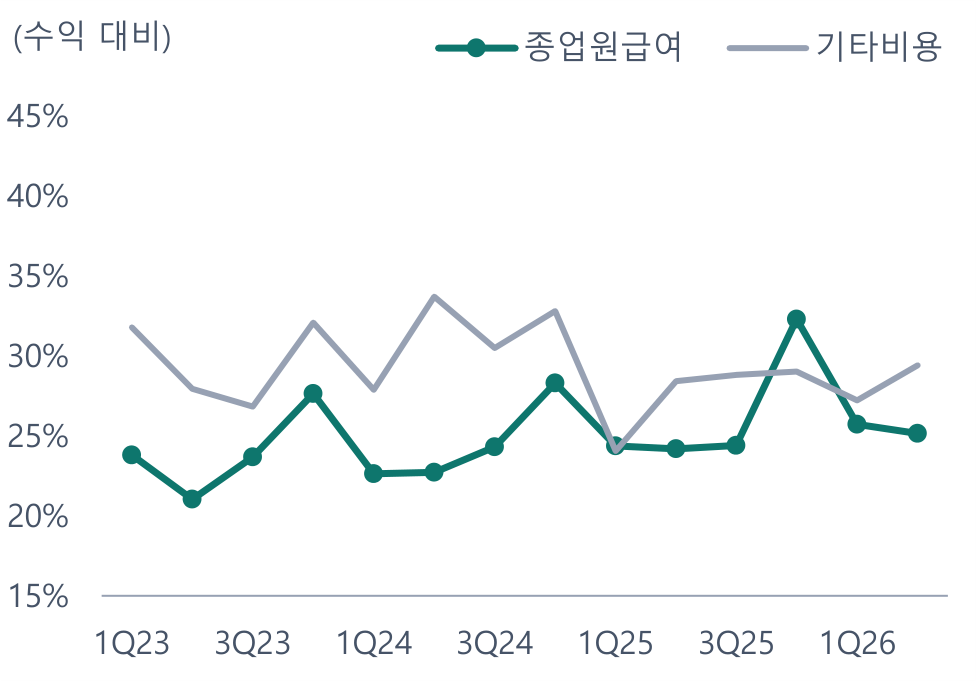
종업원급여는 수익의 22.7%(2024년 2분기)에서 25.2%(2026년 2분기)가 됐다(그림 5). 회사 실적자료는 2분기 영업비용이 409억원 늘어난 내역을 이렇게 적는다: 하얏트 영업비용 98억원, 하얏트를 뺀 인건비성 비용 119억원, 콤프 69억원, 광고선전비 35억원. 하얏트는 매출 80억원에 비용 98억원이라 아직 적자다.
증권사는 레버리지를 본다
증권사 보고서들은 하얏트로 늘어난 객실을 카지노 고객에게 내주면 드롭액이 늘고, 고정비는 그만큼 늘지 않아 이익률이 오른다고 본다. 2027년 영업이익 추정은 2,270억~2,690억원이었다(표 5). 그런데 2026년 영업이익 추정은 2월의 2,100억~2,160억원에서 지금 컨센서스 1,663억원까지 내려왔다. 분기마다 비용이 예상보다 많이 나왔기 때문이다.
표 5. 증권사가 본 2026~2027년 영업이익 (억원, 원)
| 증권사 | 날짜 | 2026년 | 2027년 | 목표주가 | 가치평가 |
|---|---|---|---|---|---|
| IBK투자증권 | 2026-02-11 | 2,160 | 2,420 | – | – |
| 한화투자증권 | 2026-02-11 | 2,100 | 2,690 | 30,000 | 12개월 선행 P/E 23배 |
| SK증권 | 2026-04-22 | 2,186 | 2,446 | 25,000 | – |
| 유진투자증권 | 2026-05-07 | 1,880 | 2,420 | 23,000 | – |
| iM증권 | 2026-06-10 | 1,863 | 2,270 | 23,000 | 2027년 EPS × P/E 20배 |
| 컨센서스(지금) | 2026-10-08 | 1,663 | 2,037 | 16,333 | |
| One Key | 2026-10-09 | 1,495 | 1,304 | 11,200 | P/B와 P/E의 평균 |
자료: 각 사 보고서(2026년 2~6월), FnGuide(컨센서스 2026-10-08), One Key 추정
그래서 내년 이익을 낮게 본다
이 보고서는 두 가지를 다르게 본다. 홀드율이 평균(12.2%)으로 돌아온다고 봐서 2027년 수익이 +3.4% 느는 데 그치고, 급여와 기타비용은 지난 2년의 속도(6.7%, 2025년 인센티브 증가분 제외)로 는다고 본다. 그러면 2027년 영업이익은 1,304억원이다. 증권사 쪽이 맞으려면 하얏트 객실이 드롭액으로 이어져야 한다. 어느 쪽인지는 3분기 실적의 급여·기타비용과 4분기 드롭액에서 먼저 드러난다.
자료: 파라다이스, FnGuide 등, One Key 계산
가치평가: 순자산으로는 싸고, 차입을 넣으면 싸지 않다
목표주가 11,200원, 현재가와 +14.3% 차이
방식부터 골랐다. 이 회사는 분기 영업이익의 변동이 크고(최근 8개 분기 표준편차 ÷ 평균 37%), 감가상각이 영업이익의 61%이며, 순차입금이 늘고 있다. 그래서 후보를 셋 세웠다. 이익 변동이 큰 회사에 쓰는 P/B, 견주는 용도의 P/E, 감가상각과 차입이 큰 회사에 쓰는 EV/EBITDA다. 2024년 3분기부터 다섯 시점에 각 방식으로 목표주가를 내 1년 뒤 주가와 견줬다. 세 방식의 오차가 비슷했다(평균 절대 오차 38%~44%). 주가가 2025년에 두 배가 됐다가 2026년에 되돌린 구간이라 그렇다(표 8). 시험으로는 방식을 가를 수 없어 회사의 성격으로 골랐다. P/B와 EV/EBITDA의 평균이다. 주가는 주당순자산의 0.49배로 11개 분기 중앙값 0.82배보다 낮고(그림 7), 중앙값을 적용하면 16,501원이다. EV/EBITDA는 중앙값 8.2배에 2027년 EBITDA를 곱하고 2026년 말 순차입금과 비지배지분을 빼면 주당 8,589원이다. 두 값의 평균 12,545원을 적정가치로 두고, 목표주가는 현재가와의 차이를 절반만 좁힌 11,200원으로 둔다(표 7). P/E로 본 가치는 7,710원이다.
참고
주당순자산에는 토지 재평가분이 들어 있다. 증권사 목표주가 평균은 16,333원이다.
차입금이 는다
EV/EBITDA에는 2026년 말의 순차입금만 들어 있다. 그 뒤에 더 느는 것이 장충동 호텔 신축(투자금액 5,750억원, 2028년 10월까지)이다. 2026년 6월 말까지 들어간 돈은 686억원이고 남은 투자의 대부분을 차입 약정(5,500억원)으로 댄다. 영업에서 버는 돈으로 유지 투자와 배당을 대고 남는다고 봐도, 순차입금은 2026년 6월 말 6,207억원에서 2028년 말 9,697억원이 된다(표 6). 공사 기간의 이자는 자산으로 잡혀 2028년까지 손익에 들어오지 않고, 2029년부터 감가상각과 이자가 들어온다. 2028년 말 순차입금으로 바꿔 넣으면 EV/EBITDA로 본 가치는 주당 5,356원까지 내려간다. 순자산 배수가 낮게 거래되는 까닭 가운데 하나로 본다.
표 6. 순차입금: 장충동 호텔 투자가 끝날 때까지 (억원)
| 2025 | 2026.6 | 2026F | 2027F | 2028F | |
|---|---|---|---|---|---|
| 금융자산 | 8,257 | 7,093 | 7,468 | 7,910 | 8,397 |
| 차입금 | 10,093 | 11,342 | 12,369 | 14,423 | 16,135 |
| 리스부채 | 1,937 | 1,958 | 1,958 | 1,958 | 1,958 |
| 순차입금 | 3,773 | 6,207 | 6,860 | 8,471 | 9,697 |
| 순차입금 ÷ 자본총계 | 17.1% | 27.6% | 30.0% | 36.3% | 40.7% |
| 장충동 호텔 투자 누계 | 686 | 1,771 | 3,941 | 5,750 |
자료: 파라다이스 정기보고서·투자 공시, One Key 추정
표 7. 목표주가 산출 (원, 배)
| 항목 | 값 | 설명 |
|---|---|---|
| 과거 P/B 중앙값(범위) | 0.82배 (0.52~1.08) | 분기 말 주가 ÷ 주당순자산, 11개 분기 |
| 주당순자산(2026년 말 추정) | 20,243 | 지배주주 자본 ÷ 유통주식 수 |
| ① 순자산으로 본 가치 | 16,501 | P/B 중앙값 × 주당순자산 |
| 과거 EV/EBITDA 중앙값 | 8.2배 | (시가총액 + 순차입금 + 비지배지분) ÷ 최근 4개 분기 EBITDA |
| 2027년 EBITDA(추정) | 2,149억원 | 영업이익 + 감가상각 |
| 2026년 말 순차입금 + 비지배지분 | 9,987억원 | 리스부채 제외 |
| ② EV/EBITDA로 본 가치 | 8,589 | (배수 × EBITDA − 순차입금 − 비지배지분) ÷ 주식 수 |
| 적정가치 | 12,545 | ①과 ②의 평균 |
| 기준일 종가 | 9,800 | |
| 12개월 목표주가 | 11,200 | 현재가와 적정가치 차이의 절반만 좁힘 |
| 상승여력 | +14.3% | |
| 참고: 이익으로 본 가치(P/E) | 7,710 | P/E 중앙값 16.2배 × 2027년 주당순이익 475원 |
자료: 야후 파이낸스, 파라다이스, One Key 추정
표 8. 가치평가 방식을 과거 다섯 시점에 돌려 본 결과 (1년 뒤 주가와의 차이)
| 방식 | 평균 절대 오차 |
|---|---|
| P/B | 38.4% |
| P/E | 43.7% |
| EV/EBITDA | 39.2% |
| P/B·P/E 평균 | 41.0% |
| P/B·EV/EBITDA 평균(채택) | 38.8% |
자료: 야후 파이낸스, 파라다이스 IR 자료, One Key 계산. 2024년 3분기~2025년 3분기 말에 낸 목표주가를 1년 뒤 주가와 견줌
자료: 야후 파이낸스, 파라다이스, One Key 계산
위험과 확인: 무엇이 나오면 의견이 바뀌나
표 9. 2027년 영업이익 민감도 (억원)
| 무엇이 | 2027년 영업이익 |
|---|---|
| 고정비(급여 + 기타비용) 증가율 1%p 오름 | −67 |
| 드롭액 증가율 1%p 오름 | 68 |
| 카지노 순매출 ÷ 드롭액 0.1%p 오름 | 60 |
자료: One Key 추정
표 10. 연간 실적과 추정 (억원, 원)
| 2024 | 2025 | 2026F | 2027F | 2028F | |
|---|---|---|---|---|---|
| 수익 | 10,721 | 11,499 | 12,884 | 13,319 | 14,117 |
| 전년 대비 | – | +7.3% | +12.0% | +3.4% | +6.0% |
| 카지노 순매출 | 8,196 | 8,990 | 9,848 | 10,208 | 11,009 |
| 카지노 밖 매출 | 2,525 | 2,509 | 3,036 | 3,111 | 3,108 |
| 테이블 드롭액 | 68,684 | 71,497 | 77,343 | 83,410 | 89,953 |
| 영업이익 | 1,361 | 1,558 | 1,495 | 1,304 | 1,336 |
| 영업이익률 | 12.7% | 13.6% | 11.6% | 9.8% | 9.5% |
| 지배주주순이익 | 756 | 944 | 591 | 417 | 434 |
| 주당순이익(원) | 861 | 1,075 | 673 | 475 | 494 |
자료: 파라다이스, One Key 추정
확인할 날
10월 카지노 매출 공시(11월 초), 3분기 실적(11월 초~중순)의 순서로 확인한다. 3분기 실적에서는 영업이익보다 급여와 기타비용을 먼저 본다. 추정은 실제가 나오면 채점해 공개한다.
기업 개요
파라다이스는 외국인 전용 카지노 네 곳(서울 워커힐, 인천 파라다이스시티, 부산, 제주)과 호텔을 운영한다. 인천 파라다이스시티는 일본 세가사미와 함께 세운 파라다이스세가사미가 운영하며 연결 수익의 절반쯤이다. 2026년 2분기 기준 테이블 373대, 슬롯머신 924대를 두고 있다(반기보고서). 달마다 카지노 매출과 테이블 드롭액을 공시한다.
작성 방법과 고지. 이 자료는 One Key가 공개된 자료로 쓴 개인 리서치다. 자료를 모으고 계산을 정리하고 글을 쓰는 데 AI 도구를 썼다. 숫자의 근거와 계산은 모델 엑셀에 남겼다. 그림은 모델 안의 엑셀 차트다. 컨센서스는 견주는 데에만 썼고 추정에는 쓰지 않았다.
자료: DART 사업보고서·분기보고서·반기보고서, 파라다이스 월 영업실적 공시·IR 자료(Monthly IR Pack, 분기 실적자료), FnGuide, 야후 파이낸스.
투자를 권하는 글이 아니며, 투자 판단과 그 결과의 책임은 투자자에게 있다.
작성과 고지
작성 이원기. 개인이 공부 목적으로 쓴 리포트이며 어느 금융회사의 의견도 아닙니다. 대가를 받고 쓰지 않았고, 투자 권유가 아닙니다.
투자의견 기준(12개월): 상승여력 +15% 이상 매수, −15% 아래 매도, 그 사이 중립. 목표주가는 작성자의 실적 추정에 목표 배수를 곱해 구합니다(방법론).
이 리포트의 추정은 실제 실적이 나오면 추정 채점표에서 그때의 컨센서스와 함께 채점하고, 의견을 바꾸면 의견 장부에 남깁니다.
자료: 회사 공시(DART)·IR 자료, 통계청·관세청 등 공공 통계, 일별 종가. 컨센서스는 견주는 데에만 썼습니다.