한눈에 보는 기아: 3분기는 판매보증비가, 내년은 환율이 이익을 깎는다
매출의 82%가 해외인 완성차 회사다. 3분기 영업이익 2.0조원 추정(컨센서스 2.5조원). 3분기 결산의 판매보증비를 최근 3년 평균인 매출의 4.7%로 넣었고, 품질 관련 금액이 나오지 않으면 2.6조원이다. 평균환율이 내린 몫은 달러·유로·그 밖 통화로 나눠 넣었다. 2027년 영업이익 5.7조원(컨센서스 10.7조원). 12개월 선행 추정 주당순이익에 시장이 치른 선행 배수 4.9배를 곱한 목표주가 73,200원(현재가 106,800원), 의견 매도.
한눈에
무엇을 하는 회사인가
현대자동차그룹의 완성차 회사다. 2025년에 313만대를 팔아 매출 114.1조원, 영업이익 9.1조원을 냈다. 매출의 82%가 해외이고 국내공장에서 만들어 내보내는 몫이 커서 환율과 미국 관세가 이익을 가른다.
지금 어디에 있나
영업이익은 2024년 12.7조원에서 2025년 9.1조원으로 줄었다. 2025년 4월부터 미국 관세가 붙어 그해에만 3조 420억원이 나갔다. 관세와 외화환산을 빼고 보면 영업이익률은 여섯 분기 동안 9.4%~11.1%였다. 올해 1~9월 도매는 전년보다 4.5% 늘었다. 주가는 올해 −12%로 KOSPI(+57%)보다 크게 낮다.
의견
투자의견은 매도, 목표주가는 73,200원이다(기준일 주가 106,800원, 차이 −31.5%). 12개월 선행 추정 주당순이익 14,843원(컨센서스 22,329원)에 시장이 최근 8개 분기에 실제로 치른 선행 배수 4.93배를 곱했다. 최근 4개 분기 평균 배수(5.89배)로는 87,426원이고, 두 값 모두 의견 기준의 아래쪽이다. 지금 주가는 컨센서스 선행 주당순이익의 4.78배로 그 평균과 같은 수준이다. 그래서 목표주가와 주가의 차이는 배수가 아니라 이익 추정에서 나온다.
표 1. 연간 실적과 추정 (억원, 원)
| 2024 | 2025 | 2026F | 2027F | 2028F | |
|---|---|---|---|---|---|
| 도매(만대) | 308.3 | 313.2 | 327.3 | 334.0 | 340.8 |
| 매출액 | 1,074,490 | 1,141,420 | 1,223,971 | 1,181,902 | 1,206,066 |
| 조정 영업이익 | 132,980 | 118,229 | 113,739 | 105,499 | 103,627 |
| 조정 영업이익률 | 12.4% | 10.4% | 9.3% | 8.4% | 8.1% |
| 관세 | 0 | 30,420 | 31,803 | 30,392 | 29,558 |
| 외화환산 | 0 | +2,981 | +2,778 | 0 | 0 |
| 환율(한 해 단위) | −18,260 | −18,633 | |||
| 영업이익 | 126,670 | 90,790 | 84,714 | 56,847 | 55,435 |
| 영업이익률 | 11.8% | 8.0% | 6.9% | 4.8% | 4.6% |
| 당기순이익 | 97,750 | 75,570 | 73,708 | 52,694 | 51,667 |
| 주당순이익(원) | 25,038 | 19,356 | 18,879 | 13,497 | 13,234 |
| 주당 배당금(원) | 6,500 | 6,800 | 6,800 | 6,800 | 6,800 |
| 주당순자산(원) | 143,005 | 156,726 | 173,919 | 180,616 | 187,050 |
| 자기자본이익률 | 19.1% | 12.9% | 11.4% | 7.6% | 7.2% |
| 원/달러 평균 | 1,364 | 1,423 | 1,435 | 1,351 | 1,351 |
| 원/유로 평균 | 1,475 | 1,607 | 1,654 | 1,520 | 1,520 |
자료: 기아 분기 경영실적 자료, 정기보고서, One Key 추정. 주당 값은 상장주식수로 나눈 값
산업과 매출·비용의 뼈대
산업: 관세와 전기차 가격 경쟁
완성차는 차를 만들어 지역별 판매법인과 딜러에 넘기는 사업이고, 이익은 물량, 대당 가격(인센티브를 뺀 값), 환율, 재료비에서 갈린다. 지금 산업을 움직이는 것은 둘이다. 미국은 2025년 4월 3일부터 한국산 자동차에 25%를 매겼고 11월 1일부터 15%로 내렸다. 유럽에서는 전기차 가격 경쟁이 세졌다. 기아의 유럽 소매에서 전기차 비중은 1분기 21%, 2분기 26%, 7~8월 30%로 오르고 있고, 회사는 2분기에 서유럽의 경쟁 심화로 인센티브가 늘었다고 밝혔다. 기아의 자기자본이익률(11.4%)은 일본 완성차 평균(8.0%)보다 높고 P/B(0.64배)는 일본 평균(0.86배)보다 낮다.
매출: 대수 × 대당 매출, 지역마다 값이 다르다
매출은 도매 대수와 대당 매출의 곱이다. 2분기 매출에서 미국 법인이 37%, 유럽 법인이 22%를 차지한다. 대당 매출은 미국 5,397만원, 유럽 4,297만원으로 다르다. 3분기 도매는 84.7만대로 1년 전보다 7.9% 늘었다. 7~8월 현지판매로 보면 3분기에 미국은 2분기보다 +7.0%, 유럽은 −10.4%다.
비용: 따로 봐야 하는 줄이 다섯이다
영업이익에는 성격이 다른 줄이 섞여 있다. 미국 관세(2분기 8,140억원), 판매보증비(2분기 매출의 2.5%, 2025년 3분기 5.4%), 판매보증충당부채를 분기 말 환율로 다시 잰 외화환산(2분기 −802억원), 인센티브(2분기 전년 대비 −7,230억원), 그리고 평균환율이다(회사가 밝힌 환율 효과는 2분기 전년 대비 6,690억원). 회사는 분기 실적 자료와 정기보고서 주석에서 이 줄들의 금액을 밝힌다. 아래 표는 관세와 외화환산을 뺀 조정 영업이익률과 판매보증비 비율을 분기별로 보인 것이다.
표 2. 드러난 영업이익과 조정 영업이익 (억원)
| 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | |
|---|---|---|---|---|---|---|
| 매출액 | 280,180 | 293,500 | 286,860 | 280,880 | 295,020 | 330,370 |
| 영업이익 | 30,090 | 27,650 | 14,620 | 18,430 | 22,050 | 26,290 |
| 영업이익률 | 10.7% | 9.4% | 5.1% | 6.6% | 7.5% | 8.0% |
| + 미국 관세 영향 | 7,860 | 12,340 | 10,220 | 7,550 | 8,140 | |
| 외화환산(+ 이익. 조정 영업이익에서는 뺀다) | +66 | +2,915 | – | – | −2,557 | −802 |
| 조정 영업이익 | 30,024 | 32,595 | 26,960 | 28,650 | 32,157 | 35,232 |
| 조정 영업이익률 | 10.7% | 11.1% | 9.4% | 10.2% | 10.9% | 10.7% |
| 판매보증비(외화환산 제외) ÷ 매출액 | 2.7% | 3.4% | 5.4% | 3.9% | 3.2% | 2.5% |
자료: 기아 분기 경영실적 자료, 정기보고서 판관비 주석, One Key 계산. 외화환산은 회사가 금액을 적은 분기만(–는 적지 않은 분기)
3분기: 영업이익 2.0조원, 결산의 판매보증비가 가른다
3분기 영업이익은 판매 대수로 낸 매출에 직전 네 분기의 이익률을 곱하고 관세와 판매보증비를 따로 빼고, 평균환율의 변화를 통화별 환노출로 넣어서 냈다. 판매보증비를 따로 보는 까닭은 3분기에 있다. 2018~2025년 8개 연도 가운데 7개 연도에 3분기의 판매보증비 비율이 그 해에서 가장 높았다. 3분기 결산 때 품질 관련 금액을 따로 쌓은 해가 많았기 때문이다(2022년 1조 5,440억원, 2023년 3,910억원, 2024년 6,310억원).
표 3. 3분기 영업이익을 쌓은 순서 (억원)
| 줄 | 값 | 어떻게 |
|---|---|---|
| 판매 대수로 낸 매출 | 328,845 | 2분기 매출 330,370 × 도매 변화(−0.5%) |
| × 관세와 판매보증비를 빼기 전 영업이익률 | 14.0% | 직전 네 분기(2025년 3분기~2026년 2분기) 평균 |
| = 관세와 판매보증비를 빼기 전 영업이익 | 46,101 | |
| − 미국 관세 | −8,300 | 미국행 수출 대수 × 15% × 2분기에 회사가 밝힌 값의 비율 |
| − 판매보증비 | −15,562 | 매출의 4.73%. 3분기의 최근 3년(2023~2025년) 평균 비율 |
| + 판매보증충당부채 외화환산 | +5,484 | 6월 말 충당부채 × 분기 말 원/달러 변화(−11.9%) × 환율에 묶인 몫(50%) |
| + 인센티브·재료비 증감 | −4,519 | 2분기의 전년 대비 증감 −7,230 가운데 네 분기 평균 이익률에 아직 들어가지 않은 몫(62.5%) |
| + 평균환율(달러·그 밖 통화·유로) | −2,720 | 통화별 환노출 × 환율 변화 × 영업이익에 닿는 몫(0.56). 3분기 평균은 2분기보다 원/달러 −5.2%, 원/유로 −6.2% |
| = 영업이익 | 20,484 | 컨센서스 25,023 |
| 3분기 결산에서 품질 관련 금액이 나오지 않을 때 | 25,908 | 판매보증비가 매출의 3.08%(3분기가 아닌 분기들의 최근 3년 평균)일 때 |
| 참고: 매출액 추정 | 314,707 | 판매 대수로 낸 매출에 평균환율 변화(−5.2%)를 넣은 값. 컨센서스 316,710 |
자료: 기아 분기 경영실적 자료, 월 판매 공시, 정기보고서(판매비와관리비 주석), 한국은행 ECOS, One Key 추정
판매보증비를 3분기의 최근 3년 평균인 매출의 4.7%로 넣으면 영업이익은 20,484억원이다. 컨센서스(25,023억원)보다 18% 적다. 품질 관련 금액이 나오지 않아 3분기가 아닌 분기의 평균(3.1%)에 그치면 25,908억원이다. 컨센서스는 두 값 사이에 있다. 분기 말 원/달러가 6월 말 1,542원에서 9월 말 1,358원으로 내려 충당부채 외화환산은 5,484억원 이익으로 추정한다. 인센티브는 회사가 7월 실적 설명회에서 유럽의 수준이 하반기에도 2분기와 같다고 밝혀, 2분기의 전년 대비 증감이 이어진다고 봤다. 3분기 평균환율은 2분기보다 원/달러가 −5.2%, 원/유로가 −6.2%여서 평균환율 항이 −2,720억원이다. 4분기는 같은 식으로 15,890억원이다.
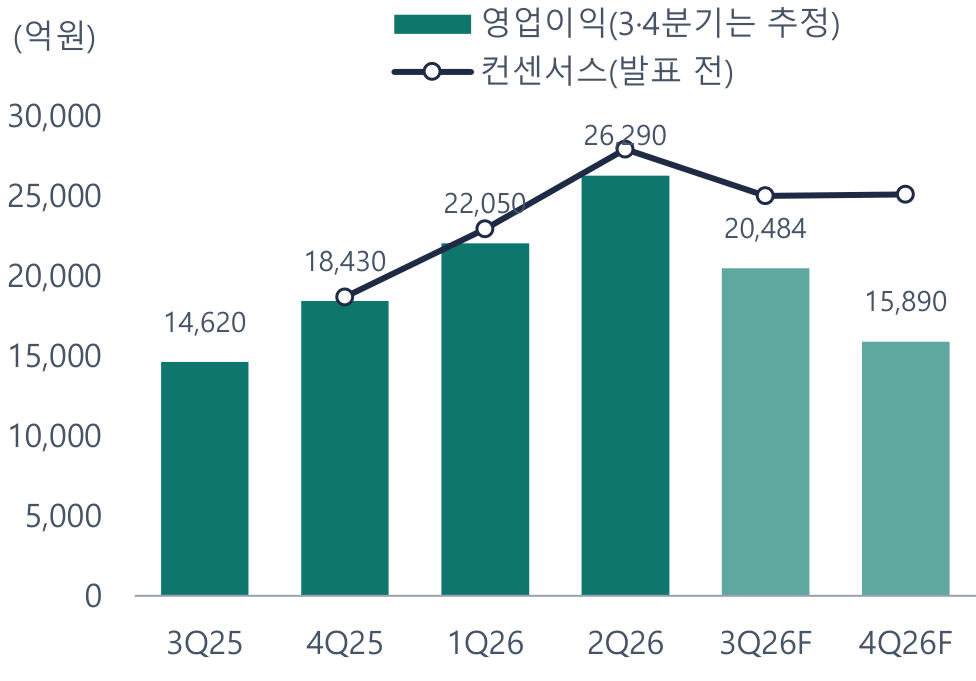
자료: 기아 분기 경영실적 자료, FnGuide, One Key 추정
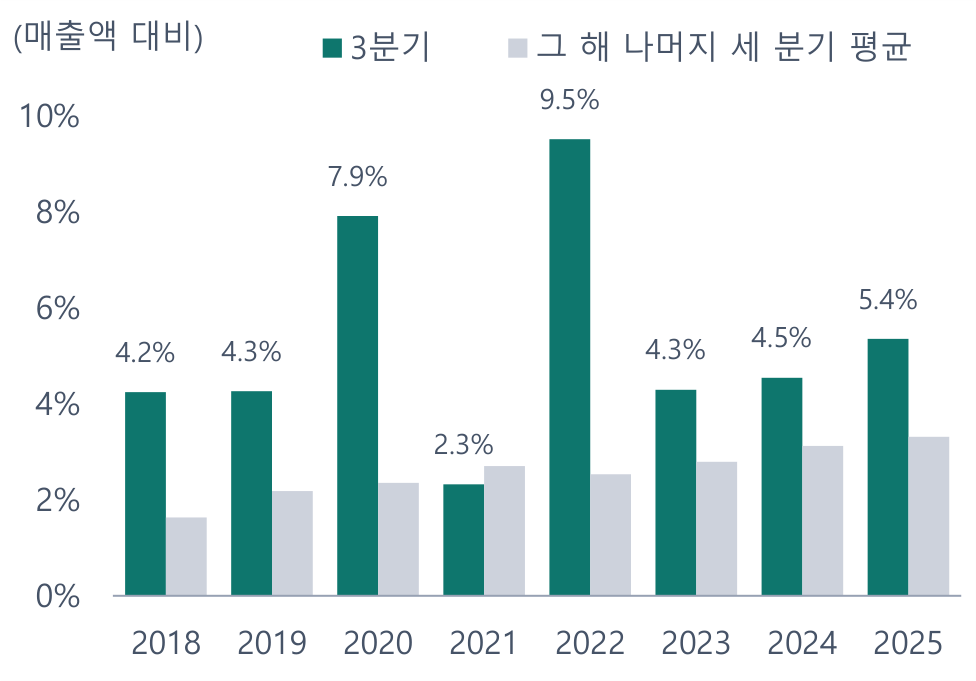
자료: 기아 정기보고서(연결 주석의 판매비와관리비, 손익계산서), One Key 계산
내년: 원화 강세가 이어지면 컨센서스보다 적다
환율이 이익에 닿는 크기는 통화별로 쌓았다. 본사의 수출 매출과 해외 법인의 이익을 미국 달러, 유로, 그 밖 통화로 나누면 2026년 환노출은 50.7조원이다. 회사가 분기마다 밝힌 환율 효과는 이 값에 환율 변화를 곱한 것의 56%였다(직전 네 분기). 원/달러와 원/유로가 10월 초 수준(1,351원, 1,520원)에 머물면 2026년 평균(1,435원, 1,654원)보다 낮아 환율 줄이 −18,260억원이고 2027년 영업이익은 56,847억원이다. 컨센서스(107,034억원)보다 47% 적다. 두 환율이 2026년 평균으로 돌아가면 75,107억원이다.
표 4. 통화별 환노출과 2027년 환율 줄 (억원)
| 미국 달러 | 그 밖 통화 | 유로 | 합계 | |
|---|---|---|---|---|
| 본사의 차량 수출 매출(2025년) | 142,091 | 111,787 | 92,828 | 346,705 |
| 본사의 제품 외 기타 수출 매출(2025년) | 41,284 | 32,479 | 26,971 | 100,734 |
| 본사 밖 영업이익(2025년. 연결 − 별도) | 15,567 | 6,604 | 9,070 | 31,241 |
| 환노출(2025년) | 198,942 | 150,870 | 128,868 | 478,680 |
| 환노출(2026년 추정) | 202,464 | 166,903 | 137,955 | 507,323 |
| × 2027년 평균환율 가정의 2026년 평균 대비 | −5.9% | −5.9% | −8.1% | |
| × 환율이 영업이익에 닿는 몫 | 0.56 | 0.56 | 0.56 | |
| = 2027년 환율 줄 | −6,599 | −5,440 | −6,221 | −18,260 |
자료: 기아 사업보고서(별도 매출현황, 지역별 매출, 연결·별도 손익계산서), IR 월별 지역별수출실적, 분기 경영실적 자료, 한국은행 ECOS, One Key 계산. 차량 수출은 행선지 대수의 몫으로, 본사 밖 영업이익은 지역별 순매출의 몫으로 나눴다. 그 밖 통화는 원/달러를 따라 움직인다고 봤다
IMF 세계경제전망(2026년 10월)의 값(원/달러 1,402원)을 넣으면 2027년 영업이익은 68,993억원, 금리 차로 계산한 선도환율(1,342원)에서는 55,774억원이다.
표 5. 2027년 환율: 이 보고서의 가정과 밖의 값, 그 값에서의 영업이익 (원, 억원)
| 원/달러 | 원/유로 | 2027년 영업이익 | 가정 대비 | |
|---|---|---|---|---|
| 이 보고서의 가정: 10월 초 수준이 이어진다 | 1,351 | 1,520 | 56,847 | |
| IMF 세계경제전망(2026년 10월)의 값 | 1,402 | 1,626 | 68,993 | +21.4% |
| 선도환율(금리 차로 계산) | 1,342 | 1,525 | 55,774 | −1.9% |
| 2026년 9월 평균이 이어진다 | 1,356 | 1,570 | 59,819 | +5.2% |
| 2026년 평균이 이어진다 | 1,435 | 1,654 | 75,107 | +32.1% |
자료: IMF World Economic Outlook(2026년 10월. 한국·독일의 명목 GDP를 국내통화와 달러로 나눈 값), 한국은행 ECOS, 미 재무부, ECB, One Key 계산. IMF의 값은 실질실효환율이 기준 기간 수준에서 변하지 않는다는 가정에서 나온다. 선도환율은 통안증권 1년과 미국·유로 지역 국채 1년 금리의 차이로 2027년 한가운데까지 계산했다. 영업이익은 환율 줄만 바꾼 값
표 6. 컨센서스와 나란히 (억원, 원)
| One Key | 컨센서스 | 차이 | |
|---|---|---|---|
| 3분기 영업이익 | 20,484 | 25,023 | −18.1% |
| 4분기 영업이익 | 15,890 | 25,090 | −36.7% |
| 2026년 영업이익 | 84,714 | 98,556 | −14.0% |
| 2027년 영업이익 | 56,847 | 107,034 | −46.9% |
| 2028년 영업이익 | 55,435 | 117,099 | −52.7% |
| 3분기 매출액 | 314,707 | 316,710 | −0.6% |
| 2027년 주당순이익(원) | 13,497 | 22,747 | −40.7% |
| 목표주가(원) | 73,200 | 205,000 | −64.3% |
자료: FnGuide(2026-10-08 기준), One Key 추정
컨센서스보다 낮게 본 까닭은 셋이다. 3분기에는 판매보증비를 같은 분기의 과거 비율로 따로 넣었다. 인센티브는 회사가 밝힌 2분기의 증감이 이어진다고 봤다. 2027년에는 지금의 원/달러와 원/유로를 통화별 환노출에 넣었고, 조정 영업이익률은 가격·인센티브, 판매보증비, 인건비, 상각비 줄을 더해 8.4%로 봤다(2026년 9.3%).
가치평가: 목표주가 73,200원
목표주가는 12개월 선행 추정 주당순이익에 시장이 기아에 실제로 치른 선행 배수를 곱했다. 증권사 보고서는 해외 완성차 평균 배수에 할증이나 할인을 주는 방식을 많이 쓰고, 그 꼴로 내면 149,013원이다. 증권사 목표주가에 든 배수는 9.5배이고 시장이 최근 8개 분기에 치른 배수는 4.9배다. 최근 4개 분기 평균 배수(5.89배)를 쓰면 87,426원이다. P/B는 0.64배로 지난 20개 분기의 낮은 쪽이고, 2026년 결산 추정 배당수익률은 6.4%, 순현금은 시가총액의 51%다. 장부가와 배당은 주가를 받치는 쪽이다.
표 7. 목표주가 산출 (원, 배)
| 항목 | 값 | 설명 |
|---|---|---|
| 2026년 추정 주당순이익 | 18,879 | |
| 2027년 추정 주당순이익 | 13,497 | 컨센서스 22,747원 |
| 12개월 선행 추정 주당순이익 | 14,843 | 2026년 × 25% + 2027년 × 75%. 컨센서스 22,329원 |
| ① 최근 8개 분기 평균 배수 4.93배 | 73,178 | 2024년 12월~2026년 9월. 12개월 선행 추정 주당순이익 × 배수. 기준일 종가 대비 −31.5% |
| ② 최근 4개 분기 평균 배수 5.89배 | 87,426 | 2025년 12월~2026년 9월. 같은 식. 기준일 종가 대비 −18.1% |
| 배수의 정의 | 분기 말 주가 ÷ 그때의 컨센서스 12개월 선행 주당순이익 | |
| 12개월 목표주가 | 73,200 | ①을 백원 단위로 맞춘 값 |
| 기준일 종가 | 106,800 | 목표주가와의 차이 −31.5% |
| 의견 | 매도 | 12개월 상승여력 +15% 이상 매수, −15% 아래 매도, 그 사이 중립. ①과 ② 모두 아래쪽 경계보다 낮다 |
| 견줌: 같은 배수 × 컨센서스 선행 주당순이익 | 110,087 | 지금 주가는 컨센서스 12개월 선행 주당순이익의 4.78배, 이 보고서 추정의 7.20배 |
| 견줌: 목표주가 ÷ 주당순자산(2026년 말 추정) | 0.42배 | 지난 20개 분기 P/B의 범위는 0.61~1.09배 |
| 견줌: 목표주가에서의 배당수익률 | 9.3% | 2026년 결산 추정 배당 기준 |
자료: 한국거래소, 기아, FnGuide, 증권사 보고서의 추정 주당순이익 평균(One Key 집계), One Key 추정
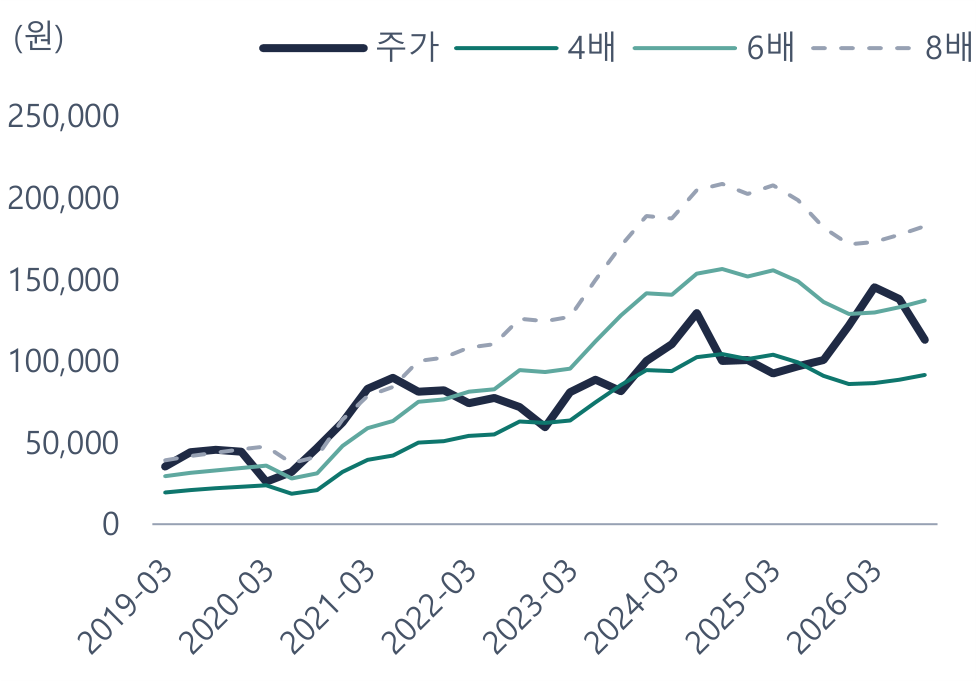
자료: 한국거래소, 증권사 보고서의 추정 주당순이익 평균(One Key 집계), One Key 계산
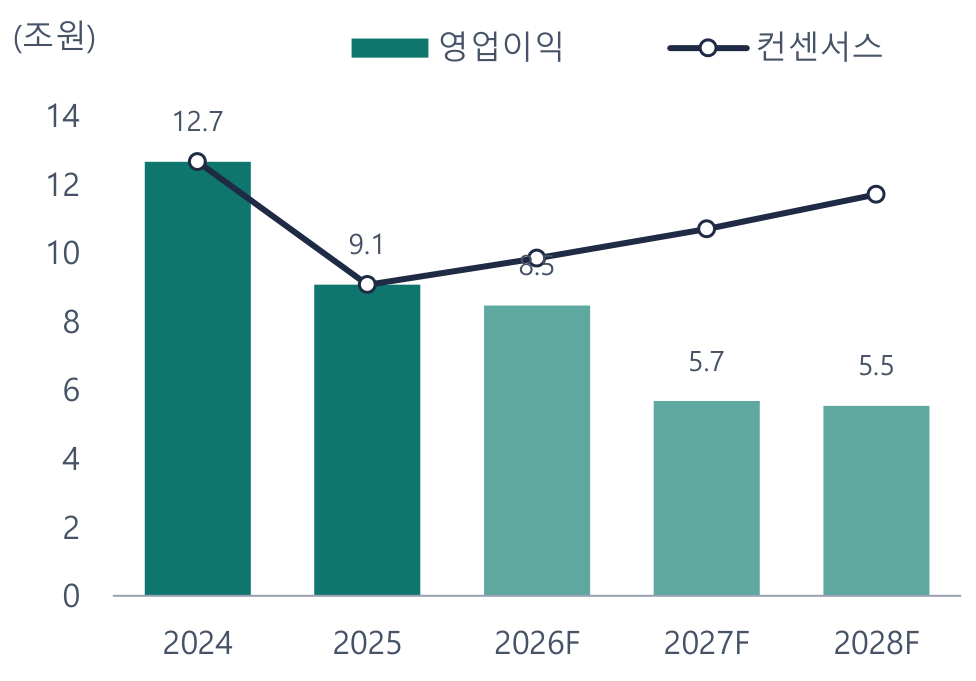
자료: 기아, FnGuide, One Key 추정
핵심 변수와 3분기 실적에서 볼 것
표 8. 핵심 변수: 지금 값, 닿는 곳, 민감도, 확인할 자료와 때
| 변수 | 지금 값 | 닿는 곳 | 민감도 | 확인할 자료와 때 |
|---|---|---|---|---|
| 3분기 판매보증비 ÷ 매출액 | 추정 4.7%(3분기가 아닌 분기 3.1%) | 3분기 영업이익 | 1%p에 3,288억원 | 3분기 실적(10월 하순)의 품질비용 설명, 분기보고서의 판매비와관리비 주석(11월) |
| 분기 말 원/달러 | 9월 말 1,358원(6월 말 1,542원) | 판매보증충당부채 외화환산(3분기 +5,484억원) | 1원에 30억원 | 한국은행 ECOS(매일), 12월 말 환율 |
| 원/달러·원/유로 평균 | 3분기 1,423원·−0원. 2027년 가정 1,351원·1,520원(2026년 평균 1,435원·1,654원) | 3·4분기와 2027년 영업이익 | 2027년: 원/달러 10원에 1,431억원, 원/유로 10원에 464억원 | 한국은행 ECOS(매일), 회사 증감 분석의 환율 효과, 1월 회사 사업계획의 계획 환율 |
| 미국 관세 | 세율 15%, 3분기 8,300억원 | 분기·연간 영업이익 | 2027년: 없어지면 +30,392억원, 25%로 돌아가면 −20,261억원 | 분기 실적의 관세 영향, IR 월별 미국행 수출 대수 |
| 유럽 인센티브·가격 | 2분기 전년 대비 −7,230억원 | 3분기 영업이익(−4,519억원 반영) | 2분기 수준의 증감이 이어진다고 봄 | 분기 실적의 영업이익 증감 분석(인센티브·가격 줄), 실적 설명회 |
| 믹스(전기차 비중) | 유럽 소매의 전기차 비중 2분기 25.8% → 7~8월 29.9% | 조정 영업이익률 | 2027년: 1%p에 12,490억원 | IR 월별 판매(차종·지역), 증감 분석의 믹스 줄 |
자료: 기아, 한국은행 ECOS, One Key 추정
확인할 날은 3분기 실적(10월 하순)이다. 먼저 판매보증비 ÷ 매출액을 본다. 회사가 품질비용을 따로 설명하는지, 외화환산을 뺀 판매보증비가 매출의 4.7%에 가까운지 3.1%에 가까운지다. 다음으로 회사가 밝히는 외화환산이 5,484억원 안팎인지, 관세 영향이 8,300억원 안팎인지, 증감 분석의 인센티브·가격 줄이 2분기(−7,230억원)보다 줄었는지를 본다. 판매보증비가 2025년 3분기(매출의 5.4%)처럼 나오면 영업이익은 추정보다 2,039억원쯤 적다.
작성 방법과 고지. 이 자료는 One Key가 공개된 자료로 쓴 개인 리서치다. 자료를 모으고 계산을 정리하고 글을 쓰는 데 AI 도구를 썼다. 숫자의 근거와 계산은 모델 엑셀에 남겼다. 그림은 엑셀 차트다. 컨센서스는 견주는 데에만 썼고 추정에는 쓰지 않았다. 과거 분기에 돌린 결과는 과거 시험이다. 투자 권유가 아니다. 자세한 근거는 같은 날 쓴 정식 보고서에 있다.
작성과 고지
작성 이원기. 개인이 공부 목적으로 쓴 리포트이며 어느 금융회사의 의견도 아닙니다. 대가를 받고 쓰지 않았고, 투자 권유가 아닙니다.
투자의견 기준(12개월): 상승여력 +15% 이상 매수, −15% 아래 매도, 그 사이 중립. 목표주가는 작성자의 실적 추정에 목표 배수를 곱해 구합니다(방법론).
이 리포트의 추정은 실제 실적이 나오면 추정 채점표에서 그때의 컨센서스와 함께 채점하고, 의견을 바꾸면 의견 장부에 남깁니다.
자료: 회사 공시(DART)·IR 자료, 통계청·관세청 등 공공 통계, 일별 종가. 컨센서스는 견주는 데에만 썼습니다.