3분기는 판매보증비가, 내년은 환율이 이익을 깎는다
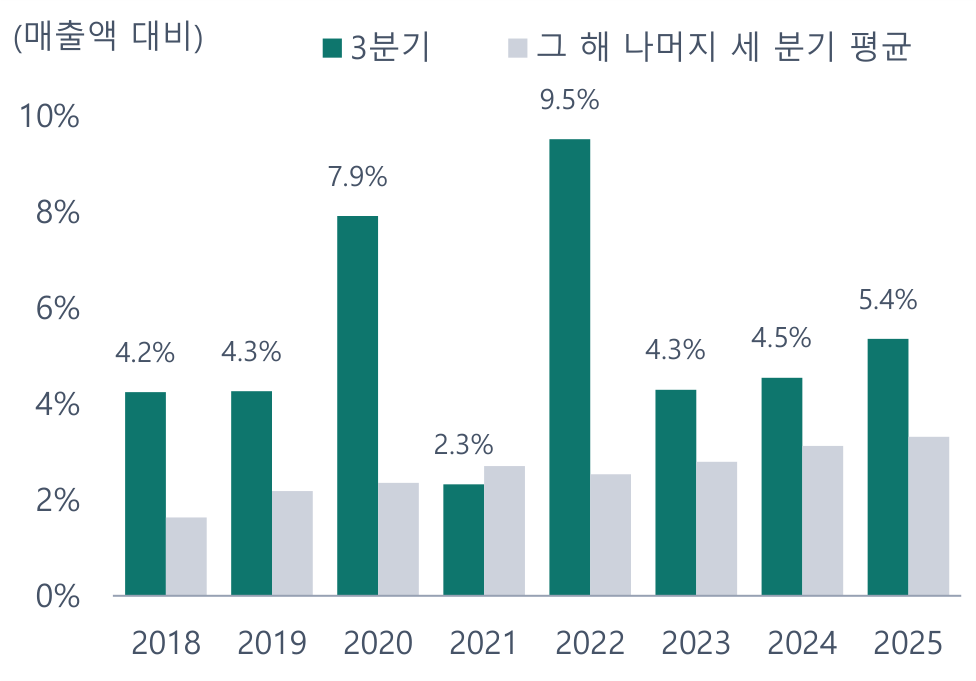
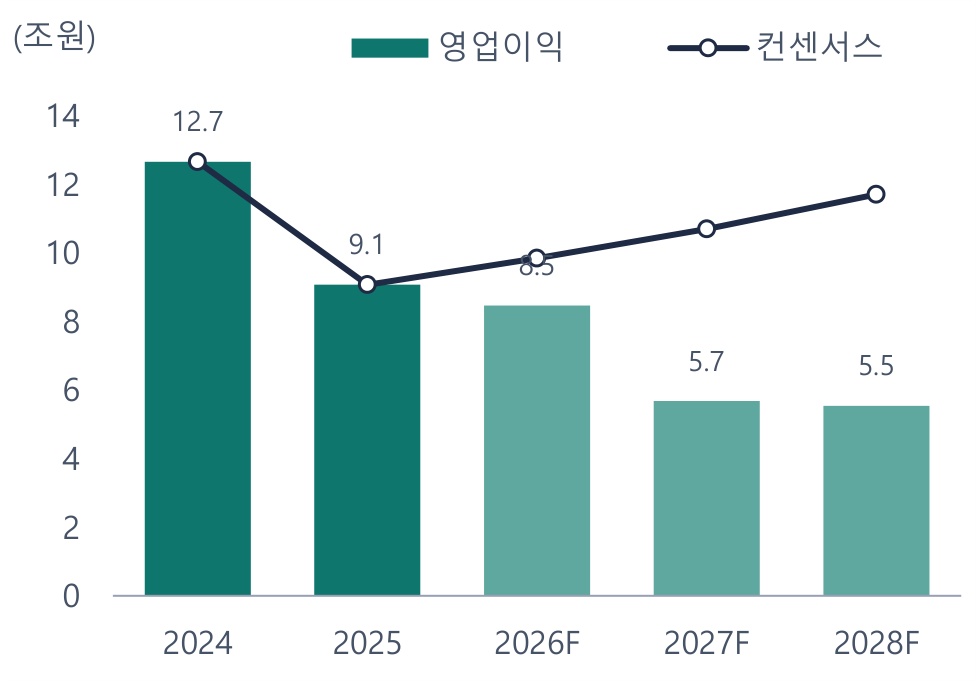
3분기 영업이익을 2.0조원으로 추정한다. 컨센서스 2.5조원보다 18% 적다. 2018~2025년 8개 연도 가운데 7개 연도에 3분기의 판매보증비 비율이 그 해에서 가장 높았고, 그 최근 3년 평균(매출의 4.7%)을 넣었다. 3분기 평균환율이 2분기보다 내린 몫(−2,720억원)은 달러·유로·그 밖 통화로 나눠 넣었다. 3분기 결산에 품질 관련 금액이 나오지 않으면 2.6조원이다. 원/달러와 원/유로가 10월 초 수준에 머물면 2027년 영업이익은 5.7조원으로 컨센서스 10.7조원보다 적다. 12개월 선행 추정 주당순이익 14,843원에 시장이 최근 8개 분기에 치른 선행 배수 4.9배를 곱한 목표주가는 73,200원으로 현재가보다 31% 낮고, 의견은 매도다.
매도, 목표주가 73,200원 (기준일 2026-10-08 주가 106,800원, 차이 −31.5%)
- 3분기 영업이익을 20,484억원으로 추정한다. 컨센서스(25,023억원)보다 18% 적다. 판매 대수로 낸 매출에 최근 네 분기의 이익률을 곱하고 미국 관세와 판매보증비를 따로 뺐다. 평균환율이 내린 몫(−2,720억원)은 통화별 환노출로 따로 넣었다. 2018~2025년 8개 연도 가운데 7개 연도에 3분기의 판매보증비 비율이 그 해에서 가장 높았다. 3분기 결산 때 품질 관련 금액을 따로 쌓은 해가 많아서다. 그래서 판매보증비를 3분기의 최근 3년 평균인 매출의 4.7%로 넣었다. 품질 관련 금액이 나오지 않아 3분기가 아닌 분기의 평균(3.1%)에 그치면 영업이익은 25,908억원이다. 컨센서스는 두 값 사이에 있다.
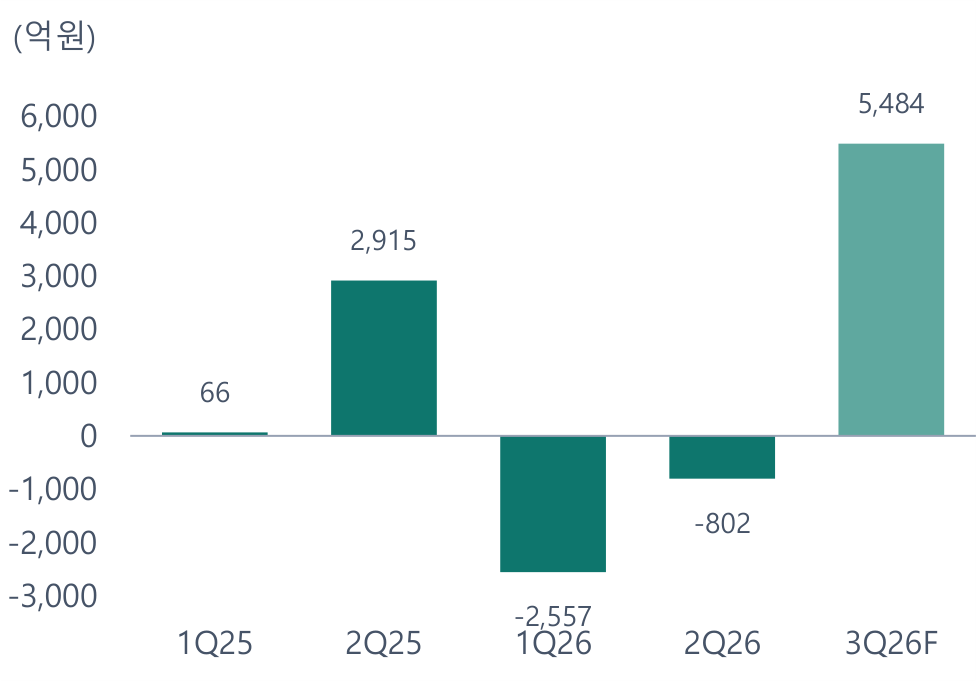
- 9월 말 원/달러는 1,358원으로 6월 말(1,542원)보다 12% 낮다. 외화로 잡힌 판매보증충당부채의 원화 값이 줄어 3분기에 5,484억원의 이익이 생긴다고 추정한다(2분기는 −802억원). 반대쪽에 인센티브가 있다. 회사가 밝힌 영업이익 증감 분석에서 인센티브·가격은 2분기에 1년 전보다 7,230억원 나빴고, 회사는 7월 실적 설명회에서 유럽의 인센티브가 하반기에도 2분기 수준이라고 밝혔다. 유럽 소매의 전기차 비중은 2분기 26%에서 7~8월 30%로 올랐다. 미국 관세 영향은 8,300억원으로 2분기(8,140억원)와 비슷하다.
- 원/달러와 원/유로가 10월 초 수준(1,351원, 1,520원)에 머물면 2026년 평균(1,435원, 1,654원)보다 낮다. 통화별 환노출에 이 변화를 곱한 환율 줄이 −18,260억원이고 2027년 영업이익은 5.7조원이다. 컨센서스(10.7조원)보다 47% 적다. 목표주가는 12개월 선행 추정 주당순이익 14,843원(컨센서스 22,329원)에 시장이 최근 8개 분기에 실제로 치른 선행 배수 4.93배를 곱한 73,200원이다. 지금 주가는 컨센서스 선행 주당순이익의 4.78배로 그 평균과 같은 수준이다. 그래서 목표주가와 주가의 차이는 배수가 아니라 이익 추정에서 나온다. 목표주가는 현재가보다 31% 낮고 의견은 매도다.
더 높게 볼 조건. ① 3분기 결산에 품질 관련 금액이 나오지 않는다(영업이익 2.6조원). ② 원/달러와 원/유로가 2026년 평균으로 돌아간다(2027년 영업이익 7.5조원). ③ 미국 관세가 더 내린다(지금 분기 8,300억원).
더 낮게 볼 조건. ① 3분기 판매보증비가 2025년 3분기(매출의 5.4%)나 2022년 3분기(9.5%)처럼 나온다(1%p에 3,288억원). ② 유럽 인센티브가 2분기보다 늘어난다. ③ 원화가 더 강해진다(한 해 영업이익이 원/달러 10원에 1,431억원, 원/유로 10원에 464억원).
가치평가: 12개월 선행 추정 주당순이익에 시장이 실제로 치른 배수를 곱한다
목표주가 73,200원, 의견 매도
목표주가는 12개월 선행 추정 주당순이익에 목표 배수를 곱해 냈다. 기아를 다루는 증권사 보고서의 목표주가 산식과 같은 꼴이다. 12개월 선행 주당순이익은 2026년 추정(18,879원)의 25%와 2027년 추정(13,497원)의 75%를 더한 14,843원이다. 배수는 시장이 기아에 실제로 치른 값에서 가져왔다. 분기 말 주가를 그때의 컨센서스 12개월 선행 주당순이익으로 나눈 값의 최근 8개 분기 평균이 4.93배다. 둘을 곱하면 73,178원이고 목표주가는 73,200원이다.
표 1. 목표주가 산출 (원, 배)
| 항목 | 값 | 설명 |
|---|---|---|
| 2026년 추정 주당순이익 | 18,879 | |
| 2027년 추정 주당순이익 | 13,497 | 컨센서스 22,747원 |
| 12개월 선행 추정 주당순이익 | 14,843 | 2026년 × 25% + 2027년 × 75%. 컨센서스 22,329원 |
| ① 최근 8개 분기 평균 배수 4.93배 | 73,178 | 2024년 12월~2026년 9월. 12개월 선행 추정 주당순이익 × 배수. 기준일 종가 대비 −31.5% |
| ② 최근 4개 분기 평균 배수 5.89배 | 87,426 | 2025년 12월~2026년 9월. 같은 식. 기준일 종가 대비 −18.1% |
| 배수의 정의 | 분기 말 주가 ÷ 그때의 컨센서스 12개월 선행 주당순이익 | |
| 12개월 목표주가 | 73,200 | ①을 백원 단위로 맞춘 값 |
| 기준일 종가 | 106,800 | 목표주가와의 차이 −31.5% |
| 의견 | 매도 | 12개월 상승여력 +15% 이상 매수, −15% 아래 매도, 그 사이 중립. ①과 ② 모두 아래쪽 경계보다 낮다 |
| 견줌: 같은 배수 × 컨센서스 선행 주당순이익 | 110,087 | 지금 주가는 컨센서스 12개월 선행 주당순이익의 4.78배, 이 보고서 추정의 7.20배 |
| 견줌: 목표주가 ÷ 주당순자산(2026년 말 추정) | 0.42배 | 지난 20개 분기 P/B의 범위는 0.61~1.09배 |
| 견줌: 목표주가에서의 배당수익률 | 9.3% | 2026년 결산 추정 배당 기준 |
자료: 한국거래소, 기아, FnGuide, 증권사 보고서의 추정 주당순이익 평균(One Key 집계), One Key 추정
지금 주가 106,800원은 컨센서스 12개월 선행 주당순이익(22,329원)의 4.78배다. 최근 8개 분기 평균(4.93배)과 같은 수준이다. 시장은 컨센서스 이익에 평소 배수를 주고 있다. 그래서 목표주가와 주가의 차이(−31.5%)는 배수가 아니라 이익 추정에서 나온다. 이 보고서의 12개월 선행 주당순이익은 컨센서스보다 34% 낮다. 같은 배수를 컨센서스 이익에 곱하면 110,087원으로 지금 주가와 비슷하다.
의견 기준은 12개월 상승여력 +15% 이상이면 매수, −15% 아래면 매도, 그 사이는 중립이다. 목표주가와 주가의 차이 −31.5%는 이 기준의 아래쪽 경계보다 낮아 의견은 매도다. 배수를 재는 기간에 따라 값의 범위가 있다. 최근 4개 분기 평균(5.89배)을 쓰면 87,426원이다. 최근 4개 분기에는 관세율이 15%로 내린 뒤 그룹주가 로봇 계열사 기대로 오른 2026년 상반기가 들어 있고, 8개 분기에는 관세로 주가가 눌린 2025년이 같이 들어 있다.
배수의 근거를 나란히 놓으면
배수의 근거를 달리하면 값이 크게 갈린다. 시장이 치른 배수나 기아 자신의 과거 선행 배수를 쓰면 70,422~72,791원이고, 동종 기업의 배수를 쓰면 136,571~167,392원이다. 증권사 보고서는 해외 완성차의 평균 배수에 할증이나 할인을 주는 방식을 많이 쓴다. 그 꼴로 낸 세 값의 평균은 149,013원으로 지금 주가보다 40% 높다.
표 2. 배수의 근거에 따른 값: 시장이 치른 배수, 자기 과거 배수, 동종 배수 (원)
| 근거 | 배수 | 주당 가치 | 기준일 종가 대비 |
|---|---|---|---|
| 시장이 치른 선행 배수(최근 8개 분기 평균) × 12개월 선행 추정 주당순이익 | 4.93배 | 73,178 | −31.5% |
| 자기 과거 선행 P/E의 중앙값(20개 분기) × 12개월 선행 추정 주당순이익 | 4.90배 | 72,791 | −31.8% |
| 이익이 줄어드는 해를 앞둔 분기들의 선행 P/E × 2027년 추정 주당순이익 | 5.22배 | 70,422 | −34.1% |
| 현대차 P/B × 기아가 현대차 대비 받아 온 배수(20개 분기 중앙값) × 주당순자산 | P/B 0.57배 × 1.68 | 167,392 | +56.7% |
| 일본 완성차 평균 P/B × 주당순자산 | P/B 0.86배 | 143,074 | +34.0% |
| 일본 완성차의 P/B ÷ 자기자본이익률 × 기아의 추정 자기자본이익률 × 주당순자산 | P/B 0.82배 | 136,571 | +27.9% |
| 동종 배수로 낸 세 값의 평균 | 149,013 | +39.5% | |
| 12개월 선행 추정 주당순이익 × 증권사 목표주가에 든 배수 | 9.52배 | 141,319 | +32.3% |
| 증권사 목표주가 평균(2026년 9월 말 기준 직전 6개월) | 9.52배 | 217,500 | +103.7% |
| 컨센서스 목표주가(FnGuide, 2026-10-08) | 205,000 | +91.9% |
자료: 한국거래소, 기아, FnGuide, 다모다란(NYU) 산업별 배수 2026년 1월 판, 증권사 보고서의 목표주가·추정 주당순이익 평균(One Key 집계), One Key 추정
증권사 목표주가 평균 217,500원과 이 보고서의 적정가치 73,178원의 차이는 둘로 나뉜다. 증권사 목표주가에 든 배수(9.5배)를 그대로 두고 이익만 이 보고서의 추정으로 바꾸면 141,319원이다. 이익 추정이 달라서 생기는 차이가 76,181원이고, 배수가 달라서 생기는 차이가 68,141원이다. 더 큰 쪽은 이익 추정이다.
왜 동종 배수가 아니라 시장이 치른 배수인가
2019년 3월부터 2025년 9월까지 분기 말 27개 시점에서 증권사 목표주가 평균을 12개월 뒤 주가와 견주면 평균 34% 달랐고, 19번은 목표주가가 더 높았다. 높았던 까닭은 배수다. 목표주가에 든 배수와 시장이 치른 배수를 같이 잴 수 있는 31개 시점 모두에서 목표 배수가 더 높았다. 이 보고서는 이 배수에 컨센서스 대신 자기 이익 추정을 곱했다.
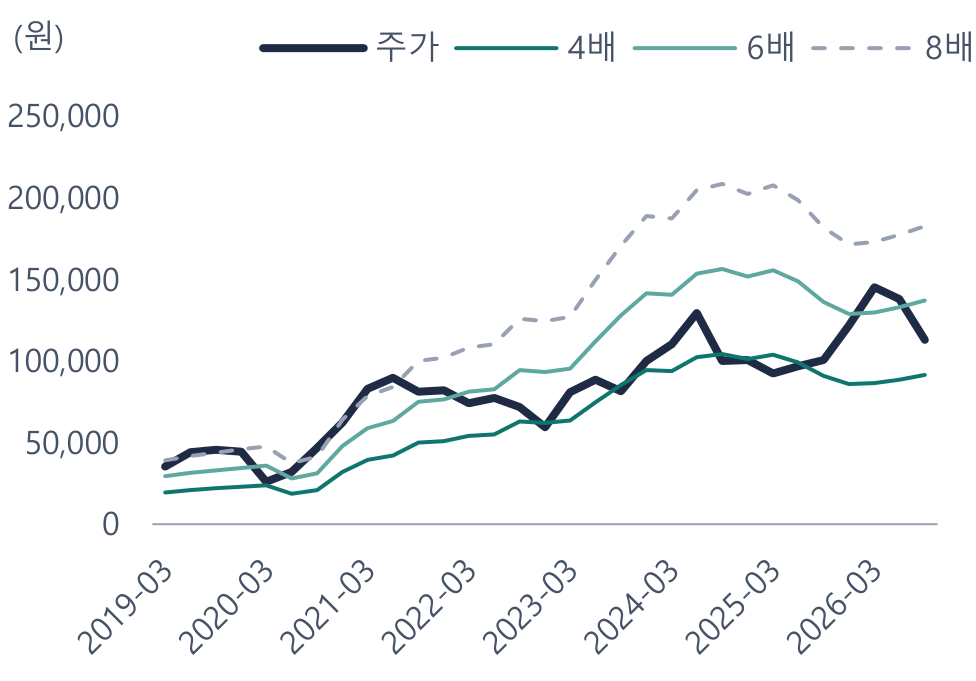
자료: 한국거래소, 증권사 보고서의 추정 주당순이익 평균(One Key 집계), One Key 계산
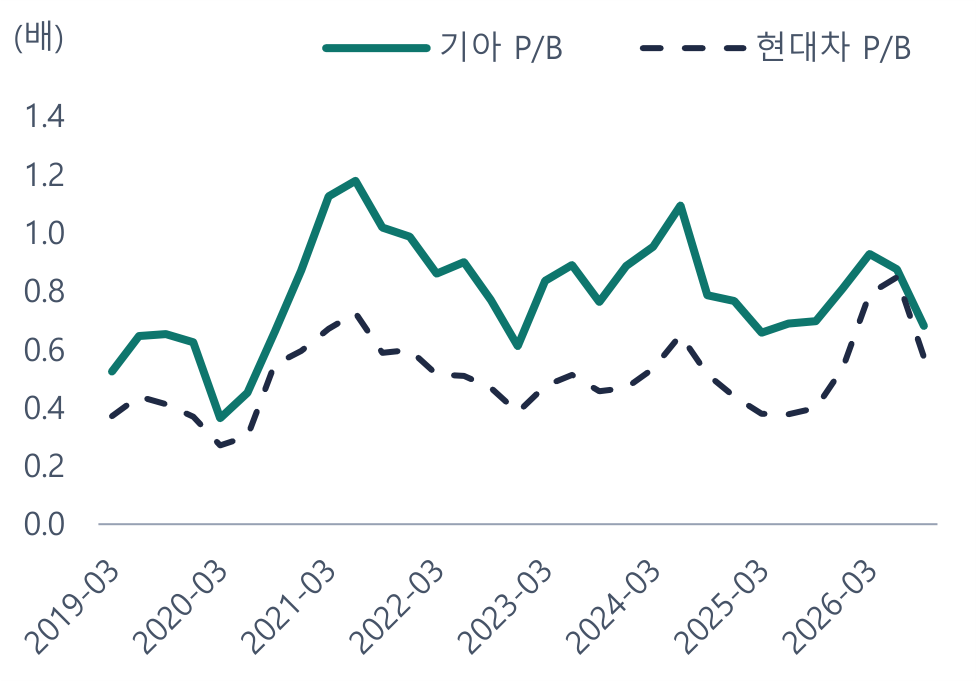
자료: 한국거래소, 정기보고서(월말 장부가 ÷ 시가총액), One Key 계산
장부가와 배당은 받치는 쪽이다
P/B 0.64배는 지난 20개 분기의 가장 낮은 쪽(0.61배)에 가깝고, 목표주가는 2026년 말 추정 주당순자산의 0.42배로 그 범위 아래다. 2026년 결산 추정 배당수익률은 지금 주가에서 6.4%, 목표주가에서 9.3%다(회사는 주당 배당금을 점차 올리는 기조와 최소 배당 5,000원을 밝혔다). 장부가와 배당은 주가를 받치는 쪽이고, 이익은 끌어내리는 쪽이다. 자기자본이익률이 2024년 19.1%에서 2027년 7.6%로 내려가는 회사라 과거 P/B를 그대로 곱하지 않고 이익 배수를 따랐다.
표 3. 동종에 대 보기: 현대차와 해외 완성차 산업 평균 (배)
| P/B | 자기자본이익률 | 추정 P/E | |
|---|---|---|---|
| 기아 | 0.64 | 11.4% | 7.9 |
| 현대차 | 0.57 | ||
| 해외 완성차: 일본 | 0.86 | 8.0% | 11.6 |
| 해외 완성차: 유럽 | 0.75 | 0.4% | 11.6 |
| 해외 완성차: 중국 | 1.79 | 6.9% | 73.3 |
| 해외 완성차: 신흥국 | 1.74 | 12.0% | 46.9 |
| 해외 완성차: 세계 | 2.11 | 6.2% | 37.6 |
자료: 한국거래소, 다모다란(NYU) 산업별 배수 2026년 1월 판(Auto & Truck), One Key 추정. 기아의 자기자본이익률은 2026년 추정, P/E는 2027년 추정 이익 기준. 해외는 2026년 1월 한 시점 값
현대차의 P/B는 0.57배다. 해외 완성차 산업 평균은 일본 0.86배(자기자본이익률 8.0%), 유럽 0.75배(0.4%)다. 기아는 자기자본이익률이 11.4%로 더 높은데 P/B는 0.64배로 더 낮다. 기아의 P/B는 현대차의 1.19배로, 지난 20개 분기의 중앙값(1.68배)보다 낮아져 있다. 세계·중국·신흥국 평균에는 전기차 전업 회사가 들어 있어 견주기에 맞지 않는다. 2026년 6월 말 순현금(현금·단기금융상품 − 차입금)은 21.4조원으로 시가총액의 51%다.
컨센서스 목표주가는 205,000원이다. 1년 전 130,043원에서 석 달 전 234,783원까지 올랐다가 내려왔다. 그 사이 2026년 영업이익 컨센서스는 10.5조원에서 9.9조원으로 오히려 내렸다. 목표주가를 올린 것은 이익이 아니라 배수였다. 주가는 2월 말 205,500원까지 올랐다가 지금 106,800원이고, 올해 −12%로 KOSPI(+57%)보다 크게 낮다.
실적 전망: 판매 대수로 낸 매출에 이익률을 곱하고, 관세·판매보증비·환율을 따로 넣는다
방법
분기 영업이익은 아래 식으로 낸다.
영업이익 = 판매 대수로 낸 매출 × 관세와 판매보증비를 빼기 전 영업이익률(직전 네 분기 평균) − 미국 관세 − 판매보증비 + 판매보증충당부채 외화환산 + 인센티브·재료비 증감 + 평균환율
분기가 끝나면 그 분기의 판매 대수(매달 초 공시), 환율(매일), 관세율(법)은 이미 나와 있다. 매출은 직전 분기 매출에 도매 대수의 변화를 곱한다. 관세는 미국으로 간 수출 대수와 세율로, 충당부채의 외화환산은 분기 말 환율로 따로 낸다. 이 두 줄은 증권사의 분기 실적 프리뷰에서도 따로 계산하는 줄이다. 여기에 세 줄을 더 나눴다.
첫째는 판매보증비다. 이익률 안에 두지 않고 떼어서 같은 분기의 최근 3년 평균 비율로 넣는다. 2018~2025년 8개 연도 가운데 7개 연도에 3분기의 판매보증비 비율이 그 해에서 가장 높았다(포인트 1). 네 분기 평균 이익률은 이 3분기의 금액을 네 분기에 고르게 편다. 떼어서 보면 3분기에는 더 많이, 다른 분기에는 더 적게 들어간다.
둘째는 인센티브와 재료비다. 회사는 분기마다 영업이익이 1년 전보다 왜 달라졌는지를 항목별 금액으로 밝힌다. 인센티브가 1년 전보다 나빠지고 있으면 네 분기 평균 이익률에는 그 가운데 일부만 들어 있다. 평균이 가리키는 때가 지금보다 두 분기 반 앞이기 때문이다. 그래서 직전 분기에 회사가 밝힌 인센티브·재료비의 전년 대비 증감 가운데 아직 이익률에 들어가지 않은 몫을 더한다.
셋째는 평균환율이다. 매출은 직전 분기의 환율에, 이익률은 직전 네 분기 평균 환율에 서 있어서 그 분기의 환율이 이익에 닿지 않는다. 그래서 통화별 환노출에 환율 변화와 영업이익에 닿는 몫을 곱해 더한다. 환노출은 두 가지를 더한 값이다. 하나는 본사의 수출 매출이다. 사업보고서의 품목별 수출 매출을 IR 월별 수출 실적의 행선지 대수로 미국·유럽·그 밖으로 나눴다. 다른 하나는 본사 밖 영업이익(연결 − 별도)이고 지역별 매출의 몫으로 나눴다. 2025년 환노출은 47.9조원으로 연결 해외 매출의 57%다. 닿는 몫은 회사가 분기마다 밝힌 환율 효과를 쌓은 값으로 나눈 것이다.
표 4. 쌓은 환노출 × 환율 변화와 회사가 밝힌 환율 효과 (억원)
| 2021 | 2022 | 2023 | 2024 | 2025 | 2026(상반기) | |
|---|---|---|---|---|---|---|
| 원/달러 평균의 변화 | −3.1% | +12.8% | +1.2% | +4.5% | +4.4% | +3.9% |
| 원/유로 평균의 변화 | +0.5% | +0.3% | +4.1% | +4.4% | +8.9% | +10.9% |
| 쌓은 값(환노출 × 환율 변화) | −3,623 | +24,543 | +7,112 | +20,111 | +26,771 | +13,906 |
| 회사가 밝힌 환율 효과 | −3,070 | +24,500 | +5,480 | +14,650 | +15,420 | +7,620 |
| 영업이익에 닿는 몫 = 회사 값 ÷ 쌓은 값 | 0.85 | 1.00 | 0.77 | 0.73 | 0.58 | 0.55 |
자료: 기아 분기 경영실적 자료의 영업이익 증감 분석(환율 효과, 전년 동기 대비), 사업보고서, 한국은행 ECOS, One Key 계산. 쌓은 값 = 전년 환노출 ÷ 4 × 분기 평균환율의 전년 동기 대비 변화율(달러·유로)
회사가 밝힌 환율 효과를 쌓은 값으로 나눈 몫은 2022년 1.00에서 2025년 0.58로 해마다 내려왔다. 추정에는 가장 뒤 네 분기의 값(0.56)을 썼다.
3분기: 영업이익 20,484억원
3분기 도매는 846,696대로 1년 전보다 7.9% 늘었고 2분기와는 거의 같다. 판매 대수로 낸 매출 328,845억원에 직전 네 분기의 이익률 14.0%를 곱하면 관세와 판매보증비를 빼기 전 영업이익이 46,101억원이다. 여기서 관세 8,300억원과 판매보증비 15,562억원을 빼고, 외화환산 이익 5,484억원을 더하고, 인센티브·재료비 증감 −4,519억원과 평균환율 항 −2,720억원을 더한다. 영업이익은 20,484억원이고, 범위는 17,204억~23,764억원이다.
표 5. 3분기 영업이익을 쌓은 순서 (억원)
| 줄 | 값 | 어떻게 |
|---|---|---|
| 판매 대수로 낸 매출 | 328,845 | 2분기 매출 330,370 × 도매 변화(−0.5%) |
| × 관세와 판매보증비를 빼기 전 영업이익률 | 14.0% | 직전 네 분기(2025년 3분기~2026년 2분기) 평균 |
| = 관세와 판매보증비를 빼기 전 영업이익 | 46,101 | |
| − 미국 관세 | −8,300 | 미국행 수출 대수 × 15% × 2분기에 회사가 밝힌 값의 비율 |
| − 판매보증비 | −15,562 | 매출의 4.73%. 3분기의 최근 3년(2023~2025년) 평균 비율 |
| + 판매보증충당부채 외화환산 | +5,484 | 6월 말 충당부채 × 분기 말 원/달러 변화(−11.9%) × 환율에 묶인 몫(50%) |
| + 인센티브·재료비 증감 | −4,519 | 2분기의 전년 대비 증감 −7,230 가운데 네 분기 평균 이익률에 아직 들어가지 않은 몫(62.5%) |
| + 평균환율(달러·그 밖 통화·유로) | −2,720 | 통화별 환노출 × 환율 변화 × 영업이익에 닿는 몫(0.56). 3분기 평균은 2분기보다 원/달러 −5.2%, 원/유로 −6.2% |
| = 영업이익 | 20,484 | 컨센서스 25,023 |
| 3분기 결산에서 품질 관련 금액이 나오지 않을 때 | 25,908 | 판매보증비가 매출의 3.08%(3분기가 아닌 분기들의 최근 3년 평균)일 때 |
| 참고: 매출액 추정 | 314,707 | 판매 대수로 낸 매출에 평균환율 변화(−5.2%)를 넣은 값. 컨센서스 316,710 |
자료: 기아 분기 경영실적 자료, 월 판매 공시, 정기보고서(판매비와관리비 주석), 한국은행 ECOS, One Key 추정
가장 크게 움직이는 줄은 판매보증비다. 매출의 4.7%로 넣으면 15,562억원이고, 3분기가 아닌 분기들의 최근 3년 평균(3.1%)이면 10,138억원이다. 뒤의 값이면 영업이익은 25,908억원이다. 컨센서스 25,023억원은 다른 줄이 같다면 판매보증비 비율 3.4%에 해당한다. 3분기 평균환율은 2분기보다 원/달러가 −5.2%, 원/유로가 −6.2%다. 평균환율 항 −2,720억원은 미국 달러 −523억원, 그 밖 통화 −397억원, 유로 −570억원, 그리고 매출이 서 있는 환율(2분기)과 이익률이 서 있는 환율(직전 네 분기 평균)의 차이 −1,230억원으로 나뉜다. 3분기 매출액은 314,707억원으로 추정한다.
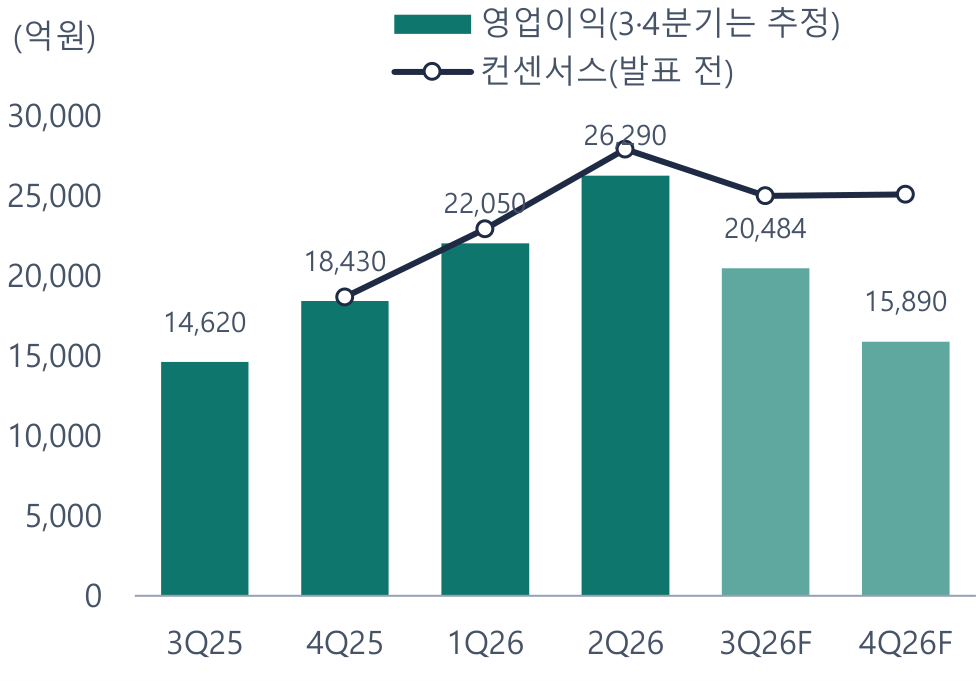
자료: 기아 분기 경영실적 자료, FnGuide, One Key 추정
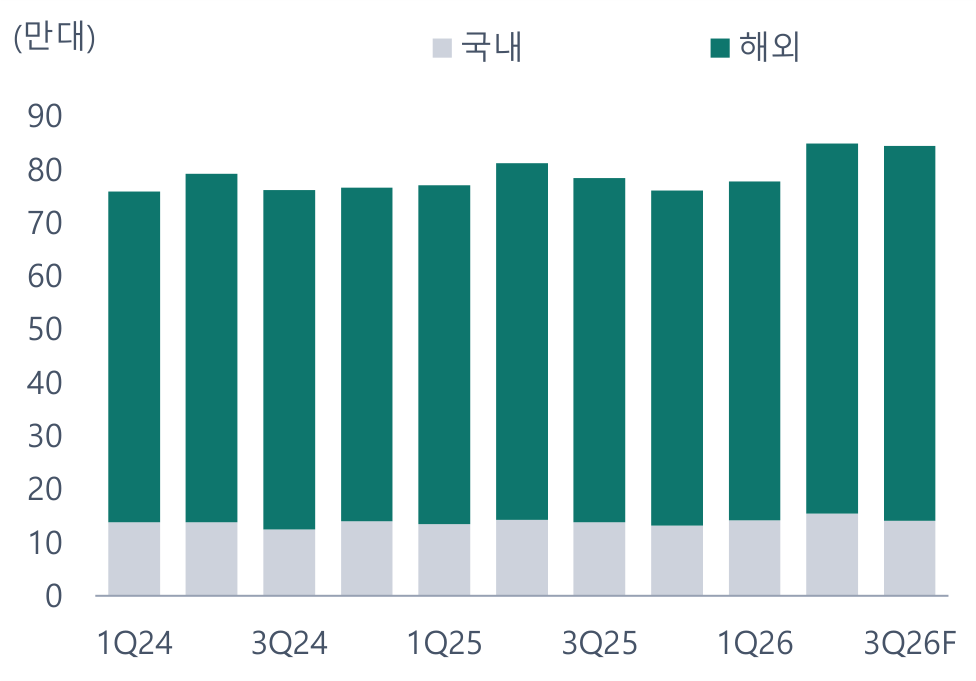
자료: 기아 월 판매 공시(DART)
지역별로 나눠 본 매출
매출은 지역 다섯으로 나눠 다시 쌓아 봤다. 정기보고서에 지역별 매출이 분기마다 나오고, 회사 IR 자료에 지역별 현지판매가 달마다 나온다. 둘을 나누면 지역별 대당 매출이 된다. 2분기 대당 매출은 미국 5,397만원, 유럽 4,297만원으로 지역마다 크게 다르다.
표 6. 지역별 매출 = 현지판매 × 대당 매출 (억원, 만원, 만대)
| 지역 | 2Q26 매출 | 비중 | 대당 매출(만원) | 2Q26 현지판매 | 3Q26 현지판매 | 변화 | 3Q26 매출(쌓은 값) |
|---|---|---|---|---|---|---|---|
| 국내 | 85,443 | 25.9% | 5,519 | 15.5 | 14.3 | −7.9% | 78,687 |
| 미국 | 120,730 | 36.5% | 5,397 | 22.4 | 23.9 | +7.0% | 122,477 |
| 미주 그 밖 | 25,021 | 7.6% | 2,490 | 10.0 | 9.8 | −2.2% | 23,198 |
| 유럽 | 73,592 | 22.3% | 4,297 | 17.1 | 15.3 | −10.4% | 61,878 |
| 기타 | 25,584 | 7.7% | 1,357 | 18.8 | 18.3 | −3.0% | 24,807 |
| 합계 | 330,371 | 311,047 |
자료: 기아 정기보고서(지역별 매출), IR 월별 현지판매실적, 한국은행 ECOS, One Key 계산. 지역은 연결 법인 기준. 3분기 현지판매는 7~8월 × 3/2
7~8월 현지판매를 석 달로 늘려 보면 3분기에 미국은 2분기보다 +7.0%, 유럽은 −10.4%다.
4분기와 그 뒤
4분기도 같은 식으로 냈다. 도매는 올해 9월까지의 전년 대비 증가율(4.5%)이 이어진다고 보아 796,924대로 뒀다. 회사 판매 목표 335만대를 채우려면 4분기에 873,869대를 팔아야 해서 목표에는 못 미친다고 봤다. 판매보증비는 4분기의 최근 3년 평균인 매출의 3.2%로 넣었다. 환율은 10월 초 값이 이어진다고 뒀다. 분기 말 원/달러를 10월 8일 값(1,339원)으로 두면 4분기 외화환산은 653억원이다. 10월 초의 평균환율은 원/달러 1,351원, 원/유로 1,520원으로 3분기보다 낮아 4분기의 평균환율 항은 −4,437억원이다. 4분기 영업이익은 15,890억원, 2026년은 84,714억원이다.
2027~2028년은 한 해 단위로 줄마다 쌓았다. 도매는 해마다 2.0% 는다고 뒀다(2023년부터의 실제 증가율. 회사 중장기 목표는 5.4%). 조정 영업이익은 2026년 이익률에 물량을 곱한 값에 가격·인센티브, 재료비, 판매보증비, 시험비, 인건비, 상각비의 변화를 줄로 더했다. 환율은 통화별 환노출에 평균환율의 변화를 곱했다(포인트 3). 관세는 세율 15%에 회사가 밝힌 북미 현지 생산 계획(2025년 56% → 2030년 67%)을 넣었다.
표 7. 2027년 영업이익을 쌓은 순서 (억원)
| 줄 | 값 | 어떻게 |
|---|---|---|
| 2026년 조정 영업이익 | 113,739 | 매출의 9.3% |
| ① 물량 | +2,325 | 도매 +2.0% |
| ② 가격·인센티브: 미국 | −1,200 | 2분기에 오른 대당 인센티브가 2027년 1분기에도 전년 대비로 남는 몫 |
| ③ 가격·인센티브: 유럽과 그 밖 | −3,880 | 같은 몫. 2분기 증감에서 1분기 증감과 미국 몫을 뺀 값 |
| ④ 재료비 | −148 | 금속 가격 지수의 변화 × 회사가 밝힌 민감도 |
| ⑤ 판매보증비 | −924 | 매출의 3.42% → 3.50%(분기마다 같은 분기의 최근 3년 평균) |
| ⑥ 시험비(연구개발) | −57 | 회사 투자계획의 R&D 증가율 2.3%에서 도매 증가율을 뺀 몫 |
| ⑦ 인건비·상각비 | −4,357 | 인건비는 직원 수와 2026년 임금 협약, 상각비는 회사 투자 계획(2026년 6.2조원)에서. 마케팅·운반·그 밖은 2026년 수준 |
| = 2027년 조정 영업이익 | 105,499 | 물량만 바뀐 매출의 8.4% |
| 환율: 미국 달러 | −6,599 | 원/달러 1,435원 → 1,351원 |
| 환율: 그 밖 통화 | −5,440 | 원/달러를 따라 움직인다고 봤다 |
| 환율: 유로 | −6,221 | 원/유로 1,654원 → 1,520원 |
| − 미국 관세 | −30,392 | 세율 15%. 북미 밖에서 미국으로 가는 물량이 회사 계획대로 연 −2.7% |
| = 2027년 영업이익 | 56,847 | 컨센서스 107,034 |
자료: 기아 정기보고서(비용의 성격별 분류, 판매비와관리비 주석), 분기 경영실적 자료, 2026 CEO Investor Day, 세계은행 원자재 가격, 한국은행 ECOS, One Key 추정
가격·인센티브 줄은 회사가 7월 실적 설명회에서 밝힌 내용에서 나온다. 회사가 말한 대당 증가액에 미국의 민감도와 유럽 현지판매를 곱하면, 2분기의 인센티브·가격 증감 −7,230억원 가운데 미국이 −1,200억원, 유럽 인센티브가 −2,990억원이다. 나머지 −3,040억원은 유럽 전기차 가격 조정과 그 밖 지역이다. 회사는 이 수준이 하반기에도 이어진다고 했다. 그러면 1년 전과 견준 증감은 2027년 1분기까지 남고 2분기부터 0에 가까워진다. 2027년에는 그 한 분기치를 넣었다. 조정 영업이익률은 2026년 9.3%에서 2027년 8.4%가 된다.
표 8. 컨센서스와 나란히 (억원, 원)
| One Key | 컨센서스 | 차이 | |
|---|---|---|---|
| 3분기 영업이익 | 20,484 | 25,023 | −18.1% |
| 4분기 영업이익 | 15,890 | 25,090 | −36.7% |
| 2026년 영업이익 | 84,714 | 98,556 | −14.0% |
| 2027년 영업이익 | 56,847 | 107,034 | −46.9% |
| 2028년 영업이익 | 55,435 | 117,099 | −52.7% |
| 3분기 매출액 | 314,707 | 316,710 | −0.6% |
| 2027년 주당순이익(원) | 13,497 | 22,747 | −40.7% |
| 목표주가(원) | 73,200 | 205,000 | −64.3% |
자료: FnGuide(2026-10-08 기준), One Key 추정
3분기부터 2028년까지 모두 컨센서스보다 적다. 3분기의 차이는 판매보증비 비율과 평균환율 항에서 나오고, 2027년은 환율 줄(−18,260억원)이 2026년보다 이익이 줄어드는 가장 큰 까닭이다(포인트 3).
포인트 1. 3분기 결산의 판매보증비: 8개 연도 가운데 7개 연도에 3분기가 가장 높았다
3분기에 판매보증비가 높았던 해들
기아는 판 차의 보증 수리에 쓸 돈을 판매보증비로 잡아 충당부채에 쌓는다. 분기별 판매보증비를 매출액으로 나누면 3분기가 눈에 띈다. 2018년부터 2025년까지 8개 연도 가운데 7개 연도에 3분기의 비율이 그 해에서 가장 높았다. 예외는 2021년 하나다. 3분기 결산 때 품질 관련 금액을 따로 쌓은 해가 많았기 때문이다. 회사는 2022년 3분기에 품질비용 1조 5,440억원, 2023년 3분기에 3,910억원, 2024년 3분기에 엔진 보증기간 연장에 따른 6,310억원을 영업이익 증감 분석에 따로 적었다. 2019년과 2020년 3분기에는 엔진 관련 품질비용을 반영했고, 2025년 3분기에는 품질 조치를 앞당겨 실시했다고 실적 설명회에서 설명했다. 내용은 해마다 다르다. 같은 것은 때다.
표 9. 판매보증비 ÷ 매출액: 분기별 (%, 억원)
| 1분기 | 2분기 | 3분기 | 4분기 | 3분기에 회사가 따로 밝힌 품질비용 | |
|---|---|---|---|---|---|
| 2018 | 2.2% | 2.3% | 4.2% | 0.4% | |
| 2019 | 2.2% | 2.5% | 4.3% | 1.8% | |
| 2020 | 3.1% | 2.2% | 7.9% | 1.8% | |
| 2021 | 2.6% | 2.3% | 2.3% | 3.2% | |
| 2022 | 2.5% | 2.7% | 9.5% | 2.4% | 15,440 |
| 2023 | 2.9% | 2.8% | 4.3% | 2.7% | 3,910 |
| 2024 | 3.0% | 3.3% | 4.5% | 3.1% | 6,310 |
| 2025 | 2.7% | 3.4% | 5.4% | 3.9% | |
| 2026 | 3.2% | 2.5% | 4.7%(추정) | 3.2%(추정) |
자료: 기아 정기보고서(연결 주석의 판매비와관리비, 손익계산서), 분기 경영실적 자료의 영업이익 증감 분석, One Key 계산. 3개월 값(4분기 = 연간 − 3분기 누적). 굵은 줄은 3분기가 그 해에서 가장 높았던 해. 2026년 3·4분기는 같은 분기의 최근 3년 평균
3분기의 최근 3년(2023~2025년) 평균 비율은 4.7%이고, 3분기가 아닌 분기들의 최근 3년 평균은 3.1%다. 차이 1.6%p는 3분기 매출 기준으로 5,424억원이다. 이 보고서는 올해 3분기에도 지난 세 해 평균 크기의 금액이 나온다고 보고 4.7%를 넣었다. 올해 3분기에 눈에 띄는 일로는 7월 2일 미국 도로교통안전국에 올라온 좌석 관련 리콜이 있다. 이 리콜은 2024년 6월 리콜과 대상 대수와 부품이 같아, 새 비용으로 이어지는지는 3분기 실적에서 확인할 일이다. 회사가 3분기 실적에서 품질비용을 따로 설명하는지가 첫 확인 사항이다.
자료: 기아 정기보고서(연결 주석의 판매비와관리비, 손익계산서), One Key 계산
자료: 기아 분기 경영실적 자료, 정기보고서(충당부채 주석), 한국은행 ECOS, One Key 추정
분기 말 환율은 3분기에 이익 쪽이다
판매보증충당부채는 2026년 6월 말 9.3조원이다. 해외에서 판 차의 보증은 외화로 나가므로 분기 말마다 그날 환율로 다시 잰다. 원/달러가 오르면 충당부채가 불어나고 그만큼 판매보증비가 늘어 영업이익이 준다. 내리면 반대다. 회사는 2024년 4분기 자료에서 "기말 환율 상승에 따른 외화충당부채 증가"라고 적었고, 2026년 1분기 자료부터 금액을 밝혔다.
표 10. 판매보증충당부채 외화환산: 회사가 밝힌 값과 식 (억원)
| 1Q25 | 2Q25 | 1Q26 | 2Q26 | 3Q26F | |
|---|---|---|---|---|---|
| 분기 말 원/달러의 변화 | −0.2% | −7.5% | +5.5% | +1.9% | −11.9% |
| 직전 분기 말 판매보증충당부채(조원) | 8.3 | 8.2 | 8.6 | 9.2 | 9.3 |
| 회사가 밝힌 외화환산 | +66 | +2,915 | −2,557 | −802 | |
| 충당부채 × 환율 변화에서 차지하는 몫 | 34% | 47% | 55% | 47% | 50% |
| 발표 전에 낸 추정 | −931 | +5,484 |
자료: 기아 분기 경영실적 자료(2026년 1·2분기), 정기보고서 충당부채 주석, 한국은행 ECOS, One Key 계산
회사가 밝힌 네 분기의 외화환산을 "직전 분기 말 충당부채 × 분기 말 환율 변화"로 나누면 50% 안팎이 나온다. 충당부채의 절반쯤이 환율에 묶여 있다는 뜻이다. 이 식을 2분기 발표 전에 돌렸다면 −931억원이 나왔고 회사가 밝힌 값은 −802억원이었다.
원/달러는 6월 말 1,542원에서 9월 말 1,358원으로 11.9% 내렸다. 같은 식으로 3분기 외화환산은 5,484억원 이익이다. 원화가 강해진 지난 사례가 2025년 2분기다. 분기 말 환율이 7.5% 내렸고 회사는 뒤에 그 분기 외화환산이 2,915억원 이익이었다고 밝혔다. 이 줄은 현금이 들어오는 이익이 아니다. 환율이 다시 오르면 되돌아간다. 품질 관련 금액이 나오더라도 이 이익이 같은 판매보증비 안에서 일부를 가린다. 그래서 3분기 실적에서는 판매보증비를 외화환산과 나눠서 봐야 한다.
포인트 2. 인센티브와 관세: 유럽 인센티브는 하반기에도 2분기 수준이다
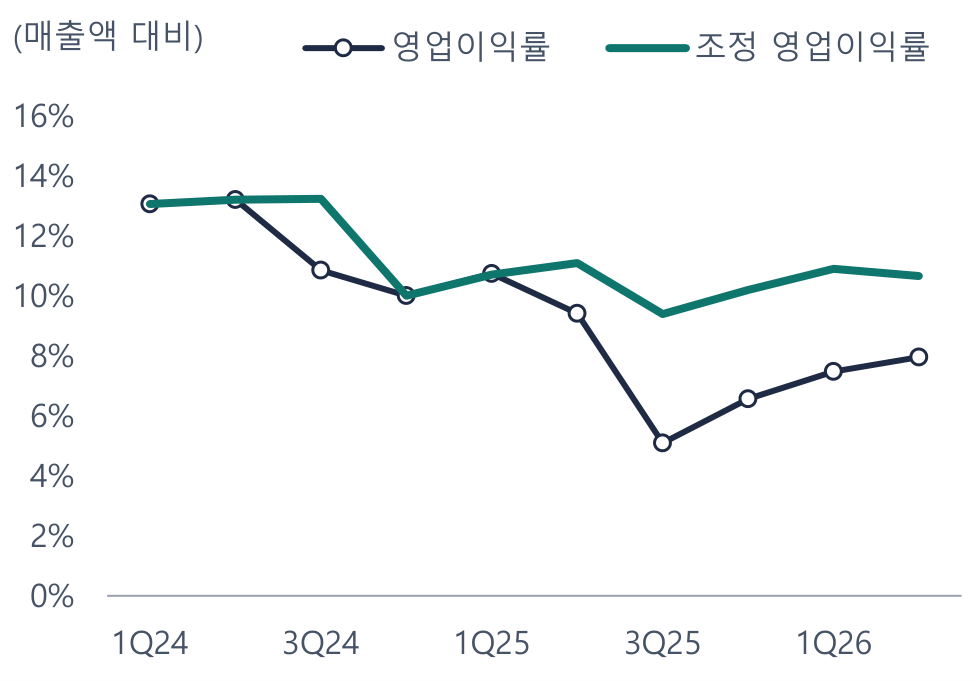
관세와 외화환산을 빼고 보면
드러난 영업이익률은 2025년 1분기 10.7%에서 3분기 5.1%까지 내려갔다가 2026년 2분기 8.0%로 올라왔다. 관세와 외화환산을 빼면 움직임이 훨씬 작다. 조정 영업이익률은 여섯 분기 동안 9.4%~11.1%였다. 가장 낮았던 2025년 3분기는 판매보증비가 6,990억원에서 1조 5,353억원으로 뛴 분기다.
표 11. 드러난 영업이익과 조정 영업이익 (억원)
| 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | |
|---|---|---|---|---|---|---|
| 매출액 | 280,180 | 293,500 | 286,860 | 280,880 | 295,020 | 330,370 |
| 영업이익 | 30,090 | 27,650 | 14,620 | 18,430 | 22,050 | 26,290 |
| 영업이익률 | 10.7% | 9.4% | 5.1% | 6.6% | 7.5% | 8.0% |
| + 미국 관세 영향 | 7,860 | 12,340 | 10,220 | 7,550 | 8,140 | |
| 외화환산(+ 이익. 조정 영업이익에서는 뺀다) | +66 | +2,915 | – | – | −2,557 | −802 |
| 조정 영업이익 | 30,024 | 32,595 | 26,960 | 28,650 | 32,157 | 35,232 |
| 조정 영업이익률 | 10.7% | 11.1% | 9.4% | 10.2% | 10.9% | 10.7% |
| 판매보증비(외화환산 제외) ÷ 매출액 | 2.7% | 3.4% | 5.4% | 3.9% | 3.2% | 2.5% |
자료: 기아 분기 경영실적 자료, 정기보고서 판관비 주석, One Key 계산. 외화환산은 회사가 금액을 적은 분기만(–는 적지 않은 분기)
자료: 기아 분기 경영실적 자료, One Key 계산
자료: 기아 분기 경영실적 자료, IR 월별 지역별수출실적, One Key 추정
회사가 밝힌 증감으로 보면
회사는 분기마다 영업이익이 1년 전보다 왜 달라졌는지를 항목으로 밝힌다. 최근 4개 분기에 가격·믹스·인센티브가 영업이익을 13,790억원, 관세가 30,110억원 깎았고 환율이 14,390억원 보탰다. 2분기부터는 관세가 1년 전에도 있던 비용이라 증감에서 빠졌다. 남는 것은 인센티브와 믹스다.
표 12. 회사가 밝힌 영업이익 증감(전년 같은 분기 대비) (억원)
| 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | |
|---|---|---|---|---|---|---|
| 물량(판매 효과) | +210 | +1,530 | +1,600 | −1,320 | −440 | +3,150 |
| 가격·믹스·인센티브 | −6,840 | −5,180 | −2,050 | −2,500 | −230 | −9,010 |
| 재료비 | +1,210 | – | – | – | – | – |
| 기타비용 | −2,390 | −2,280 | −3,930 | +1,080 | −750 | −2,190 |
| 환율 효과 | +3,640 | +5,010 | +2,530 | +4,240 | +930 | +6,690 |
| 관세 | – | −7,860 | −12,340 | −10,220 | −7,550 | – |
| 영업이익 증감 | −4,170 | −8,780 | −14,190 | −8,720 | −8,040 | −1,360 |
자료: 기아 분기 경영실적 자료의 영업이익 증감 분석. 항목을 묶었다. 기타비용에는 품질비용과 판매보증충당부채 외화환산이 들어 있다. –는 회사가 그 분기에 따로 적지 않은 항목
인센티브: 2분기의 증감이 3분기에도 이어진다고 본다
회사가 밝히는 증감 분석에서 인센티브와 가격을 묶으면 2024년부터 줄곧 영업이익을 줄이는 쪽이었다. 2026년 2분기에는 7,230억원으로 가장 컸다. 회사는 서유럽의 경쟁 심화와 미국의 판촉비 증가를 까닭으로 들었다.
표 13. 인센티브 + 가격 증감(전년 같은 분기 대비)과 직전 분기 값 (억원)
| 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26 | |
|---|---|---|---|---|---|---|---|
| 회사가 밝힌 값 | −3,150 | −2,530 | −1,460 | −2,520 | −1,660 | −7,230 | |
| 직전 분기 그대로 | −3,540 | −3,150 | −2,530 | −1,460 | −2,520 | −1,660 | −7,230 |
자료: 기아 분기 경영실적 자료의 영업이익 증감 분석, One Key 추정. 2026년 2분기 자료가 인센티브와 가격을 한 줄로 적어 둘을 묶었다
회사의 말도 같은 쪽이다. 회사는 7월 2분기 실적 설명회에서 유럽의 인센티브가 하반기에도 2분기와 같은 수준이고 지금보다 더 늘어나는 수준은 아니라고 밝혔다. 수준이 2분기와 같으면 1년 전과 견준 증감도 2분기에 가까운 크기로 이어진다. 유럽 소매의 전기차 비중은 1분기 21%, 2분기 26%, 7~8월 30%로 계속 오르고 있다. 그래서 3분기 추정에 2분기의 전년 대비 증감 −7,230억원 가운데 네 분기 평균 이익률에 아직 들어가지 않은 −4,519억원을 넣었다. 1년 전과 견주는 값이라, 인센티브 수준이 그대로여도 2027년 2분기부터는 이 증감이 0에 가까워진다.
회사는 미국 인센티브가 100달러 오르면 한 해 영업이익이 1,200억원쯤 준다고 설명했다.
미국 관세는 대수 × 세율로 따라갈 수 있다
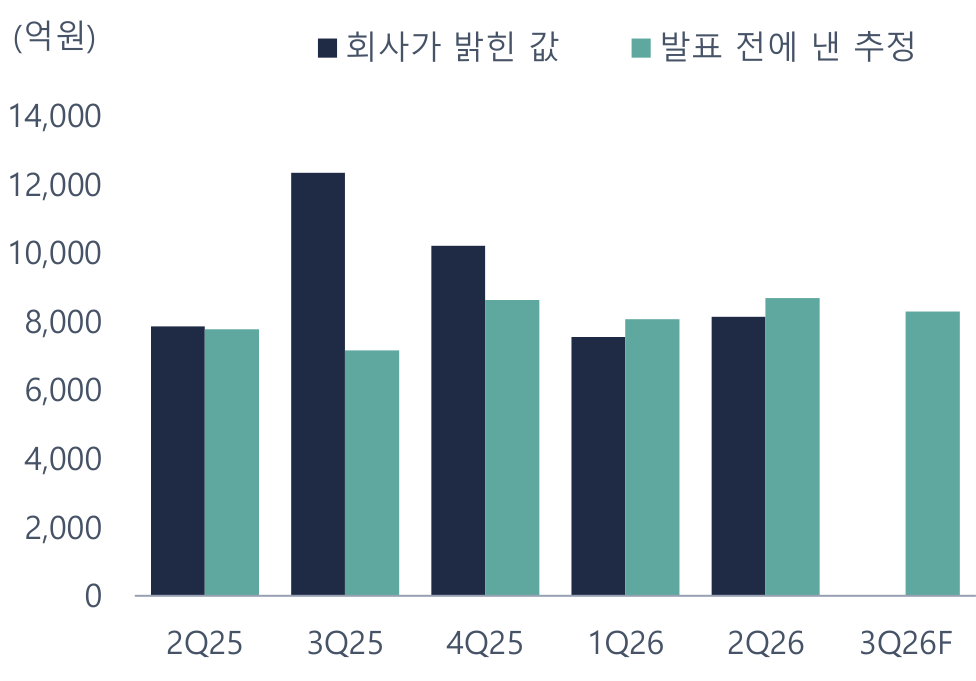
미국은 2025년 4월 3일부터 한국산 자동차에 25%를 매겼고 11월 1일부터 15%로 내렸다. 회사가 밝힌 분기 영향은 2025년 3분기 1조 2,340억원에서 2026년 2분기 8,140억원이 됐다.
표 14. 미국 관세: 미국행 수출 대수 × 세율과 회사가 밝힌 값 (억원)
| 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | |
|---|---|---|---|---|---|---|
| 미국으로 간 국내공장 수출(만대) | 10.9 | 9.9 | 9.4 | 9.1 | 10.5 | 10.7 |
| 분기 평균 관세율(%) | 25.0 | 25.0 | 18.4 | 15.0 | 15.0 | 15.0 |
| 회사가 밝힌 관세 영향 | 7,860 | 12,340 | 10,220 | 7,550 | 8,140 | |
| 발표 전에 낸 추정 | 7,779 | 7,165 | 8,627 | 8,072 | 8,682 | 8,300 |
자료: 기아 분기 경영실적 자료, IR 월별 지역별수출실적, One Key 계산. 3분기 수출 대수는 7~8월 × 3/2
회사는 미국으로 보낸 국내공장 수출 대수를 달마다 IR 자료에 싣는다. 여기에 세율을 곱하고, 직전 분기에 회사가 밝힌 값이 그 곱의 몇 배였는지를 곱해 다음 분기를 냈다. 첫 분기(2025년 2분기)는 대당 수출 단가를 곱해 7,779억원이 나왔고 회사가 밝힌 값은 7,860억원이었다. 3분기는 8,300억원으로 추정한다.
회사 계획에 대 보면
회사는 해마다 1월에 도매·매출·영업이익 계획과 계획 환율을 낸다. 2023~2025년에 도매는 세 해 모두 계획에 못 미쳤고(평균 −3.3%), 평균환율은 세 해 모두 계획보다 높았다(평균 84원). 영업이익은 2023·2024년에 계획을 넘었고, 관세가 생긴 2025년에 못 미쳤다. 2026년 계획 환율은 1,370원인데 이 보고서가 보는 2026년 평균은 1,435원이다.
표 15. 회사의 연간 사업계획과 실제 (천대, 조원, 원)
| 도매: 계획 | 실제 | 영업이익: 계획 | 실제 | 원/달러: 계획 | 실제 평균 | |
|---|---|---|---|---|---|---|
| 2023 | 3,200 | 3,080 | 9.3 | 11.6 | 1,250 | 1,305 |
| 2024 | 3,200 | 3,083 | 12.0 | 12.7 | 1,270 | 1,364 |
| 2025 | 3,216 | 3,132 | 12.4 | 9.1 | 1,320 | 1,422 |
| 2026(실제 칸은 이 보고서의 추정) | 3,350 | 3,273 | 10.2 | 8.5 | 1,370 | 1,435 |
자료: 기아 4분기 경영실적 자료의 사업계획, 월 판매 공시, 한국은행 ECOS, One Key 추정
회사는 7월 2분기 실적 설명회에서 2026년 영업이익 목표 10.2조원을 유지한다고 밝혔다. 상반기 영업이익이 48,340억원이니 하반기에 53,660억원이 남는다. 이 모델의 하반기 영업이익은 36,374억원, 컨센서스는 50,113억원이다. 회사 목표가 가장 높고 컨센서스, 이 보고서의 순서다. 회사가 1월 설명회에서 밝힌 2026년 미국 관세 부담을 분기로 나누면 이 모델의 3분기 관세 8,300억원과 같은 수준이다.
지역별 이익: 본사가 가장 많이 줄었고, 미국은 돌아섰고, 유럽은 내려간다
영업이익을 본사(별도 재무제표)와 본사 밖으로 나누면, 본사의 영업이익은 2024년 84,995억원에서 2025년 59,541억원으로 −29.9%, 2026년 상반기에도 −22.4%다. 본사 영업이익률이 13.4%에서 2026년 상반기 8.5%가 됐다. 본사는 국내에서 만든 차를 국내에 팔거나 해외 법인에 넘기는 곳이다. 미국 관세가 붙기 시작한 2025년부터 이 이익률이 내려왔다. 본사 밖(해외 법인과 연결 조정)은 2025년 −25.0%, 2026년 상반기 −3.8%로 덜 줄었다. 슬로바키아 공장은 현지에 재무제표를 공개한다. 영업이익이 2024년 11,590억원(영업이익률 9.7%)에서 2025년 8,803억원(7.7%)이 됐다.
표 16. 영업이익으로 본 지역 (억원, %)
| 2024 | 2025 | 증가율 | 2025 상반기 | 2026 상반기 | 증가율 | |
|---|---|---|---|---|---|---|
| 연결 영업이익 | 126,670 | 90,790 | −28.3% | 57,740 | 48,340 | −16.3% |
| 본사(별도) | 84,995 | 59,541 | −29.9% | 38,746 | 30,059 | −22.4% |
| 본사 영업이익률 | 13.4% | 9.1% | 11.8% | 8.5% | ||
| 본사 밖 | 41,675 | 31,249 | −25.0% | 18,994 | 18,281 | −3.8% |
| 그 가운데 슬로바키아 공장 | 11,590 | 8,803 | −24.1% | |||
| 슬로바키아 공장 영업이익률 | 9.7% | 7.7% |
자료: 기아 별도·연결 재무제표(DART), Kia Slovakia s. r. o. IFRS 재무제표(슬로바키아 재무제표 등록부), 한국은행 ECOS, One Key 계산. 본사 밖 = 연결 − 본사(해외 법인과 연결 조정). 슬로바키아 공장은 유로를 그 해 평균환율로 바꿨다
표 17. 주요 종속기업의 매출과 순이익 (억원, %)
| 매출 2025 | 순이익 2024 | 순이익 2025 | 증가율 | 순이익 2025 상반기 | 2026 상반기 | 증가율 | |
|---|---|---|---|---|---|---|---|
| KUS | 419,243 | 8,457 | 11,703 | +38.4% | 8,198 | 9,702 | +18.3% |
| KaGA | 160,701 | 10,175 | 3,031 | −70.2% | 744 | 810 | +8.9% |
| KaSK | 114,413 | 10,068 | 7,250 | −28.0% | 4,301 | 2,236 | −48.0% |
| KMX | 89,590 | 3,052 | 3,181 | +4.3% | 1,158 | 2,775 | +139.6% |
| KIN | 57,527 | 2,558 | 1,767 | −30.9% | 661 | 410 | −38.0% |
| 미국 두 법인 합 | 579,943 | 18,632 | 14,734 | −20.9% | 8,942 | 10,512 | +17.6% |
자료: 기아 사업보고서·반기보고서 연결 주석의 주요 종속기업 요약 재무정보(내부거래 제거 전), One Key 계산
법인별로는 연결 주석에 실린 주요 종속기업의 순이익을 볼 수 있다. 미국 판매법인과 조지아 공장을 더한 순이익은 2024년 18,632억원에서 2025년 14,734억원으로 −20.9% 줄었다가 2026년 상반기에 1년 전보다 +17.6% 늘었다. 관세가 붙은 2025년에 조지아 공장의 순이익이 10,175억원에서 3,031억원으로 줄었다. 슬로바키아 공장은 2025년 −28.0%, 2026년 상반기 −48.0%로 두 해째 줄었다. 유럽의 판촉 경쟁이 숫자로 보이는 곳이다. 멕시코 공장은 상반기에 +139.6% 늘었고 인도 법인은 −38.0%다.
포인트 3. 내년: 원화 강세가 이어지면 컨센서스보다 적다
한 해 단위의 환율
평균환율은 한 해 이익을 크게 움직인다. 매출의 82%가 해외이고 국내공장에서 만들어 내보내는 몫이 크다. 환율이 이익에 닿는 길은 둘이다. 본사가 수출한 차와 부품은 매출이 외화로 정해지고 원가는 원화다. 해외 법인은 현지 통화로 번 이익이 원화로 바뀐다. 두 길을 통화별로 쌓으면 2026년 환노출은 미국 달러 20.2조원, 그 밖 통화 16.7조원, 유로 13.8조원이다.
표 18. 통화별 환노출과 2027년 환율 줄 (억원)
| 미국 달러 | 그 밖 통화 | 유로 | 합계 | |
|---|---|---|---|---|
| 본사의 차량 수출 매출(2025년) | 142,091 | 111,787 | 92,828 | 346,705 |
| 본사의 제품 외 기타 수출 매출(2025년) | 41,284 | 32,479 | 26,971 | 100,734 |
| 본사 밖 영업이익(2025년. 연결 − 별도) | 15,567 | 6,604 | 9,070 | 31,241 |
| 환노출(2025년) | 198,942 | 150,870 | 128,868 | 478,680 |
| 환노출(2026년 추정) | 202,464 | 166,903 | 137,955 | 507,323 |
| × 2027년 평균환율 가정의 2026년 평균 대비 | −5.9% | −5.9% | −8.1% | |
| × 환율이 영업이익에 닿는 몫 | 0.56 | 0.56 | 0.56 | |
| = 2027년 환율 줄 | −6,599 | −5,440 | −6,221 | −18,260 |
자료: 기아 사업보고서(별도 매출현황, 지역별 매출, 연결·별도 손익계산서), IR 월별 지역별수출실적, 분기 경영실적 자료, 한국은행 ECOS, One Key 계산. 차량 수출은 행선지 대수의 몫으로, 본사 밖 영업이익은 지역별 순매출의 몫으로 나눴다. 그 밖 통화는 원/달러를 따라 움직인다고 봤다
회사는 2026년 계획을 내면서 원/달러가 1,422원에서 1,370원으로, 원/유로가 1,607원에서 1,630원으로 바뀌는 것을 넣어 환율 영향을 −8,003억원으로 밝혔다. 같은 환율 변화를 2025년 환노출에 곱하면 −10,948억원이고, 회사 값은 그 73%다. 실제 분기에서 이 몫은 2021~2025년에 해마다 0.58~1.00 사이였고, 직전 네 분기에는 0.56이었다. 추정에는 직전 네 분기의 값을 썼다.
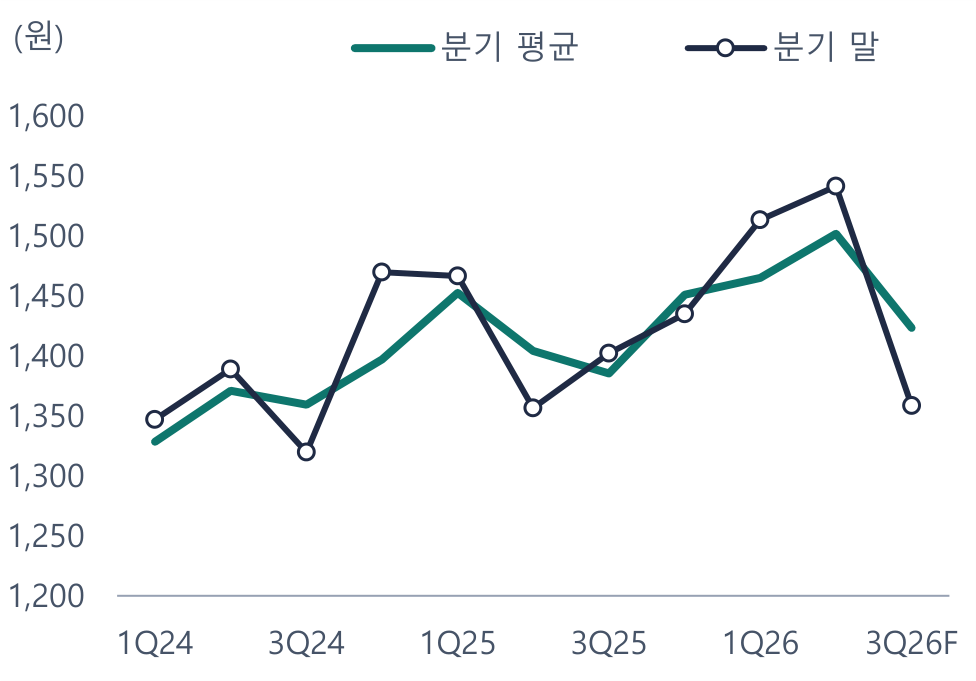
원/달러는 10월 8일 1,339원이다. 10월 1~8일 평균(원/달러 1,351원, 원/유로 1,520원)이 2027년 내내 이어지면 2026년 평균(1,435원, 1,654원)보다 각각 5.9%, 8.1% 낮아 환율 줄이 −18,260억원이다. 이 가운데 유로가 −6,221억원으로 34%를 차지한다. 2027년 영업이익은 조정 영업이익 105,499억원에서 이 환율 줄과 관세 30,392억원을 뺀 56,847억원이다.
표 19. 2027년 영업이익 민감도 (억원)
| 무엇이 | 2027년 영업이익 |
|---|---|
| 도매가 1% 많으면 | +751 |
| 조정 영업이익률이 1%p 높으면 | +12,490 |
| 원/달러 평균이 10원 높으면 | +1,431 |
| 원/유로 평균이 10원 높으면 | +464 |
| 관세가 없어지면 | +30,392 |
| 관세율이 15%에서 25%로 돌아가면 | −20,261 |
| 이 보고서의 추정: 원/달러 1,351원, 원/유로 1,520원, 환율이 영업이익에 닿는 몫 0.56 | 56,847 |
| 원/달러가 2026년 평균(1,435원)으로 돌아가면 | 68,886 |
| 원/달러와 원/유로가 모두 2026년 평균(1,435원, 1,654원)이면 | 75,107 |
| 환율이 닿는 몫이 회사 2026년 계획에서 읽은 값(0.73)이면 | 51,096 |
| 조정 영업이익률이 2025년 3분기 수준(9.4%)이면 | 68,732 |
| 컨센서스 | 107,034 |
자료: 기아 정기보고서·분기 경영실적 자료(사업계획, 영업이익 증감 분석), 2026 CEO Investor Day, One Key 추정
표 20. 2027년 영업이익: 원/달러 평균(세로) × 원/유로 평균(가로) (억원)
| 원/달러 \ 원/유로 | 1,450원 | 1,525원 | 1,600원 | 1,675원 | 1,750원 |
|---|---|---|---|---|---|
| 1,300원 | 46,255 | 49,732 | 53,208 | 56,685 | 60,162 |
| 1,350원 | 53,408 | 56,884 | 60,361 | 63,838 | 67,315 |
| 1,400원 | 60,560 | 64,037 | 67,514 | 70,991 | 74,467 |
| 1,450원 | 67,713 | 71,190 | 74,667 | 78,143 | 81,620 |
| 1,500원 | 74,866 | 78,342 | 81,819 | 85,296 | 88,773 |
자료: One Key 추정. 환율 줄(통화별 환노출 × 환율 변화율 × 닿는 몫)만 바꾼 값. 이 보고서의 가정은 원/달러 1,351원, 원/유로 1,520원
환율 가정을 밖에서 낸 값과 나란히 놓았다. IMF 세계경제전망(2026년 10월)에서 한국의 명목 GDP를 원화와 달러로 나눈 값은 2027년 원/달러 1,402원이다. IMF는 실질실효환율이 기준 기간 수준에서 변하지 않는다고 두고 이 값을 낸다. 같은 방식의 원/유로와 함께 넣으면 2027년 영업이익은 68,993억원이다. 금리 차로 계산한 선도환율(1,342원)에서는 55,774억원이다. 2012~2025년 14개 해에 다음 해 원/달러 연평균을 10월 수준 그대로 둔 값은 평균 37원 빗나갔고, 같은 때의 국회예산정책처·한국금융연구원 전망과 IMF의 값, 선도환율은 41~51원 빗나갔다.
표 21. 2027년 환율: 이 보고서의 가정과 밖의 값, 그 값에서의 영업이익 (원, 억원)
| 원/달러 | 원/유로 | 2027년 영업이익 | 가정 대비 | |
|---|---|---|---|---|
| 이 보고서의 가정: 10월 초 수준이 이어진다 | 1,351 | 1,520 | 56,847 | |
| IMF 세계경제전망(2026년 10월)의 값 | 1,402 | 1,626 | 68,993 | +21.4% |
| 선도환율(금리 차로 계산) | 1,342 | 1,525 | 55,774 | −1.9% |
| 2026년 9월 평균이 이어진다 | 1,356 | 1,570 | 59,819 | +5.2% |
| 2026년 평균이 이어진다 | 1,435 | 1,654 | 75,107 | +32.1% |
자료: IMF World Economic Outlook(2026년 10월. 한국·독일의 명목 GDP를 국내통화와 달러로 나눈 값), 한국은행 ECOS, 미 재무부, ECB, One Key 계산. IMF의 값은 실질실효환율이 기준 기간 수준에서 변하지 않는다는 가정에서 나온다. 선도환율은 통안증권 1년과 미국·유로 지역 국채 1년 금리의 차이로 2027년 한가운데까지 계산했다. 영업이익은 환율 줄만 바꾼 값
환율 가정에 따라 값의 범위가 넓다. 원/달러가 2026년 평균으로 돌아가면 2027년 영업이익은 68,886억원, 원/유로까지 2026년 평균이면 75,107억원이다. 뒤의 값도 컨센서스보다 30% 적다. 관세와 가격·인센티브 줄이 남기 때문이다. 원/달러 1,300~1,500원, 원/유로 1,450~1,750원의 범위에서 2027년 영업이익은 46,255억~88,773억원이다. 환율이 이익에 닿는 몫이 회사 2026년 계획에서 읽은 값(0.73)이면 2027년 영업이익은 51,096억원이다.
자료: 기아, FnGuide, One Key 추정
자료: 한국은행 ECOS(매매기준율)
2027년 영업이익은 컨센서스보다 47% 적다. 회사의 2028년 목표는 매출 150조원, 영업이익 13.5조원이다. 이 모델의 2028년 영업이익은 5.5조원이다. 도매 증가율은 회사 중장기 목표(5.4%)가 아니라 2023년부터의 실제 증가율(2.0%)로 뒀다. 회사의 2030년 판매 목표는 2024년 발표의 430만대에서 2026년 발표의 413만대로, 전기차 목표는 160만대에서 100만대로 내려왔다. 연간 도매도 세 해 내리 계획에 못 미쳤다.
핵심 변수와 확인: 무엇이 나오면 의견이 바뀌나
핵심 변수
이익 추정을 크게 움직이는 변수를 지금 값, 닿는 곳, 민감도, 확인할 자료와 함께 적었다.
표 22. 핵심 변수: 지금 값, 닿는 곳, 민감도, 확인할 자료와 때
| 변수 | 지금 값 | 닿는 곳 | 민감도 | 확인할 자료와 때 |
|---|---|---|---|---|
| 3분기 판매보증비 ÷ 매출액 | 추정 4.7%(3분기가 아닌 분기 3.1%) | 3분기 영업이익 | 1%p에 3,288억원 | 3분기 실적(10월 하순)의 품질비용 설명, 분기보고서의 판매비와관리비 주석(11월) |
| 분기 말 원/달러 | 9월 말 1,358원(6월 말 1,542원) | 판매보증충당부채 외화환산(3분기 +5,484억원) | 1원에 30억원 | 한국은행 ECOS(매일), 12월 말 환율 |
| 원/달러·원/유로 평균 | 3분기 1,423원·−0원. 2027년 가정 1,351원·1,520원(2026년 평균 1,435원·1,654원) | 3·4분기와 2027년 영업이익 | 2027년: 원/달러 10원에 1,431억원, 원/유로 10원에 464억원 | 한국은행 ECOS(매일), 회사 증감 분석의 환율 효과, 1월 회사 사업계획의 계획 환율 |
| 미국 관세 | 세율 15%, 3분기 8,300억원 | 분기·연간 영업이익 | 2027년: 없어지면 +30,392억원, 25%로 돌아가면 −20,261억원 | 분기 실적의 관세 영향, IR 월별 미국행 수출 대수 |
| 유럽 인센티브·가격 | 2분기 전년 대비 −7,230억원 | 3분기 영업이익(−4,519억원 반영) | 2분기 수준의 증감이 이어진다고 봄 | 분기 실적의 영업이익 증감 분석(인센티브·가격 줄), 실적 설명회 |
| 믹스(전기차 비중) | 유럽 소매의 전기차 비중 2분기 25.8% → 7~8월 29.9% | 조정 영업이익률 | 2027년: 1%p에 12,490억원 | IR 월별 판매(차종·지역), 증감 분석의 믹스 줄 |
자료: 기아, 한국은행 ECOS, One Key 추정
3분기 실적에서 볼 것
3분기 실적은 10월 하순에 나온다. 보는 순서는 이렇다. 첫째, 판매보증비 ÷ 매출액이다. 회사가 품질비용을 따로 설명하는지, 외화환산을 뺀 판매보증비가 매출의 4.7%에 가까운지 3.1%에 가까운지를 본다. 분기보고서의 판매비와관리비 주석(11월)에서 금액을 확인한다. 둘째, 회사가 밝히는 외화환산이 5,484억원 안팎인가. 셋째, 관세 영향이 8,300억원 안팎인가. 넷째, 영업이익 증감 분석의 인센티브·가격 줄이 2분기(−7,230억원)보다 줄었는가, 믹스 줄이 어느 쪽인가. 그 사이에는 매달 초의 판매 공시와 환율이다.
의견이 바뀌는 조건은 이익 추정에 있다. 판매보증비가 3분기가 아닌 분기의 수준에 그치고 원/달러와 원/유로가 2026년 평균 쪽으로 돌아가면 12개월 선행 주당순이익이 올라가 목표주가와 주가의 차이가 줄어든다. 판매보증비가 2025년 3분기 수준을 넘거나 유럽 인센티브가 2분기보다 늘면 추정은 더 내려간다.
실적과 추정
2027~2028년의 영업이익은 조정 영업이익에서 관세와 한 해 단위의 환율 줄을 뺀 값이다.
표 23. 연간 실적과 추정 (억원, 원)
| 2024 | 2025 | 2026F | 2027F | 2028F | |
|---|---|---|---|---|---|
| 도매(만대) | 308.3 | 313.2 | 327.3 | 334.0 | 340.8 |
| 매출액 | 1,074,490 | 1,141,420 | 1,223,971 | 1,181,902 | 1,206,066 |
| 조정 영업이익 | 132,980 | 118,229 | 113,739 | 105,499 | 103,627 |
| 조정 영업이익률 | 12.4% | 10.4% | 9.3% | 8.4% | 8.1% |
| 관세 | 0 | 30,420 | 31,803 | 30,392 | 29,558 |
| 외화환산 | 0 | +2,981 | +2,778 | 0 | 0 |
| 환율(한 해 단위) | −18,260 | −18,633 | |||
| 영업이익 | 126,670 | 90,790 | 84,714 | 56,847 | 55,435 |
| 영업이익률 | 11.8% | 8.0% | 6.9% | 4.8% | 4.6% |
| 당기순이익 | 97,750 | 75,570 | 73,708 | 52,694 | 51,667 |
| 주당순이익(원) | 25,038 | 19,356 | 18,879 | 13,497 | 13,234 |
| 주당 배당금(원) | 6,500 | 6,800 | 6,800 | 6,800 | 6,800 |
| 주당순자산(원) | 143,005 | 156,726 | 173,919 | 180,616 | 187,050 |
| 자기자본이익률 | 19.1% | 12.9% | 11.4% | 7.6% | 7.2% |
| 원/달러 평균 | 1,364 | 1,423 | 1,435 | 1,351 | 1,351 |
| 원/유로 평균 | 1,475 | 1,607 | 1,654 | 1,520 | 1,520 |
자료: 기아 분기 경영실적 자료, 정기보고서, One Key 추정. 주당 값은 상장주식수로 나눈 값
현금과 주주환원
회사는 2026 CEO Investor Day에서 연도별 투자 계획을 밝혔다. 설비투자가 2025년 5.0조원에서 2027년 6.6조원으로 는다. 이 계획대로면 2027년에 순이익과 상각비에서 설비투자와 지분 투자를 뺀 돈은 0.2조원이고, 배당과 자기주식 매입은 3.4조원이다. 모자라는 만큼 순현금이 줄어 2028년 말 15.2조원이 된다. 주주환원을 이어 가는 데 무리는 없지만 현금이 더 쌓이지는 않는다. 추정 배당 6,800원은 전년 배당을 지킨다고 본 값이다. 회사가 밝힌 배당성향 25%로만 계산하면 2027년 주당 3,374원으로 이보다 낮다.
표 24. 현금과 자본: 순이익에서 투자와 주주환원을 뺀다 (억원)
| 2025 | 2026 상반기 | 2026 하반기F | 2027F | 2028F | |
|---|---|---|---|---|---|
| 당기순이익 | 75,570 | 41,580 | 32,128 | 52,694 | 51,667 |
| + 상각비 | 27,139 | 13,570 | 27,139 | 27,139 | |
| − 설비투자 | 49,931 | 23,342 | 38,658 | 66,000 | 73,000 |
| − 지분 투자 | 10,671 | 8,635 | 1,365 | 12,000 | 10,000 |
| − 배당 | 25,590 | 26,425 | 0 | 26,548 | 26,548 |
| − 자기주식 매입 | 0 | 0 | 7,371 | 5,269 | |
| 현금·단기금융상품(기말) | 216,600 | 232,200 | 237,874 | 205,788 | 169,777 |
| 순현금(기말) | 213,971 | 219,646 | 187,560 | 151,549 | |
| 지배기업 소유주지분(기말) | 611,879 | 646,876 | 679,003 | 697,778 | 717,628 |
자료: 기아 정기보고서(현금흐름표·재무상태표), 2026 CEO Investor Day(연도별 투자 계획), One Key 추정. 운전자본의 변화는 0으로 뒀다
기업 개요
기아는 현대자동차그룹의 완성차 회사다. 2025년 도매 313만대, 매출 114.1조원, 영업이익 9.1조원이다. 국내·미국·슬로바키아·멕시코·인도에 공장이 있고 매출의 82%가 해외다. 전기차와 하이브리드의 비중이 빠르게 늘고 있다. 최대주주는 현대자동차다.
작성 방법과 고지. 이 자료는 One Key가 공개된 자료로 쓴 개인 리서치다. 자료를 모으고 계산을 정리하고 글을 쓰는 데 AI 도구를 썼다. 숫자의 근거와 계산은 모델 엑셀에 남겼다. 그림은 엑셀 차트다. 컨센서스는 견주는 데에만 썼고 추정에는 쓰지 않았다. 증권사 보고서는 논리와 방식만 읽었고, 증권사별 숫자를 가져오지 않았다(목표주가와 추정 주당순이익은 평균으로만 썼다). 과거 분기와 과거 시점에 돌린 결과는 그때 나와 있던 자료만 쓴 과거 시험이고, 그때 낸 추정의 성적이 아니다. 투자 권유가 아니다.
작성과 고지
작성 이원기. 개인이 공부 목적으로 쓴 리포트이며 어느 금융회사의 의견도 아닙니다. 대가를 받고 쓰지 않았고, 투자 권유가 아닙니다.
투자의견 기준(12개월): 상승여력 +15% 이상 매수, −15% 아래 매도, 그 사이 중립. 목표주가는 작성자의 실적 추정에 목표 배수를 곱해 구합니다(방법론).
이 리포트의 추정은 실제 실적이 나오면 추정 채점표에서 그때의 컨센서스와 함께 채점하고, 의견을 바꾸면 의견 장부에 남깁니다.
자료: 회사 공시(DART)·IR 자료, 통계청·관세청 등 공공 통계, 일별 종가. 컨센서스는 견주는 데에만 썼습니다.