한눈에 보는 HMM: 운임 밖 매출은 운임이 아니라 환율과 유가를 따른다
컨테이너선과 벌크선을 운영하는 해운사다. 3분기 영업이익 10,156억원 추정(컨센서스 6,865억원). 운임 밖 매출을 할증료 쪽과 대선수익으로 나눠 보니 운임이 아니라 환율과 유가를 따랐다. 2027년 10,769억원. 매수, 목표주가 22,200원.
한눈에
무엇을 하는 회사인가
컨테이너선과 벌크선(유조선·건화물선)을 운영하는 해운사다. 컨테이너선 선대는 102만 TEU다. 컨테이너 수송량은 분기 101만 TEU 안팎에서 거의 움직이지 않아 이익은 운임과 비용이 정한다. 2분기에는 벌크가 영업이익의 44%였다.
지금 어디에 있나
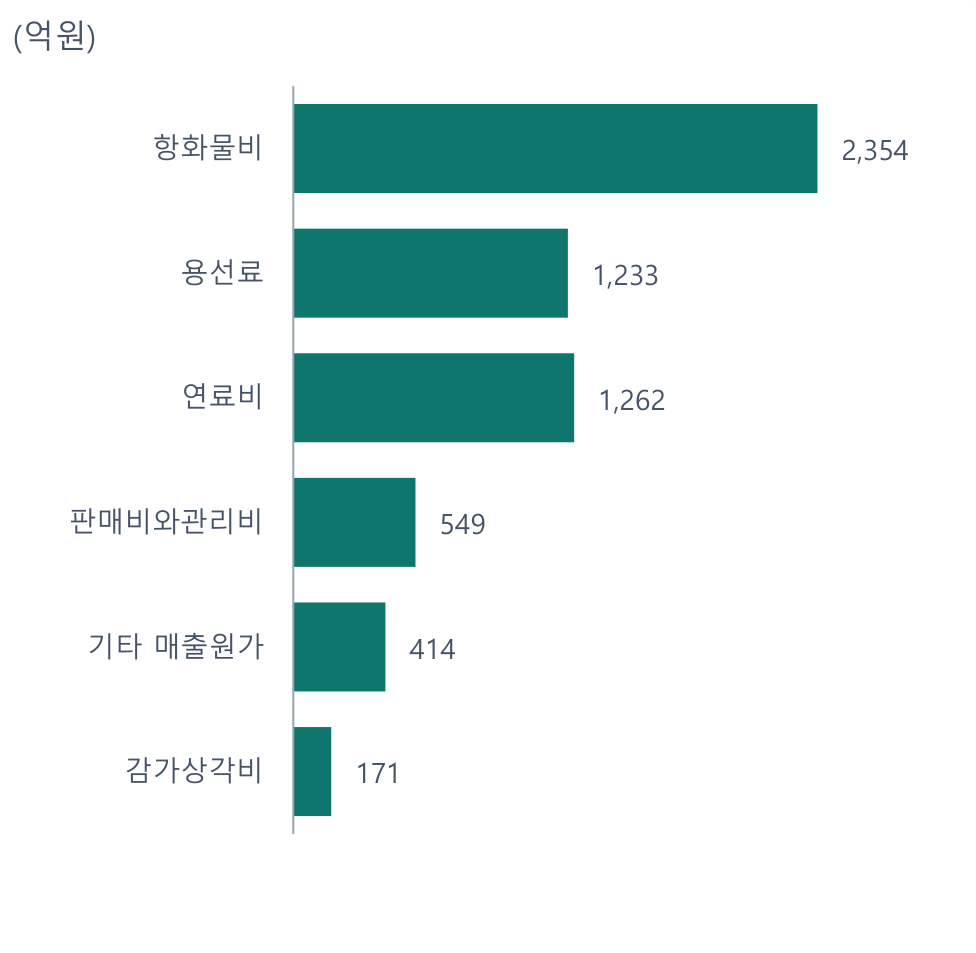
2026년 3월 호르무즈 해협이 막힌 뒤 운임 지수(SCFI)가 올랐다. 분기 평균이 1분기 1,507, 2분기 2,337, 3분기 3,407이다. 그런데 2분기에는 매출이 6,832억원 늘 때 영업비용이 5,982억원 늘어 영업이익이 3,541억원에 그쳤다. 항화물비가 2,354억원, 연료비가 1,262억원, 용선료가 1,233억원 늘었다.
의견
투자의견은 매수, 목표주가는 22,200원이다(기준일 주가 20,800원, 차이 +6.7%). 가치평가 방식 넷을 과거 다섯 시점에 돌리면 P/B가 가장 덜 빗나갔고(1년 뒤 주가와 4.5% 차이), 적정가치 쪽으로 다 옮긴 값이 현재가를 그대로 둔 값(9.2%)보다 나았다. 상승여력이 이 방식의 과거 평균 오차보다 커서 규칙대로 매수다. 가장 크게 빗나간 때(8.7%)보다는 작아 강한 근거는 아니다. 2026년 결산 추정 배당수익률은 5.3%다.
표 1. 연간 실적과 추정 (억원, 원)
| 2024 | 2025 | 2026F | 2027F | 2028F | |
|---|---|---|---|---|---|
| SCFI 평균 | 2,494 | 1,582 | 2,699 | 2,055 | 1,695 |
| 원/달러 환율 | 1,362 | 1,420 | 1,432 | 1,358 | 1,358 |
| 컨테이너 수송량(천 TEU) | 3,821 | 3,944 | 4,042 | 4,042 | 4,120 |
| 컨테이너 평균 운임(달러/TEU) | 1,605 | 1,214 | 1,547 | 1,327 | 1,168 |
| 매출액 | 117,002 | 108,914 | 141,622 | 121,532 | 111,606 |
| 영업이익 | 35,128 | 14,612 | 28,187 | 10,769 | 1,011 |
| 전년 대비 | – | −58.4% | +92.9% | −61.8% | −90.6% |
| 영업이익률 | 30.0% | 13.4% | 19.9% | 8.9% | 0.9% |
| EBITDA | 44,158 | 25,772 | 42,331 | 25,724 | 16,606 |
| 당기순이익 | 37,821 | 18,787 | 29,368 | 12,846 | 3,839 |
| 주당순이익(원) | 4,010 | 1,992 | 3,114 | 1,362 | 407 |
| 주당순자산(원) | 27,174 | 28,168 | 32,760 | 33,027 | 32,956 |
| 자기자본이익률 | 15.3% | 6.9% | 10.2% | 4.1% | 1.2% |
| 주당 배당금(원) | 700 | 700 | 1,094 | 479 | 143 |
자료: HMM, 상하이해운거래소, 야후 파이낸스, One Key 추정
3분기: 운임수입은 늘고 운임 밖 매출은 준다
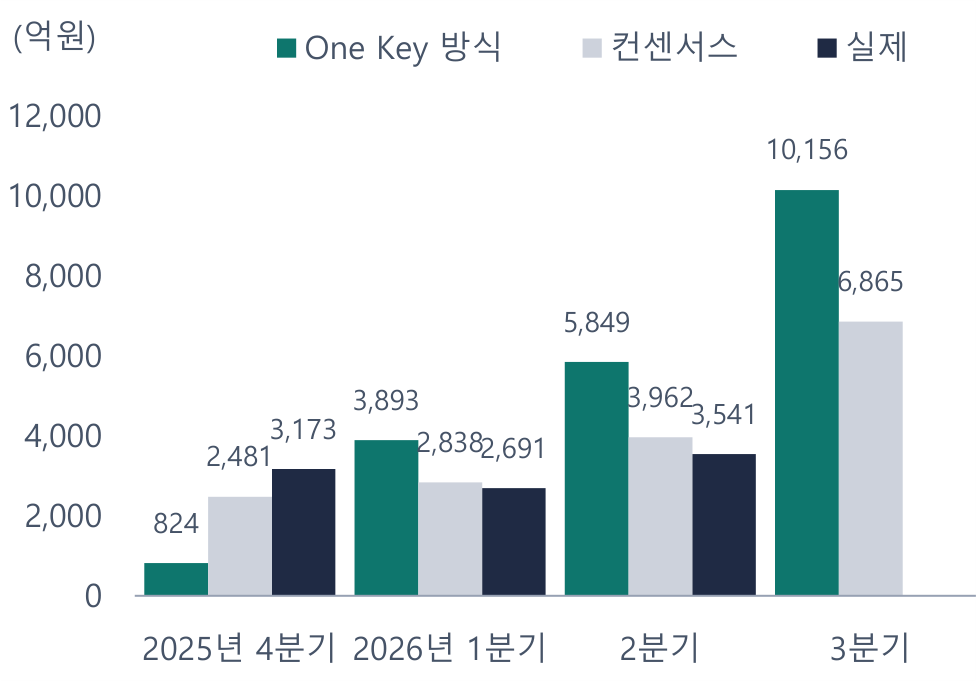
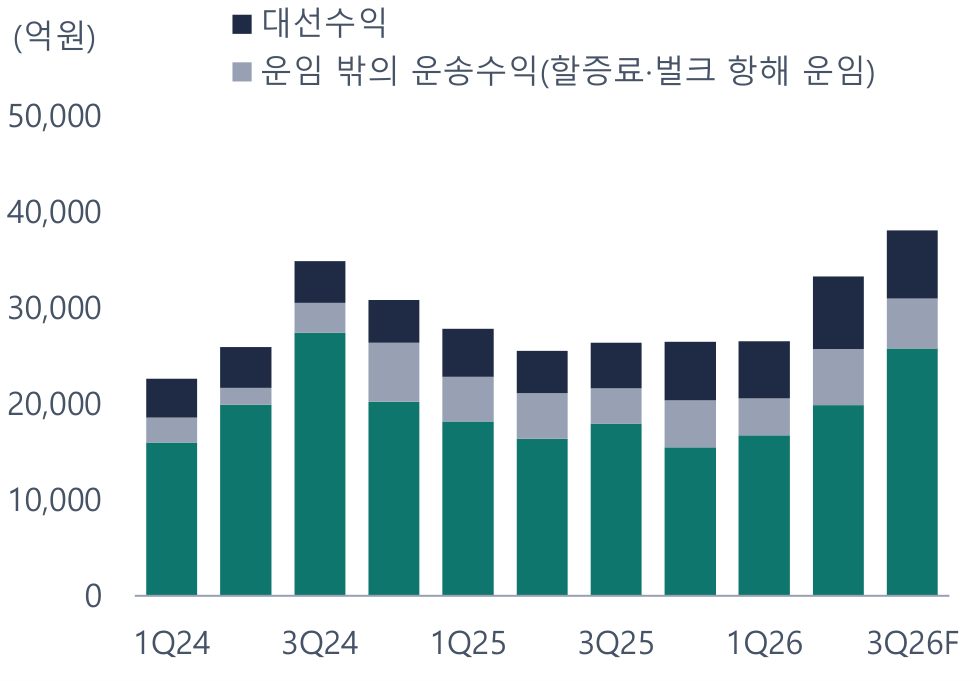
컨테이너 운임수입을 수송량 × 평균 운임 × 환율로, 운임 밖 매출을 운임 밖의 운송수익(할증료·벌크 항해 운임)과 대선수익으로, 매출원가를 회사 실적자료의 다섯 항목으로 쪼개 줄마다 후보를 과거 9개 분기에 돌려 골랐다. 운임 밖의 운송수익은 환율과 유가를, 대선수익은 환율만 따르는 후보가 가장 덜 빗나갔다. 그래서 3분기에는 이 둘이 2분기보다 준다(운임 밖 운송수익 5,867억 → 5,167억원, 대선수익 7,554억 → 7,149억원). 운임 밖 매출이 운임수입과 같이 는다고 보면 영업이익은 11,779억원까지 나온다. 매출을 이렇게 나눠 쌓는 쪽이 과거에 13% 덜 빗나갔다. 3주 앞선 운임 지수가 2분기보다 61% 높아 평균 운임을 TEU당 1,801달러(2분기 1,312달러)로 봤다. 회사는 2분기 비용이 일회성이 아니며 3분기 매출원가에 큰 변화는 없을 것이라고 답했다. 그래서 비용은 2분기 수준에서 출발했다. 컨센서스의 매출에서 영업이익을 뺀 영업비용(29,863억원)은 우리(29,443억원)와 거의 같다. 3분기 영업이익은 10,156억원이고 컨센서스는 6,865억원이다. 같은 방식이 2분기 영업비용을 5,172억원 적게 봤고, 최근 세 분기의 평균 오차는 컨센서스 420억원, 이 모델 1,953억원이었다.
자료: HMM, FnGuide, One Key 추정
자료: HMM 정기보고서 연결 주석(매출액의 세부내역), 실적발표 설명자료, One Key 추정
표 2. 3분기 추정의 뼈대 (억원)
| 2분기 실제 | 3분기 추정 | 무엇으로 | |
|---|---|---|---|
| 컨테이너 수송량(천 TEU) | 1,009 | 1,009 | 직전 분기 그대로 |
| 컨테이너 평균 운임(달러/TEU) | 1,312 | 1,801 | 21일 앞선 SCFI 변화의 0.66제곱 |
| 매출액(쌓은 값) | 34,020 | 38,851 | 운임수입 + 운임 밖 운송수익 + 대선수익 + 기타수익 |
| 영업비용(쌓은 값) | 30,478 | 29,443 | 다섯 원가 항목 + 판관비. 2분기 수준에 환율 |
| 영업이익(쌓은 값) | 3,541 | 9,408 | |
| 영업이익(9월 시험의 식) | 10,903 | 전체 매출·비용에 지수 | |
| 영업이익(채택) | 3,541 | 10,156 | 둘의 평균 |
| 컨센서스 | 6,865 |
자료: HMM 실적발표 설명자료, One Key 추정
비용과 내년
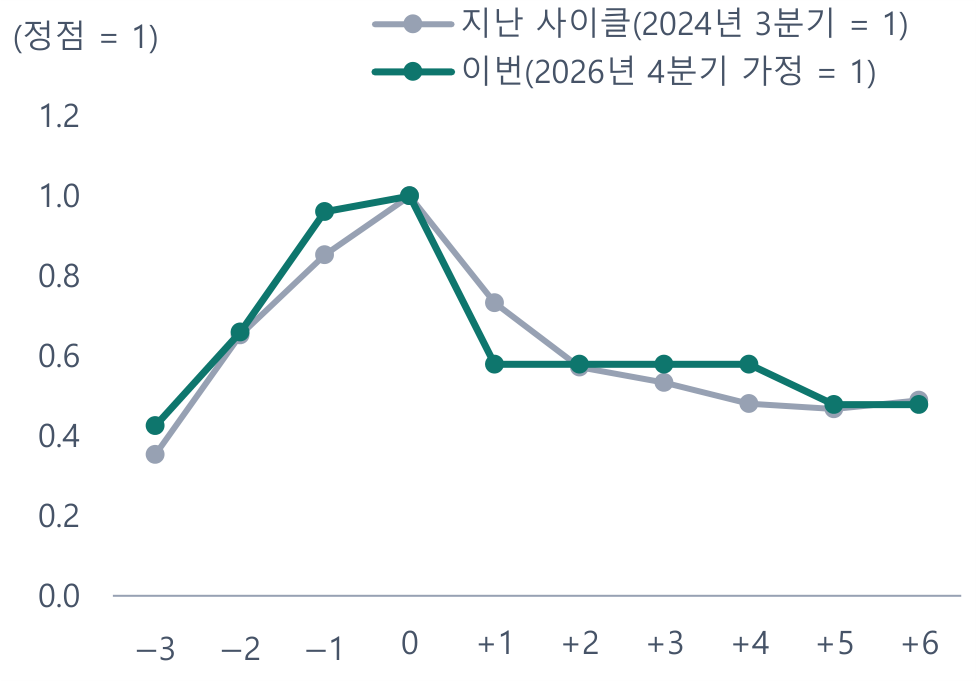
2027년 운임 지수는 지난 지정학 사이클(2024년 홍해)의 정점 뒤 경로를 써서 2,055, 2028년은 1,695으로 뒀다. 벙커C유(88달러)와 환율(1,358원)은 한 해 앞을 정하는 규칙을 과거 여덟 해에 돌려 골랐다. 벙커C유 값은 브렌트유 선물 곡선이 뜻하는 값(87달러)과 거의 같다. 영업이익은 2027년 10,769억원(컨센서스 11,798억원), 2028년 1,011억원(9,418억원)이다. 지수 100에 2027년 영업이익 2,579억원이 움직인다. 2027년에는 컨테이너선 인도가 없어 수송량을 그대로 뒀고, 상각비는 받을 배의 척수로 넣었다. 2분기에 오른 비용이 운임이 내린 뒤에도 남는지에 따라 2028년 값이 크게 갈린다(쌓은 값 −9,724억원, 9월 시험의 식 11,746억원).
자료: HMM 실적발표 설명자료, 정기보고서, One Key 계산
자료: 상하이해운거래소, One Key 추정
표 3. 컨센서스와 나란히 (억원, 원)
| One Key | 컨센서스 | 차이 | |
|---|---|---|---|
| 3분기 영업이익 | 10,156 | 6,865 | +47.9% |
| 4분기 영업이익 | 11,799 | 4,592 | +156.9% |
| 2026년 영업이익 | 28,187 | 17,730 | +59.0% |
| 2027년 영업이익 | 10,769 | 11,798 | −8.7% |
| 2028년 영업이익 | 1,011 | 9,418 | −89.3% |
| 3분기 매출액 | 39,776 | 36,728 | +8.3% |
| 2026년 매출액 | 141,622 | 130,134 | +8.8% |
| 2027년 매출액 | 121,532 | 120,075 | +1.2% |
| 2026년 순이익 | 29,368 | 20,137 | +45.8% |
| 2027년 순이익 | 12,846 | 14,301 | −10.2% |
| 목표주가(원) | 22,200 | 25,000 | −11.2% |
자료: FnGuide(2026-10-08 기준), One Key 추정
3분기 실적에서 볼 것
확인할 날은 3분기 실적(11월 중순)이다. 영업이익이 10,156억원(이 모델)과 6,865억원(컨센서스) 가운데 어디에 가까운지, 평균 운임이 1,801달러 근처인지, 매출원가가 2분기(28,735억원) 수준에 머물렀는지를 본다. 4분기 운임 지수는 10월 9일 값(3,664)까지 넣고 남은 주를 과거에 가장 덜 빗나간 규칙으로 채워 3,546으로 뒀다.
작성 방법과 고지. 이 자료는 One Key가 공개된 자료로 쓴 개인 리서치다. 자료를 모으고 계산을 정리하고 글을 쓰는 데 AI 도구를 썼다. 숫자의 근거와 계산은 모델 엑셀에 남겼다. 그림은 모델 안의 엑셀 차트다. 컨센서스와 증권사 보고서는 견주고 방식을 확인하는 데에만 썼고 추정 값에는 쓰지 않았다. 투자 권유가 아니다. 자세한 근거는 같은 날 낸 정식 보고서에 있다.
작성과 고지
작성 이원기. 개인이 공부 목적으로 쓴 리포트이며 어느 금융회사의 의견도 아닙니다. 대가를 받고 쓰지 않았고, 투자 권유가 아닙니다.
투자의견 기준(12개월): 상승여력 +15% 이상 매수, −15% 아래 매도, 그 사이 중립. 목표주가는 작성자의 실적 추정에 목표 배수를 곱해 구합니다(방법론).
이 리포트의 추정은 실제 실적이 나오면 추정 채점표에서 그때의 컨센서스와 함께 채점하고, 의견을 바꾸면 의견 장부에 남깁니다.
자료: 회사 공시(DART)·IR 자료, 통계청·관세청 등 공공 통계, 일별 종가. 컨센서스는 견주는 데에만 썼습니다.