HMM
011200 · KOSPI개시 기준가 20,800전일 종가 21,650목표주가 22,200
투자의견매수
목표주가 (12M)22,200
전일 종가21,650
의견 이후+4.1%
커버리지 현황
2026.11.17 종가 기준| 상승여력 | +2.5% |
|---|---|
| 의견 이후 수익률 | +4.1% 기준가 20,800원 |
| KOSPI 동기간 수익률 | -25.0% |
| 초과수익 | +29.1%p |
| 수익률 1M / 3M / 6M | -7.9% / +1.9% / +8.8% |
| 의견·목표주가 변경 | 없음 |
| 리포트 | 2건 최초 1, 업데이트 0, 브리프 1 |
| 가상운용 편입 | 없음 |
주가와 의견 변경
일별 종가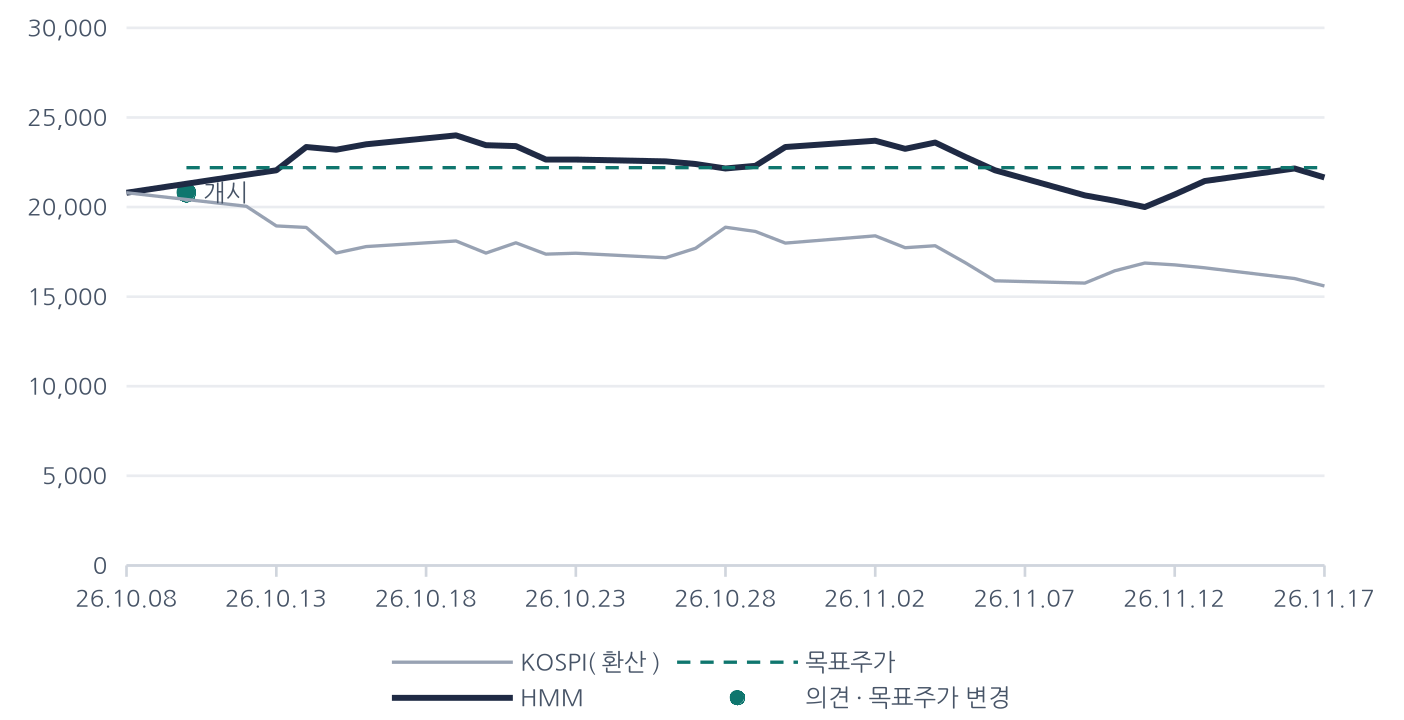
KOSPI는 커버리지 개시일의 주가에 맞춰 환산. 점은 의견이나 목표주가를 바꾼 날.
투자포인트
2026.10.10 리포트 기준- 3분기 영업이익 10,156억원 추정(컨센서스 6,865억원). 컨센서스가 뜻하는 영업비용(29,863억원)은 우리(29,443억원)와 거의 같고 차이는 매출에서 난다. 3주 앞선 운임 지수가 61% 높아 평균 운임을 TEU당 1,312달러에서 1,801달러로 봤다. 운임 밖 매출(할증료 쪽과 대선수익)은 과거에 환율과 유가를 따라 3분기에 준다고 봤다
- 2분기에 매출이 6,832억원 늘 때 영업비용이 5,982억원 늘었다(항화물비 2,354억원, 연료비 1,262억원, 용선료 1,233억원). 회사는 일회성이 아니며 3분기 매출원가에 큰 변화는 없다고 답했다. 다만 같은 방식이 2분기 비용을 5,172억원 적게 봤고 최근 세 분기는 컨센서스(평균 오차 420억원)가 이 모델(1,953억원)보다 정확했다
- 2027년 운임 지수는 지난 사이클(2024년 홍해)의 정점 뒤 경로로 2,055, 영업이익 10,769억원(컨센서스 11,798억원). 2028년은 1,695, 1,011억원. 주가는 주당순자산의 0.68배(과거 중앙값 0.73배)
- 의견 재검토 조건: 3분기 영업이익이 컨센서스 아래로 나오거나(평균 운임이 지수만큼 오르지 않았거나 비용이 한 번 더 뛴 것), 호르무즈 해협이 열려 운임 지수가 2024년 정점 뒤처럼 빠르게 내릴 경우
실적 추정
단위: 억원, 원, 배, %| 구분 | 2024A | 2025A | 2026E | 2027E | 2028E |
|---|---|---|---|---|---|
| 매출액 | 117,002 | 108,914 | 141,622 | 121,532 | 111,606 |
| 영업이익 | 35,128 | 14,612 | 28,187 | 10,769 | 1,011 |
| 영업이익률 | 30.0 | 13.4 | 19.9 | 8.9 | 0.9 |
| EPS | 4,010 | 1,992 | 3,114 | 1,362 | 407 |
| PER | 5.4 | 10.9 | 7.0 | 15.9 | 53.2 |
| PBR | 0.8 | 0.8 | 0.7 | 0.7 | 0.7 |
| ROE | 15.3 | 6.9 | 10.2 | 4.1 | 1.2 |
A는 실적, E는 작성자 추정. PER·PBR은 기준일 종가(21,650원) 기준
추정 채점
단위: 억원 · 오차 = |추정 ÷ 실제 − 1|| 항목 | 리포트 발행 | 내 추정 | 컨센서스 발행 때 | 실제 | 오차 내 추정 / 컨센서스 | 판정 | 방향 |
|---|---|---|---|---|---|---|---|
| 2026년 3분기 영업이익 1회차 | 2026.10.10 | 10,156 | 6,865 | 2026년 11월 중순 | 발행 때 컨센서스와 +47.9% | 채점 전 | – |
리포트
이후 수익률은 발행일 종가 대비| 발행일 | 구분 | 제목 | 의견 | 목표주가 | 당시 종가 | 이후 수익률 |
|---|---|---|---|---|---|---|
| 2026.10.10 | 브리프 | 한눈에 보는 HMM: 운임 밖 매출은 운임이 아니라 환율과 유가를 따른다 PDF | 매수 | 22,200 | 20,800 | +4.1% |
| 2026.10.10 | 최초 | 운임 밖 매출은 운임이 아니라 환율과 유가를 따른다 PDF | 매수 | 22,200 | 20,800 | +4.1% |
주요 공시와 주가 반응
최근 1년 · DART · 반응은 공시 앞 거래일 종가부터, 15:30 전 공시는 그날·뒤면 다음 거래일 종가까지| 접수일 | 종류 | 공시 | 주가 반응 | KOSPI 대비 |
|---|---|---|---|---|
| 2026.11.12 15:00 |
정기 | 분기보고서 (2026.09) | +3.5% | +4.1%p |
| 2026.09.08 | 수주 | 단일판매ㆍ공급계약체결 | -2.8% | -3.6%p |
| 2026.08.13 | 정기 | 반기보고서 (2026.06) | -0.5% | -6.5%p |
| 2026.06.26 | 수주 | 단일판매ㆍ공급계약체결 | +3.0% | +9.0%p |
| 2026.05.13 | 정기 | 분기보고서 (2026.03) | +1.5% | -2.9%p |
| 2026.03.18 | 정기 | 사업보고서 (2025.12) | +0.0% | -2.2%p |
| 2026.02.11 | 주주환원 | 현금ㆍ현물배당을위한주주명부폐쇄(기준일)결정 | +0.7% | -3.5%p |
| 2026.02.11 | 주주환원 | 현금ㆍ현물배당결정 | +0.7% | -3.5%p |
| 2026.02.11 | 실적 | 매출액또는손익구조30%(대규모법인은15%)이상변경 | +0.7% | -3.5%p |
| 2025.11.13 | 정기 | 분기보고서 (2025.09) | -3.9% | -0.5%p |
투자의견·목표주가 변경 이력
괴리율 = 그 의견 동안의 주가 ÷ 목표주가 − 1| 일자 | 투자의견 | 목표주가 | 변경 | 당시 종가 | 괴리율 평균 | 괴리율 최고·최저 | 이후 수익률 |
|---|---|---|---|---|---|---|---|
| 2026.10.10 | 매수 | 22,200 | 개시 현재 | 20,800 | +1.0% | +8.1% 최고 | +4.1% |
밸류에이션 상세
| 항목 | 값 | 근거 |
|---|---|---|
| 적정가치 | 22,166원 | 과거 P/B 중앙값 0.73배 × 2026년 6월 말 주당순자산 30,457원 |
| 좁히는 정도 | 1.0 | 과거 다섯 시점에 1·0.5·0을 돌려 가장 덜 빗나간 값 |
| 목표주가 | 22,200원 | 현재가 + 좁히는 정도 × (적정가치 − 현재가) |
가치평가 방식 넷(P/B, P/E, EV/EBITDA + 순현금, 자기자본이익률로 고친 P/B)을 과거 다섯 시점에 돌리면 P/B가 1년 뒤 주가와 4.5% 차이로 가장 덜 빗나갔다. 현재가를 그대로 둔 쪽은 9.2%였다. 의견은 상승여력이 방식의 평균 오차보다 클 때만 매수·매도로 둔다. 상승여력은 평균 오차보다 크고 가장 크게 빗나간 때(8.7%)보다 작다.
리스크 및 회고
- 같은 방식이 2분기 영업이익을 5,971억원 많게 봤다. 비용이 한 번 더 뛰면 3분기 추정은 틀린다
- 4분기 운임 지수를 3,546로 둔 것은 과거에 가장 덜 빗나간 규칙이지만 평균 오차가 지수 339이다. 2027년 지수는 사례 하나로 정했다(지수 100에 영업이익 2,579억원)
- 세계 컨테이너선 발주잔량이 선복량의 42%다. 운임을 누르는 쪽이다
관련 마켓노트 (0)
- 관련 마켓노트 없음