이익은 두 배 반이 됐고, 거래대금은 정점을 지났다
다섯 증권사의 상반기 영업이익은 10.3조원으로 1년 전보다 +161.5% 늘었다. 일평균 거래대금이 21.1조원에서 78.3조원이 된 덕이다. 3분기 거래대금은 52.4조원으로 2분기보다 −41.7%다. 주가는 이미 PER 4.4배, P/B 0.88배에 있다. 산업 의견은 중립.
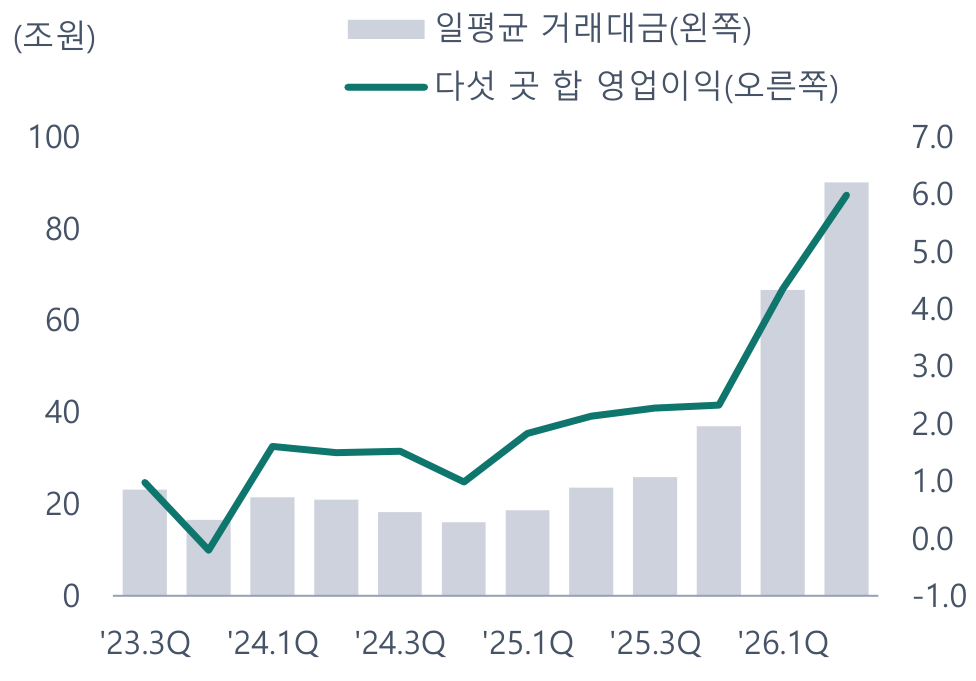
반년에 지난해 한 해보다 많이 벌었다. 미래에셋증권·한국금융지주·NH투자증권·삼성증권·키움증권의 2026년 상반기 영업이익은 103,288억원으로 1년 전(39,498억원)보다 +161.5% 늘었다. 한 해 전체였던 2025년(85,449억원)보다도 많다. 주식시장 일평균 거래대금이 2025년 2분기 23.6조원에서 2026년 2분기 90.0조원이 됐다.
거래대금이 2분기보다 줄었다. 수수료수익은 거래대금을 따라간다. 12개 분기에서 거래대금이 1조원 늘 때 다섯 곳의 분기 수수료수익은 374억원 늘었다(설명력 0.95). 3분기 일평균 거래대금은 52.4조원으로 2분기보다 −41.7%다. 같은 식에 넣으면 3분기 수수료수익은 28,258억원으로 2분기보다 −33.3%, 1년 전보다는 +30.9%다.
주가는 먼저 내려와 있다. 주가는 이익만큼 오르지 않았다. 올해 KOSPI가 +62.3% 오르는 동안 미래에셋증권 +32.5%, NH투자증권 +23.2%, 삼성증권 +17.2%, 한국금융지주 +9.5%, 키움증권 −13.1%다. 최근 4개 분기 이익으로 본 PER 중앙값은 4.4배, P/B 중앙값은 0.88배(6월 말 1.19배)다. 시장은 지금의 이익이 이어지지 않는다고 본다.
- 더 좋게 볼 조건: ① 4분기 일평균 거래대금이 3분기(52.4조원)보다 늘어난다. ② 3분기 실적에서 수수료 밖의 이익(운용·IB)이 2분기 수준을 지킨다. ③ 자기자본이익률(중앙값 21%)에 견준 배수가 더 내려온다.
- 더 나쁘게 볼 조건: ① 거래대금이 2025년 수준(26.2조원)으로 돌아간다. ② 주가지수가 내려 운용 손익이 줄어든다. ③ 거래대금이 줄어도 비용은 덜 줄어 영업이익이 수수료수익보다 크게 준다.
사이클: 거래대금이 21조원에서 78조원이 됐다
무엇으로 버는 산업인가
증권사는 네 가지로 번다. 주식 매매를 중개하고 받는 수수료(위탁매매), 금융상품을 팔고 맡아 주는 수수료(자산관리), 기업의 주식·채권 발행과 인수·합병을 돕고 받는 수수료(IB), 그리고 제 돈으로 주식·채권을 굴려 얻는 손익과 이자다. 앞의 셋은 손익계산서의 수수료수익에, 마지막은 금융상품 평가·처분손익과 이자손익에 잡힌다. 이 보고서는 상장한 큰 증권사 다섯 곳(미래에셋증권·한국금융지주·NH투자증권·삼성증권·키움증권)의 연결 실적을 더해 산업으로 본다.
영업이익 8.5조원에서 반년에 10.3조원
다섯 곳의 영업이익은 2024년 55,928억원, 2025년 85,449억원이었다. 2026년에는 상반기에만 103,288억원이다. 분기로 보면 2025년 2분기 21,249억원, 4분기 23,212억원, 2026년 1분기 43,488억원, 2분기 59,800억원으로 올라왔다(그림 1).
배경은 거래대금이다. 유가증권시장·코스닥시장·넥스트레이드를 더한 일평균 거래대금은 2024년 19.1조원, 2025년 26.2조원이었고 2026년 상반기에 78.3조원이 됐다. 2분기에는 90.0조원까지 올랐다. 다섯 곳의 상반기 수수료수익은 74,626억원으로 +108.3% 늘었다.
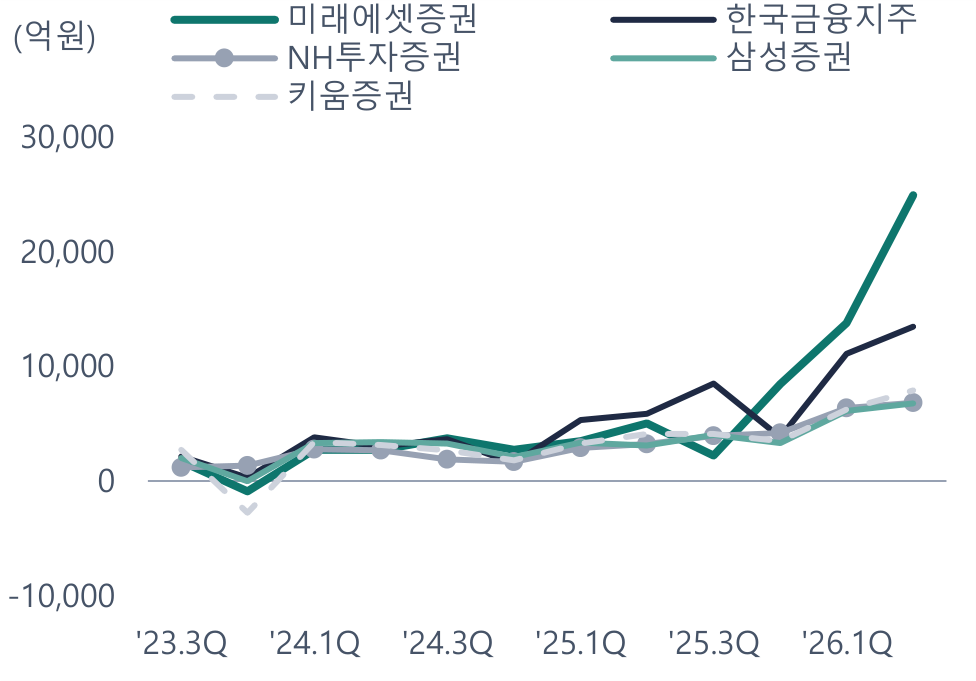
회사별로는 미래에셋증권이 두드러진다. 2분기 영업이익이 24,899억원으로 다섯 곳의 42%다. 이 회사의 2분기 수수료수익은 9,108억원이어서, 영업이익의 대부분이 수수료 밖(투자자산의 평가·처분과 운용)에서 났다(그림 2).
자료: 한국은행 ECOS, 넥스트레이드, OpenDART 재무제표(연결), One Key 계산
자료: OpenDART 재무제표(연결), One Key 계산
표 1. 다섯 증권사 합(미래에셋증권·한국금융지주·NH투자증권·삼성증권·키움증권) (억원, 조원)
| 2024 | 2025 | 2025 상반기 | 2026 상반기 | 최근 4개 분기 | |
|---|---|---|---|---|---|
| 영업이익 | 55,928 | 85,449 | 39,498 | 103,288 | 149,239 |
| 지배 순이익 | 43,821 | 67,424 | 31,527 | 78,638 | 114,534 |
| 수수료수익 | 61,809 | 82,098 | 35,834 | 74,626 | 120,891 |
| 순수수료 | 49,739 | 63,033 | 27,939 | 53,200 | 88,294 |
| 일평균 거래대금(조원) | 19.1 | 26.2 | 21.1 | 78.3 | 54.8 |
자료: 각 사 재무제표(DART, 연결), 한국은행 ECOS, 넥스트레이드, One Key 계산
구조: 수수료수익은 다섯 곳이 고르게 나눠 갖는다
누가 차지하나
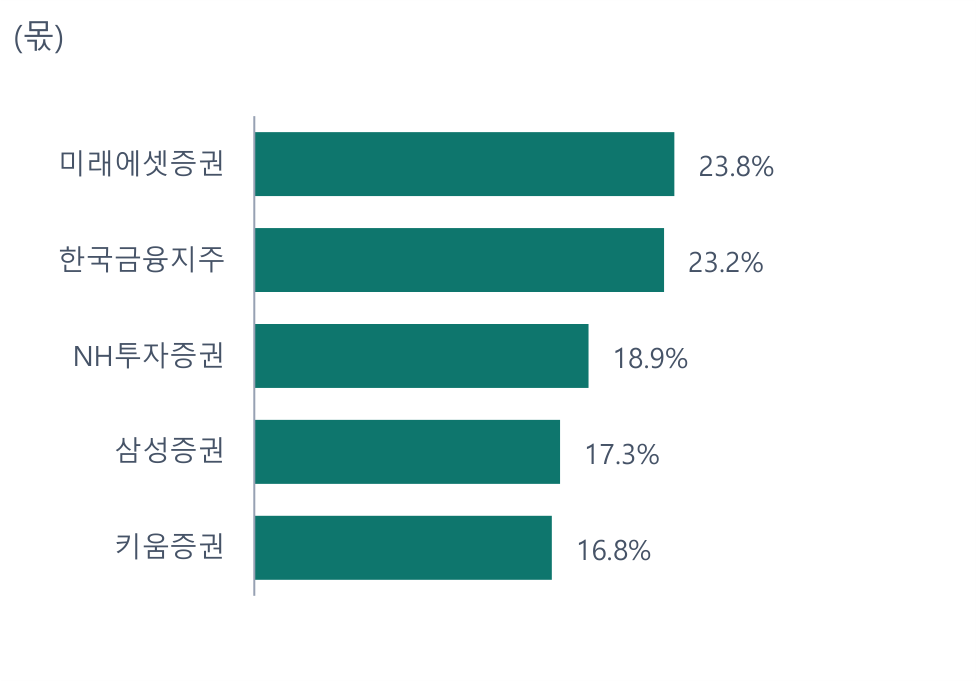
2025년 수수료수익은 미래에셋증권 19,514억원(23.8%), 한국금융지주 19,033억원(23.2%), NH투자증권 15,527억원(18.9%), 삼성증권 14,204억원(17.3%), 키움증권 13,820억원(16.8%)다(그림 3). 가장 큰 곳과 가장 작은 곳의 차이가 6.9%p다. 한 회사가 시장을 쥐고 있지 않다.
상반기에 누가 더 늘었나
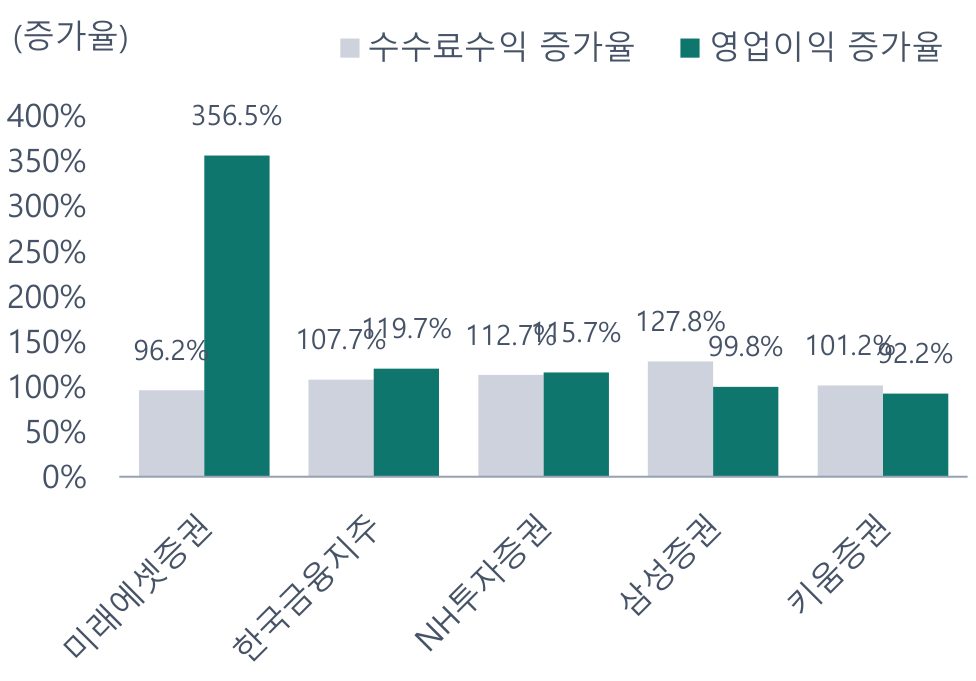
상반기 수수료수익 증가율은 삼성증권 +127.8%, NH투자증권 +112.7%, 한국금융지주 +107.7%, 키움증권 +101.2%, 미래에셋증권 +96.2%로 다섯 곳이 비슷하다. 영업이익 증가율은 미래에셋증권이 +356.5%로 크게 다르고, 한국금융지주 +119.7%, NH투자증권 +115.7%, 삼성증권 +99.8%, 키움증권 +92.2%다(그림 4). 수수료는 다 같이 늘었고, 영업이익의 차이는 수수료 밖에서 났다.
자료: OpenDART 재무제표(연결), One Key 계산
자료: OpenDART 재무제표(연결), One Key 계산
무엇이 움직이나: 수수료수익은 거래대금을 따라간다
거래대금 1조원에 분기 수수료수익 374억원
2023년 3분기부터 2026년 2분기까지 12개 분기에서, 일평균 거래대금과 다섯 곳의 분기 수수료수익은 거의 한 줄에 놓인다(설명력 0.95). 거래대금이 1조원 늘 때 분기 수수료수익이 374억원 늘었고, 거래대금과 무관하게 들어오는 수수료(자산관리·IB 등)가 분기에 8,643억원쯤 깔려 있다. 전년 대비 증가율끼리의 상관은 0.97다(그림 5).
3분기: 거래대금이 2분기보다 −41.7%
3분기 일평균 거래대금은 52.4조원이다. 2분기(90.0조원)보다 −41.7%, 1년 전(25.8조원)보다는 +103.2%다. 위 식에 넣으면 다섯 곳의 3분기 수수료수익은 28,258억원이다. 2분기(42,359억원)보다 −33.3%, 1년 전보다 +30.9%다. 3분기 실적은 "전 분기보다 줄고 1년 전보다는 많은" 모습이 된다(표 2).
영업이익은 수수료수익보다 크게 움직인다. 상반기에 수수료수익이 +108.3% 늘 때 영업이익은 +161.5% 늘었다. 인건비·전산비 같은 비용은 거래대금만큼 움직이지 않고, 주가가 오르면 운용 손익도 같이 늘기 때문이다. 내릴 때는 반대로 작동한다.
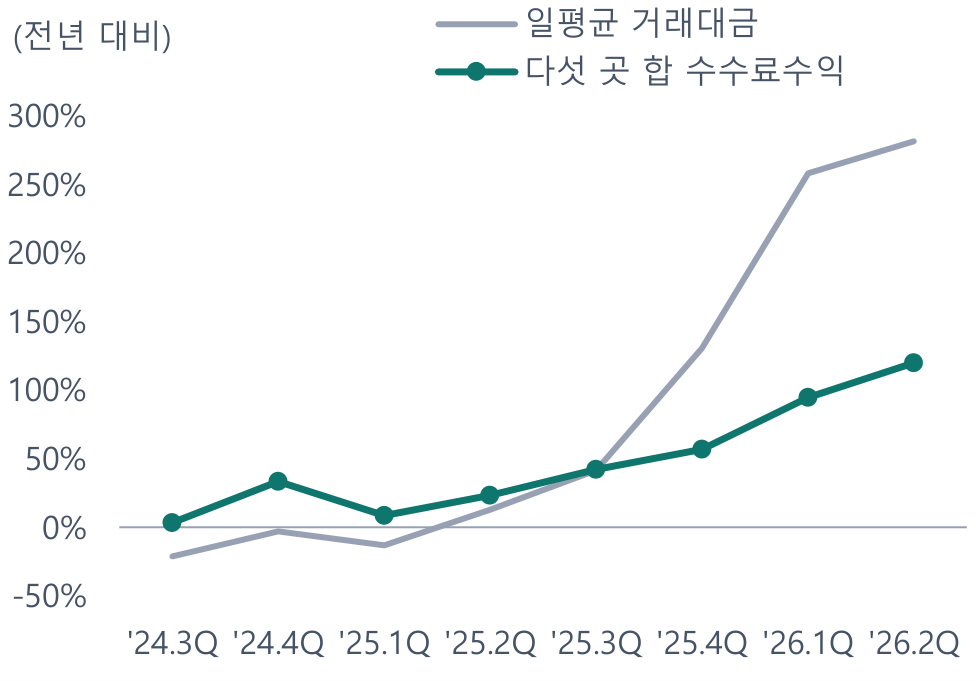
자료: 한국은행 ECOS, 넥스트레이드, OpenDART, One Key 계산
자료: OpenDART 재무제표(연결), One Key 계산
표 2. 분기마다: 거래대금과 수수료수익 (조원, 억원)
| '25.2Q | '25.3Q | '25.4Q | '26.1Q | '26.2Q | '26.3Q | |
|---|---|---|---|---|---|---|
| 일평균 거래대금(조원) | 23.6 | 25.8 | 36.9 | 66.6 | 90.0 | 52.4 |
| 전년 대비 | +12.6% | +41.6% | +130.6% | +258.3% | +281.7% | +103.2% |
| 다섯 곳 합 수수료수익 | 19,258 | 21,595 | 24,669 | 32,268 | 42,359 | 28,258 |
| 전년 대비 | +23.3% | +42.1% | +56.9% | +94.7% | +120.0% | +30.9% |
| 다섯 곳 합 영업이익 | 21,249 | 22,739 | 23,212 | 43,488 | 59,800 |
자료: 한국은행 ECOS, 넥스트레이드, 각 사 재무제표(DART, 연결), One Key 계산. 2026년 3분기 수수료수익은 거래대금과의 관계식에 3분기 거래대금을 넣은 값
기업 비교: 자기자본이익률 21%, P/B 0.88배
수익성
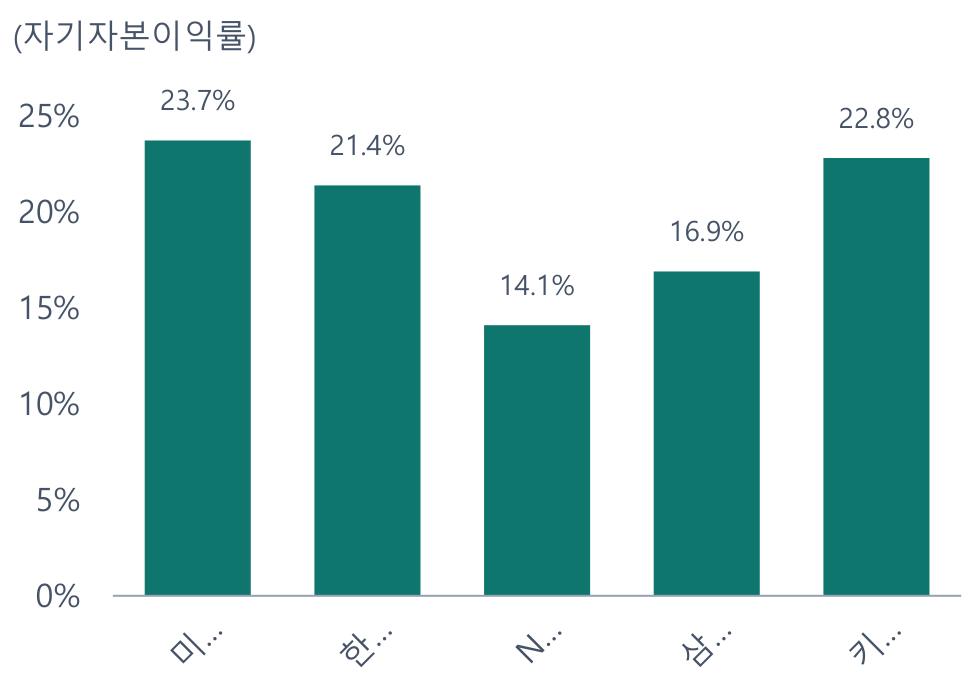
최근 4개 분기 순이익으로 본 자기자본이익률은 미래에셋증권 23.7%, 키움증권 22.8%, 한국금융지주 21.4%, 삼성증권 16.9%, NH투자증권 14.1%다(그림 6). 다섯 곳의 중앙값이 21.4%다.
주가와 배수
자기자본이익률이 21%인 회사들이 P/B 0.88배, PER 4.4배에 거래된다. P/B 중앙값은 2024년 말 0.54배, 2026년 3월 말 1.12배, 6월 말 1.19배, 9월 말 0.88배다(그림 7). 이익이 쌓여 자본은 늘었고, 9월 말 배수는 6월 말보다 낮다.
올해 주가는 미래에셋증권 +32.5%, NH투자증권 +23.2%, 삼성증권 +17.2%, 한국금융지주 +9.5%, 키움증권 −13.1%다. KOSPI(+62.3%)보다 모두 덜 올랐다(그림 8). 증권주는 2025년에 먼저 올랐다. 2025년 한 해에 미래에셋증권 주가는 2.9배, 한국금융지주 2.3배, 키움증권 2.5배, 삼성증권 1.7배, NH투자증권 1.5배가 됐다. 이익이 느는 것을 주가가 한 해 먼저 반영했고, 지금은 거래대금이 줄어드는 것을 보고 있다.
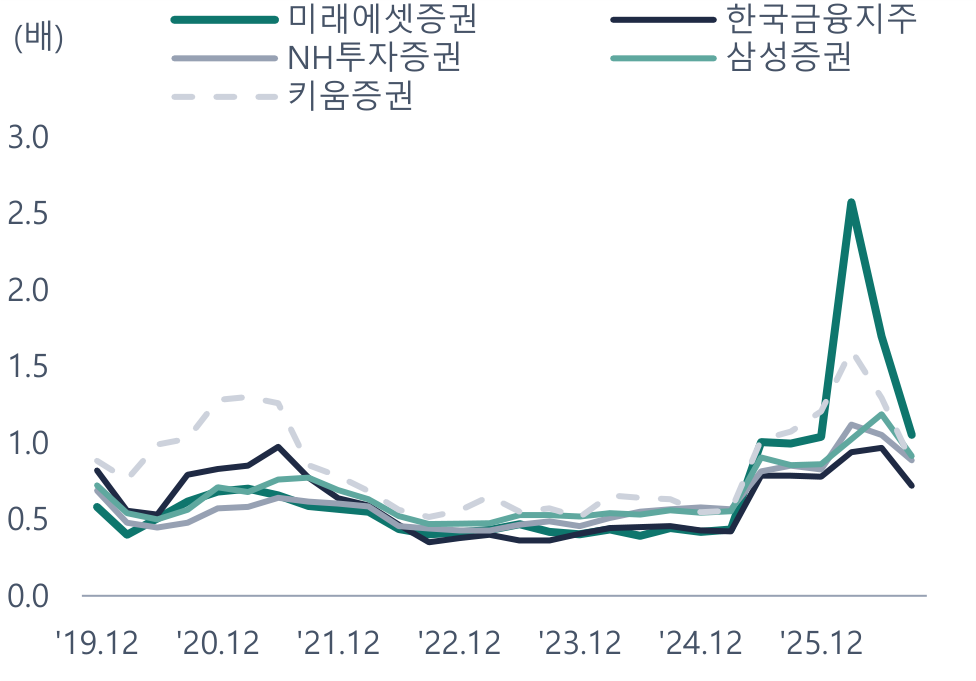
자료: 월말 시가총액 ÷ 지배 자본(각 사 재무제표), One Key 계산
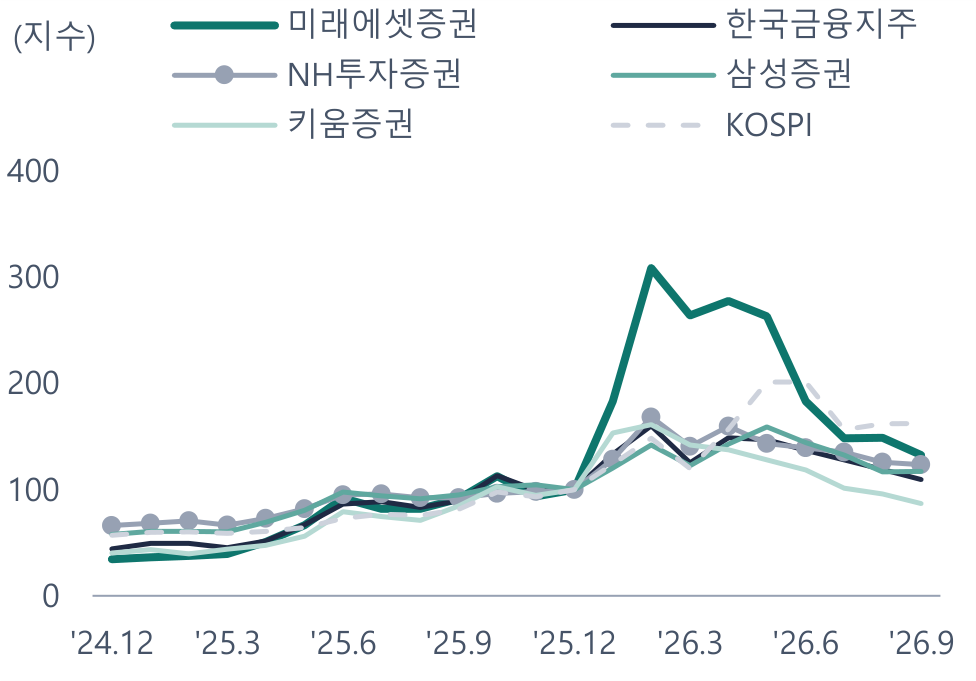
자료: 월말 종가, 야후 파이낸스, One Key 계산
표 3. 다섯 증권사 견주기 (억원, %, 배)
| 영업이익 2025 | 영업이익 상반기 | 증가율 | 순이익 증가율 | 수수료수익 증가율 | 수수료수익 몫 | ROE | PER(배) | PBR(배) | 주가 | |
|---|---|---|---|---|---|---|---|---|---|---|
| 미래에셋증권 | 19,151 | 38,649 | +356.5% | +336.9% | +96.2% | 23.8% | 23.7% | 4.4 | 1.05 | +32.5% |
| 한국금융지주 | 23,453 | 24,505 | +119.7% | +91.5% | +107.7% | 23.2% | 21.4% | 3.4 | 0.72 | +9.5% |
| NH투자증권 | 14,206 | 13,179 | +115.7% | +107.6% | +112.7% | 18.9% | 14.1% | 6.3 | 0.88 | +23.2% |
| 삼성증권 | 13,757 | 12,853 | +99.8% | +94.4% | +127.8% | 17.3% | 16.9% | 5.4 | 0.91 | +17.2% |
| 키움증권 | 14,883 | 14,102 | +92.2% | +112.2% | +101.2% | 16.8% | 22.8% | 3.8 | 0.87 | −13.1% |
자료: 각 사 재무제표(DART, 연결), 월말 시세, One Key 계산. 증가율은 2026년 상반기의 1년 전 대비. 수수료수익 몫은 2025년. PER·ROE는 최근 4개 분기 지배 순이익 기준. 주가는 연초 이후(9월 말까지)
선별
기준은 기업을 보기 전에 정했다. 이 점수는 다음에 모델을 만들 순서를 정하는 데 쓴다. 다섯 곳 모두 네 기준 가운데 둘을 통과해 차이가 나지 않는다.
표 4. 선별 기준과 판정 (○ 통과, × 미달)
| ① 수수료수익 증가 | ② 영업이익 증가 | ③ PBR 중앙값 이하 | ④ ROE 15% 이상 | 통과 ÷ 판정 | |
|---|---|---|---|---|---|
| 미래에셋증권 | × | ○ | × | ○ | 2 ÷ 4 |
| 한국금융지주 | × | × | ○ | ○ | 2 ÷ 4 |
| NH투자증권 | ○ | × | ○ | × | 2 ÷ 4 |
| 삼성증권 | ○ | × | × | ○ | 2 ÷ 4 |
| 키움증권 | × | × | ○ | ○ | 2 ÷ 4 |
자료: One Key. 기준은 기업을 보기 전에 정했다. ①②는 다섯 곳 합의 증가율 이상인지
의견과 위험: 무엇이 나오면 생각이 바뀌나
산업 의견 중립
이익은 기록적이고 배수는 낮다. 그런데 이익을 만든 거래대금이 3분기에 2분기보다 −41.7%로 내려왔고, 증권사 이익은 거래대금보다 크게 움직인다. PER 4.4배는 싸 보이지만 분모가 정점의 이익이다. 거래대금이 3분기 수준에서 멈추면 지금 배수는 낮고, 2025년 수준으로 돌아가면 낮지 않다. 방향이 정해지지 않아 중립으로 둔다. 커버하는 NH투자증권의 의견도 중립이다.
2027년 다섯 곳 영업이익
수수료수익만 움직이고 다른 줄은 최근 4개 분기 그대로 두는 단순한 틀로 세 경우를 냈다. Base는 최근 4개 분기 그대로(14.9조원)다. Bear는 수수료수익이 2025년 수준(82,098억원)으로 돌아가는 경우로 영업이익 11.0조원(−26.0%), Bull은 2026년 상반기가 한 해 내내 이어지는 경우로 20.7조원(+38.4%)이다(표 5).
표 5. 2027년 다섯 곳 합 영업이익 (억원)
| 경우 | 수수료수익 | 영업이익 | 최근 4개 분기 대비 |
|---|---|---|---|
| Bear | 82,098 | 110,447 | −26.0% |
| Base | 120,891 | 149,239 | +0.0% |
| Bull | 149,253 | 206,576 | +38.4% |
자료: 각 사 재무제표(DART), One Key. 수수료수익만 움직이고 다른 줄은 최근 4개 분기 그대로 둔 작성자 가정
가장 강한 반대 논리
"거래대금이 한 단계 올라선 것이다"라는 논리다. 3분기 52.4조원은 2분기보다 적지만 2025년 평균(26.2조원)의 2.0배다. 넥스트레이드가 생겨 거래 시간이 늘었고, 지수가 오른 만큼 같은 회전율에서도 거래대금이 크다. 이 수준이 이어지면 3분기 수수료수익도 1년 전보다 +30.9% 많고, 자기자본이익률은 두 자릿수를 지킨다. 그러면 P/B 0.88배는 낮다. 이 논리가 맞는지는 4분기 거래대금이 알려 준다.
확인할 것
- 날마다: 유가증권시장·코스닥시장·넥스트레이드 거래대금. 분기 평균이 3분기 아래로 내려가는지
- 10월 말~11월: 3분기 실적. 수수료수익이 거래대금만큼 줄었는지, 운용 손익이 얼마나 남았는지
- 분기마다: 자기자본이익률과 P/B
작성 방법과 고지. 이 자료는 One Key가 공개된 자료로 쓴 개인 리서치다. 자료를 모으고 계산을 정리하고 글을 쓰는 데 AI 도구를 썼다. 숫자의 근거와 계산은 산업 모델 엑셀에 남겼고 그림은 모델 안의 엑셀 차트다. 회사 재무제표, 한국은행과 넥스트레이드의 거래대금 통계, 시세만 썼고 증권사 추정치는 쓰지 않았다. 의견은 계산에서 나온 제안이며 투자 권유가 아니다. 투자 판단과 책임은 읽는 사람에게 있다.
작성과 고지
작성 이원기. 개인이 공부 목적으로 쓴 리포트이며 어느 금융회사의 의견도 아닙니다. 대가를 받고 쓰지 않았고, 투자 권유가 아닙니다.
자료: 회사 공시(DART)·IR 자료, 통계청·관세청 등 공공 통계, 일별 종가. 컨센서스는 견주는 데에만 썼습니다.