물량은 공장이 정하고, 값은 환율이 흔든다
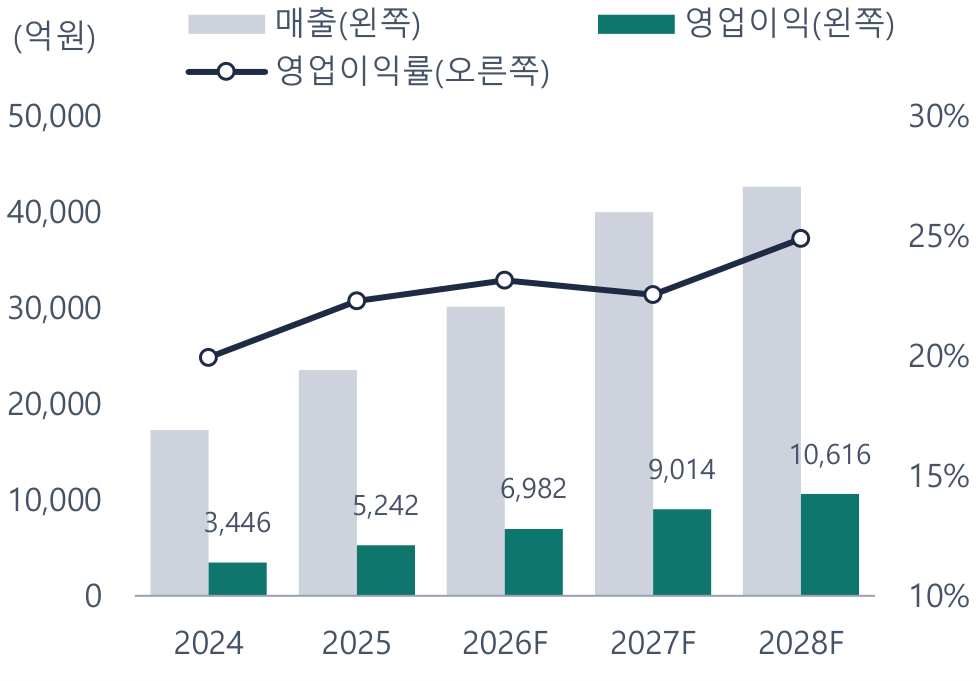
공장이 꽉 차 물량은 생산능력이 정한다. 2026년 영업이익 6,982억원(+33.2%), 중국 공장이 도는 2027년 9,014억원으로 추정. 매수, 목표주가 1,530,000원
물량은 공장이 정한다. 2026년 2분기 면류 가동률이 101%였다. 더 만들 수 없으니 물량은 수요가 아니라 생산능력이 정한다. 한국 공장 능력은 연 28.1억 식이고, 2027년에 중국 자싱 공장 11.3억 식이 더해진다. 생산량은 2026년 2,777백만 식(+21.4%), 2027년 3,715백만 식(+33.8%)으로 추정한다.
값은 구성이 올리고 환율이 흔든다. 면 한 식당 매출은 955원(2024)에서 1,028원(2025)으로 올랐다. 환율 몫을 빼고도 값이 비싼 미국·유럽 비중이 커져 해마다 3~4% 올랐고, 앞으로도 연 3.6%씩 오른다고 본다. 그러나 원/달러가 2분기 1,500원에서 3분기 1,419원으로 내려와, 2027년 식당 매출은 1,076원으로 2026년(1,086원)보다 조금 낮다고 추정한다.
배수는 과거 중앙값 아래다. 2026년 영업이익은 6,982억원(+33.2%), 2027년은 9,014억원(+29.1%)으로 추정한다. 2027년 추정 이익 기준 배수는 13.9배로 지난 11개 분기 배수의 중앙값 21.2배보다 낮다. 목표주가 1,530,000원은 중앙값 배수로 본 적정가치(1,846,225원)와 현재가의 차이를 절반만 좁힌 값이다.
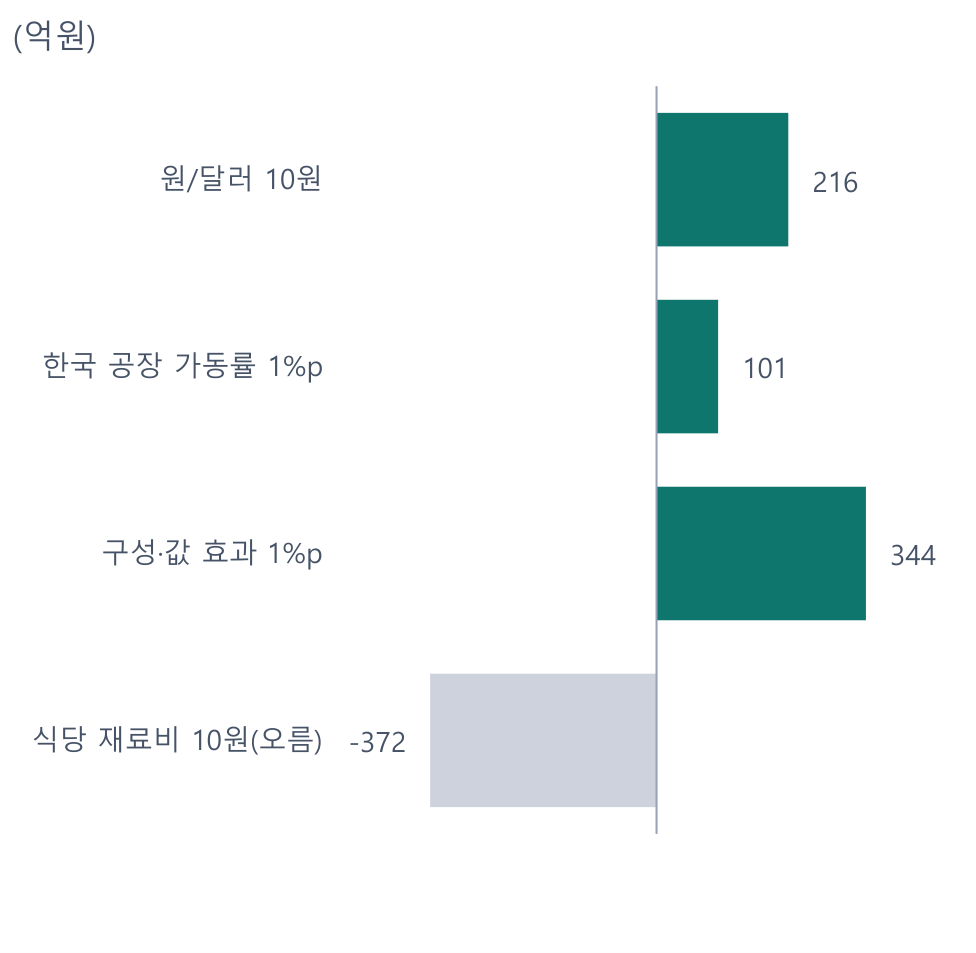
- 더 높게 볼 조건: ① 원화가 다시 약해진다(원/달러 10원에 2027년 영업이익 216억원). ② 밀양 2공장 가동률이 더 오른다(1%p에 101억원). ③ 9월 수출 통계가 추정보다 많다.
- 더 낮게 볼 조건: 원화 강세가 이어진다. 중국 공장 물량이 첫해에 다 팔리지 않는다(2027년 생산량 증가의 대부분이 이 공장이다). 인건비와 광고선전비가 2026년 상반기보다 더 오른다.
| 억원 | 2024 | 2025 | 2026F | 2027F | 2028F |
|---|---|---|---|---|---|
| 매출 | 17,280 | 23,518 | 30,156 | 39,974 | 42,654 |
| 영업이익 | 3,446 | 5,242 | 6,982 | 9,014 | 10,616 |
| 영업이익률 | 19.9% | 22.3% | 23.2% | 22.6% | 24.9% |
| 주당순이익(원) | 36,106 | 51,697 | 70,615 | 87,136 | 102,832 |
| 배수(P/E) | – | – | 17.1배 | 13.9배 | 11.8배 |
자료: 삼양식품, One Key 추정. 기준일 2026-10-02. 배수는 기준일 주가 ÷ 그해 주당순이익
가치평가: 과거 배수의 중앙값, 차이는 절반만
목표주가 1,530,000원, 현재가와 +26.3% 차이
분기 말 주가를 최근 4개 분기 주당순이익으로 나눈 배수는 2023년 말부터 11개 분기 동안 9.3배에서 33.0배 사이였고 중앙값이 21.2배다(그림 1). 지금은 18.7배다. 중앙값에 2027년 주당순이익 87,136원을 곱하면 적정가치는 1,846,225원이다. 목표주가는 현재가와 적정가치 차이의 절반만 좁힌 1,530,000원으로 둔다(표 1). 12개월 안에 차이가 다 메워진다고 볼 근거가 없어서다.
교차 확인과 증권사
지금 배수가 그대로 유지된다고 보면 12개월 뒤 주가는 1,436,266원(+18.6%)이다. 두 방식 모두 지금 주가보다 높다. 증권사 목표주가는 LS증권 1,800,000원, 유안타증권 2,000,000원으로 이 보고서보다 높다. 이 보고서는 과거 배수의 중앙값만 쓰고 차이의 절반만 좁혔다.
다른 방식과 견주면
이익이 빠르게 늘던 2023~2025년에는 주가가 이익보다 먼저 올랐다가(33.0배) 내려왔다(17.3배). 순자산 기준 배수는 6.0배(2025년 자기자본이익률 37.1%)로 높아 기준으로 쓰지 않았다.
표 1. 목표주가 산출 (원, 배)
| 항목 | 값 | 설명 |
|---|---|---|
| 과거 배수의 범위 | 9.3배 ~ 33.0배 | 분기 말 주가 ÷ 최근 4개 분기 주당순이익, 11개 분기 |
| 과거 배수의 중앙값 | 21.2배 | |
| 2027년 주당순이익(추정) | 87,136 | |
| 적정가치 | 1,846,225 | 중앙값 × 2027년 주당순이익 |
| 기준일 종가 | 1,211,000 | |
| 12개월 목표주가 | 1,530,000 | 현재가와 적정가치 차이의 절반만 좁힘(만 원 단위) |
| 상승여력 | +26.3% | |
| 교차 확인: 지금 배수 유지 | 1,436,266 | 지금 배수 18.7배 × 12개월 뒤의 최근 4개 분기 주당순이익 |
자료: 야후 파이낸스, 삼양식품, One Key 추정
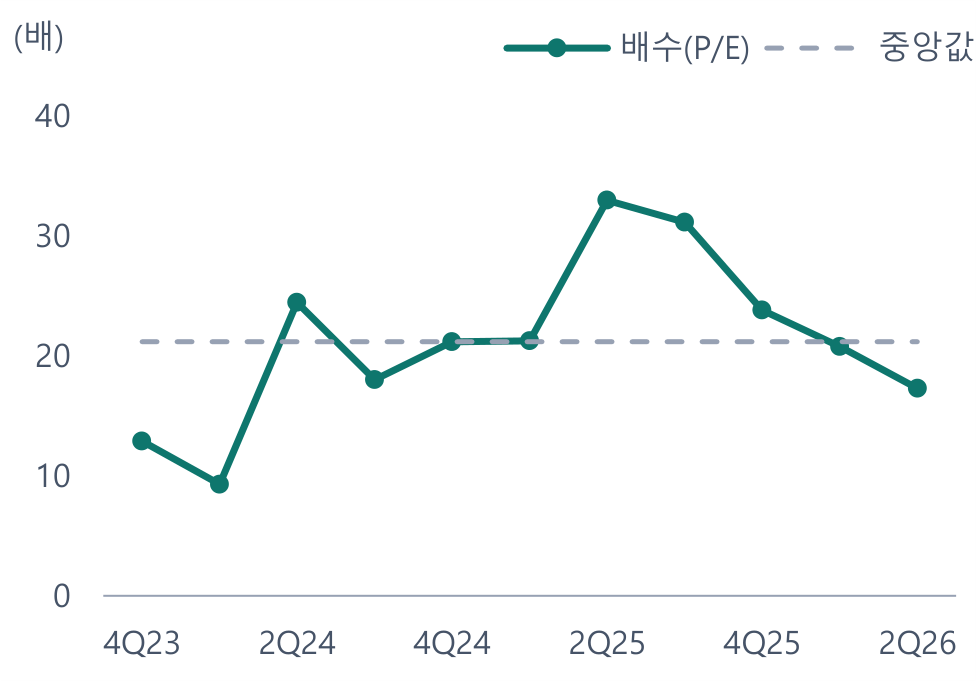
자료: 야후 파이낸스, 삼양식품, One Key 계산
실적 추정: 3분기는 통계로, 그 뒤는 공장으로
3분기 매출 7,757억원, 영업이익 1,889억원
3분기 해외 매출은 관세청 라면 수출 통계로 추정한다. 7~8월 실적에 9월 추정(지난 3년의 9월 ÷ 7~8월 비율 0.55)을 더해 분기 수출을 4.77억 달러로 본다. 여기서 해외 매출 6,417억원이 나온다. 내수는 2분기의 전년 동기 대비 증가율(+10.3%)을 그대로 써서 1,340억원이다. 영업이익률은 24.4%로 추정한다. 원화가 강해졌지만 광고선전비가 2분기보다 줄어드는 분기다.
2026년 4분기부터는 생산능력 × 가동률 × 식당 매출
앞날의 통계는 없으므로 공장에서 출발한다. 생산량에 식당 매출을 곱해 매출을 구하고, 내수를 따로 추정해 뺀 나머지를 해외로 본다. 4분기는 원/달러를 1,358원으로 둬서 매출 7,552억원, 영업이익 1,560억원으로 추정한다. 증권사보다 낮다(LS증권 대비 −15.6%).
표 2. 분기 실적과 추정 (억원)
| 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | |
|---|---|---|---|---|---|---|---|---|
| 매출 | 5,290 | 5,531 | 6,320 | 6,377 | 7,144 | 7,703 | 7,757 | 7,552 |
| 해외 | 4,240 | 4,402 | 5,105 | 5,091 | 5,850 | 6,458 | 6,417 | 6,134 |
| 내수 | 1,050 | 1,129 | 1,215 | 1,286 | 1,294 | 1,245 | 1,340 | 1,418 |
| 전년 동기 대비 | +35.0% | +39.3% | +22.7% | +18.4% | ||||
| 영업이익 | 1,340 | 1,201 | 1,309 | 1,392 | 1,771 | 1,762 | 1,889 | 1,560 |
| 영업이익률 | 25.3% | 21.7% | 20.7% | 21.8% | 24.8% | 22.9% | 24.4% | 20.7% |
| 지배주주순이익 | 991 | 845 | 1,102 | 956 | 1,446 | 1,372 | 1,372 | 1,129 |
| 원/달러(평균) | 1,449 | 1,400 | 1,385 | 1,448 | 1,462 | 1,500 | 1,419 | 1,358 |
자료: 삼양식품, One Key 추정
증권사와 견주면
3분기 영업이익은 LS증권 대비 +3.3%, 유안타증권 대비 −0.9%로 거의 같다(그림 4). 2027년 영업이익은 LS증권보다 +2.6%, 유안타증권보다 −5.1%다. 2027년 매출은 LS증권보다 +8.7% 높은데, 중국 공장 물량이 첫해 가동률 84%만큼 다 팔린다고 봤기 때문이다.
표 3. 증권사 추정과 나란히 (억원, 원)
| 3분기 매출 | 3분기 영업이익 | 2026년 영업이익 | 2027년 매출 | 2027년 영업이익 | 목표주가 | |
|---|---|---|---|---|---|---|
| One Key | 7,757 | 1,889 | 6,982 | 39,974 | 9,014 | 1,530,000 |
| LS증권 | 7,918 | 1,829 | 7,211 | 36,765 | 8,787 | 1,800,000 |
| 유안타증권 | 8,286 | 1,906 | 7,270 | 38,869 | 9,496 | 2,000,000 |
| 컨센서스 | 8,201 | 1,877 | – | 37,700 | 8,948 | – |
자료: 각 사 보고서(LS·유안타 2026-08-18), FnGuide(2026-09-23 기준), One Key 추정
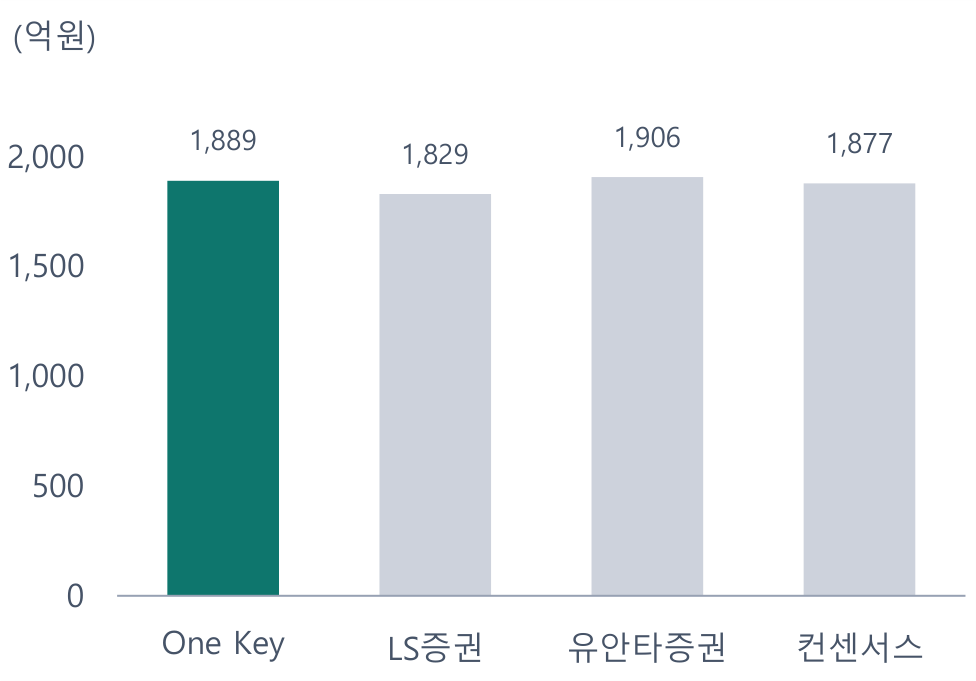
자료: 각 사 보고서, FnGuide, One Key 추정
포인트 1. 물량은 공장이 정한다
공장이 꽉 찼다
정기보고서는 2026년부터 면류 생산능력과 생산실적을 수량으로 적는다. 2026년 상반기 가동률은 원주 101%, 익산 119%, 밀양 87%였다(표 4). 원주와 익산은 표준 가동시간을 넘겨 돌린다. 밀양은 2025년 준공한 2공장이 올라오는 중이라 1분기 82%에서 2분기 91%로 올랐다.
표 4. 공장별 면류 생산능력과 가동률 (백만 식, %)
| 2024 능력 | 2025 능력 | 2026 능력(연 환산) | 2024 가동률 | 2025 가동률 | 2026 상반기 가동률 | |
|---|---|---|---|---|---|---|
| 원주공장 | 1,125 | 1,125 | 1,125 | 79.3% | 93.6% | 101.1% |
| 익산공장 | 354 | 354 | 354 | 103.9% | 119.8% | 118.7% |
| 밀양공장 | 610 | 965 | 1,328 | 90.2% | 84.0% | 86.7% |
| 합 | 2,089 | 2,444 | 2,807 | 86.6% | 93.6% | 96.5% |
자료: 삼양식품 정기보고서(원재료 및 생산설비)
2027년에 중국 공장이 더해진다
회사는 중국 자싱에 8개 라인, 11.3억 식의 공장을 짓고 있다. 투자액은 약 2,072억원이고 공시한 사업 종료일은 2027년 1월 말이다. 2027년 2월부터 돈다고 보고, 첫해 가동률은 밀양 2공장이 가동을 시작한 2025년의 밀양공장 가동률(84%)을, 둘째 해는 2026년 상반기 가동률(87%)을 준용했다. 한국 공장은 2분기 가동률을 그대로 둔다.
생산량: 2026년 +21.4%, 2027년 +33.8%
이렇게 보면 생산량은 2025년 2,287백만 식에서 2026년 2,777백만 식, 2027년 3,715백만 식이 된다(그림 5). 2028년은 +3.0%에 그친다. 회사가 다음 증설을 밝히기 전에는 2028년 이후 물량이 늘 곳이 없다.
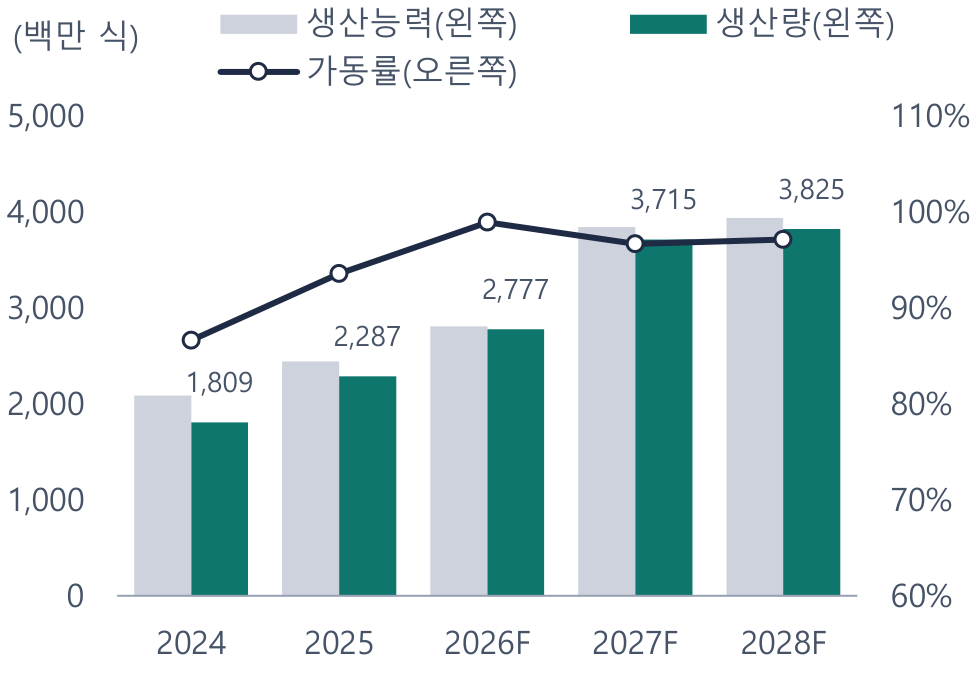
자료: 삼양식품 정기보고서·기업가치 제고 계획, One Key 추정
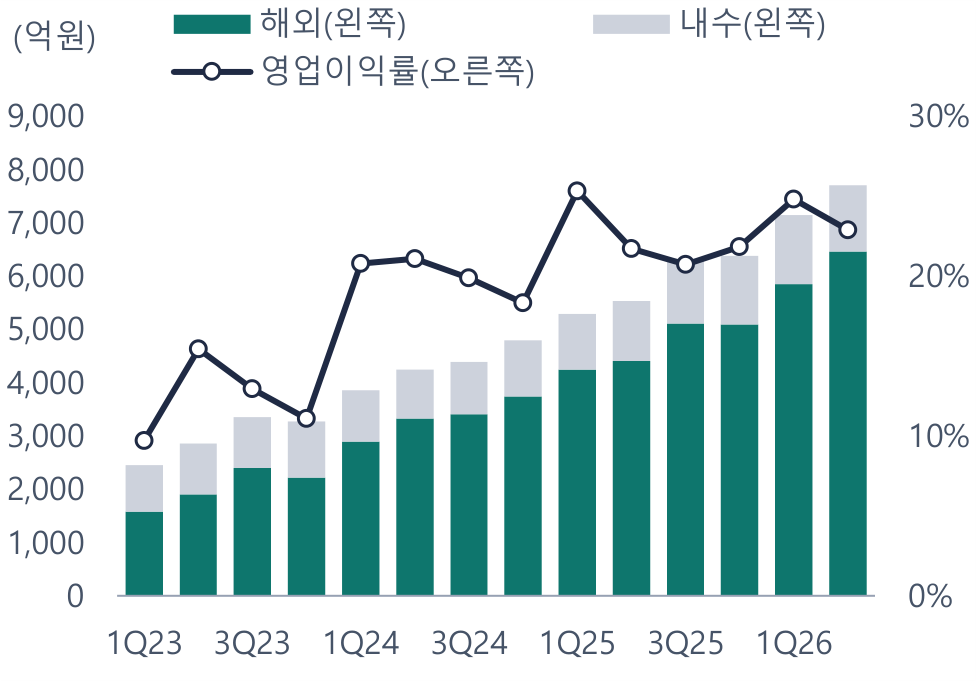
포인트 2. 값은 구성이 올리고 환율이 흔든다
식당 매출이 해마다 올랐다
연결 매출을 면류 생산량으로 나눈 식당 매출은 2024년 955원, 2025년 1,028원, 2026년 상반기 1,096원이다. 여기서 환율 몫(해외 비중 × 원/달러 변화)을 빼면 2025년에 +4.2%, 2026년 상반기에 +3.1% 올랐다. 이 둘의 평균 3.6%를 앞으로의 구성·값 효과로 쓴다(그림 7).
미국과 유럽이 끌었다
2026년 2분기 미국법인 매출은 2,036억원으로 1년 전보다 +54.2% 많고, 유럽·영국 법인은 1,132억원이다(그림 8). 미국법인 매출을 미국으로 나간 한국 라면 수출(원화)로 나눈 값은 최근 4개 분기 합으로 1.71배다. 2년 전에는 1.23배였다(그림 9). 법인이 현지에서 받는 값과 직접 파는 몫이 커진 것으로 판단한다. 중국은 1.06배로 2년 동안 거의 그대로다.
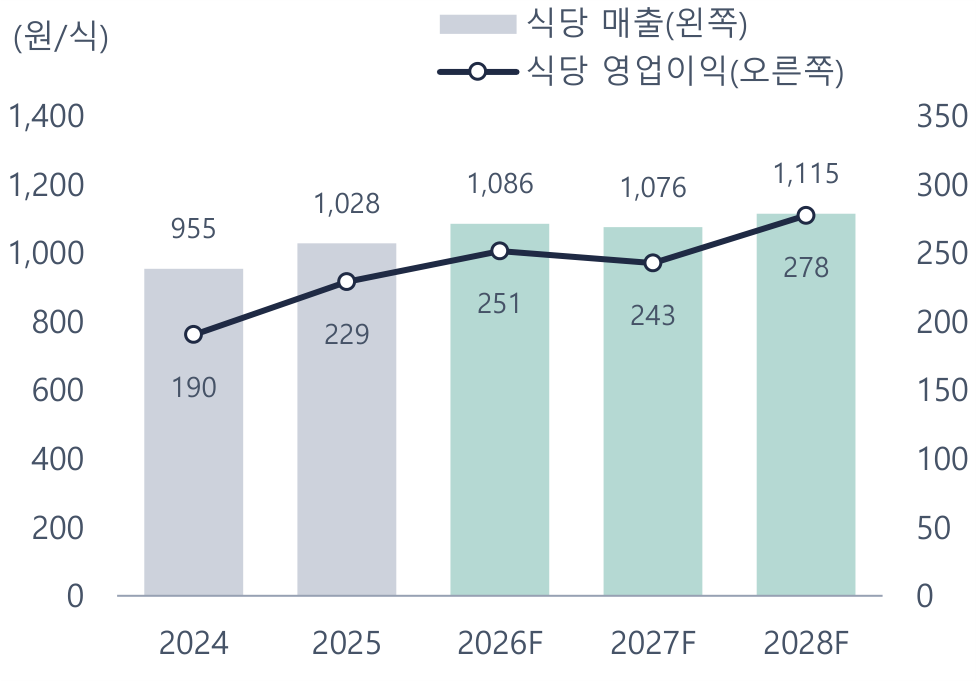
자료: 삼양식품 정기보고서, One Key 추정
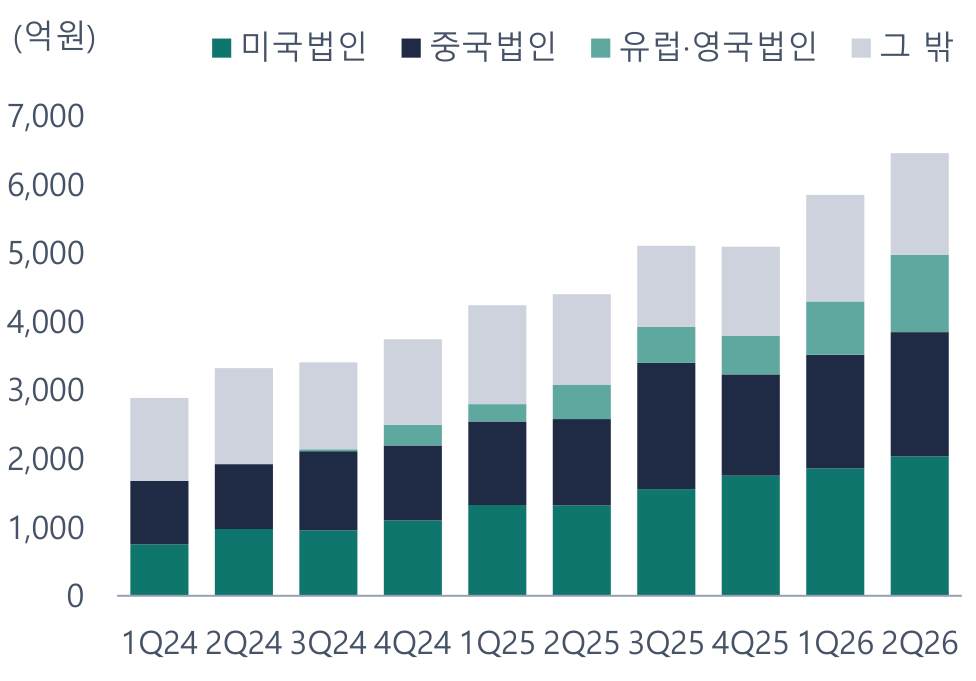
자료: 삼양식품 IR 자료
법인에 남는 이익도 늘었다
정기보고서 주석은 지역별 영업이익을 따로 적는다. 미국 부문 이익률은 2025년 2분기 1.0%에서 2026년 2분기 7.0%가 됐고, 유럽은 18.0%다. 중국은 −0.2%로 낮다. 이익의 대부분은 여전히 본사(한국 부문 24.1%)에 남는다(표 5, 그림 10).
표 5. 해외 판매 법인별 매출과 지역 부문 이익률 (억원, %)
| 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 2Q26 전년 동기 대비 | |
|---|---|---|---|---|---|---|
| 해외 매출 | 4,402 | 5,105 | 5,091 | 5,850 | 6,458 | +46.7% |
| 미국법인 | 1,320 | 1,555 | 1,750 | 1,855 | 2,036 | +54.2% |
| 중국법인 | 1,256 | 1,846 | 1,482 | 1,664 | 1,810 | +44.1% |
| 유럽법인 + 영국법인 | 501 | 525 | 559 | 774 | 1,132 | +125.9% |
| 그 밖(직수출 등) | 1,169 | 1,035 | 1,143 | 1,382 | 1,265 | +8.2% |
| 내수 매출 | 1,129 | 1,215 | 1,286 | 1,294 | 1,245 | +10.3% |
| 미국 부문 이익률 | 1.0% | 1.9% | 10.9% | 11.9% | 7.0% | |
| 중국 부문 이익률 | 2.8% | 3.4% | −1.9% | 0.8% | −0.2% | |
| 유럽 부문 이익률 | 4.5% | 2.1% | 1.4% | 11.1% | 18.0% | |
| 한국(본사) 부문 이익률 | 20.6% | 20.2% | 21.3% | 23.5% | 24.1% |
자료: 삼양식품 IR 자료(법인별 매출), 정기보고서 주석 영업부문(지역 부문 이익률)
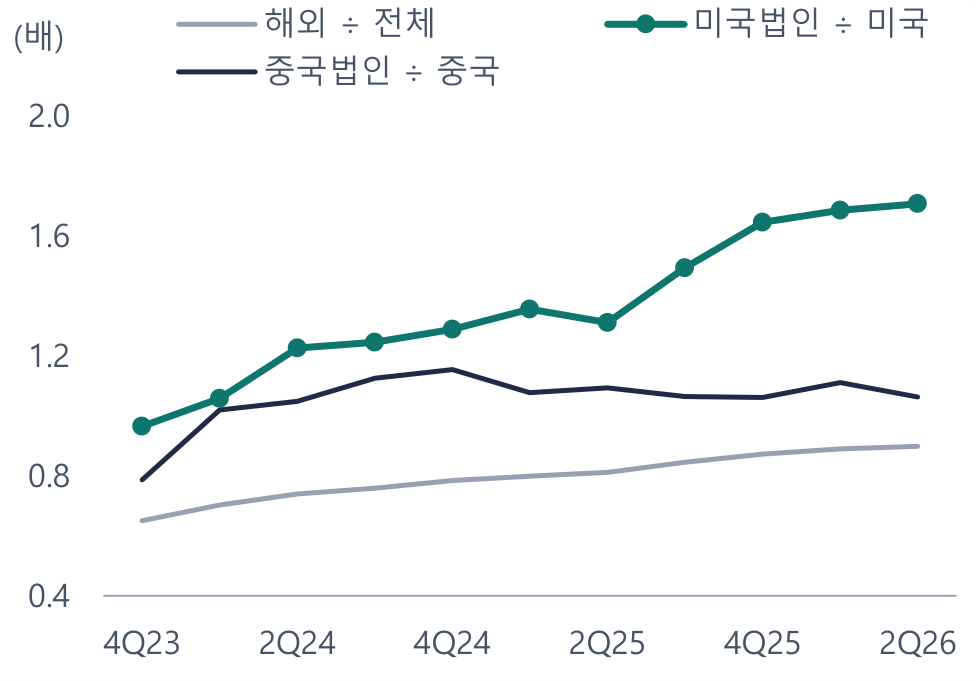
자료: 삼양식품 IR 자료, 관세청, One Key 계산
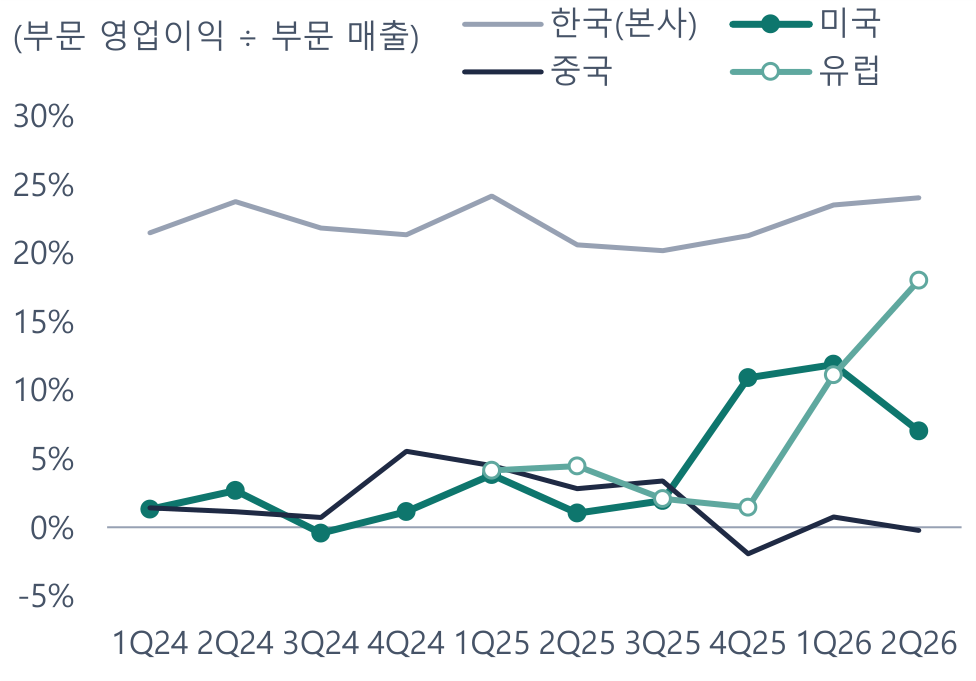
자료: 삼양식품 정기보고서 주석(영업부문)
환율은 지금 값을 그대로 둔다
매출의 84%가 해외이고 비용은 대부분 원화다. 원/달러가 2분기 1,500원에서 3분기 1,419원으로 내려왔다. 12월 값으로 다음 해 평균을 내다보는 두 방식을 지난 9개 해에 돌려 보니, 그대로 두는 쪽의 평균 절대 오차가 3.2%, 금리차만큼 조정하는 쪽이 3.3%로 차이가 근소했다(그림 12). 그래서 9월 평균 1,358원을 그대로 둔다. 금리는 한국이 미국보다 낮아(3개월 2.97% 대 3.82%) 조정하면 1,350원이다.
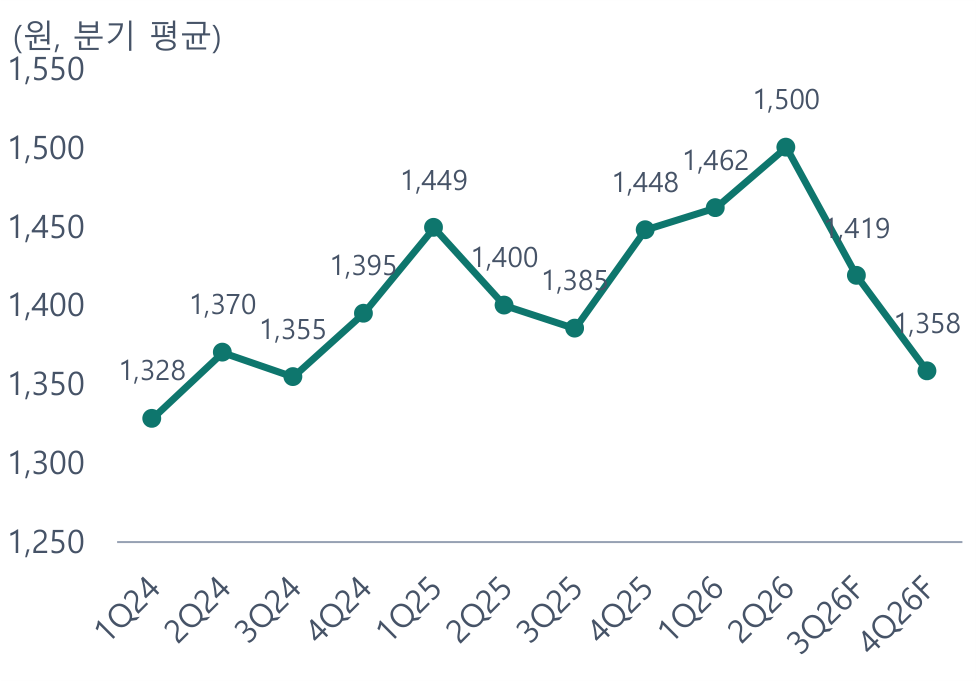
자료: 야후 파이낸스, One Key
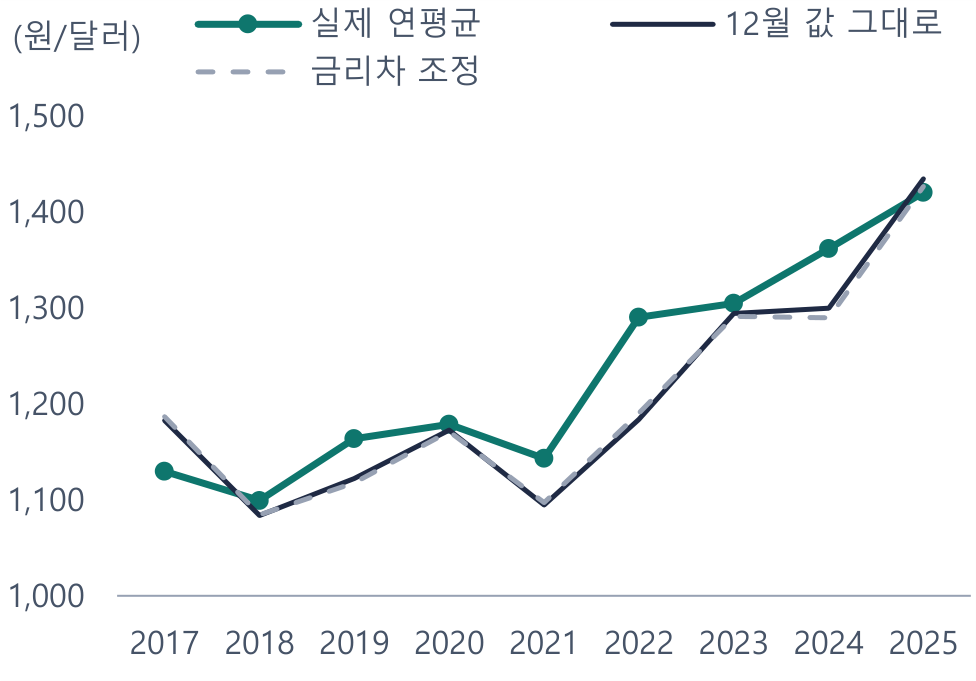
자료: 야후 파이낸스, FRED, One Key 계산
포인트 3. 3분기는 통계가 먼저 알려 준다
한국 라면 수출의 3분의 2가 이 회사다
회사 IR 자료에 따르면 한국 라면 수출에서 이 회사의 비중은 2026년 2분기에 65.7%다. 관세청 통계(HS 1902.30.1010)를 원화로 바꿔 직접 나눠도 65.8%로 같다. 관세청은 매달 15일 무렵 전달 통계를 내므로, 분기가 끝나고 보름 뒤면 그 분기의 수출을 알 수 있다. 실적은 45일 뒤에 나온다.
여섯 방식을 지난 9개 분기에 돌렸다
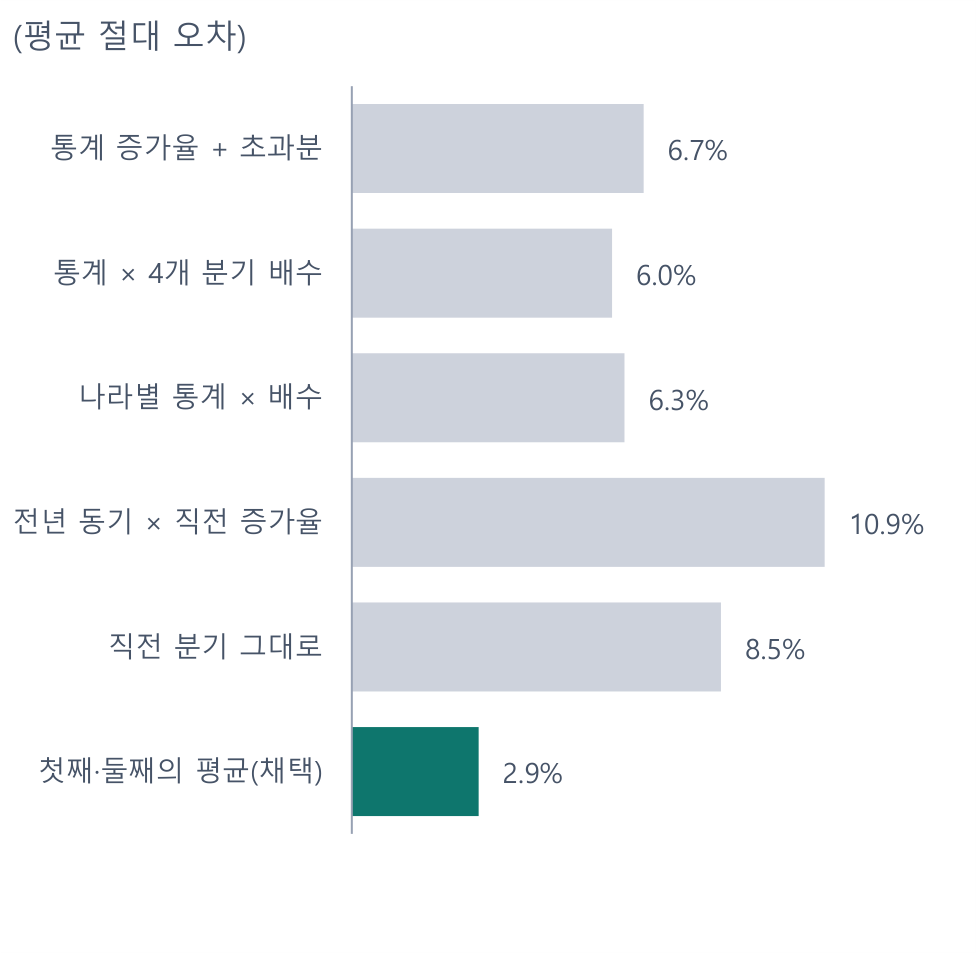
분기 통계를 안다고 보고 해외 매출을 맞히는 방식 여섯을 2024년 2분기부터 2026년 2분기까지 돌렸다(표 6). 통계 증가율에 직전 분기의 초과분을 더하는 방식은 +3.1%만큼 높게, 통계에 최근 4개 분기 배수를 곱하는 방식은 −5.2%만큼 낮게 치우쳤다. 둘의 평균은 평균 절대 오차 2.9%로 가장 덜 빗나갔다(그림 14). 증권사처럼 나라별로 쪼갠 방식(6.3%)은 전체를 한 줄로 본 방식보다 낫지 않았다. 선적과 현지 판매 사이의 시차와 재고 때문에 나라별 분기 배수가 흔들려서다.
표 6. 3분기 해외 매출을 맞히는 방식 여섯: 지난 9개 분기에 돌린 결과 (추정 ÷ 실제 − 1)
| 방식 | 평균 절대 오차 | 치우침 | 가장 크게 빗나간 분기 | 최근 4개 분기 |
|---|---|---|---|---|
| 전체 통계 증가율 + 직전 분기 초과분 | 6.7% | +3.1% | 15.1% | 4.5% |
| 전체 통계 × 최근 4개 분기 배수 | 6.0% | −5.2% | 13.4% | 6.8% |
| 나라별 통계 × 나라별 배수 | 6.3% | −3.4% | 11.8% | 8.4% |
| 전년 동기 × 직전 분기 증가율 | 10.9% | +3.2% | 23.0% | 7.2% |
| 직전 분기 그대로 | 8.5% | −8.4% | 13.8% | 9.1% |
| 첫째와 둘째의 평균(채택) | 2.9% | −1.1% | 10.9% | 3.6% |
자료: 관세청, 삼양식품, One Key 계산. 2024년 2분기 ~ 2026년 2분기
가장 크게 빗나간 분기
채택한 방식이 가장 크게 빗나간 것은 2025년 3분기(−10.9%)다. 그 분기 통계(원화)는 전년보다 +28.3% 늘었는데 해외 매출은 그보다 +21.4%p 더 늘었다. 통계가 실적을 못 따라가는 분기가 있다는 뜻이고, 3분기 추정의 가장 큰 위험이다.
자료: 관세청 수출입무역통계(HS 1902.30.1010)
자료: 관세청, 삼양식품, One Key 계산
비용: 식당으로 보면 재료비는 제자리, 인건비와 광고가 늘었다
원가율·판관비율 대신 성격별 줄로 본다
2024년 4분기에 원가율이 63.2%, 판관비율이 18.5%로 다른 분기와 반대로 튀었다. 원가와 판관비 사이의 재분류다. 그래서 성격별 비용 주석의 줄(재료비·인건비·감가상각·수출제비·광고선전비 등)을 면류 생산량으로 나눠 본다. 회사는 2024년 연간과 2025년 1분기의 성격별 분류를 1년 뒤 보고서에서 고쳐 적었고, 이 보고서는 고쳐진 쪽을 썼다.
재료비는 제자리다
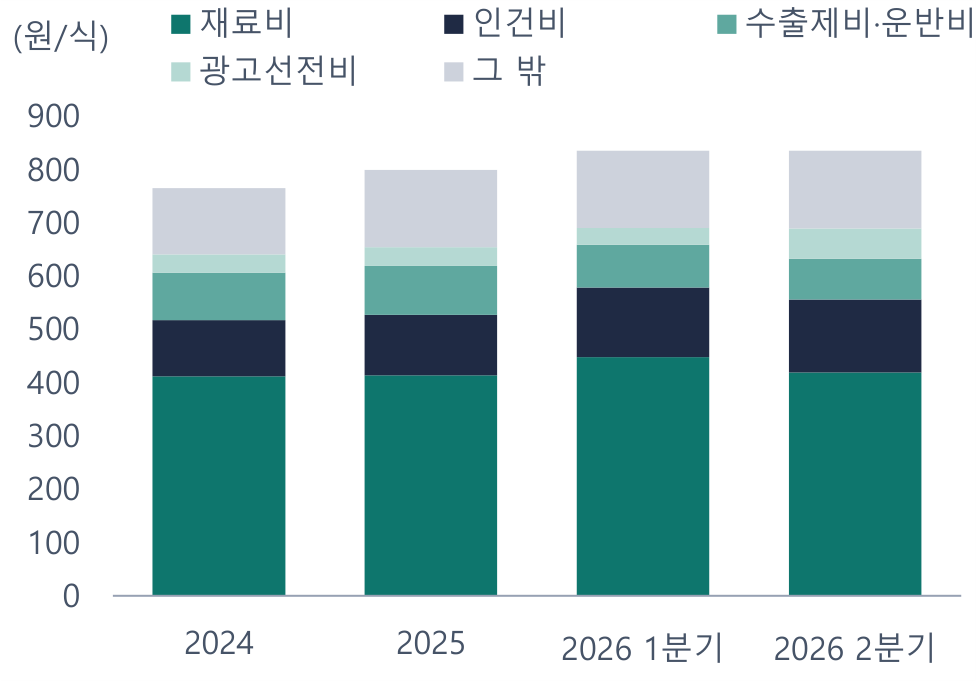
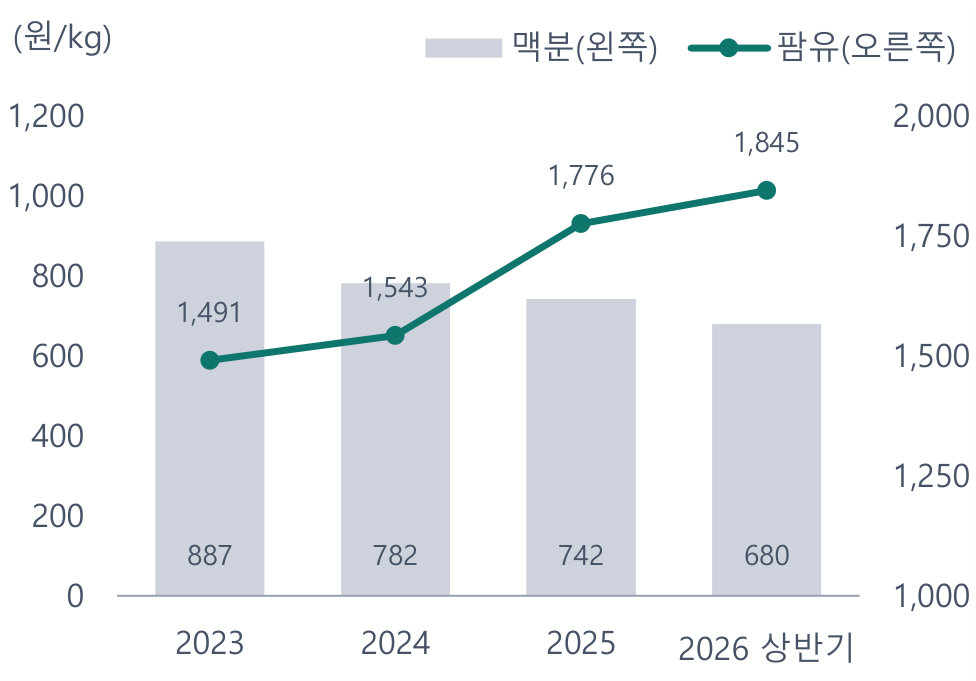
식당 재료비는 2024년 412원, 2025년 413원, 2026년 2분기 419원이다. 맥분 매입 단가가 kg당 887원(2023)에서 680원(2026년 상반기)으로 내렸고 팜유는 1,491원에서 1,845원으로 올랐다(그림 16). 매출에 대한 재료비 비율은 2024년 2분기 41.1%에서 2026년 2분기 38.7%가 됐다(그림 18). 추정에서는 식당 재료비를 2026년 상반기 값으로 둔다. 10원 오르면 2027년 영업이익이 372억원 줄어든다.
인건비와 광고선전비가 늘었다
식당 인건비는 2024년 106원에서 2026년 2분기 136원이 됐다. 광고선전비는 2·4분기에 몰리는데 2026년 2분기에 매출의 5.2%였다(그림 17). 추정에서는 광고선전비율을 전년 같은 분기의 값으로, 나머지 식당 비용은 2026년 상반기 값으로 뒀다. 중국 공장의 비용 구조는 한국과 같다고 봤다.
표 7. 면 한 식당 매출과 비용 (원/식)
| 2024 | 2025 | 1Q26 | 2Q26 | |
|---|---|---|---|---|
| 매출 | 955 | 1,028 | 1,111 | 1,083 |
| 재료비 | 412 | 413 | 448 | 419 |
| 인건비 | 106 | 114 | 131 | 136 |
| 감가상각 | 25 | 28 | 31 | 29 |
| 수출제비·운반비 | 89 | 91 | 80 | 76 |
| 광고선전비 | 34 | 35 | 31 | 57 |
| 전력·수도·연료비 | 19 | 18 | 17 | 17 |
| 수선·도급·소모품 | 18 | 21 | 24 | 24 |
| 비용 합(원가 + 판관비) | 765 | 799 | 835 | 835 |
| 영업이익 | 190 | 229 | 275 | 248 |
자료: 삼양식품 정기보고서(성격별 비용 주석, 면류 생산실적), One Key 계산. 금액을 면류 생산량으로 나눈 값
자료: 삼양식품 정기보고서(원재료 및 생산설비)
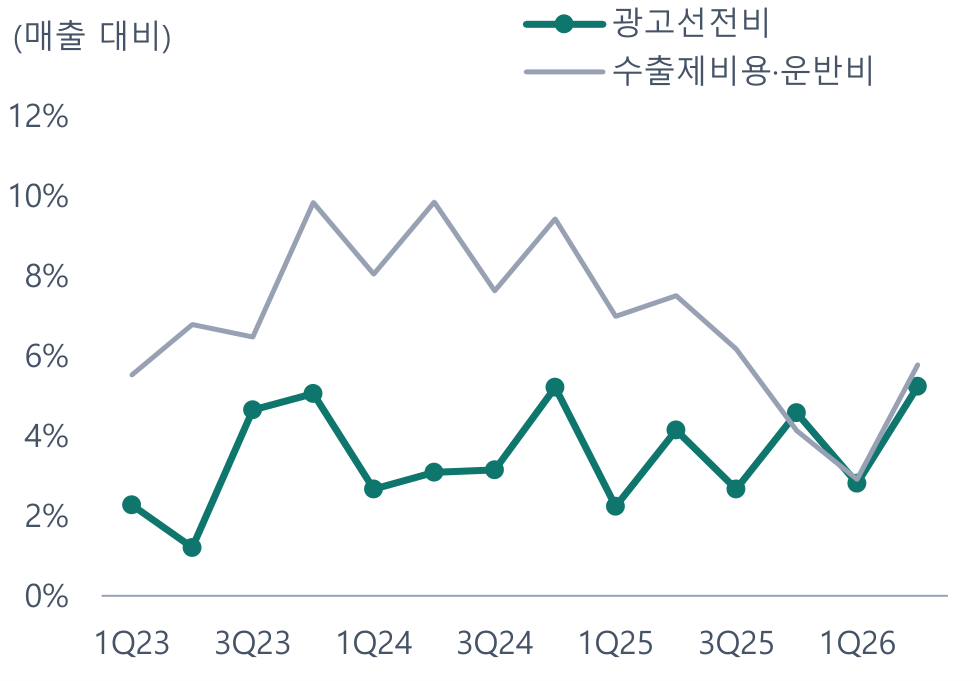
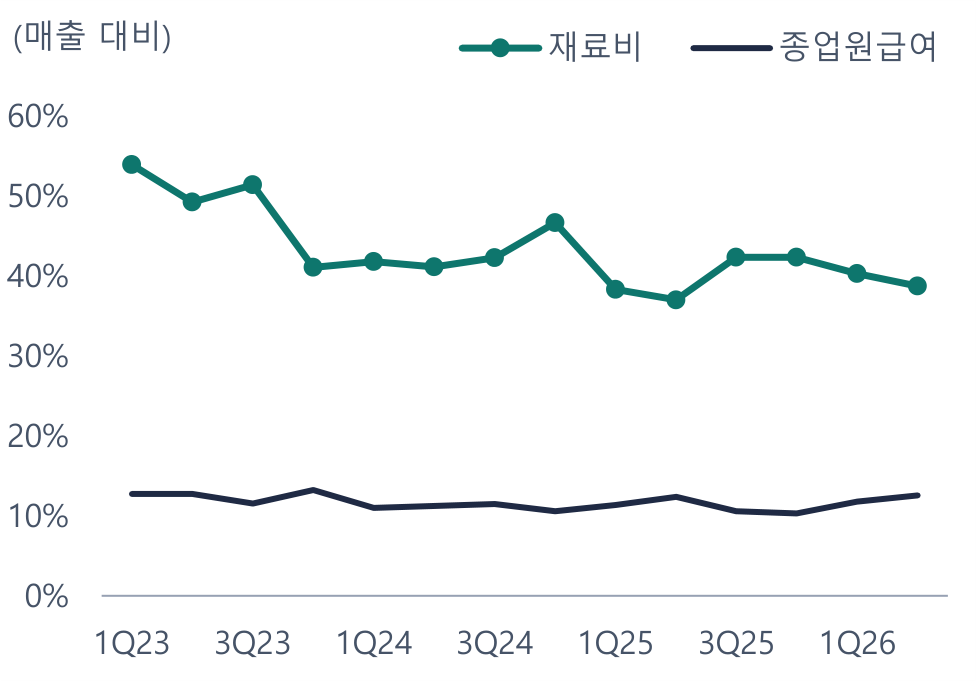
자료: 삼양식품 정기보고서 주석(비용의 성격별 분류)
투자와 현금: 번 돈이 투자를 넘기 시작했다
남은 투자는 2,214억원
2026년 6월 말에 진행 중인 투자는 본사 설비 보완 다섯 건과 중국 자싱 공장(약정 2,072억원)이다. 모두 3,626억원 가운데 1,412억원이 나갔다(표 8). 자싱 공장의 지출은 공시가 없어 연결과 별도의 유형자산 취득 차이(834억원)로 봤다. 남은 금액은 2026년 하반기에 1,942억원, 2027년 1월에 273억원이 나간다고 본다. 그 뒤의 투자는 회사가 다음 증설을 밝히지 않아 매출의 4.1%(2021~2025년 가운데 가장 낮았던 해의 비율)로 뒀다.
영업현금흐름이 투자를 넘는다
2025년에는 유형·무형자산 취득(4,614억원)이 영업활동현금흐름(3,093억원)보다 많았고 차입금이 늘었다. 2026년은 영업활동현금흐름 6,061억원, 취득 2,996억원으로 추정한다(그림 19). 순현금(현금성 자산 − 차입금)은 2026년 6월 말 1,475억원에서 2027년 말 6,471억원이 된다(그림 20). 배당은 회사 방침(연결 순이익의 9~11%)의 가운데로 뒀다.
현금 추정에 쓴 가정
차입금은 2026년 6월 말 잔액을 그대로 뒀고, 늘어나는 현금의 이자수익은 손익에 더하지 않았다. 회사가 새 공장이나 주주환원을 밝히면 이 그림은 바뀐다. 현금이 쌓이는 속도는 다음 증설 여력을 보는 데 쓰고 목표주가에는 넣지 않았다.
표 8. 진행 중인 투자와 남은 금액(2026년 6월 말) (억원)
| 사업 | 끝나는 때 | 총 투자예정액 | 지출 | 남은 금액 | 2026년 하반기 | 2027년 |
|---|---|---|---|---|---|---|
| 본사 설비 보완 1 | 2026.08 | 399 | 248 | 151 | 151 | 0 |
| 본사 설비 보완 2 | 2026.01 | 67 | 67 | 0 | 0 | 0 |
| 본사 설비 보완 3 | 2026.07 | 238 | 118 | 120 | 120 | 0 |
| 본사 설비 보완 4 | 2026.09 | 69 | 34 | 36 | 36 | 0 |
| 본사 설비 보완 5 | 2027.01 | 781 | 111 | 670 | 574 | 96 |
| 중국 자싱 공장 | 2027.01 | 2,072 | 834 | 1,238 | 1,061 | 177 |
| 합 | 3,626 | 1,412 | 2,214 | 1,942 | 273 |
자료: 삼양식품 2026년 반기보고서(원재료 및 생산설비, 연결 주석 21), One Key 계산. 중국 공장의 지출은 연결 − 별도 유형자산 취득
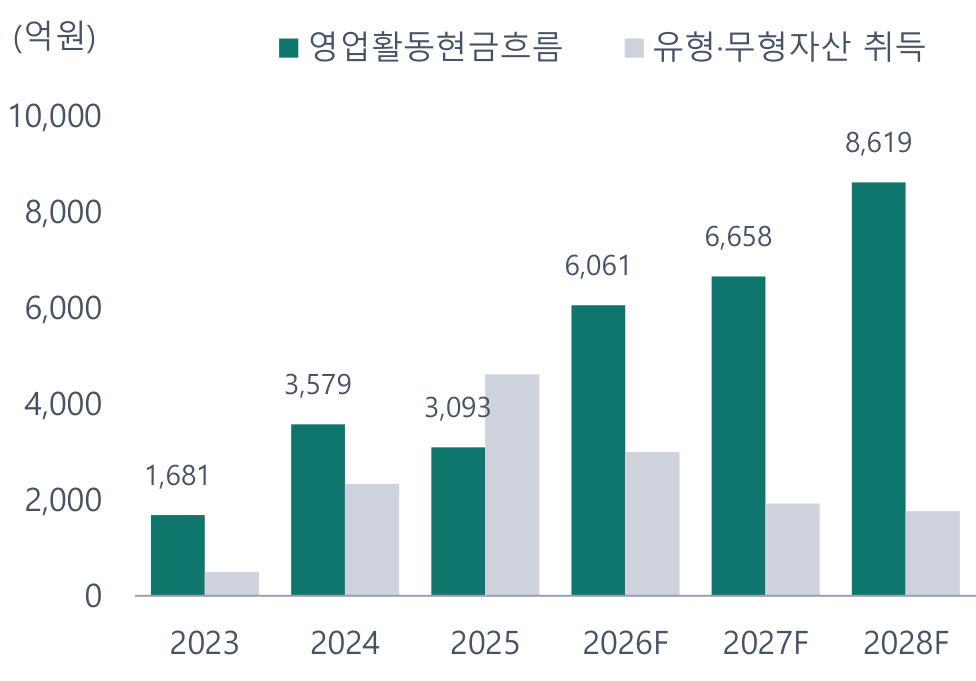
자료: 삼양식품 정기보고서, One Key 추정
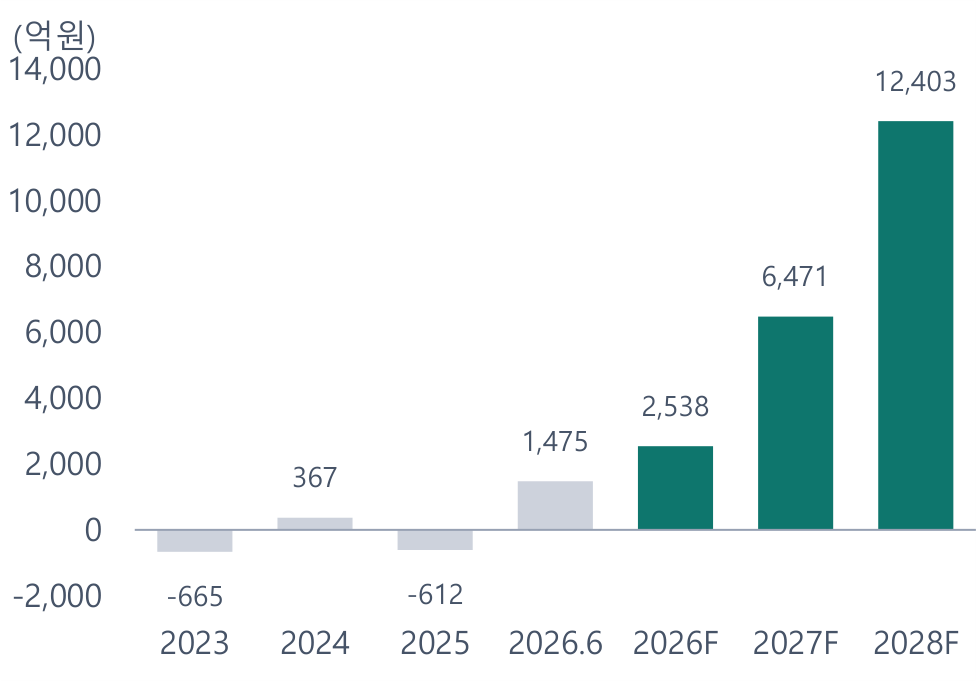
자료: 삼양식품 정기보고서, One Key 추정
산업: 내수는 멈췄고, 라면 수출만 큰다
수출 소비재형
한국 음식료는 내수 물량이 늘지 않고 값도 올리기 어려운 산업이다. 이익의 차이는 해외에서 난다. 라면은 그 가운데 수출이 가장 빠르게 큰 품목이다. 회사 IR 자료 기준으로 한국 라면 수출액은 2021년 7,719억원에서 2025년 21,642억원이 됐고, 이 회사의 라면 수출 매출은 3,727억원에서 14,592억원이 됐다. 이 회사는 내수 음식료와 달리 원재료 값보다 공장과 환율이 이익을 더 크게 움직인다.
어디로 나가나
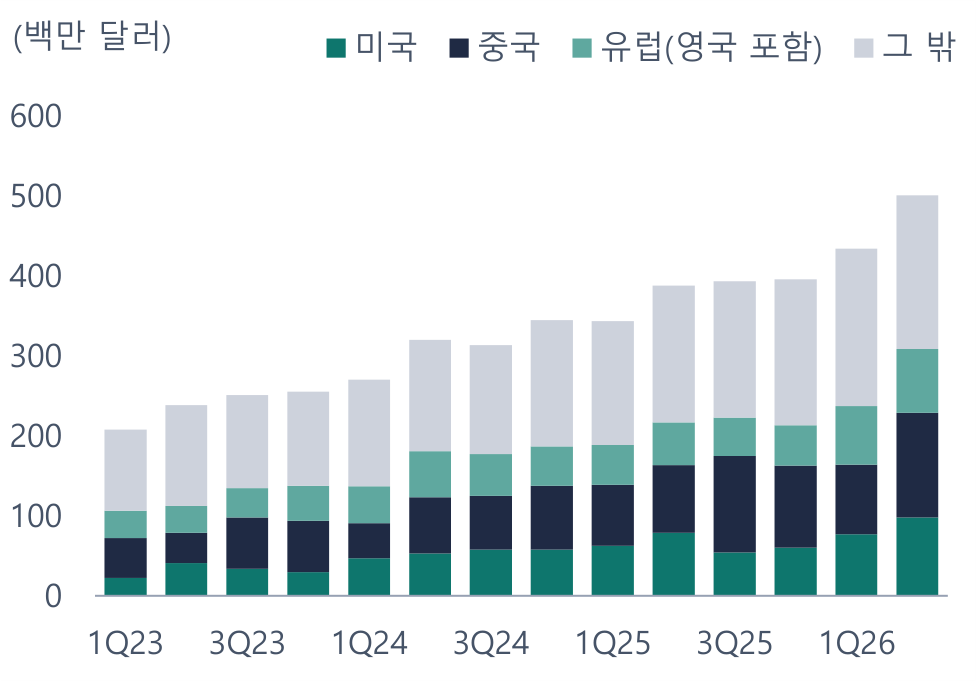
관세청 통계로 보면 2026년 2분기 한국 라면 수출 501백만 달러 가운데 미국이 98백만 달러, 중국이 131백만 달러다(그림 13). 이 통계는 한국에서 나간 라면 전체이고 이 회사만의 수치가 아니다. 상장 음식료 17개사와 견준 숫자는 One Key의 음식료 산업 보고서(2026-10-06)에 있다.
위험과 확인: 무엇이 나오면 의견이 바뀌나
표 9. 틀릴 수 있는 곳 자료: One Key 추정
| 무엇이 | 방향 | 크기 | 확인할 것 |
|---|---|---|---|
| 원화가 더 강해진다 | 아래 | 10원에 2027년 영업이익 216억원 | 월평균 환율 |
| 중국 공장 물량이 다 팔리지 않는다 | 아래 | 2027년 생산량 증가(+33.8%)의 대부분이 이 공장이다. 중국 현지 값은 미국·유럽보다 낮다 | 회사 공시와 IR, 중국법인 매출 |
| 3분기 통계가 실적을 못 따라간다 | 양쪽 | 지난 9개 분기에 가장 크게 빗나간 폭 10.9% | 9월 수출 통계(10월 15일 무렵) |
| 식당 비용이 더 오른다 | 아래 | 재료비 10원에 −372억원. 인건비·광고는 2026년 상반기 값으로 고정했다 | 분기보고서 주석 |
| 밀양 2공장 가동률이 더 오른다 | 위 | 1%p에 101억원 | 분기보고서의 생산실적 |
| 구성·값 효과가 멈춘다 | 아래 | 1%p에 344억원 | 법인별 매출 |
확인할 날
9월 라면 수출 통계(10월 15일 무렵), 3분기 실적(11월 13~16일 무렵, 분기보고서), 2026년 연간 실적(2027년 1월 말 무렵) 순서로 확인한다. 추정은 실제가 나오면 채점해 공개한다.
2027년 영업이익 민감도
표 10. 2027년 영업이익 민감도 (억원)
| 무엇이 | 얼마나 바뀌면 | 2027년 영업이익 |
|---|---|---|
| 원/달러 | 10원 | 216 |
| 한국 공장 가동률 | 1%p | 101 |
| 구성·값 효과 | 1%p | 344 |
| 식당 재료비 | 10원 오름 | −372 |
자료: One Key 추정
기업 개요
불닭 하나로 큰 회사
삼양식품은 1961년에 세운 라면 회사다. 2012년에 내놓은 불닭볶음면이 해외에서 팔리면서 2026년 2분기 매출의 84%가 해외에서 나온다. 품목으로는 면스낵이 매출의 대부분이고 소스·냉동식품과 물류 용역이 나머지다.
표 11. 회사 개요
| 항목 | 내용 |
|---|---|
| 최대주주 | 지주회사 삼양라운드스퀘어 |
| 발행주식 수 | 7,533,015주 |
| 공장 | 한국 원주·익산·밀양(연 28.1억 식), 중국 자싱(짓는 중, 11.3억 식) |
| 해외 판매 법인 | 미국, 중국, 일본, 인도네시아, 유럽(네덜란드), 영국(2026년 영업 시작) |
| 주요 투자 | 밀양 2공장 1,837억원(준공), 중국 자싱 공장 2,072억원, 2025년 추가 의결분 3,517억원 |
| 배당 | 연결 순이익의 9~11%. 2025년 주당 4,800원(배당성향 9.2%) |
| 실적 공시 | 분기 잠정 실적 공시 없이 분기·반기보고서로 나온다 |
자료: 삼양식품 정기보고서, IR 자료, 기업가치 제고 계획(2026-03-26)
재무 요약
표 12. 손익 요약 (억원, 원)
| 2024 | 2025 | 2026F | 2027F | 2028F | |
|---|---|---|---|---|---|
| 매출 | 17,280 | 23,518 | 30,156 | 39,974 | 42,654 |
| 재료비 | 7,447 | 9,452 | 12,019 | 16,078 | 16,554 |
| 인건비 | 1,914 | 2,610 | 3,715 | 4,969 | 5,116 |
| 감가상각 | 460 | 637 | 836 | 1,119 | 1,152 |
| 수출제비·운반비 | 1,610 | 2,087 | 2,172 | 2,906 | 2,992 |
| 광고선전비 | 622 | 808 | 1,158 | 1,535 | 1,638 |
| 전력·수도·연료비 | 339 | 404 | 472 | 632 | 651 |
| 수선·도급·소모품 | 327 | 489 | 671 | 897 | 924 |
| 그 밖의 비용 | 1,116 | 1,787 | 2,129 | 2,823 | 3,012 |
| 영업이익 | 3,446 | 5,242 | 6,982 | 9,014 | 10,616 |
| 영업외손익 | 71 | −73 | 241 | −122 | −122 |
| 법인세비용차감전순이익 | 3,516 | 5,169 | 7,223 | 8,892 | 10,494 |
| 법인세비용 | 804 | 1,282 | 1,901 | 2,327 | 2,746 |
| 지배주주순이익 | 2,720 | 3,894 | 5,319 | 6,564 | 7,746 |
| 주당순이익(원) | 36,106 | 51,697 | 70,615 | 87,136 | 102,832 |
자료: 삼양식품, One Key 추정. 비용은 성격별 주석의 줄
표 13. 재무상태표와 현금흐름 요약 (억원)
| 2024 | 2025 | 2026F | 2027F | 2028F | |
|---|---|---|---|---|---|
| 현금성 자산(현금 + 단기금융자산) | 3,495 | 3,781 | 8,556 | 12,490 | 18,422 |
| 매출채권 | 1,368 | 1,852 | 2,381 | 3,157 | 3,368 |
| 재고자산 | 1,480 | 2,450 | 2,862 | 3,794 | 4,049 |
| 고정자산(유형 + 무형 + 사용권) | 8,596 | 11,985 | 14,555 | 15,630 | 16,509 |
| 그 밖의 자산 | 1,008 | 1,897 | 1,744 | 1,744 | 1,744 |
| 자산총계 | 15,948 | 21,965 | 30,100 | 36,815 | 44,092 |
| 매입채무 | 1,447 | 1,296 | 2,094 | 2,776 | 2,962 |
| 차입금(사채 포함) | 3,128 | 4,393 | 6,018 | 6,018 | 6,018 |
| 리스부채 | 601 | 634 | 712 | 712 | 712 |
| 그 밖의 부채 | 2,491 | 2,927 | 3,532 | 3,532 | 3,532 |
| 부채총계 | 7,667 | 9,250 | 12,356 | 13,038 | 13,224 |
| 자본총계 | 8,280 | 12,715 | 17,743 | 23,776 | 30,868 |
| 순현금(현금성 자산 − 차입금) | 367 | −612 | 2,538 | 6,471 | 12,403 |
| 부채비율 | 92.6% | 72.7% | 69.6% | 54.8% | 42.8% |
| 자기자본이익률 | 38.7% | 37.1% | 34.9% | 31.6% | 28.4% |
| 영업활동현금흐름 | 3,579 | 3,093 | 6,061 | 6,658 | 8,619 |
| 유형·무형자산 취득 | 2,334 | 4,614 | 2,996 | 1,927 | 1,766 |
| 잉여현금흐름(영업 − 취득) | 1,245 | −1,521 | 3,065 | 4,731 | 6,854 |
| 배당금 지급 | 194 | 298 | 437 | 532 | 656 |
자료: 삼양식품, One Key 추정. 차입금·리스부채·그 밖의 줄은 2026년 6월 말 값을 그대로 둠. 2026년 현금흐름 = 상반기 실적 + 하반기 추정
표 14. 물량과 주요 비율
| 2024 | 2025 | 2026F | 2027F | 2028F | |
|---|---|---|---|---|---|
| 면류 생산량(백만 식) | 1,809 | 2,287 | 2,777 | 3,715 | 3,825 |
| 증가율 | – | +26.4% | +21.4% | +33.8% | +3.0% |
| 한국 공장 가동률 | 86.6% | 93.6% | 98.9% | 101.4% | 101.4% |
| 식당 매출(원) | 955 | 1,028 | 1,086 | 1,076 | 1,115 |
| 식당 영업이익(원) | 190 | 229 | 251 | 243 | 278 |
| 해외 비중 | 77.3% | 80.1% | 82.4% | 86.7% | 87.5% |
| 영업이익률 | 19.9% | 22.3% | 23.2% | 22.6% | 24.9% |
| 광고선전비 ÷ 매출 | 3.6% | 3.4% | 3.8% | 3.8% | 3.8% |
| 세 부담률 | 22.9% | 24.8% | 26.3% | 26.2% | 26.2% |
| 원/달러(평균) | 1,362 | 1,420 | 1,435 | 1,358 | 1,358 |
자료: 삼양식품, One Key 추정
작성 방법과 고지. 이 자료는 One Key가 공개된 자료로 쓴 개인 리서치다. 자료를 모으고 계산을 정리하고 글을 쓰는 데 AI 도구를 썼다. 숫자의 근거와 계산은 모델 엑셀에 남겼다(입력값마다 근거의 종류와 출처, 방식을 고른 시험 결과). 그림은 모델 안의 엑셀 차트다. 증권사 수치는 견주는 데에만 썼고 추정에는 쓰지 않았다.
자료: DART 사업보고서·분기보고서·반기보고서, 삼양식품 IR 자료·기업가치 제고 계획, 관세청 수출입무역통계, FRED, 야후 파이낸스.
투자를 권하는 글이 아니며, 투자 판단과 그 결과의 책임은 투자자에게 있다. 작성자는 이 종목을 보유하고 있거나 앞으로 보유할 수 있다.
작성과 고지
작성 이원기. 개인이 공부 목적으로 쓴 리포트이며 어느 금융회사의 의견도 아닙니다. 대가를 받고 쓰지 않았고, 투자 권유가 아닙니다.
투자의견 기준(12개월): 상승여력 +15% 이상 매수, −15% 아래 매도, 그 사이 중립. 목표주가는 작성자의 실적 추정에 목표 배수를 곱해 구합니다(방법론).
이 리포트의 추정은 실제 실적이 나오면 추정 채점표에서 그때의 컨센서스와 함께 채점하고, 의견을 바꾸면 의견 장부에 남깁니다.
자료: 회사 공시(DART)·IR 자료, 통계청·관세청 등 공공 통계, 일별 종가. 컨센서스는 견주는 데에만 썼습니다.