한눈에 보는 삼성전자: 2분기 급여 25조원, 성과급은 이익을 따라 움직인다
메모리 반도체가 이익의 거의 전부인 회사다. 3분기 잠정 영업이익 107.4조원, 4분기 121.5조원 추정(컨센서스 116.1조원). 회사는 2026년 주주환원 재원을 90조~110조원으로 내다봤다. 값이 지난 사이클처럼 꺾이면 2028년 영업이익은 267조원이다. 중립, 목표주가 194,300원. 회사가 정기보고서에 적는 메모리 판매가격과 생산실적으로 매출을 값과 물량으로 나눈 판이다(2분기 판매가격은 1년 전의 4.8배, 출하 물량 +18.9%).
한눈에
무엇을 하는 회사인가
반도체(DS), 스마트폰·TV·가전(DX), 디스플레이, 전장·오디오를 하는 회사다. 2분기 매출의 70%가 메모리이고 영업이익 89.5조원 가운데 DS가 89.2조원이다. 스마트폰·네트워크(MX/NW)는 2분기에 −0.7조원 적자였다. 메모리 값이 오르면 스마트폰 원가가 오른다.
지금 어디에 있나
D램 수출물가지수는 2025년 저점의 3.9배다. 영업이익은 1년 전의 8.8배인 107.4조원(3분기 잠정)이 됐다. 회사는 8월 21일에 2026년 주주환원 재원을 90조~110조원으로 밝혔다. 가운데 값으로 시가총액의 5.8%다. 3분기에 현금배당 30조원 안팎을 준다.
의견
투자의견은 중립, 목표주가는 194,300원이다(기준일 주가 262,000원, 차이 −25.8%). 그때 나와 있던 실적에 과거 배수를 곱하는 방식 넷을 과거 다섯 시점에 돌리면 모두 1년 뒤 주가와 절반 가까이 달랐다(가장 나은 것이 48%). 네 방식의 값은 123,245원에서 382,895원까지 벌어진다. 목표주가는 오차가 가장 작은 두 방식의 평균이고 현재가보다 낮지만, 그 차이가 방식의 과거 오차보다 작아 매도라고 말할 근거가 못 된다. 그래서 중립이다.
표 1. 연간 실적과 추정 (조원, 원)
| 2024 | 2025 | 2026F | 2027F | 2028F | |
|---|---|---|---|---|---|
| 매출액 | 300.9 | 333.6 | 710.0 | 843.3 | 600.4 |
| 메모리 매출 | 84.5 | 104.1 | 493.4 | 637.7 | 394.8 |
| DS 영업이익 | 15.1 | 24.9 | 369.9 | 480.0 | 221.6 |
| DS 영업이익률 | 13.6% | 19.1% | 71.1% | 72.2% | 52.6% |
| MX/NW 영업이익 | 10.6 | 12.9 | 0.0 | 0.0 | 0.0 |
| 영업이익 | 32.7 | 43.6 | 375.6 | 488.9 | 266.7 |
| 전년 대비 | – | +33.2% | +761.5% | +30.2% | −45.4% |
| 영업이익률 | 10.9% | 13.1% | 52.9% | 58.0% | 44.4% |
| 지배순이익 | 33.6 | 44.3 | 304.3 | 396.6 | 219.6 |
| 주당순이익(원) | 5,120 | 6,740 | 46,337 | 60,398 | 33,444 |
| 시설투자 | 51.4 | 47.5 | 62.5 | 62.5 | 62.5 |
| 잉여현금흐름 | 21.6 | 37.8 | 289.6 | 383.1 | 209.0 |
| 주주환원 | 12.7 | 18.1 | 100.0 | 191.6 | 104.5 |
| 주당 주주환원(원) | 1,933 | 2,753 | 15,229 | 29,173 | 15,913 |
| 주당순자산(원) | 59,649 | 64,617 | 107,509 | 160,211 | 164,483 |
| 자기자본이익률 | 9.0% | 10.8% | 53.8% | 45.1% | 20.6% |
자료: 삼성전자, 한국은행, Micron, One Key 추정
값과 물량, 3분기 잠정실적과 4분기
회사는 정기보고서에 메모리 평균 판매가격의 변화율(2026년 상반기가 2025년 평균보다 220% 높다)과 생산실적을 적는다. 이것으로 나누면 2분기 메모리 매출이 1년 전의 5.7배가 된 것은 값이 4.8배, 출하 물량이 +18.9%이기 때문이다. 이 출하 추세를 쓴 후보가 메모리 매출을 가장 덜 빗나가게 맞혔다.
늘어난 메모리 매출이 전부 이익이 된다고 보는 단순한 식은 3분기를 111.2조원으로 봤다. 잠정실적보다 4% 높다. DS의 비용이 2분기에 10.3조원 늘며 움직이기 시작했기 때문이다. DS를 매출과 비용으로 나누고 비용에 후보 넷을 시험해 고친 방식은 3분기를 106.1조원(−1.2%)으로 낸다. 같은 방식으로 4분기 영업이익은 121.5조원이다(컨센서스 116.1조원, 범위 116.4조~126.6조원). 4분기는 가격 지수가 아직 없어, 지수가 없을 때 쓰는 규칙 넷을 따로 시험해 Micron 가이던스(9~11월 매출이 직전 분기의 1.13배)를 따르는 것으로 골랐다. 컨센서스 기록이 있는 세 분기에는 컨센서스(7.8조원)가 이 모델(10.2조원)보다 덜 빗나갔다.
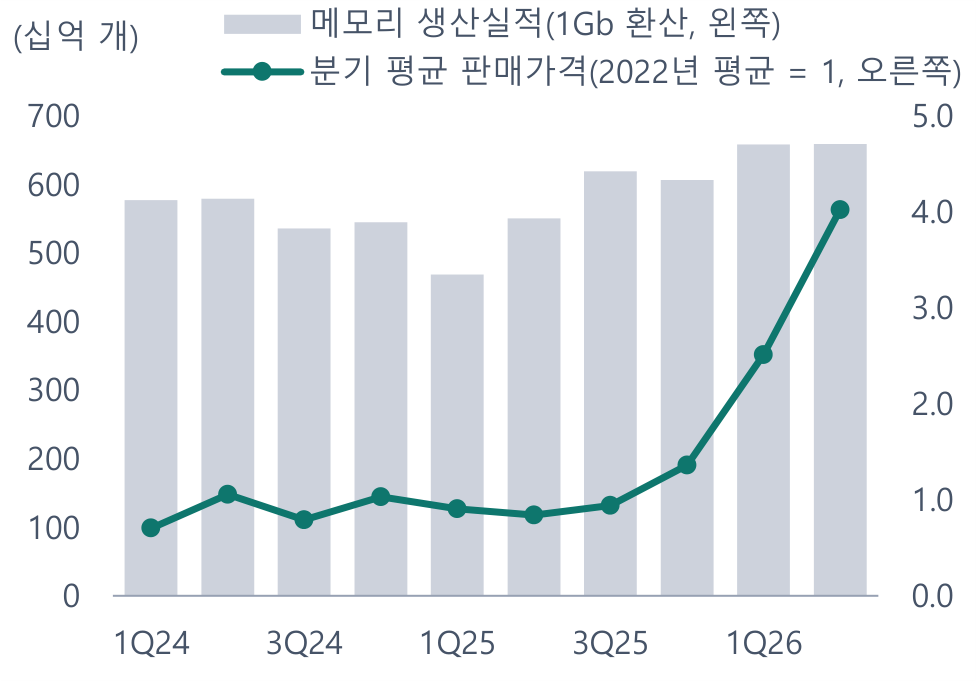
자료: 삼성전자 정기보고서(가격 변동 현황, 생산실적), One Key 계산
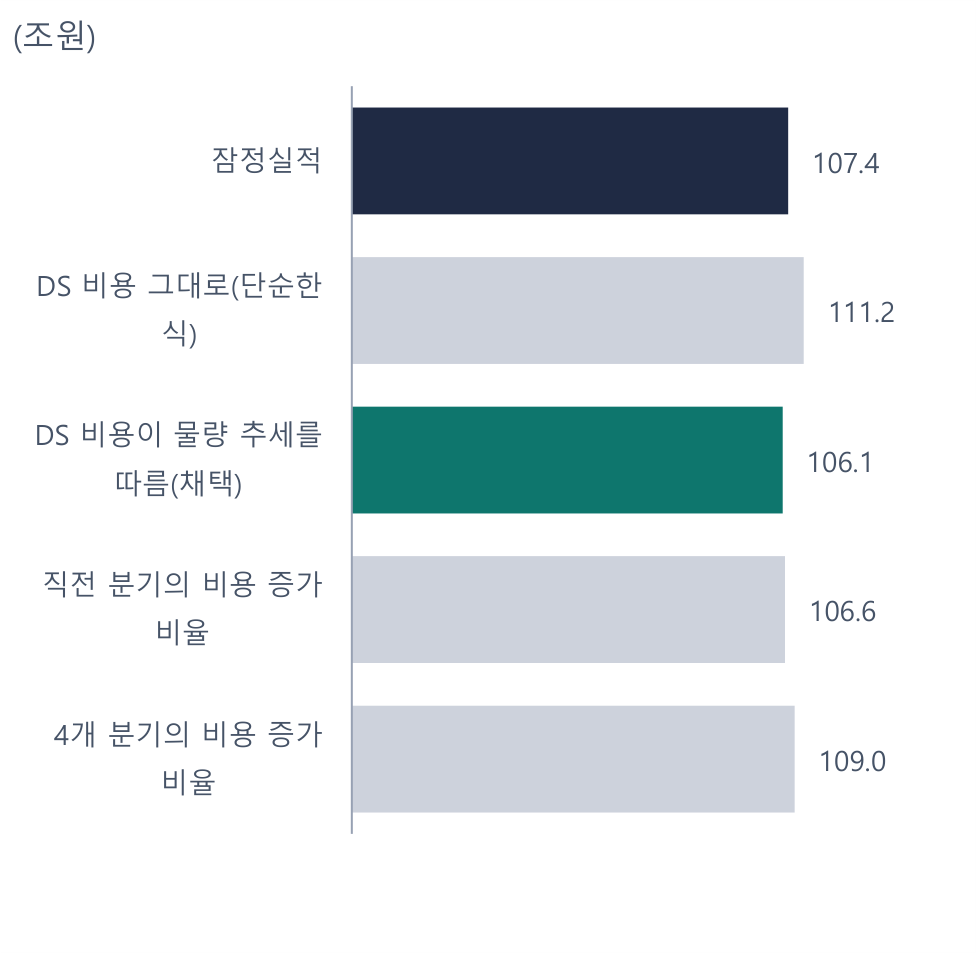
자료: 삼성전자 잠정실적 공시, One Key 계산
표 2. 4분기 추정의 뼈대 (조원)
| 3분기(잠정·추정) | 4분기 추정 | 무엇으로 | |
|---|---|---|---|
| 메모리 매출 | 139.5 | 158.2 | Micron 9~11월 가이던스 ÷ 6~8월 실적(한 분기 더 앞의 규칙 넷 가운데 고름) |
| DS 비용 | 40.2 | 43.8 | 직전 분기 × 물량 추세 |
| DS 영업이익 | 106.0 | 121.1 | DS 매출 − DS 비용 |
| MX/NW 영업이익 | −0.2 | −1.9 | 직전 분기 + 전년의 계절 변화 |
| SDC·Harman·VD/DA | 1.6 | 2.3 | 전년 같은 분기 등 |
| 영업이익 | 107.4 | 121.5 | 컨센서스 116.1 |
자료: 삼성전자, Micron, One Key 추정
성과급, 주주환원과 내년
연결 주석의 급여가 2분기에 25.6조원으로 평소(8.3조원)의 세 배가 됐다. 성과급 충당이다. 평소를 넘은 금액은 세 분기 합으로 성과급 전 영업이익의 12%다. 성과급이 이익을 따른다고 보면 값이 꺾이는 2028년에는 충당도 줄어, 영업이익이 267조원이다(성과급이 그대로 남는다고 보면 227조원).
2027~2028년 메모리 가격은 지난 사이클(2016년 저점~)의 같은 시점 변화를 그대로 이었다. 그러면 2027년 평균 가격은 4분기의 0.96배, 2028년은 0.55배다. 영업이익은 2027년 489조원(컨센서스 555조원), 2028년 267조원(608조원)이다. 값이 4분기 수준에 머물면 514조원과 555조원이다. 이번 오름폭은 지난번의 두 배를 넘는다. 주주환원은 2026년 100조원(회사 예상의 가운데), 그 뒤는 잉여현금흐름의 절반이 이어진다고 봤다.
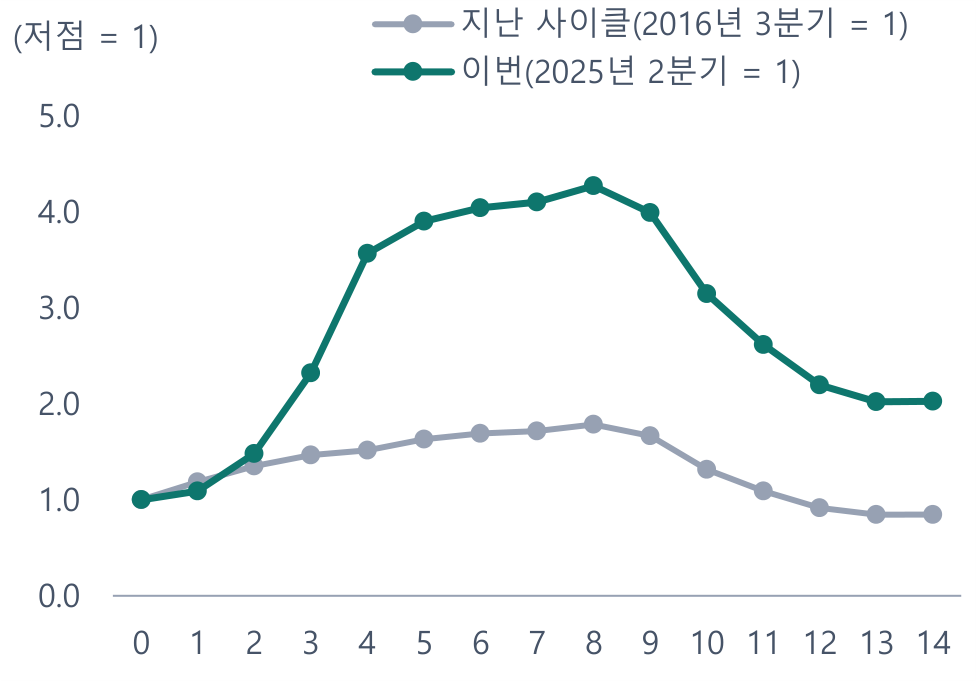
자료: 한국은행 수출물가지수, One Key 추정
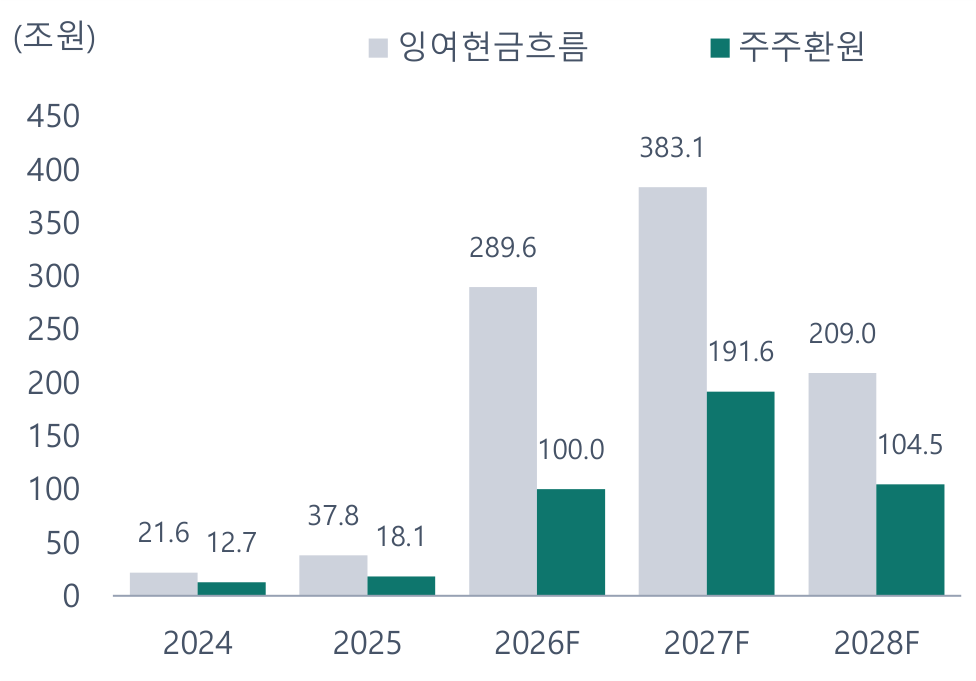
자료: 삼성전자 실적발표 자료·공정공시(2026-08-21), One Key 추정
표 3. 컨센서스와 나란히 (조원, 원)
| One Key | 컨센서스 | 차이 | |
|---|---|---|---|
| 4분기 영업이익 | 121.5 | 116.1 | +4.6% |
| 2026년 영업이익 | 375.6 | 370.4 | +1.4% |
| 2027년 영업이익 | 488.9 | 555.3 | −12.0% |
| 2028년 영업이익 | 266.7 | 608.2 | −56.1% |
| 4분기 매출액 | 209.6 | 206.6 | +1.5% |
| 2026년 매출액 | 710.0 | 712.7 | −0.4% |
| 2027년 매출액 | 843.3 | 952.4 | −11.5% |
| 2026년 지배순이익 | 304.3 | 303.0 | +0.4% |
| 2027년 지배순이익 | 396.6 | 450.1 | −11.9% |
| 2028년 지배순이익 | 219.6 | 500.9 | −56.2% |
| 목표주가(원) | 194,300 | 495,227 | −60.8% |
자료: FnGuide(2026-10-08 기준), One Key 추정
확인할 날
확인할 날은 10월 중순(9월 수출물가지수), 10월 말(3분기 실적발표: DS 비용이 40.2조원 근처인지, MX/NW 적자, 3분기 현금배당 확정), 12월(Micron), 2027년 1월(4분기 잠정실적, 주주환원 결정)이다.
작성 방법과 고지. 이 자료는 One Key가 공개된 자료로 쓴 개인 리서치다. 자료를 모으고 계산을 정리하고 글을 쓰는 데 AI 도구를 썼다. 숫자의 근거와 계산은 모델 엑셀에 남겼다. 그림은 모델 안의 엑셀 차트다. 컨센서스와 증권사 보고서는 견주고 방식을 확인하는 데에만 썼고 추정 값에는 쓰지 않았다. 투자 권유가 아니다. 자세한 근거는 같은 날 낸 정식 보고서에 있다.
작성과 고지
작성 이원기. 개인이 공부 목적으로 쓴 리포트이며 어느 금융회사의 의견도 아닙니다. 대가를 받고 쓰지 않았고, 투자 권유가 아닙니다.
투자의견 기준(12개월): 상승여력 +15% 이상 매수, −15% 아래 매도, 그 사이 중립. 목표주가는 작성자의 실적 추정에 목표 배수를 곱해 구합니다(방법론).
이 리포트의 추정은 실제 실적이 나오면 추정 채점표에서 그때의 컨센서스와 함께 채점하고, 의견을 바꾸면 의견 장부에 남깁니다.
자료: 회사 공시(DART)·IR 자료, 통계청·관세청 등 공공 통계, 일별 종가. 컨센서스는 견주는 데에만 썼습니다.