잘 팔리는데 원화로는 제자리, 배수가 오를 근거를 기다린다
2026년 영업이익 6,004억원(+7.5%), 2027년은 원화 강세로 6,121억원(+2.0%)에 그친다고 추정. 직전 연도 배수가 이어진다고 보면 주당 108,000원
2026년은 좋다. 8월까지의 월 실적을 반영하면 2026년 매출은 36,970억원(+10.9%), 영업이익은 6,004억원(+7.5%)으로 추정한다. 상반기 영업이익이 +17.9% 늘었다. 다만 2분기에 판관비율이 올랐고 7~8월 영업이익률도 전년보다 낮아, 이 흐름을 9월과 4분기에 이어 봤다. 3분기 영업이익은 1,447억원으로 증권사 중앙값(1,561억원)보다 7.3% 낮게 본다.
2027년은 쉰다. 현지통화로는 네 법인이 4~11% 성장한다고 본다. 그러나 원화가 6월의 약세에서 돌아와, 해외 매출을 원화로 바꾸는 환율이 2026년 평균보다 낮다(원/위안 −4.7%, 원/루블 −11.5%). 2027년 매출은 37,761억원(+2.1%), 영업이익은 6,121억원(+2.0%)으로 추정한다. 영업이익이 증권사 중앙값보다 13.2% 낮다.
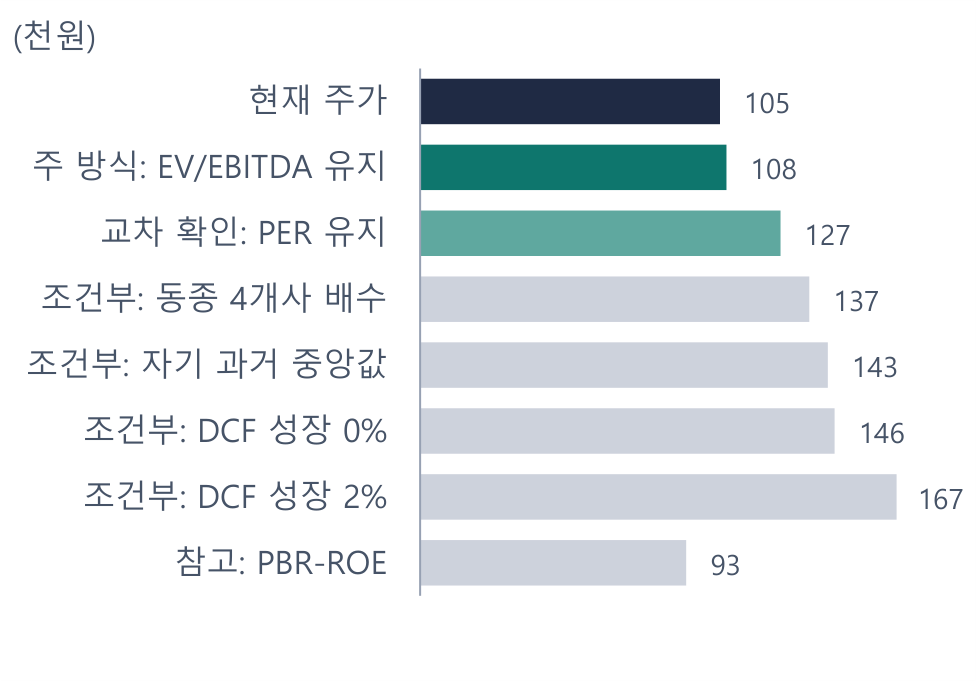
배수가 오를 근거는 아직 없다. 목표주가 108,000원은 12개월 선행 EBITDA에 직전 연도의 EV/EBITDA 3.2배를 적용한 영업가치에 순현금과 리가켐바이오 지분을 더한 값이다. 목표 배수를 과거 중앙값으로 되돌리는 흔한 전제는 2021년 이후 6년 내리 실제보다 높아서 쓰지 않았다. 그 전제를 쓰면 143,151원이 나오고, 증권사 목표주가 중앙값은 176,000원이다. 현재 주가 105,300원과의 차이가 +2.6%여서 투자의견은 중립이다.
- 더 높게 볼 조건: ① 원화가 다시 약해진다(최근 6개월 평균 환율이면 2027년 매출이 +6.0% 달라진다). ② 판관비율 상승이 3분기 실적에서 멈춘다. ③ 시가총액의 45%인 순현금과 리가켐 지분의 쓰임이 정해진다.
- 더 낮게 볼 조건: 리가켐바이오 주가 하락(목표주가에 주당 22,349원이 들어 있다), 러시아(사업을 잃으면 주당 −6,827원).
| (억원, 원, 배) | 2024 | 2025 | 2026E | 2027F | 2028F |
|---|---|---|---|---|---|
| 매출 | 31,043 | 33,324 | 36,970 | 37,761 | 40,566 |
| 영업이익 | 5,436 | 5,583 | 6,004 | 6,121 | 6,430 |
| 영업이익률 | 17.5% | 16.8% | 16.2% | 16.2% | 15.8% |
| 순이익(지배) | 5,246 | 3,827 | 4,145 | 4,074 | 4,323 |
| EPS | 13,271 | 9,682 | 10,486 | 10,306 | 10,937 |
| DPS | 2,500 | 3,500 | 3,850 | 4,100 | 4,350 |
| BPS | 87,815 | 96,352 | 101,588 | 107,844 | 114,581 |
| ROE | 16.6% | 10.5% | 10.6% | 9.8% | 9.8% |
| PER | 7.2배 | 11.3배 | 10.0배 | 10.2배 | 9.6배 |
| PBR | 1.09배 | 1.13배 | 1.04배 | 0.98배 | 0.92배 |
자료: 오리온, One Key 추정. 기준일 2026-10-02. PER·PBR은 2024~2025년 그해 평균 주가, 2026년부터 기준일 주가 기준
가치평가: 과거 배수로 돌아간다는 전제를 뺐다
목표주가 108,000원, 현재가와 +2.6% 차이
목표주가는 108,000원이다. 과자 사업의 가치(영업가치)에 순현금과 리가켐바이오 지분을 더하고 리스부채와 비지배지분을 빼서 구했다(표 1). 영업가치는 12개월 선행 EBITDA 7,912억원에 EV/EBITDA 3.24배를 곱한 2조 5,616억원이다. 기준일 주가 105,300원과의 차이가 +2.6%여서 지금 주가가 제값에 가깝다고 판단한다.
PER 하나로 재지 않은 이유
증권사는 대부분 주당순이익에 PER을 곱한다. 오리온에서는 이 방식이 성격이 다른 것을 한 숫자에 섞는다. ① 순이익에는 지분법손실(2026년 587억원, 주당 1,485원. 대부분 리가켐바이오)이 들어 있어 과자 사업의 이익이 작게 잡힌다. ② 순현금 1조 609억원과 리가켐 지분은 이익을 거의 내지 않아 PER로는 값이 매겨지지 않는데, 둘을 합치면 시가총액의 45%다. 그래서 사업은 배수로, 현금은 액면에서 송금 세금을 뺀 값으로, 상장 지분은 시가로 따로 쟀다.
목표 배수는 "직전 연도 유지"
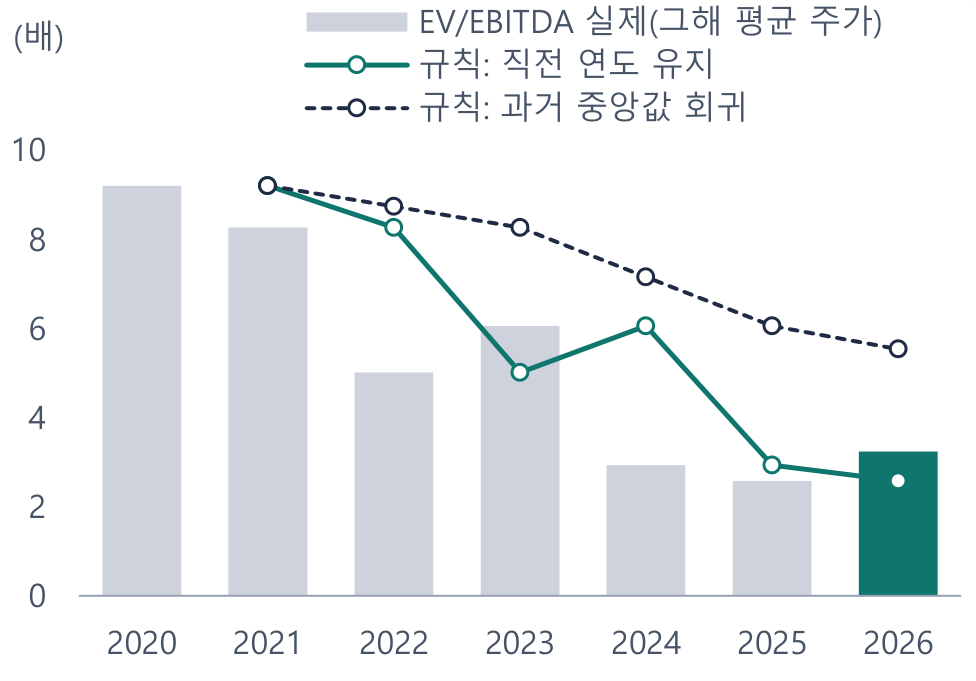
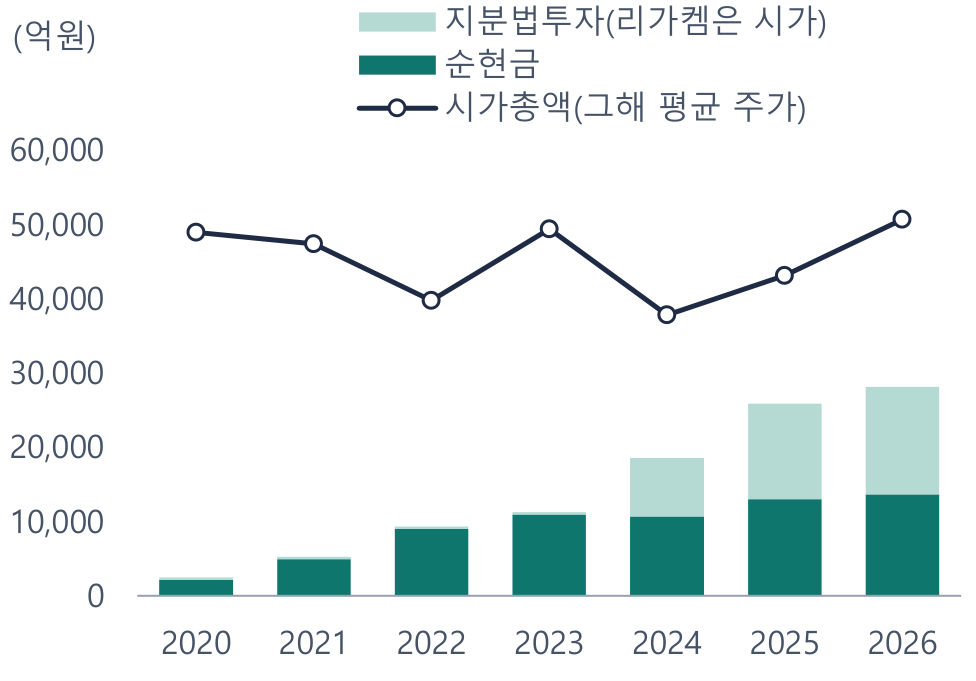
목표 배수는 흔히 과거 평균이나 중앙값으로 돌아간다고 놓는다. 이 전제가 오리온에서 맞았는지 2021~2026년 여섯 해에 대해 따져 봤다(그림 2). "직전 연도 배수가 이어진다"고 봤을 때의 평균 오차는 1.56배, "그 전까지의 중앙값으로 돌아간다"고 봤을 때는 2.81배였고, 뒤의 규칙은 6번 모두 실제보다 높았다. 오리온의 EV/EBITDA는 2020년 9.2배에서 2025년 2.6배까지 내려왔다. 순현금이 2020년 말 2,140억원에서 2026년 6월 말 1조 3,662억원으로 늘고 2024년에 리가켐 지분이 더해지는 동안 시가총액은 늘지 않았기 때문이다(그림 19). 그래서 배수가 오른다는 가정도 내린다는 가정도 넣지 않고 2026년 평균 배수를 그대로 썼다. 지금 주가에 담긴 배수는 3.12배다.
표 1. 목표주가 산출 (억원, 원)
| 항목 | 금액 | 주당 | 근거 |
|---|---|---|---|
| 영업가치(과자 사업) | 25,616 | 64,803 | 12개월 선행 EBITDA 7,912(2026E × 25% + 2027F × 75%) × 3.24배(직전 연도 배수 유지) |
| + 순현금 인정액 | 10,059 | 25,446 | 조정 후 순현금 10,609 × 인정률 94.8% |
| + 리가켐바이오 | 8,834 | 22,349 | 지분 시가 7,584 + 전환사채·전환우선주 1,250 |
| + 기타 지분법투자 | 653 | 1,651 | 장부금액 |
| − 리스부채 | 1,495 | 3,783 | EBITDA가 리스 상각을 더한 값이라 뺀다 |
| − 비지배지분 | 1,151 | 2,913 | 장부금액 |
| 주주가치 | 42,515 | 107,554 | |
| 목표주가 | 108,000 | 천 원 단위 반올림. 현재 주가 105,300원, 차이 +2.6% |
자료: One Key 추정. 기준일 2026-10-02
자료: One Key 추정
자료: DART, 야후 파이낸스, One Key 계산
조건이 붙는 값
배수가 달라지면 값이 달라진다(그림 1). 같은 규칙을 PER에 적용하면 126,540원, 내수 식품 4개사의 배수(4.7배)를 받으면 136,643원, 자신의 2021~2025년 중앙값(5.0배)으로 돌아가면 143,151원이다. 현금흐름할인(할인율 10.5%)은 2028년 이후 이익이 늘지 않는다고 놓아도 145,533원이 나온다. 거꾸로 순현금과 리가켐 지분을 한 푼도 쳐 주지 않으면 지금 주가는 과자 사업을 5.6배로 매기는 셈이어서 내수 식품 4개사보다 높다. 주가가 낮은 까닭은 사업이 아니라 비영업자산을 얼마로 쳐 주느냐에 있다.
실적 추정: 2026년은 좋고 2027년은 쉰다
3분기 영업이익 1,447억원
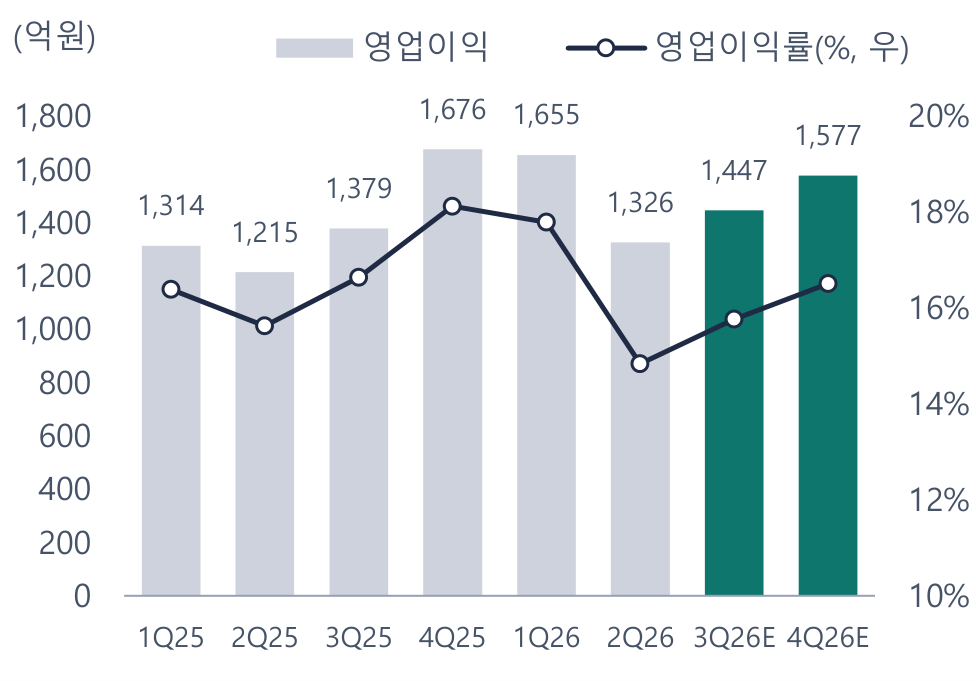
오리온은 법인별 매출과 영업이익을 달마다 공시한다. 8월까지는 실적이고 9~12월만 추정이다. 9월 매출은 전년 9월에 7~8월의 현지통화 성장률을 곱하고 환율을 따로 적용했다. 같은 방식을 과거 7년에 돌려 보면 남은 넉 달 매출의 오차가 4법인 합으로 2.8%였다. 9월 이익률은 전년 9월에 7~8월 이익률의 전년 대비 변화를 더했다. 3분기 매출은 9,175억원(+10.7%), 영업이익은 1,447억원(+4.9%)으로 추정한다(표 3). 매출은 증권사 중앙값과 같은 수준이고(−0.4%) 영업이익은 7.3% 낮다. 7~8월 영업이익률이 한국 −3.3%p, 중국 −1.1%p, 베트남 −2.2%p로 전년보다 낮았던 것을 9월에도 이어 봤기 때문이다.
4분기는 전년보다 줄어든다
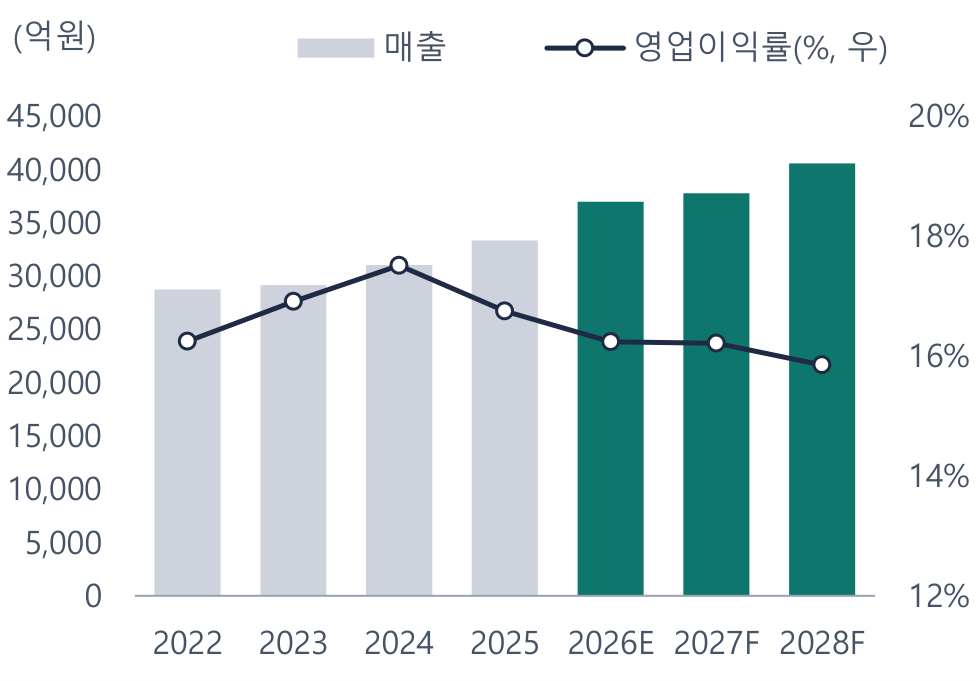
4분기 영업이익은 1,577억원(−5.9%)으로 추정한다. 법인별 원가율과 판관비율은 전년 4분기 값에 가장 가까운 분기의 전년 대비 변화를 더했다. 환율도 지난해만큼 돕지 않는다. 기준일 환율은 전년 9~12월 평균보다 위안 0.6%, 동 4.8%, 루블 10.3% 낮다. 2026년 연간으로는 매출 36,970억원(+10.9%), 영업이익 6,004억원(+7.5%), 영업이익률 16.2%(−0.5%p)다(그림 3, 그림 4).
2027년: 현지 성장을 환율이 덮는다
2027년 매출은 37,761억원(+2.1%), 영업이익은 6,121억원(+2.0%)으로 추정한다. 현지통화 성장률은 한국 4.0%, 중국 5.5%, 베트남 11.3%, 러시아 10.9%로 뒀다(표 5, 그림 6). 환율을 기준일 값으로 두면 원화 기준 성장률은 중국 +0.6%, 베트남 +5.3%, 러시아 −1.9%로 낮아진다. 원가율과 판관비율은 2026년 수준을 유지한다고 놓았다. 1년 뒤 원가율을 "전년 그대로"로 봤을 때와 "직전 변화가 한 번 더 일어난다"로 봤을 때의 오차가 1.6%p와 1.5%p로 비슷해, 과거 자료로는 방향을 가릴 수 없었다.
2028년: 증설이 풀리고 상각비가 는다
2028년은 러시아 트베르 2공장동과 진천·베트남 증설이 물량을 풀어 주는 첫해다. 매출 40,566억원(+7.4%), 영업이익 6,430억원(+5.0%)으로 추정한다. 새 설비의 상각이 시작되어 감가상각비가 284억원 늘고 영업이익률은 15.8%로 내려온다.
증권사와 갈리는 곳
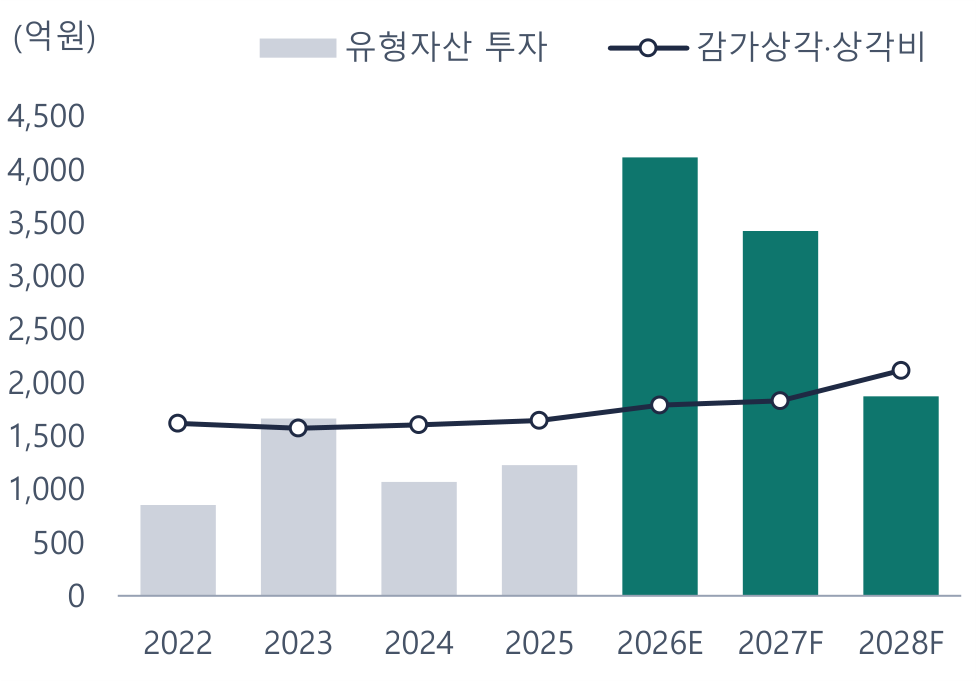
2026년 매출은 증권사 중앙값과 같고 영업이익은 5.4% 낮다. 2027년은 매출이 5.7%, 영업이익이 13.2% 낮다(표 4, 그림 5). 갈리는 곳은 셋이다. ① 환율: 증권사 보고서는 대부분 원화 기준 성장률을 직접 넣는다. 러시아의 2027년 원화 매출 성장률은 증권사 중앙값이 +20.0%, 이 보고서가 −1.9%다. ② 판관비율: 2026년의 상승을 2027년에 되돌리지 않았다. ③ 투자: 회사가 밝힌 계획을 연도별로 나눠 넣어, 2026년 유형자산 투자가 4,113억원으로 증권사 중앙값(2,120억원)보다 94% 많다.
표 2. 연간 실적과 추정 (억원, 원)
| 2024 | 2025 | 2026E | 2027F | 2028F | |
|---|---|---|---|---|---|
| 매출 | 31,043 | 33,324 | 36,970 | 37,761 | 40,566 |
| 전년 대비 | +6.6% | +7.3% | +10.9% | +2.1% | +7.4% |
| 영업이익 | 5,436 | 5,583 | 6,004 | 6,121 | 6,430 |
| 전년 대비 | +10.4% | +2.7% | +7.5% | +2.0% | +5.0% |
| 영업이익률 | 17.5% | 16.8% | 16.2% | 16.2% | 15.8% |
| EBITDA | 7,040 | 7,229 | 7,792 | 7,952 | 8,544 |
| 세전이익 | 6,922 | 5,466 | 6,018 | 5,919 | 6,269 |
| 순이익(지배) | 5,246 | 3,827 | 4,145 | 4,074 | 4,323 |
| EPS | 13,271 | 9,682 | 10,486 | 10,306 | 10,937 |
| DPS | 2,500 | 3,500 | 3,850 | 4,100 | 4,350 |
| 유형자산 투자 | 1,069 | 1,226 | 4,113 | 3,423 | 1,871 |
| 감가상각·상각비 | 1,605 | 1,646 | 1,788 | 1,831 | 2,115 |
자료: 오리온(DART, 월별 실적 공시, 분기 실적자료), One Key 추정
표 3. 2026년 분기 실적과 추정 (억원)
| 1Q26 | 2Q26 | 3Q26E | 4Q26E | 2026E | |
|---|---|---|---|---|---|
| 연결 매출 | 9,304 | 8,936 | 9,175 | 9,555 | 36,970 |
| 전년 동기 대비 | +16.0% | +15.0% | +10.7% | +3.3% | +10.9% |
| 연결 영업이익 | 1,655 | 1,326 | 1,447 | 1,577 | 6,004 |
| 전년 동기 대비 | +26.0% | +9.2% | +4.9% | −5.9% | +7.5% |
| 영업이익률 | 17.8% | 14.8% | 15.8% | 16.5% | 16.2% |
| 한국 매출 | 2,834 | 3,001 | 2,989 | 3,062 | 11,886 |
| 한국 영업이익 | 484 | 413 | 397 | 422 | 1,716 |
| 중국 매출 | 4,097 | 3,780 | 3,835 | 3,615 | 15,327 |
| 중국 영업이익 | 799 | 648 | 719 | 646 | 2,811 |
| 베트남 매출 | 1,513 | 1,164 | 1,293 | 1,826 | 5,796 |
| 베트남 영업이익 | 266 | 144 | 202 | 349 | 961 |
| 러시아 매출 | 905 | 1,050 | 1,099 | 1,095 | 4,149 |
| 러시아 영업이익 | 142 | 154 | 168 | 202 | 667 |
자료: 오리온(DART, 월별 실적 공시, 분기 실적자료), One Key 추정. 1~2분기와 7~8월은 실적
자료: 오리온(DART 사업·분기보고서, 월별 실적 공시, 분기 실적자료), One Key 추정
자료: 오리온(DART 사업·분기보고서, 월별 실적 공시, 분기 실적자료), One Key 추정
표 4. 증권사 추정과 견주기 (억원, 원)
| 3Q26E 매출 | 영업이익 | 2026E 매출 | 영업이익 | 2027F 매출 | 영업이익 | 목표주가 | |
|---|---|---|---|---|---|---|---|
| 증권사 6곳 중앙값 | 9,212 | 1,561 | 36,978 | 6,344 | 40,060 | 7,051 | 176,000 |
| One Key | 9,175 | 1,447 | 36,970 | 6,004 | 37,761 | 6,121 | 108,000 |
| 차이 | −0.4% | −7.3% | −0.0% | −5.4% | −5.7% | −13.2% | −38.6% |
자료: 증권사 6곳의 보고서(2026년 1~9월 발간)에서 숫자만 옮김, One Key 추정. 증권사 숫자는 비교용이며 추정에 쓰지 않았다
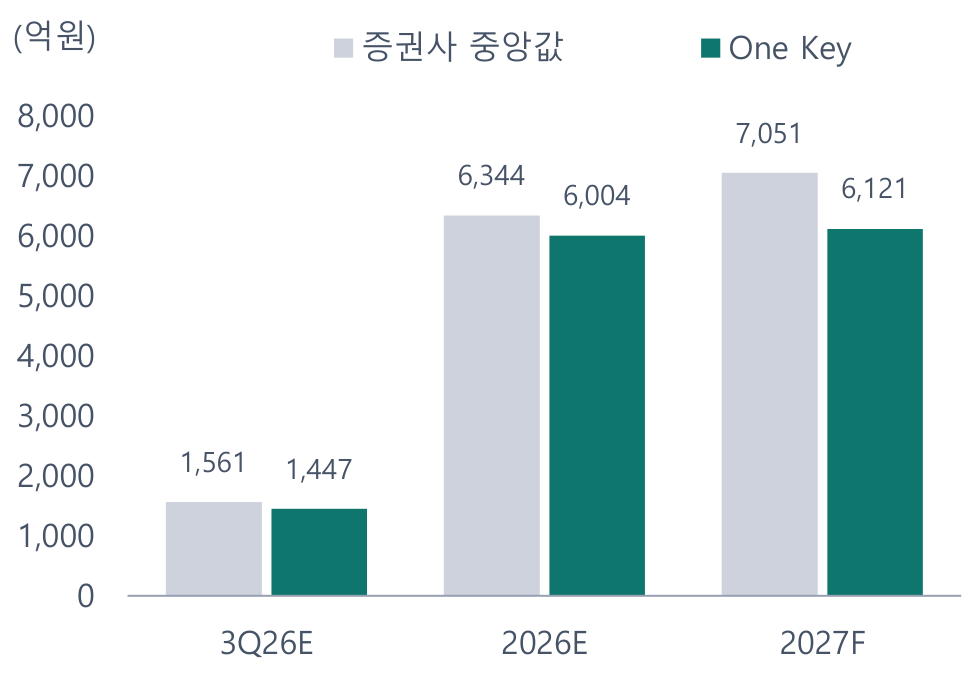
자료: 증권사 6곳의 보고서(2026년 1~9월 발간)에서 숫자만 옮김, One Key 추정
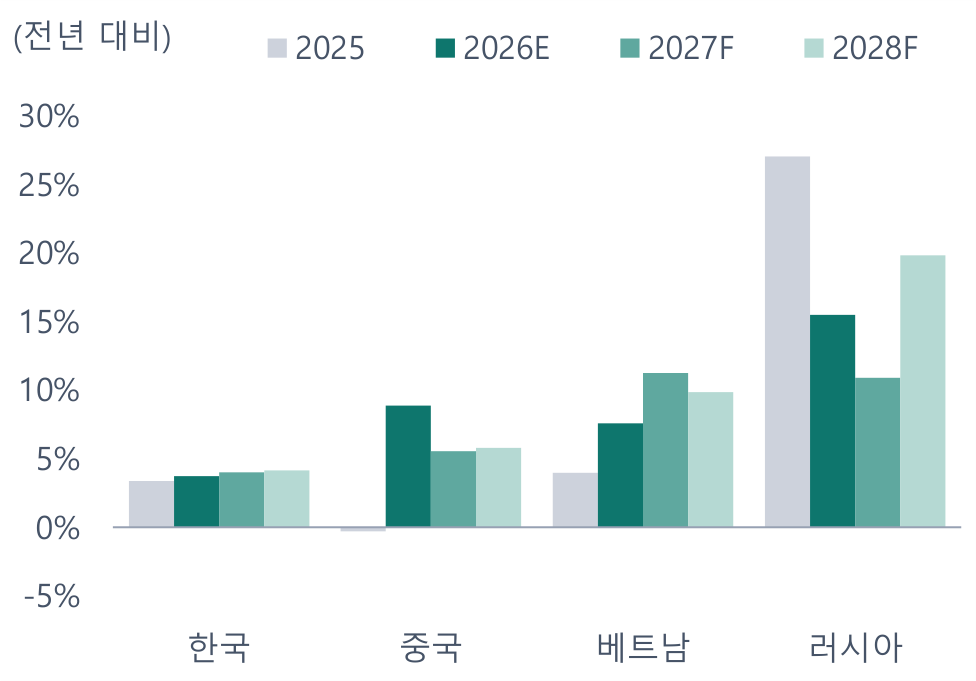
자료: 오리온(DART 사업·분기보고서, 월별 실적 공시, 분기 실적자료), One Key 추정, IMF
포인트 1. 현지에서는 네 나라 모두 큰다
과자 매출은 그 나라 물가와 소비를 따라간다
과자는 값이 싸고 자주 사는 물건이라 매출이 그 나라의 물가와 소비를 따라간다. 2020~2025년 단가(매출 ÷ 생산량)의 누적 상승률은 한국이 20%로 같은 기간 물가 17%와 비슷했고, 러시아도 52% 대 51%였다. 1년 앞 성장률을 맞히는 규칙을 2022~2025년 실적에 견줘 보면, 그 나라 명목 성장률(전년 실질 GDP 성장률 + 물가)을 쓸 때의 오차가 평균 6.2%p로 "전년 성장률 유지"(8.5%p)나 "직전 3년 평균"(8.2%p)보다 작았다. 그래서 2027~2028년의 한국·중국·베트남 성장률은 IMF가 전망한 실질 성장률과 물가를 더한 값으로 뒀다. 러시아는 공장이 능력 이상으로 돌고 있어 따로 봤다.
중국: 2026년 성장을 끌었다
중국 법인의 2026년 현지통화 매출은 +8.9% 늘 것으로 추정한다. 원화로는 +16.1%다. 춘절(2026년은 2월)을 앞둔 1월 출고가 크게 늘었고 7~8월에도 +5.0% 늘었다(그림 8). 2027년은 IMF 전망의 실질 성장률 4.0%에 물가 1.5%를 더한 5.5%로 뒀다. 2026년 가동률이 65%여서 생산능력은 걸림돌이 아니다.
한국: 3~4% 성장
한국 법인은 2026년 +3.7%, 2027년 +4.0% 성장한다고 본다. 7~8월 매출은 +5.7% 늘었다(그림 7).
베트남: 2027년 11%는 높게 잡혔을 수 있다
베트남은 2026년 +7.6%, 2027년 +11.3%로 뒀다. 2027년 값은 IMF 전망(실질 성장률 6.7%, 물가 4.6%)에서 나온다. 다만 이 규칙의 베트남 오차는 9.7%p로 세 법인 가운데 가장 컸고, 7~8월 성장률은 +4.2%에 그쳤다(그림 9). 하노이 3공장을 비롯한 증설이 2026년 말에 끝나 2027년 생산능력이 20% 늘어난다고 봤다.
러시아: 수요보다 공급이 성장을 묶는다
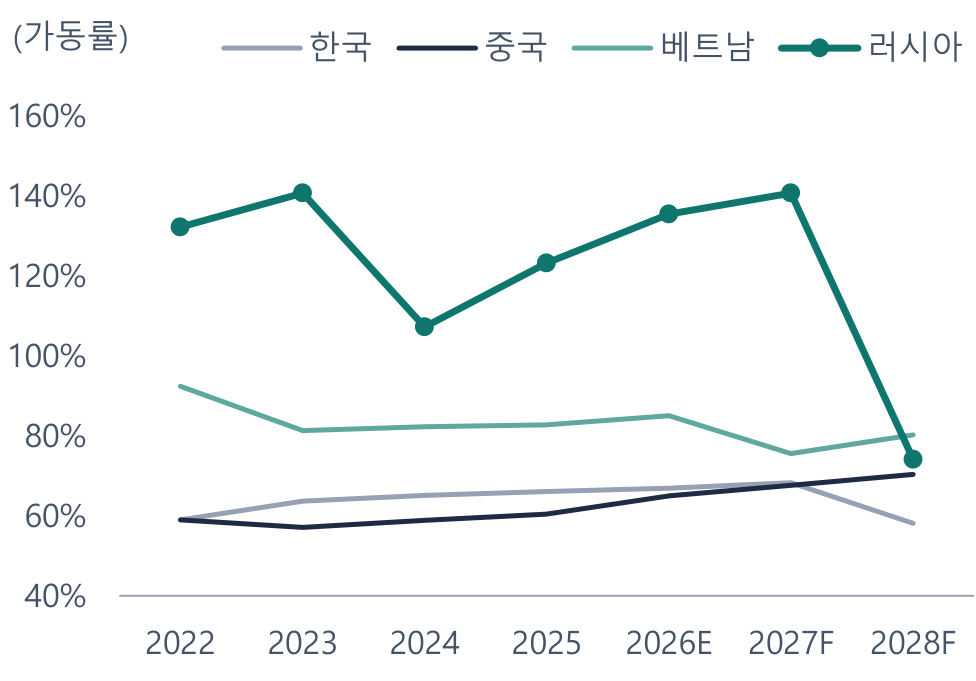
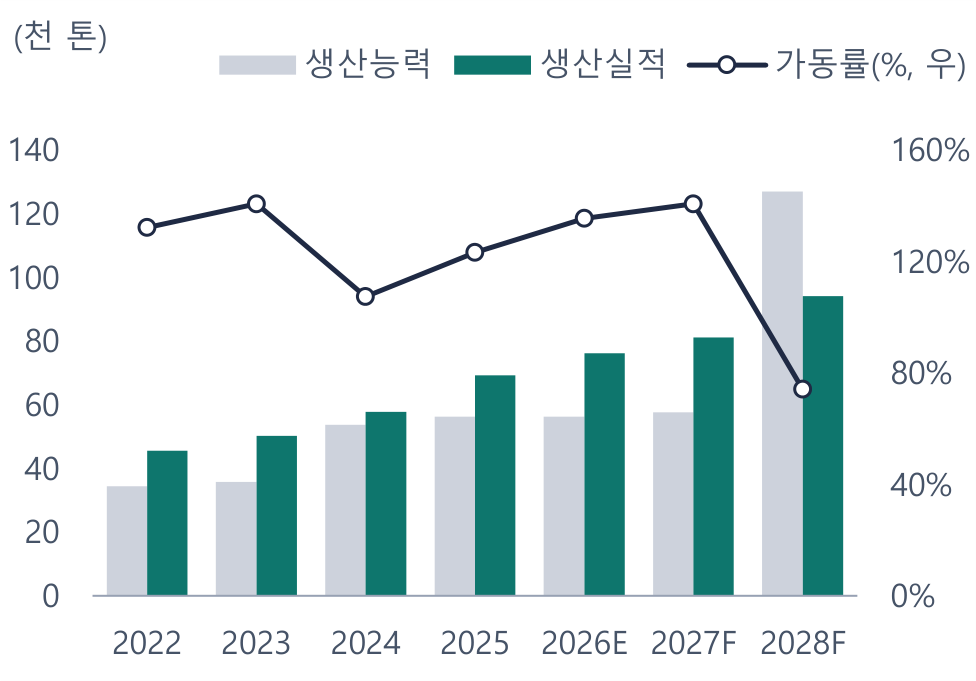
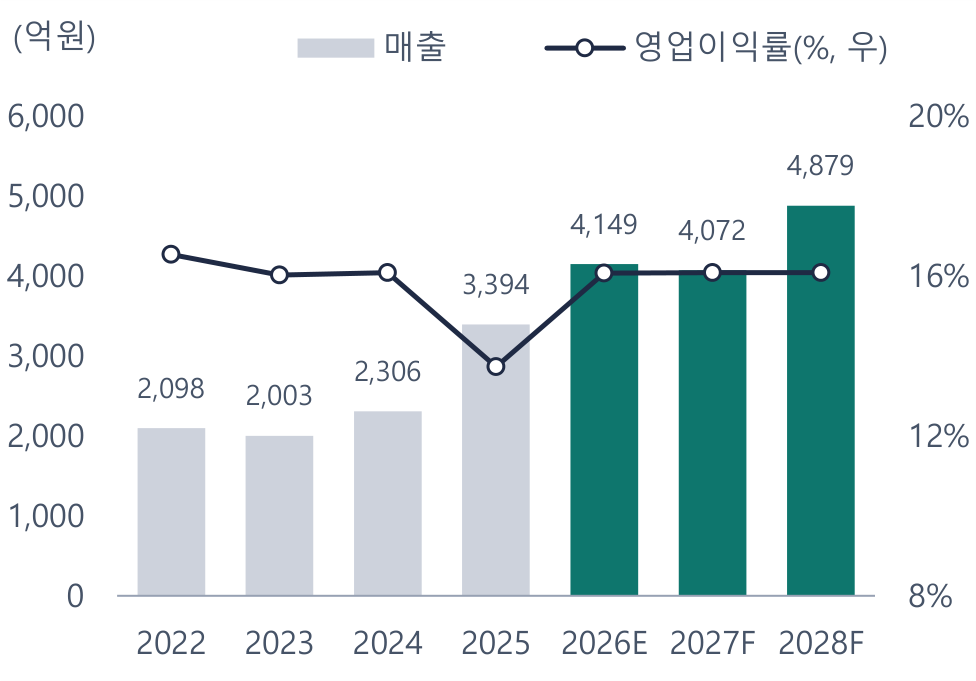
러시아는 2022년 이후 현지통화 매출이 해마다 두 자릿수로 늘었고 2026년 7~8월에도 +22.1% 늘었다(그림 10). 걸림돌은 공급이다. 2025년 가동률이 123%였고 2026년에는 135%까지 올라갈 것으로 추정한다. 그래서 2027년 물량은 생산능력에 과거 최고 가동률(141%)을 곱한 한도 안에서만 늘 수 있다고 보고, 실질 성장률 6.6%에 물가 4.3%를 더해 10.9%로 뒀다. 트베르 2공장동이 들어오는 2028년에는 19.8%로 높아진다.
표 5. 법인별 매출과 현지통화 성장률 (억원)
| 법인 | 2025 | 2026E | 2027F | 2028F | 현지통화 성장 2026E | 2027F | 2028F | 원화 기준 2027F |
|---|---|---|---|---|---|---|---|---|
| 한국 | 11,459 | 11,886 | 12,361 | 12,875 | +3.7% | +4.0% | +4.2% | +4.0% |
| 중국 | 13,207 | 15,327 | 15,419 | 16,314 | +8.9% | +5.5% | +5.8% | +0.6% |
| 베트남 | 5,381 | 5,796 | 6,102 | 6,704 | +7.6% | +11.3% | +9.9% | +5.3% |
| 러시아 | 3,394 | 4,149 | 4,072 | 4,879 | +15.5% | +10.9% | +19.8% | −1.9% |
자료: 오리온(DART, 월별 실적 공시, 분기 실적자료), One Key 추정, IMF 세계경제전망
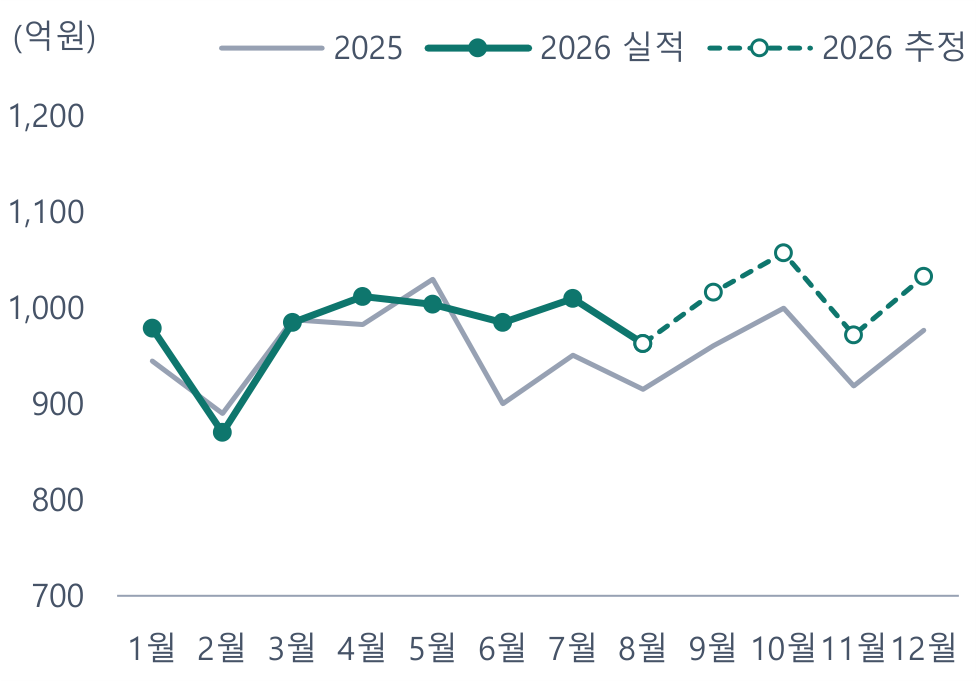
자료: 오리온(월별 실적 공시), One Key 추정
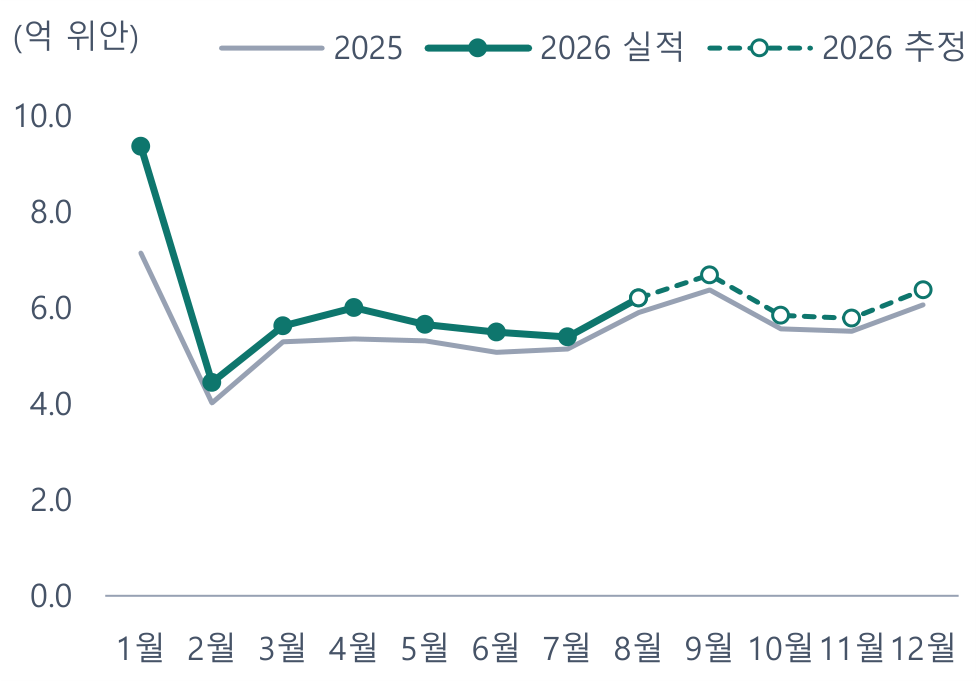
자료: 오리온(월별 실적 공시), One Key 추정
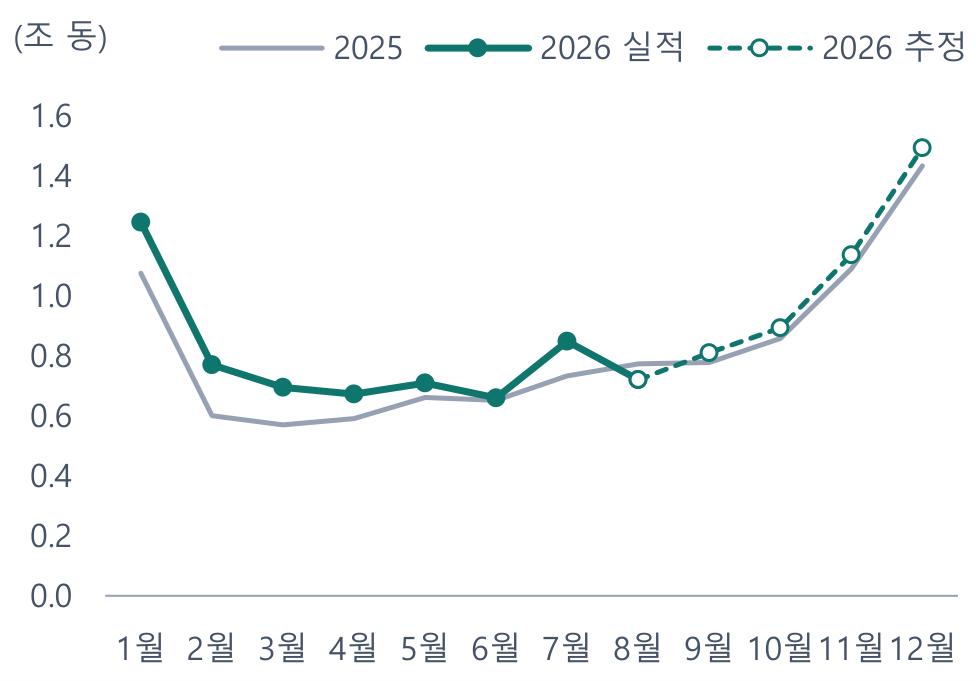
자료: 오리온(월별 실적 공시), One Key 추정
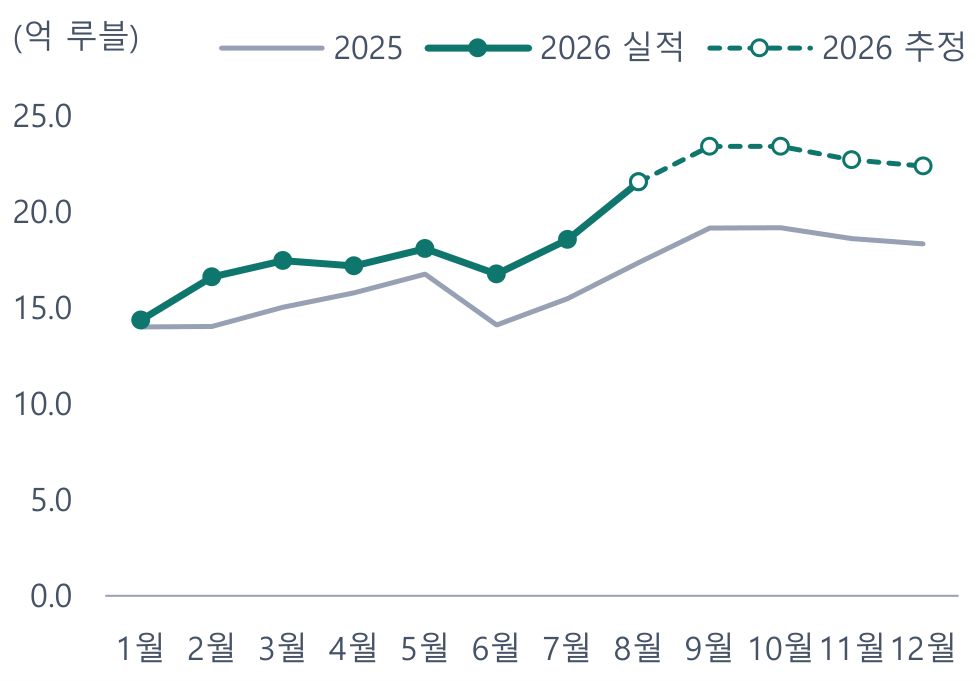
자료: 오리온(월별 실적 공시), One Key 추정
포인트 2. 판관비율이 올라 이익률은 쉰다
원가율은 나라마다 엇갈린다
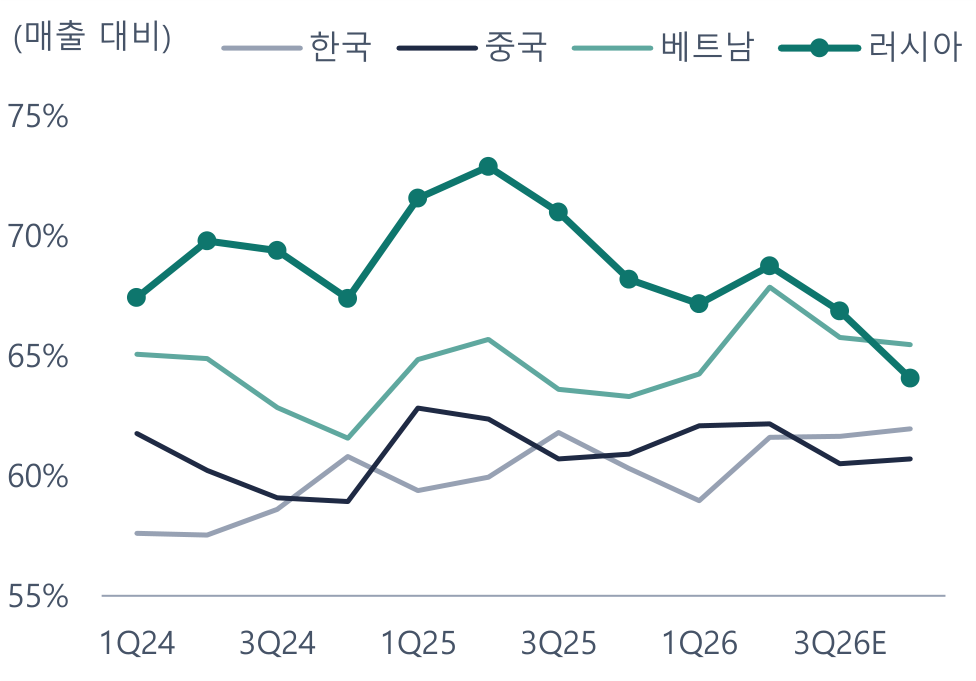
2026년 원가율은 러시아가 4.0%p 내려가고 한국과 베트남이 각각 0.7%p, 1.5%p 올라간다(표 6, 그림 13). 러시아는 코코아와 유지류 단가가 내린 효과가 크고, 한국은 계란·감자 같은 원재료 부담이 남아 있다(회사 분기 실적자료). 원재료와 상품을 비롯한 재료비 성격의 비용은 2025년 연결 매출의 53%였다.
판관비율이 이익률을 누른다
판관비율은 한국이 +1.1%p, 러시아가 +1.7%p, 중국이 +0.3%p 오른다(그림 11, 그림 12). 한국은 6월 급여 인상 소급분과 사옥 이전비가 들어갔다(회사 설명). 일회성 비용만으로 보지 않은 까닭은 7~8월 영업이익률도 전년보다 낮았기 때문이다. 그래서 4분기까지 이어 추정했고, 연결 영업이익률은 2025년 16.8%에서 2026년 16.2%로 내려온다.
2027년부터는 2026년 수준이 이어진다고 놓았다
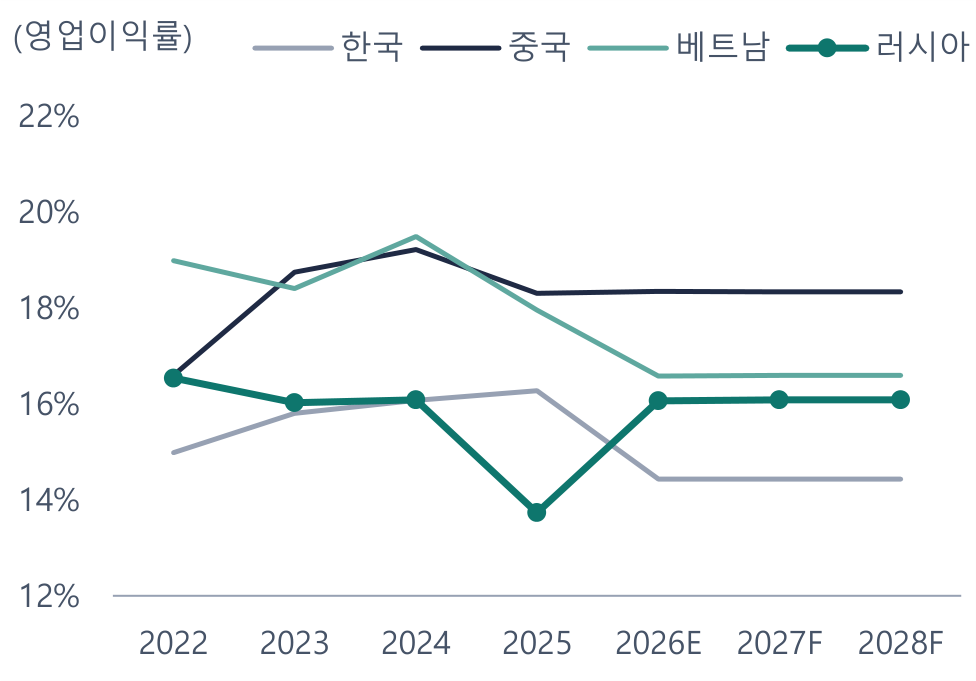
원가율과 판관비율이 2027년에 되돌아간다고 볼 근거를 찾지 못했다. 그래서 법인별 영업이익률은 2026년 수준에서 옆으로 간다(그림 14). 코코아를 비롯한 원재료 값은 어느 쪽으로도 움직일 수 있어, 위와 아래 양쪽의 위험으로 남겨 둔다.
표 6. 법인별 원가율·판관비율·영업이익률 (매출 대비)
| 법인 | 원가율 2025 | 2026E | 변화 | 판관비율 2025 | 2026E | 변화 | 영업이익률 2025 | 2026E |
|---|---|---|---|---|---|---|---|---|
| 한국 | 60.4% | 61.1% | +0.7%p | 23.4% | 24.5% | +1.1%p | 16.3% | 14.4% |
| 중국 | 61.7% | 61.4% | −0.3%p | 20.0% | 20.3% | +0.3%p | 18.3% | 18.3% |
| 베트남 | 64.2% | 65.7% | +1.5%p | 17.9% | 17.7% | −0.2%p | 18.0% | 16.6% |
| 러시아 | 70.7% | 66.7% | −4.0%p | 15.6% | 17.2% | +1.7%p | 13.7% | 16.1% |
자료: 오리온(분기 실적자료), One Key 추정. 3분기 이후의 원가·판관비 구분은 추정
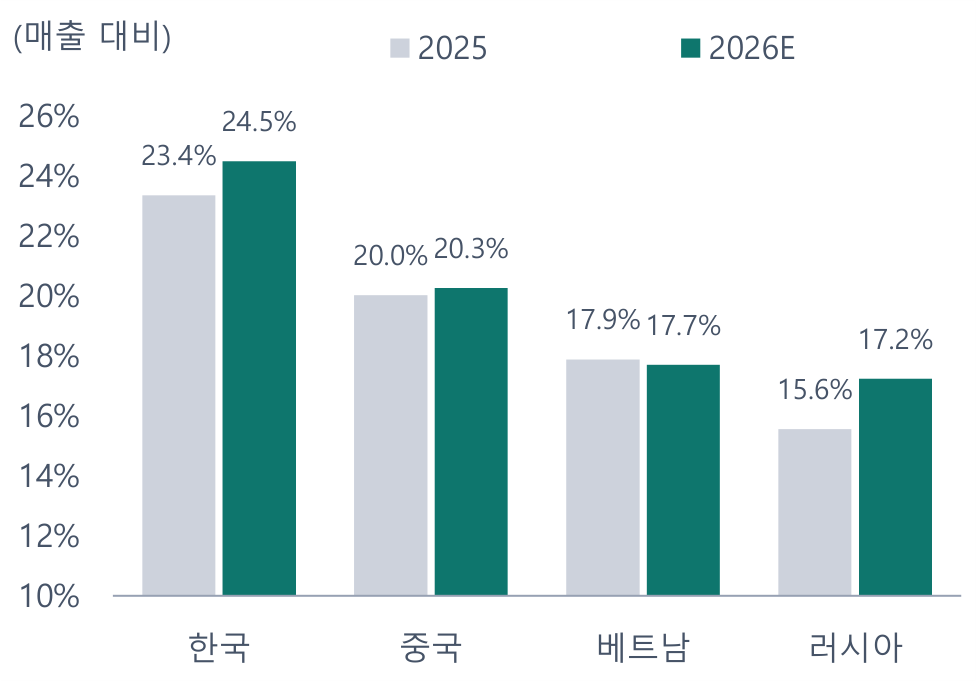
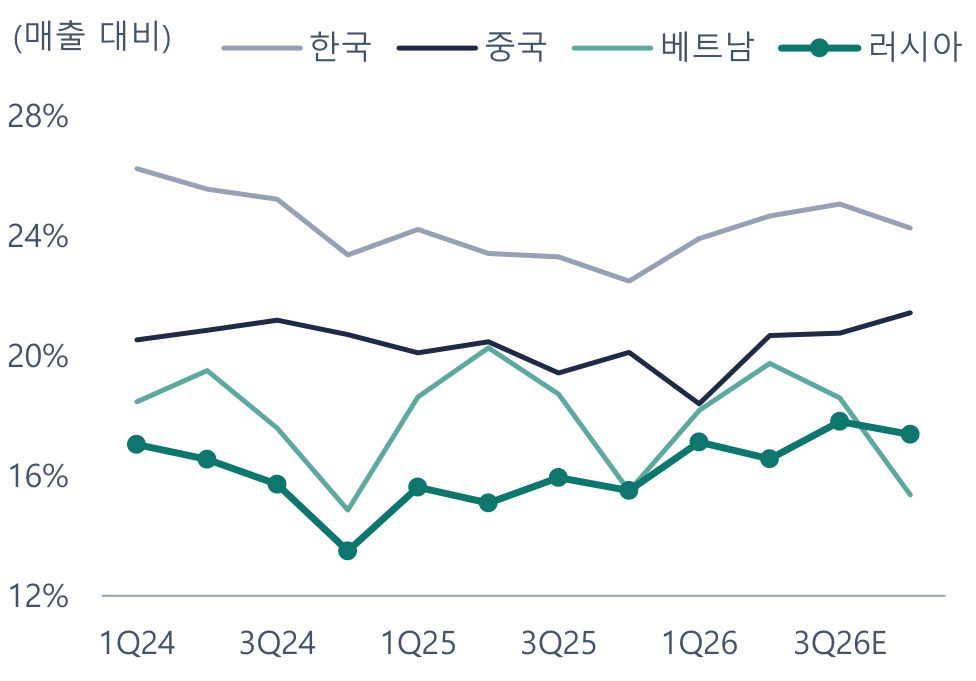
자료: 오리온(분기 실적자료), One Key 추정
자료: 오리온(분기 실적자료), One Key 추정
자료: 오리온(DART 사업·분기보고서, 월별 실적 공시, 분기 실적자료), One Key 추정
포인트 3. 2027년을 정하는 것은 환율이다
6월의 원화 약세는 돌아왔다
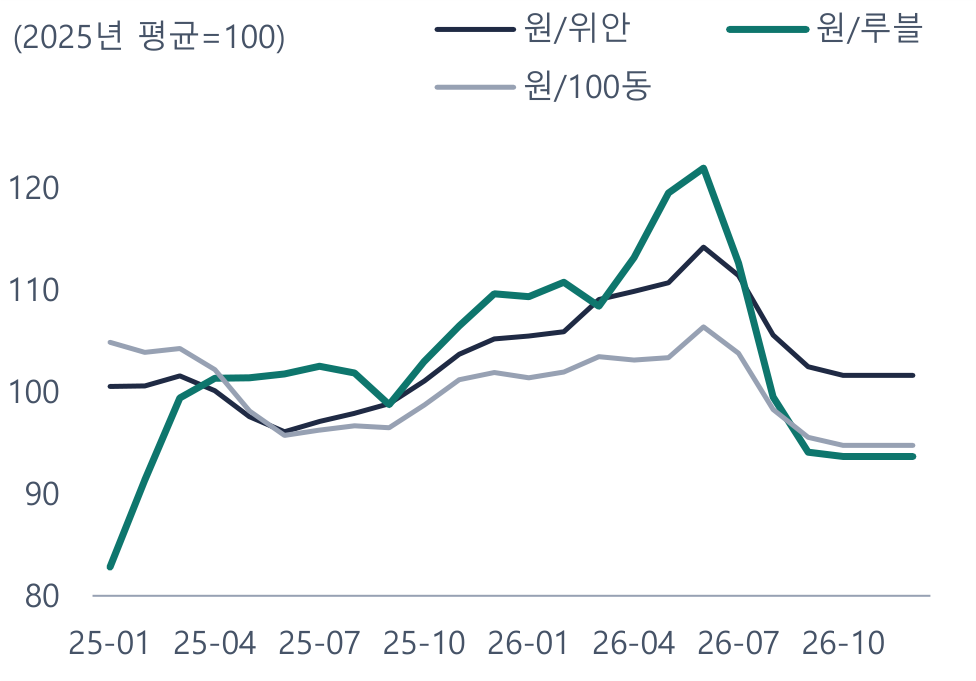
원/달러 환율은 6월 말 1,542원에서 기준일 1,346원으로 내려왔다. 같은 기간 원/위안은 227원에서 201원으로, 원/루블은 20.0원에서 16.0원으로 내려왔다(그림 15). 오리온은 4법인 매출의 66%가 해외에서 나와, 현지에서 같은 값을 팔아도 원화 매출이 그만큼 줄어든다.
환율 규칙을 과거에 견줘 봤다
다음 해 평균 환율을 맞히는 규칙들을 2018~2025년에 견줘 봤다. "가장 최근 값이 이어진다"의 오차는 7.2%, "최근 6개월 평균"은 6.0%, 금리차만큼 움직인다는 규칙은 9.9%, 물가차만큼 움직인다는 규칙은 7.2%였다. 어느 규칙도 뚜렷이 낫지 않았다. 최근 값과 6개월 평균이 3% 넘게 벌어졌던 9번 가운데 6번은 평균 쪽이 더 맞았으니, 과거 시험만 보면 평균을 쓰는 쪽이 조금 낫다.
그래도 기준일 값을 쓴 이유
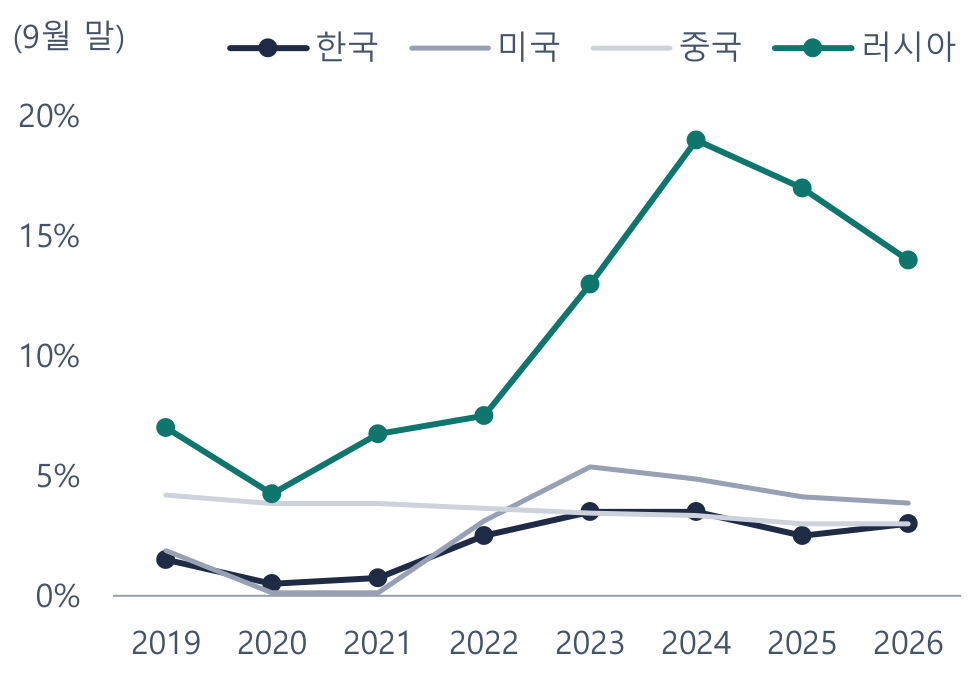
지금은 금리와 물가의 방향이 원화 쪽에 서 있다고 판단했다(표 7, 그림 16). 한국은행은 7월과 8월에 기준금리를 연달아 올려 3.00%가 됐고, 10년 국채 금리는 1년 전보다 +1.43%p 높다. 6~7월의 원화 급락은 유가가 뛰던 시기와 겹쳤고 9월에 되돌려졌다. 러시아는 기준금리가 1년 전 17%에서 14%로 내려오는 중이고 물가가 6.3%여서, 금리를 더 내릴수록 루블이 약해질 쪽이다. 그래서 2027년 환율은 6개월 평균으로 되돌리지 않고 기준일 값을 그대로 썼다.
이 판단이 틀리면
환율이 최근 6개월 평균으로 돌아가면 2027년 4법인 매출은 +6.0% 달라진다. 이 보고서와 증권사 중앙값의 2027년 매출 차이(5.7%)와 비슷한 크기다. 추정이 증권사보다 낮은 이유의 큰 부분이 환율이라는 뜻이고, 가장 먼저 확인해야 할 변수다.
표 7. 금리와 물가 기조 (기준일 무렵)
| 나라 | 정책금리 | 1년 전 | 10년 국채 금리 | 1년 전 대비 | 최근 물가 | 실질 정책금리 |
|---|---|---|---|---|---|---|
| 한국 | 3.00% | 2.50% | 4.37% | +1.43%p | 2.9% | 0.1% |
| 미국 | 3.88% | 4.12% | 5.31% | +1.16%p | 3.7% | 0.2% |
| 중국 | 3.00% | 3.00% | 1.70% | −0.17%p | 0.8% | 2.2% |
| 베트남 | 4.50% | 4.50% | 4.58% | +0.78%p | 5.1% | −0.6% |
| 러시아 | 14.00% | 17.00% | 16.86% | +1.88%p | 6.3% | 7.7% |
자료: BIS, 한국은행, 러시아 중앙은행, 각국 통계. 실질 정책금리 = 정책금리 − 최근 물가
자료: 야후 파이낸스(월평균 환율), One Key
자료: BIS(중앙은행 정책금리), 한국은행, 러시아 중앙은행
투자: 2년 동안 7,535억원을 쓰고, 2028년부터 물량이 풀린다
세 곳에 8,300억원
회사는 기업가치 제고 계획에서 진천 통합센터, 베트남 하노이 3공장, 러시아 트베르 공장에 모두 8,300억원을 투자하겠다고 밝혔다(표 8). 사업장별 금액과 완공 시한, 2026년 5월까지의 집행액을 써서 연도별로 나누면 유형자산 투자는 2025년 1,226억원에서 2026년 4,113억원, 2027년 3,423억원으로 늘었다가 2028년 1,871억원으로 줄어든다(그림 17).
현금흐름은 2026년에 줄고 2028년에 돌아온다
투자가 몰리는 2026년의 잉여현금흐름은 1,360억원으로 줄고, 2028년에 4,327억원으로 돌아온다. 차입 없이 가진 현금과 번 돈으로 감당할 수 있는 크기다.
2028년에 물량이 풀린다
새 설비는 2028년부터 물량에 잡힌다. 러시아 생산능력은 2028년에 2.2배가 되고, 한국은 진천 통합센터로 20%, 베트남은 2027년에 20% 늘어난다고 봤다(그림 18). 대신 감가상각비가 284억원 늘어 2028년 영업이익률은 15.8%로 내려온다.
표 8. 설비 투자 계획 (억원)
| 사업 | 계획 금액 | 완공 시한 | 내용 |
|---|---|---|---|
| 한국 진천 통합센터 | 4,600 | 2027년 12월 | 토지·건물, 물류 설비, 생산 라인 |
| 베트남 하노이 3공장 등 | 1,300 | 2026년 12월 | 하노이 3공장, 기존 공장 증설, 라인 |
| 러시아 트베르 공장 | 2,400 | 2027년 12월 | 2공장동(공사 계약상 2027년 9월 완공), 라인 15개 → 31개 |
| 합계 | 8,300 |
자료: 오리온 기업가치 제고 계획(2025.6)·이행 현황(2026.6), DART
자료: 오리온(DART, 기업가치 제고 계획, 시설투자 공시), One Key 추정
자료: 오리온(DART 생산능력·생산실적, 시설투자 공시), One Key 추정
현금과 리가켐: 시가총액의 45%를 시장은 제값에 쳐 주지 않는다
순현금 1조 609억원
6월 말 금융자산은 1조 3,662억원이고 차입금은 없다. 그 뒤에 나간 분기배당과 리가켐 증권 취득, 환율 변화를 반영하면 기준일의 순현금은 1조 609억원으로 본다(표 9). 금융자산의 71%는 해외 법인이 들고 있다.
돈은 본사로 올라오는가
중국 지주회사와 베트남 법인은 2025년에 각각 1,447억원, 1,107억원을 본사에 배당했다. 러시아 법인은 배당이 없었다. 회사는 자회사 이익을 본사로 가져올 때 낼 세금을 부채로 잡아 두고 있어, 순현금은 이 세금을 뺀 94.8%만 인정했다.
배당이 늘고 있다
주당 배당금은 2023년 1,250원에서 2025년 3,500원으로 늘었고 2026년부터 분기배당을 한다. 회사는 2025년 배당이 고배당기업 세제 요건을 채웠다고 밝혔다. 이 요건이 이어진다고 보고, 주당 배당금이 해마다 10% 늘되 배당성향 40%를 넘지 않는다고 놓아 2026년 3,850원, 2027년 4,100원으로 추정했다(표 10). 기준일 주가로 배당수익률은 3.7%다.
리가켐바이오는 시가로 넣었다
오리온은 리가켐바이오 지분 25.3%를 들고 있고 기준일 시가로 7,584억원이다. 6월 말 뒤에 전환사채와 전환우선주 1,250억원어치를 더 사기로 했다. 지분법손실은 2026년 587억원(대부분 리가켐)으로 EPS를 1,485원 깎는다. 목표주가에 리가켐이 주당 22,349원 들어 있으므로, 리가켐 주가가 내리면 목표주가도 그만큼 내려간다.
5년 동안 주가는 제자리
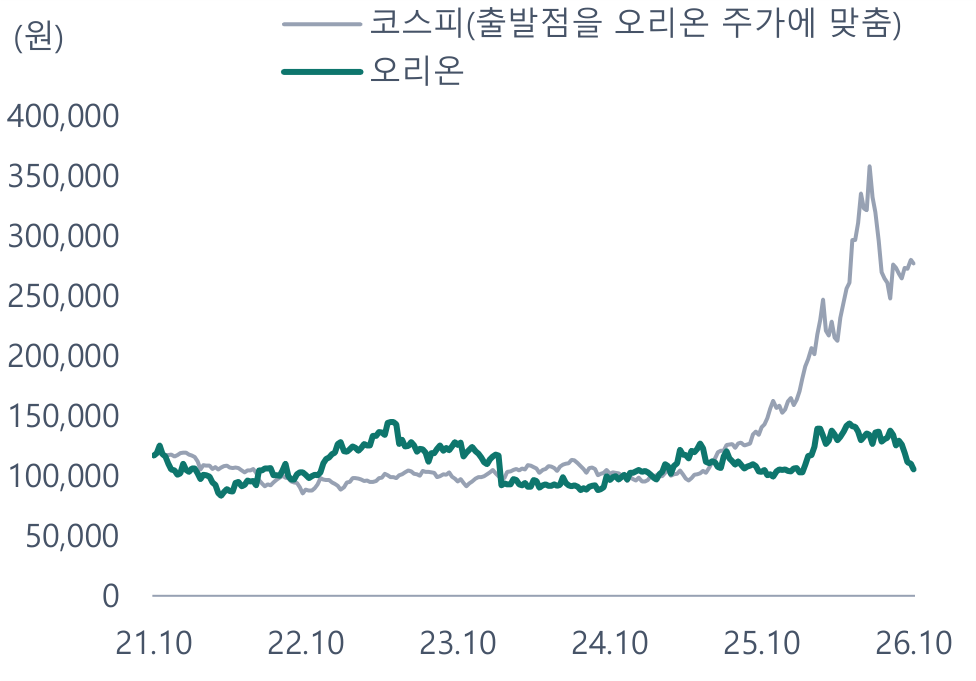
현금이 쌓이고 배당이 늘었는데도 주가는 5년 전과 비슷하고 2026년 고점보다는 28% 낮다(그림 20). 번 돈이 주주에게 돌아온다는 믿음이 생기지 않으면 배수는 오르기 어렵다. 결산 배당과 기업가치 제고 계획의 갱신이 그 믿음을 확인할 자리다.
표 9. 순현금: 6월 말 보고 금액에서 기준일까지 (억원)
| 항목 | 금액 | 근거 |
|---|---|---|
| 금융자산(2026년 6월 말) | 13,662 | 현금, 금융예치금, 단기금융상품 |
| 차입금 | 0 | 무차입 |
| 분기배당 지급 | −692 | 6월 말 뒤에 나간 현금 |
| 리가켐 전환사채·전환우선주 취득 | −1,250 | 6월 말 뒤 결정. 현금이 리가켐 증권으로 바뀐다 |
| 환율 조정 | −1,112 | 해외 보유분 9,646에 위안 환율 변화율을 적용 |
| 순현금(조정 후) | 10,609 | |
| 인정률 | 94.8% | 회사가 잡아 둔 자회사 이익 송금 세금을 뺀 비율 |
| 순현금 인정액 | 10,059 |
자료: DART 2026 반기보고서, One Key 계산
자료: DART, 야후 파이낸스, One Key 계산
자료: 야후 파이낸스(주간 종가), One Key
표 10. 배당
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026E | 2027F | 2028F | |
|---|---|---|---|---|---|---|---|---|---|
| 주당 배당금(원) | 750 | 750 | 950 | 1,250 | 2,500 | 3,500 | 3,850 | 4,100 | 4,350 |
| 배당성향 | 11.1% | 11.5% | 9.6% | 13.1% | 18.8% | 36.2% | 36.7% | 39.8% | 39.8% |
자료: DART 사업보고서, One Key 추정. 2026년부터 분기배당
러시아: 전쟁 위험은 주당 가치의 6% 안팎이다
크기부터 본다
러시아 법인은 2025년 4법인 매출의 10.1%, 영업이익의 8.2%를 냈다. 목표주가 계산에서 러시아가 보태는 금액은 주당 6,827원으로 주당 가치의 6.3%다(그림 22).
번 돈이 올라오지 않는다
전쟁은 이어지고 있고 회사도 분쟁과 국제 제재가 지속되고 있다고 공시한다. 러시아 법인은 2024~2025년에 순이익 793억원을 냈지만 본사에 배당한 돈은 없다. 러시아 법인의 순자산은 2025년 말 2,858억원으로 쌓였고, 회사는 트베르 공장 증설에 2,400억원을 쓸 계획이다(그림 21).
증권사 보고서는 이 위험을 다루지 않는다
확인한 증권사 여섯 곳의 보고서는 러시아 매출 성장률을 직접 넣었고, 전쟁이나 송금 문제를 추정에 반영한 곳은 없었다. 2026년 러시아 매출 성장률은 증권사 중앙값이 +26.0%, 이 보고서가 +22.2%다.
일이 벌어지면
루블이 20% 더 약해지면 주당 1,024원, 러시아 사업을 통째로 잃으면 이익 기준으로 주당 6,827원, 순자산 기준으로 7,231원이 줄어든다(표 11). 가장 나쁜 경우에도 주당 가치의 6.7%다. 전쟁 때문에 의견을 바꿀 크기는 아니라고 판단한다. 다만 러시아에서 번 돈이 올라오지 않는다는 점은 현금의 값을 깎는 요인으로 남는다.
표 11. 러시아: 일이 벌어지면 얼마가 달라지나
| 경우 | 크기 | 단위 |
|---|---|---|
| 러시아가 주당 가치에 보태는 금액 | 6,827 | 원/주 (주당 가치의 6.3%) |
| 루블이 20% 더 약해진다 | −1,024 | 원/주 |
| 2027년 물량이 늘지 않고 가격만 물가만큼 오른다 | −306 | 원/주 |
| 러시아 사업을 잃는다(이익 기준) | −6,827 | 원/주 |
| 러시아 사업을 잃는다(순자산 기준) | −7,231 | 원/주 |
| 2028년 수요가 식는다 | −1.5% | 2028F 연결 영업이익 |
| 트베르 2공장동이 1년 늦어진다 | −1.6% | 2028F 연결 영업이익 |
자료: 오리온(DART), One Key 계산
자료: 오리온(DART 생산능력·생산실적, 시설투자 공시), One Key 추정
자료: 오리온(DART 사업·분기보고서, 월별 실적 공시, 분기 실적자료), One Key 추정
위험과 확인: 무엇이 나오면 의견이 바뀌나
위와 아래
이 보고서의 추정은 증권사보다 낮다. 그래서 틀린다면 낮게 본 쪽에서 틀릴 가능성을 먼저 적는다(표 12).
표 12. 의견이 바뀌는 조건
| 무엇이 | 방향 | 크기 | 확인할 것 |
|---|---|---|---|
| 원화가 다시 약해진다 | 위 | 최근 6개월 평균 환율이면 2027F 매출 +6.0% | 월평균 환율, 한국은행 금리 결정 |
| 판관비율 상승이 멈춘다 | 위 | 3분기 영업이익이 증권사 중앙값(1,561억원) 쪽으로 나온다 | 9월 월 실적, 3분기 실적자료 |
| 현금의 쓰임이 정해진다 | 위 | 동종 배수를 받으면 136,643원 | 결산 배당, 기업가치 제고 계획 갱신 |
| 리가켐바이오 주가가 내린다 | 아래 | 목표주가에 주당 22,349원이 들어 있다 | 리가켐 주가와 공시 |
| 러시아 | 아래 | 사업을 잃으면 주당 −6,827원 | 본사 배당 재개 여부, 트베르 공사 |
| 베트남 성장이 규칙보다 낮다 | 아래 | 2027F 현지통화 +11.3%로 둠 | 월 실적 |
| 원재료 값 | 양쪽 | 2027년 원가율을 2026년 수준으로 둠 | 반기·사업보고서의 원재료 단가 |
자료: One Key 추정
확인할 날
9월 월 실적(10월 중순 무렵), 3분기 실적(11월), 2026년 결산 배당(2027년 2월 무렵) 순서로 확인한다.
맞았는지 공개한다
이 보고서의 추정은 실제가 나오면 채점한다. 가장 먼저 나오는 것은 9월 한 달 실적으로, 4법인 합 매출 3,170억원, 영업이익 522억원으로 추정했다. 3분기는 매출 9,175억원, 영업이익 1,447억원이다.
기업 개요
네 나라에서 과자를 만들어 판다
오리온은 2017년 6월 오리온홀딩스에서 인적분할로 나온 제과 회사다. 한국·중국·베트남·러시아에 공장을 두고 파이·스낵·비스킷·젤리를 만들어 판다. 2025년 4법인 매출의 비중은 한국 34%, 중국 39%, 베트남 16%, 러시아 10%다.
이익률은 높고 배수는 낮다
최근 4분기 영업이익률은 16.9%로 내수 식품 4개사 중앙값(5.2%)보다 훨씬 높다. 그런데 시장이 매기는 배수는 오히려 낮다. 같은 방식으로 잰 EV/EBITDA가 오리온 3.9배, 4개사 중앙값 4.7배이고 PER은 9.9배 대 13.2배다(표 14).
표 13. 회사 개요
| 항목 | 내용 |
|---|---|
| 최대주주 | 오리온홀딩스 37.4% |
| 주요 주주 | 국민연금 8.3% |
| 발행주식수 | 39,528,788주(자기주식 없음) |
| 종속회사 | 중국 PAN Orion 95.2%, 베트남 Orion Food Vina 100%, 러시아 Orion International Euro 73.3%, 인도, 미국 |
| 관계기업 | 리가켐바이오사이언스 25.3% |
| 차입금 | 없음(2026년 6월 말) |
자료: DART 2025 사업보고서·2026 반기보고서
표 14. 국내 식품사와 견주기(최근 4분기 실적 기준) (억원, 배)
| 회사 | 시가총액 | 영업이익률 | EV/EBITDA | PER | PBR |
|---|---|---|---|---|---|
| 오리온 | 41,624 | 16.9% | 3.9배 | 9.9배 | 1.02배 |
| 농심 | 23,570 | 5.9% | 3.3배 | 12.0배 | 0.78배 |
| 롯데웰푸드 | 10,556 | 3.7% | 5.9배 | 12.3배 | 0.47배 |
| 오뚜기 | 10,868 | 4.8% | 4.6배 | 14.9배 | 0.51배 |
| 빙그레 | 7,356 | 5.6% | 4.8배 | 14.1배 | 0.94배 |
| 삼양식품 | 91,225 | 22.6% | 12.8배 | 18.7배 | 5.96배 |
| CJ제일제당 | 26,352 | 4.0% | 8.8배 | 적자 | 0.35배 |
| 내수 식품 4개사 중앙값 | 5.2% | 4.7배 | 13.2배 | 0.65배 |
자료: 야후 파이낸스(기준일 종가와 공시 실적), One Key 계산. EV = 시가총액 + 차입금 − 현금성자산 + 비지배지분(지분법 지분은 빼지 않은 값)
재무제표 요약
표 15. 손익계산서 요약 (억원)
| 2024 | 2025 | 2026E | 2027F | 2028F | |
|---|---|---|---|---|---|
| 매출 | 31,043 | 33,324 | 36,970 | 37,761 | 40,566 |
| 영업이익 | 5,436 | 5,583 | 6,004 | 6,121 | 6,430 |
| EBITDA | 7,040 | 7,229 | 7,792 | 7,952 | 8,544 |
| 순금융손익 | 1,822 | 213 | 661 | 394 | 435 |
| 지분법손익 | −46 | −275 | −587 | −541 | −541 |
| 세전이익 | 6,922 | 5,466 | 6,018 | 5,919 | 6,269 |
| 법인세비용 | 1,590 | 1,560 | 1,805 | 1,766 | 1,862 |
| 순이익 | 5,332 | 3,906 | 4,212 | 4,153 | 4,407 |
| 지배기업 소유주 순이익 | 5,246 | 3,827 | 4,145 | 4,074 | 4,323 |
자료: 오리온(DART, 월별 실적 공시, 분기 실적자료), One Key 추정
표 16. 재무상태표 요약 (억원)
| 2025 | 2026E | 2027F | 2028F | |
|---|---|---|---|---|
| 금융자산(현금·예치금) | 13,025 | 11,496 | 12,625 | 15,569 |
| 매출채권 | 1,820 | 2,019 | 2,062 | 2,215 |
| 재고자산 | 3,214 | 3,566 | 3,642 | 3,913 |
| 유형자산 | 17,160 | 19,735 | 21,577 | 21,583 |
| 지분법투자(리가켐 등) | 7,226 | 7,889 | 7,348 | 6,806 |
| 자산총계 | 45,987 | 48,283 | 50,870 | 53,739 |
| 부채총계 | 6,865 | 7,024 | 7,059 | 7,181 |
| 지배기업 소유주지분 | 38,087 | 40,157 | 42,629 | 45,293 |
| 자본총계 | 39,122 | 41,259 | 43,811 | 46,558 |
자료: 오리온(DART, 월별 실적 공시, 분기 실적자료), One Key 추정
표 17. 현금흐름 요약(추정 기간) (억원)
| 2026E | 2027F | 2028F | |
|---|---|---|---|
| 영업에서 번 현금 | 6,010 | 6,254 | 6,576 |
| 유형자산 투자 | −4,113 | −3,423 | −1,871 |
| 리가켐 증권 취득 | −1,250 | 0 | 0 |
| 배당금 지급 | −2,075 | −1,601 | −1,660 |
| 금융자산 증감 | −1,529 | 1,130 | 2,943 |
| 잉여현금흐름(FCFF) | 1,360 | 2,484 | 4,327 |
자료: One Key 추정
표 18. 주요 지표 (원, 배)
| 2024 | 2025 | 2026E | 2027F | 2028F | |
|---|---|---|---|---|---|
| EPS | 13,271 | 9,682 | 10,486 | 10,306 | 10,937 |
| BPS | 87,815 | 96,352 | 101,588 | 107,844 | 114,581 |
| DPS | 2,500 | 3,500 | 3,850 | 4,100 | 4,350 |
| ROE | 16.6% | 10.5% | 10.6% | 9.8% | 9.8% |
| 배당성향 | 18.8% | 36.2% | 36.7% | 39.8% | 39.8% |
| PER | 7.2배 | 11.3배 | 10.0배 | 10.2배 | 9.6배 |
| PBR | 1.09배 | 1.13배 | 1.04배 | 0.98배 | 0.92배 |
| 배당수익률 | 3.7% | 3.9% | 4.1% |
자료: PER·PBR: 2024~2025년은 그해 평균 주가, 2026년부터는 기준일 주가 기준
작성 방법과 고지. 이 자료는 One Key가 공개된 자료로 쓴 개인 리서치다. 자료를 모으고 계산을 정리하고 글을 쓰는 데 AI 도구를 썼다. 숫자의 근거와 계산은 모델 엑셀에 남겼다(입력값마다 근거의 종류와 출처, 방식을 고른 시험 결과). 증권사 수치는 견주는 데에만 썼고 추정에는 쓰지 않았다.
자료: DART 사업보고서·반기보고서, 오리온 월별 실적 공시·분기 실적자료·기업가치 제고 계획, IMF 세계경제전망, BIS, 한국은행, 러시아 중앙은행, 야후 파이낸스.
투자를 권하는 글이 아니며, 투자 판단과 그 결과의 책임은 투자자에게 있다. 작성자는 이 종목을 보유하고 있거나 앞으로 보유할 수 있다.
작성과 고지
작성 이원기. 개인이 공부 목적으로 쓴 리포트이며 어느 금융회사의 의견도 아닙니다. 대가를 받고 쓰지 않았고, 투자 권유가 아닙니다.
투자의견 기준(12개월): 상승여력 +15% 이상 매수, −15% 아래 매도, 그 사이 중립. 목표주가는 작성자의 실적 추정에 목표 배수를 곱해 구합니다(방법론).
이 리포트의 추정은 실제 실적이 나오면 추정 채점표에서 그때의 컨센서스와 함께 채점하고, 의견을 바꾸면 의견 장부에 남깁니다.
자료: 회사 공시(DART)·IR 자료, 통계청·관세청 등 공공 통계, 일별 종가. 컨센서스는 견주는 데에만 썼습니다.