3분기에는 주가도 내렸다: 운용손익을 낮춰 컨센서스보다 적게 본다
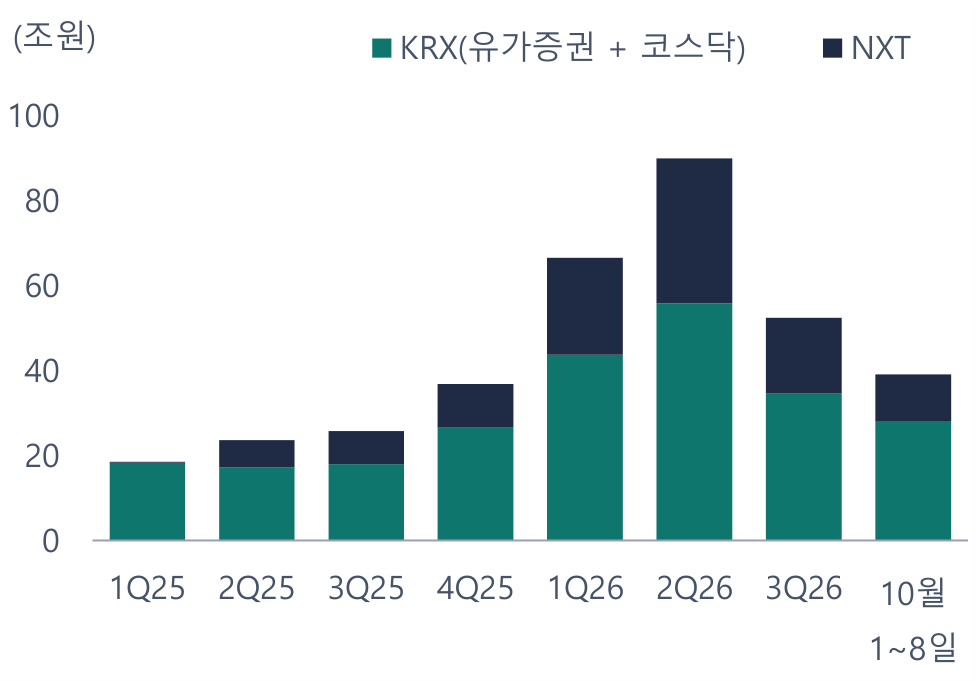
3분기 시장 거래대금(KRX + NXT)은 하루 52.4조원으로 2분기보다 42% 줄었고, KOSPI는 석 달 사이 19% 내렸다. 3분기 영업이익은 4,199억원으로 추정한다(컨센서스 5,175억원). 운용투자손익을 주가가 내린 분기의 수익률로 냈다. 목표주가는 현재가와 같은 24,800원, 의견은 중립이다.
중립, 목표주가 24,800원 (기준일 2026-10-08 주가 24,800원, 차이 +0.0%)
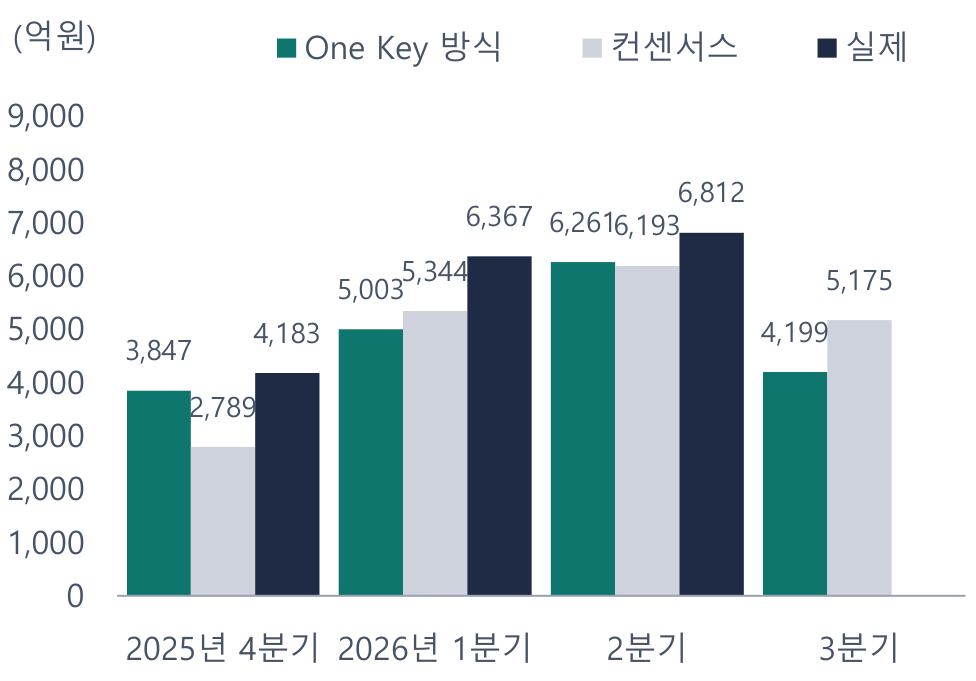
- 시장 거래대금은 KRX와 넥스트레이드(NXT)를 합쳐 2분기 하루 90.0조원에서 3분기 52.4조원이 됐다. Brokerage 수수료수지는 2,966억원으로 2분기(4,456억원)보다 준다. 여기에 KOSPI가 석 달 사이 19% 내렸다. 운용 자산 45조원에 주가가 내린 분기의 수익률을 곱하면 운용투자손익은 229억원으로, 2분기(2,405억원)에서 크게 준다. 3분기 영업이익은 4,199억원으로 컨센서스(5,175억원)보다 19% 적게 본다.
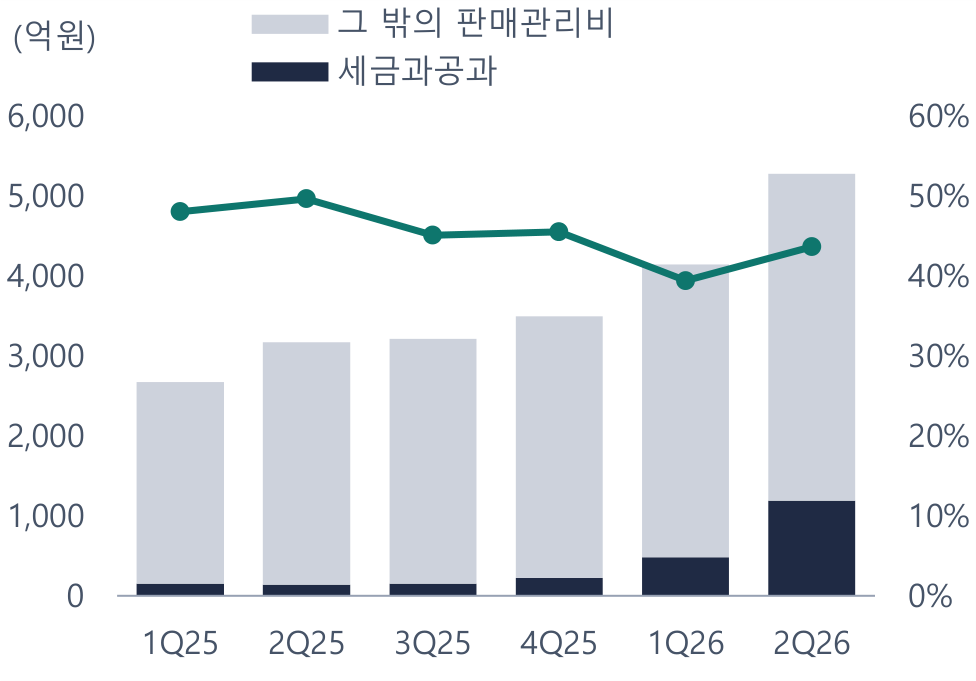
- 판매관리비 가운데 세금과공과가 2025년 2분기 141억원에서 2026년 2분기 1,190억원이 됐다. 교육세법 5조가 2025년 12월에 개정돼 2026년부터 시행됐다. 과세표준이 이익이 아니라 수익금액 총액이라 거래와 운용 규모가 커질수록 는다. 3분기 세금과공과는 2분기 비율을 그대로 써 787억원으로 뒀다. 이 비율이 1분기 수준이면 2027년 영업이익은 1,770억원 많다.
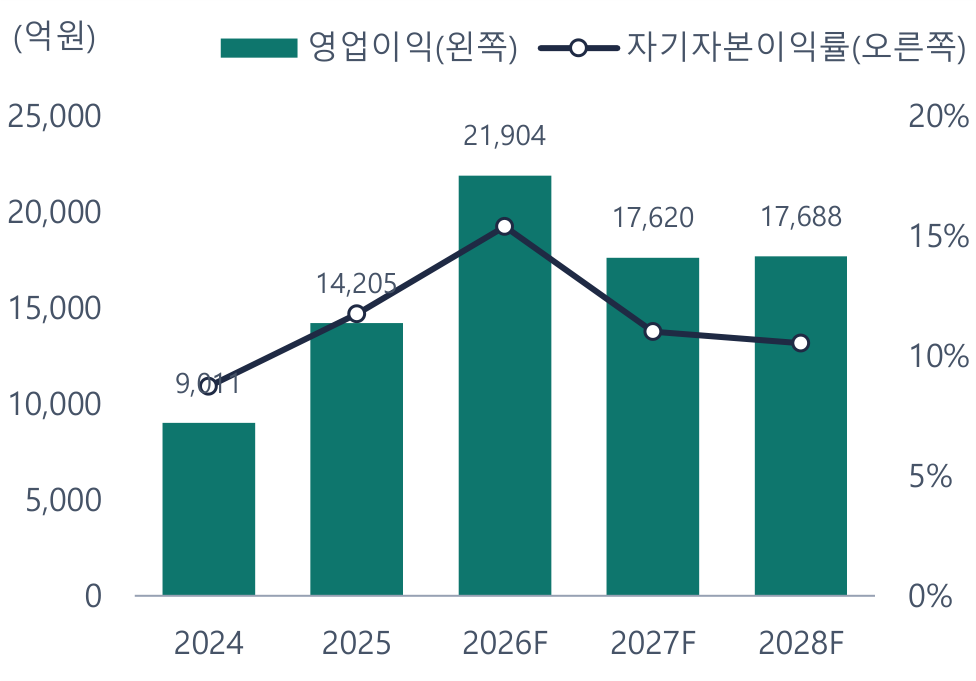
- 지난 거래대금 사이클(2021년 1분기 정점)에서는 일곱 분기에 걸쳐 정점의 39%까지 줄었다. 이번에는 한 분기 만에 58%가 됐다. 3분기 실제 수준에 지난 사이클의 모양을 이어 2027년 거래대금을 하루 35.6조원으로 두면 영업이익은 17,620억원(컨센서스 20,114억원), 자기자본이익률은 11.0%로 회사 목표 12% 언저리다. 가치평가 방식 셋을 과거 다섯 시점에 돌리면 모두 1년 뒤 주가와 40% 넘게 달랐고, 현재가를 그대로 둔 쪽이 가장 덜 빗나갔다. 그래서 목표주가를 현재가 24,800원에 두고 의견은 중립이다.
더 높게 볼 조건. ① 3분기 운용투자손익이 229억원보다 많이 나온다(주가가 내린 두 분기 가운데 높은 쪽이면 725억원). ② 4분기 거래대금이 10월 초(하루 39.2조원)보다 늘어난다. ③ 2026년 결산 배당성향이 48% 이상으로 확정된다.
더 낮게 볼 조건. ① 3분기 운용투자손익이 손실로 나온다(두 분기 가운데 낮은 쪽이면 −268억원. 이번에는 주가가 그때보다 더 크게 내렸다). ② 거래대금이 10월 초 수준 아래로 더 준다(2027년 가정은 하루 35.6조원). ③ 국고채 전문딜러 담합 조사에서 과징금이 나온다.
실적 전망: 줄마다 방식을 고르고, 3분기를 낸다
방법
분기가 끝나면 그 분기의 시장 거래대금은 일별 통계로 이미 나와 있다. 회사 실적자료의 아홉 줄마다 후보를 세우고 2024년 2분기부터 2026년 2분기까지 9개 분기에 그 분기 발표 전 자료만으로 돌려 골랐다.
표 1. 줄마다 고른 방식: 2024년 2분기~2026년 2분기에 돌린 결과 (억원)
| 줄 | 고른 방식 | 평균 절대 오차 | 직전 분기 그대로일 때 |
|---|---|---|---|
| Brokerage 수수료수지 | 물량 × 가격(국내는 거래대금·거래일, 해외는 직전) | 109 | 382 |
| 금융상품판매 수수료 | 직전 분기 × 거래대금 변화 | 57 | 91 |
| IB 수수료 | 직전 분기 그대로 | 103 | 103 |
| 기타수수료 | 직전 분기 그대로 | 92 | 92 |
| 운용투자손익 | 직전 분기 말 운용 자산 × 직전 두 분기 수익률 | 573 | 620 |
| 운용 관련 이자수지 | 직전 분기 그대로 | 89 | 89 |
| 증권여신 관련 이자수지 | 직전 분기 + 직전 증가분 | 44 | 58 |
| 예탁금 관련 이자수지 | 직전 분기 그대로 | 45 | 45 |
| 기타(충당금 등) | 4개 분기 평균 | 293 | 563 |
| 판매관리비 | 세금과공과 따로(법 개정) | 190 | 395 |
자료: NH투자증권 실적자료, 한국은행 ECOS, 넥스트레이드, One Key 계산. 판매관리비는 오차가 아니라 법 개정을 근거로 골랐다
거래대금을 따르는 줄은 Brokerage와 금융상품판매 둘이다. Brokerage는 국내와 해외를 나눠 국내만 거래대금과 거래일 수를 따르게 한 식이 가장 덜 빗나갔다. 나머지 줄은 직전 분기 값이나 평균이 더 나았다. 3분기에는 이 가운데 IB 수수료와 운용투자손익 두 줄을 따로 냈다(아래). 판매관리비는 오차로는 가를 수 없어 법 개정을 근거로 세금과공과를 따로 내는 식을 썼다.
표 2. 영업이익을 맞히는 방식: 9개 분기에 돌린 결과 (억원)
| 방식 | 평균 절대 오차 | 치우침 |
|---|---|---|
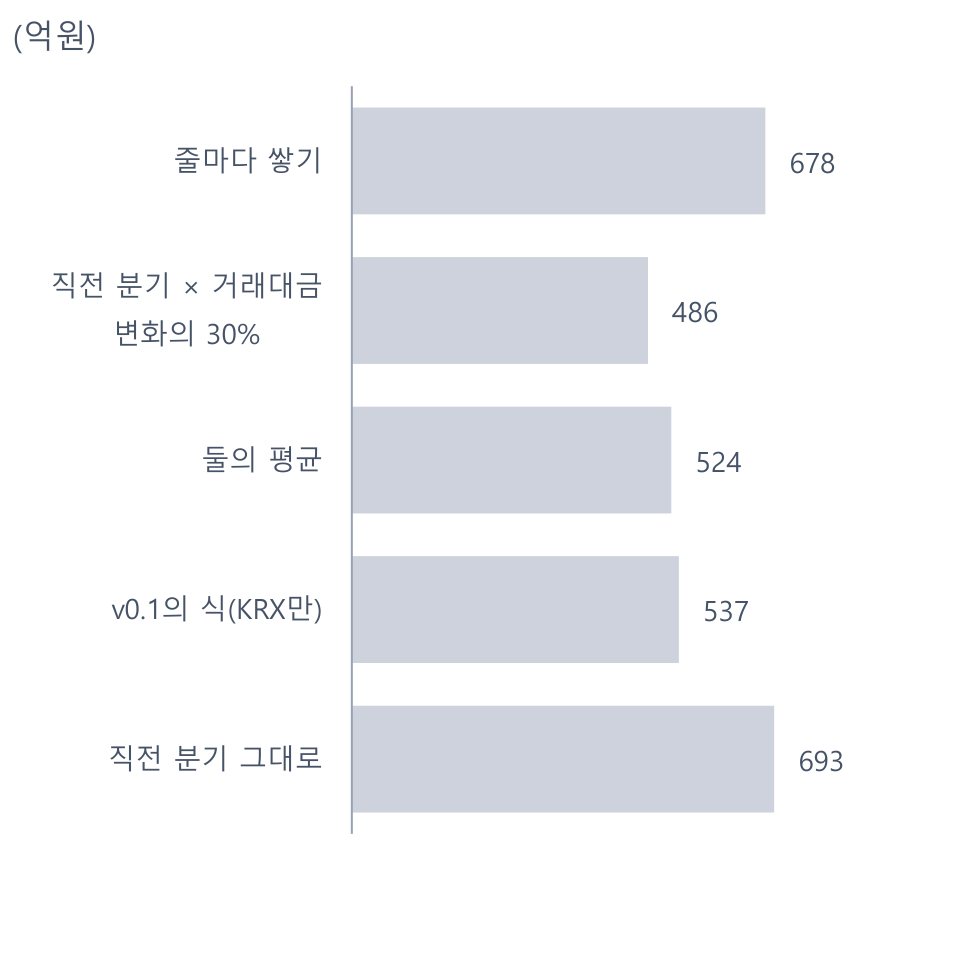
| 줄마다 쌓기 | 678 | −481 |
| 직전 분기 × (1 + 0.3 × 거래대금 변화율) | 486 | −183 |
| 둘의 평균 | 524 | −332 |
| KRX 거래대금만 쓰는 식 | 537 | −252 |
| 직전 분기 그대로 | 693 | −449 |
| 컨센서스(기록이 있는 세 분기) | 1,012 | −1,012 |
| 같은 세 분기의 줄마다 쌓기 | 750 | |
| 같은 세 분기의 거래대금 30% 식 | 544 |
자료: NH투자증권, 한국은행 ECOS, 넥스트레이드, FnGuide, One Key 계산
9개 분기에서는 "직전 분기 × (1 + 0.3 × 거래대금 변화율)"이 가장 덜 빗나갔다. 그런데 이 식을 고를 때 쓰지 않은 2021년 3분기~2024년 1분기 11개 분기에 돌리면 평균 절대 오차가 696억원으로 직전 분기를 그대로 쓴 값(726억원)과 차이가 5% 안이다. 이 식이 앞선 것은 거래대금이 크게 움직인 2025~2026년 덕이었다.
표 3. 거래대금 30% 식을 고를 때 쓰지 않은 분기에도 돌린 결과 (영업이익의 평균 절대 오차, 억원)
| 구간 | 거래대금 30% 식 | 직전 분기 그대로 |
|---|---|---|
| 고른 분기(2024년 2분기~2026년 2분기, 9개) | 486 | 693 |
| 고를 때 쓰지 않은 분기(2021년 3분기~2024년 1분기, 11개) | 696 | 726 |
| 전체 20개 분기 | 601 | 711 |
자료: NH투자증권 실적자료(첫 발표 값), 한국은행 ECOS, 넥스트레이드, One Key 계산
줄마다 쌓는 방식도 같은 시험을 했다. 방식을 고르는 데 쓰지 않은 2022년 3분기~2024년 1분기 7개 분기에, 9개 분기에서 고른 줄별 방식을 그대로 돌렸다. IB를 주석의 세 줄로 내는 지금 방식으로 쌓으면 평균 절대 오차가 702억원이다. 직전 분기 그대로(800억원)나 거래대금 30% 식(796억원)보다 작다. IB 줄만 보면 한 줄로 낼 때 373억원, 세 줄로 낼 때 303억원 빗나갔다. 쌓는 방식은 이번 분기에 이미 나온 사실(거래대금, 주가 방향)을 줄마다 넣을 수 있다.
이 식은 거래대금만 본다. 3분기에는 주가가 크게 내렸고 그것은 이미 나온 값이다. 그래서 이번 판은 줄마다 아는 사실을 넣을 수 있는 쌓은 값을 추정으로 쓰고, 거래대금 30% 식의 값은 견줌으로 남겼다. 쌓은 값의 9개 분기 오차는 678억원으로 30% 식보다 크다. 3분기 실적에서 둘을 같이 채점한다.
운용투자손익: 주가가 내린 분기의 수익률을 쓴다
운용투자손익은 굴리는 자산의 크기와 수익률로 나눠 볼 수 있다. 연결 재무상태표의 당기손익-공정가치측정금융자산이 굴리는 자산의 크기다. 2025년 6월 말 33조원에서 2026년 6월 말 45조원으로 35% 늘었다.
표 4. 운용 자산과 운용투자손익 (억원)
| 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | |
|---|---|---|---|---|---|
| 운용 자산(당기손익-공정가치측정금융자산, 분기 말, 조원) | 33.5 | 37.6 | 37.6 | 40.6 | 45.1 |
| 운용투자손익 | 1,428 | 1,391 | 1,650 | 2,430 | 2,405 |
| ÷ 기초 운용 자산 | 0.45% | 0.42% | 0.44% | 0.65% | 0.59% |
| 운용 관련 이자수지 | 1,716 | 1,656 | 1,840 | 1,812 | 1,668 |
자료: NH투자증권 정기보고서(연결 재무상태표), 실적자료, One Key 계산
수익률은 그 분기의 주가를 따랐다. 운용 자산을 아는 11개 분기 가운데 KOSPI가 오른 아홉 분기의 평균 수익률은 0.42%였고, 내린 두 분기(2024년 3·4분기)는 −0.06%와 0.16%였다. 2026년 3분기에는 KOSPI가 19% 내렸고 국고채 3년 금리가 0.33%p 올랐다. 둘 다 운용 손익에 나쁜 쪽이다.
표 5. 운용투자손익 ÷ 기초 운용 자산: 그 분기 주가가 오른 때와 내린 때
| 분기 수익률 | 운용 자산 45.1조원에 곱하면(억원) | |
|---|---|---|
| 주가가 오른 아홉 분기의 평균 | 0.42% | 1,878 |
| 주가가 내린 두 분기의 평균(3분기에 쓴 값) | 0.05% | 229 |
| 두 분기 가운데 낮은 쪽(2024년 3분기) | −0.06% | −268 |
| 두 분기 가운데 높은 쪽(2024년 4분기) | 0.16% | 725 |
| 전체 11개 분기의 평균(4분기와 그 뒤에 쓴 값) | 0.35% | 1,578 |
자료: NH투자증권 정기보고서·실적자료, 한국거래소, One Key 계산
주가가 내린 두 분기의 평균 수익률을 쓰면 3분기 운용투자손익은 229억원이다. 직전 두 분기의 수익률을 그대로 쓰던 앞선 방식으로는 2,791억원이 나온다. 그 두 분기는 KOSPI가 가장 많이 오른 때였다. 이번 분기의 이 줄에는 주가가 내린 분기의 수익률을 썼다. 4분기와 그 뒤에는 11개 분기 전체의 평균(0.35%)을 썼다.
1·2분기에 돌린 결과
표 6. 2026년 1·2분기(발표 전 자료만으로 돌린 값)와 3분기 추정 (억원)
| 1분기 추정 | 실제 | 차이 | 2분기 추정 | 실제 | 차이 | 3분기 추정 | |
|---|---|---|---|---|---|---|---|
| Brokerage 수수료수지 | 3,537 | 3,495 | +42 | 4,671 | 4,456 | +215 | 2,966 |
| 금융상품판매 수수료 | 473 | 491 | −18 | 663 | 768 | −105 | 447 |
| IB 수수료 | 999 | 972 | +27 | 972 | 1,083 | −111 | 1,005 |
| 기타수수료 | −10 | 192 | −202 | 192 | 369 | −177 | 369 |
| 운용투자손익 | 1,611 | 2,430 | −819 | 2,201 | 2,405 | −204 | 229 |
| 운용 관련 이자수지 | 1,840 | 1,812 | +28 | 1,812 | 1,668 | +144 | 1,668 |
| 증권여신 관련 이자수지 | 795 | 766 | +29 | 822 | 804 | +18 | 842 |
| 예탁금 관련 이자수지 | 468 | 508 | −40 | 508 | 608 | −100 | 608 |
| 기타(충당금 등) | −220 | −155 | −65 | −318 | −69 | −250 | −193 |
| 판매관리비 | 4,490 | 4,144 | +346 | 5,261 | 5,279 | −18 | 3,799 |
| 영업이익: 줄마다 쌓은 값 | 5,003 | 6,367 | −1,364 | 6,261 | 6,812 | −551 | 4,199 |
| 영업이익: 거래대금 30% 식 | 5,194 | 6,367 | −1,173 | 7,037 | 6,812 | +225 | 5,959 |
| 컨센서스(발표 전) | 5,344 | 6,367 | −1,023 | 6,193 | 6,812 | −619 | 5,175 |
자료: NH투자증권 실적자료, 한국은행 ECOS, 넥스트레이드, FnGuide, One Key 추정. 3분기 순영업수익에는 유상증자 자금의 이자수지가 따로 더해진다
3분기: 영업이익 4,199억원
줄마다 쌓은 값이다. Brokerage 2,966억원, IB 1,005억원, 운용투자손익 229억원을 더한 순영업수익이 7,998억원, 판매관리비가 3,799억원이다. 운용투자손익이 두 사례의 낮은 쪽이면 영업이익은 3,938억원, 높은 쪽이면 4,460억원이다. 거래대금 30% 식은 5,959억원을 낸다. 이 식은 주가를 보지 않는다. IB 수수료는 주석의 세 줄을 따로 내 2분기보다 조금 적게 봤다(포인트 1).
자료: NH투자증권, FnGuide, One Key 추정
자료: NH투자증권, 한국은행 ECOS, 넥스트레이드, One Key 계산
4분기와 그 뒤
4분기 거래대금은 10월 1~8일의 하루 39.2조원이 이어진다고 뒀다. 4분기 운용투자손익은 운용 자산에 11개 분기 전체의 평균 수익률을 곱했다. 2027~2028년은 포인트 3에서 다룬다. 거래대금을 따르지 않는 줄은 1~2년 앞에 "직전 분기 그대로"를 쓰지 않고 직전 4개 분기 평균을 썼다.
표 7. 컨센서스와 나란히 (억원, 원)
| One Key | 컨센서스 | 차이 | |
|---|---|---|---|
| 3분기 영업이익 | 4,199 | 5,175 | −18.9% |
| 4분기 영업이익 | 4,525 | 4,492 | +0.7% |
| 2026년 영업이익 | 21,904 | 22,910 | −4.4% |
| 2027년 영업이익 | 17,620 | 20,114 | −12.4% |
| 2028년 영업이익 | 17,688 | 20,934 | −15.5% |
| 2026년 지배주주순이익 | 15,893 | 16,761 | −5.2% |
| 2027년 지배주주순이익 | 12,607 | 14,689 | −14.2% |
| 목표주가(원) | 24,800 | 39,344 | −37.0% |
자료: FnGuide(2026-10-08 기준), One Key 추정
3분기는 컨센서스보다 적고 4분기는 비슷하다. 2026~2028년 모두 컨센서스보다 적다. 운용투자손익을 가장 좋았던 두 분기의 수익률이 아니라 11개 분기 평균으로 본 차이다. 목표주가 컨센서스와의 차이는 가치평가에서 다룬다.
포인트 1. 3분기에는 거래대금과 주가가 함께 내렸다
물량 × 가격으로 본 위탁매매
표 8. 국내 위탁매매: 물량 × 가격
| 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | |
|---|---|---|---|---|---|---|
| 시장 일평균 거래대금(조원) | 18.6 | 23.6 | 25.8 | 36.9 | 66.6 | 90.0 |
| 그중 NXT | 1% | 27% | 30% | 28% | 34% | 38% |
| 거래일 수 | 58 | 60 | 65 | 59 | 59 | 61 |
| 점유율(%) | 9.4 | 9.0 | 9.9 | 10.2 | 10.7 | 11.4 |
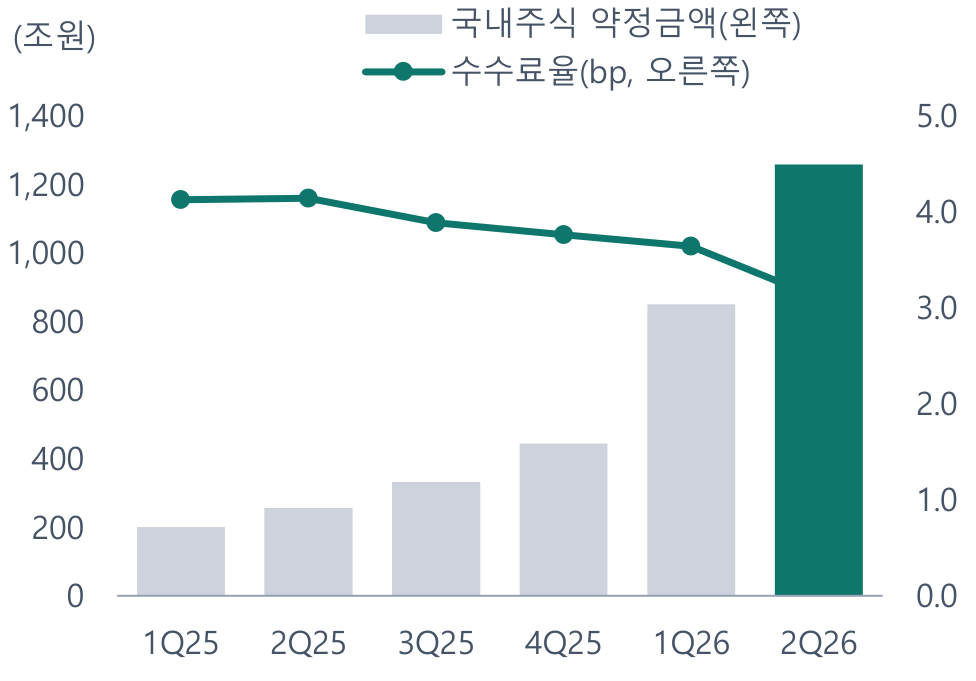
| 약정금액(조원) | 200 | 256 | 332 | 444 | 850 | 1,259 |
| 수수료율(bp) | 4.13 | 4.14 | 3.89 | 3.77 | 3.64 | 3.10 |
| 국내주식 수수료수익(억원) | 826 | 1,061 | 1,291 | 1,672 | 3,097 | 3,909 |
| 해외주식 수수료수익(억원) | 404 | 369 | 475 | 602 | 553 | 858 |
자료: NH투자증권 실적자료(새 기준), 한국은행 ECOS, 넥스트레이드
국내주식 수수료수익은 약정금액 × 수수료율이다. 약정금액은 시장 일평균 거래대금 × 거래일 × 2 × 점유율과 거의 같다. 1년 사이 시장이 3.8배가 됐고 점유율이 9.0%에서 11.4%로 올랐다. 수수료율은 4.14bp에서 3.10bp로 내렸다. 거래가 늘수록 요율이 낮은 거래의 몫이 커진 것으로 본다. 3분기에 시장이 줄면 물량은 그대로 줄고, 요율은 직전 분기 값을 썼다.
자료: 한국은행 ECOS, 넥스트레이드
자료: NH투자증권 실적자료
이익의 3분의 2는 거래대금을 그대로 따르지 않는다
2분기 순영업수익에서 Brokerage 수수료수지는 37%다. 운용투자손익과 관련 이자수지가 4,073억원, WM 관련 이자수지가 1,412억원이다. 증권여신 평잔은 5.6조원으로 1년 전(3.7조원)보다 늘었고 수익률은 연 5.7%로 고르다. 6월 말에 납입된 유상증자 4,000억원은 이 수익률로 돈다고 보고 분기 57억원을 따로 더했다.
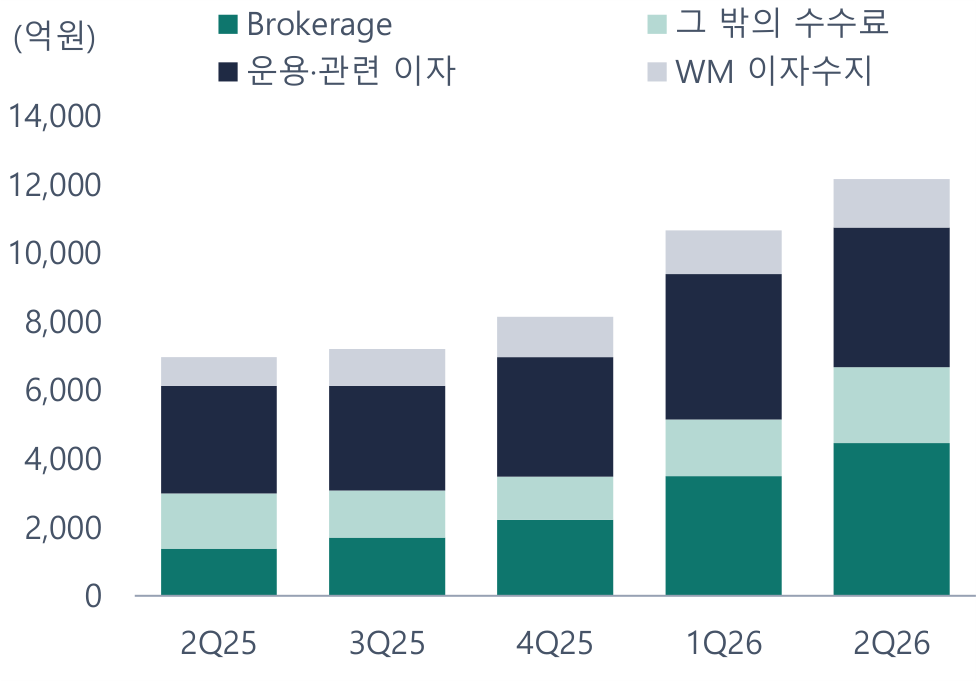
자료: NH투자증권 실적자료
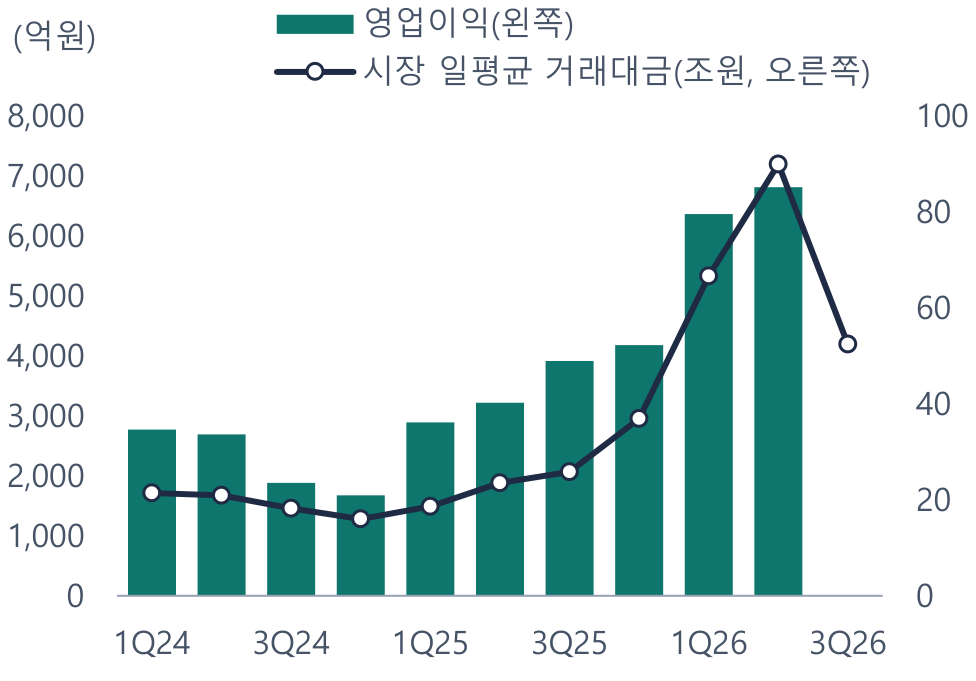
자료: NH투자증권 실적자료, 한국은행 ECOS, 넥스트레이드
IB의 세 줄, 종합투자계좌, 별도 손익
IB 수수료는 연결 주석에서 세 줄로 나뉜다. 2분기에 채무보증 수수료가 888억원으로 세 줄의 82%이고, 인수 및 주선은 148억원, 매수 및 합병은 46억원이다. IPO 주관 1위인 회사지만 IB 수수료의 대부분은 채무보증과 관련된 수수료다. 약정 금액은 2025년 말 2.8조원에서 2026년 6월 말 3.8조원이 됐다.
표 9. IB 수수료의 세 줄 (억원)
| 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | |
|---|---|---|---|---|---|
| 채무보증 수수료 | 1,133 | 698 | 799 | 684 | 888 |
| 인수 및 주선 수수료 | 131 | 249 | 141 | 225 | 148 |
| 매수 및 합병 수수료 | 35 | 46 | 59 | 63 | 46 |
| 세 줄에서 채무보증의 몫 | 87% | 70% | 80% | 70% | 82% |
자료: NH투자증권 정기보고서 연결 주석(순수수료손익)
세 줄에 후보 둘(직전 분기 그대로, 최근 4개 분기 평균)을 세워 13개 분기에 돌렸다. 인수 및 주선과 채무보증은 4개 분기 평균이, 매수 및 합병은 직전 분기가 덜 빗나갔다. 사업보고서 「유가증권 인수실적」에는 상품별 인수 금액과 수수료가 나온다. 인수 금액의 대부분은 특수채·금융채와 기업어음인데 요율이 1~3bp다. 수수료는 기업공개·유상증자·회사채에서 나온다. 이 셋이 최근 4개 분기 인수 금액의 24%, 수수료의 80%다. 요율은 기업공개 235bp, 회사채 19bp다. 2분기에 기업공개는 인수 908억원에 수수료 32억원, 회사채는 2조 8,533억원에 57억원이었다. 3분기에는 주석 값의 4개 분기 평균을 썼다.
표 10. 상품별 인수주선 수수료 = 인수 금액 × 요율 (억원, bp)
| 상품 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 분기 인수 금액(4개 분기 평균) | 요율(bp) |
|---|---|---|---|---|---|---|
| 기업공개 | 55 | 58 | 49 | 32 | 2,066 | 235.5 |
| 유상증자 | 77 | 0 | 7 | 49 | 8,359 | 39.7 |
| 회사채 | 82 | 32 | 89 | 57 | 34,646 | 18.8 |
| 특수채·금융채 | 20 | 23 | 16 | 22 | 75,621 | 2.7 |
| 기업어음 | 3 | 2 | 2 | 2 | 43,935 | 0.5 |
| 기타 | 3 | 20 | 22 | 15 | 23,935 | 6.2 |
| 합계 | 239 | 135 | 185 | 178 | 188,561 | 9.8 |
| 주석의 인수 및 주선 수수료 | 249 | 141 | 225 | 148 |
자료: NH투자증권 정기보고서 사업의 내용(유가증권 인수실적, 누계의 차이), 연결 주석, One Key 계산
표 11. IB 수수료의 세 줄: 13개 분기에 돌린 결과와 3분기 값 (억원)
| 줄 | 직전 분기 그대로의 오차 | 4개 분기 평균의 오차 | 3분기에 쓴 값 |
|---|---|---|---|
| 인수 및 주선 수수료 | 54 | 36 | 191 |
| 매수 및 합병 수수료 | 24 | 25 | 46 |
| 채무보증 수수료 | 249 | 192 | 767 |
| IB 수수료 | 1,005 |
자료: NH투자증권 정기보고서 연결 주석, One Key 계산
종합투자계좌(IMA)는 2026년에 시작해 6월 말 수탁금이 5,172억원이다(연결 주석 41). 자산은 대출금 2,460억원, 채무증권 2,092억원이 대부분이다. 발행어음 잔고의 6%, 자산 총계의 0.5%라 지금은 손익에 거의 영향이 없다(상반기에 회사에 남은 손익 1.7억원). 별도 영업이익은 연결의 90%다(2025년 90%).
포인트 2. 교육세가 판관비를 올렸다
세금과공과가 1년 사이 8.5배
표 12. 판매관리비와 세금과공과 (억원)
| 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | |
|---|---|---|---|---|---|---|
| 판매관리비 | 2,676 | 3,174 | 3,214 | 3,493 | 4,144 | 5,279 |
| 세금과공과 | 153 | 141 | 154 | 220 | 480 | 1,190 |
| 세금과공과 ÷ 순영업수익 | 2.7% | 2.2% | 2.2% | 2.9% | 4.6% | 9.8% |
| 그 밖의 판매관리비 ÷ 순영업수익 | 45.3% | 47.4% | 42.9% | 42.6% | 34.9% | 33.8% |
| 판매관리비 ÷ 순영업수익 | 48.1% | 49.6% | 45.1% | 45.5% | 39.4% | 43.7% |
자료: NH투자증권 실적자료, 정기보고서 주석
2분기 판매관리비는 1년 전보다 2,105억원 늘었고 그 가운데 1,049억원이 세금과공과다. 교육세법 5조(과세표준과 세율)가 2025년 12월 23일에 개정돼 2026년 1월 1일부터 시행됐다(법률 제21210호). 금융업의 과세표준은 이자·배당·수수료·유가증권 매각익 같은 수익금액의 총액이다. 손실과 통산하지 않으므로 거래와 운용 규모가 커지면 이익이 그대로여도 세금이 는다.
이 모델은 2분기의 순영업수익 대비 비율(9.8%)이 이어진다고 뒀다.
표 13. 2027년 영업이익 민감도 (억원)
| 무엇이 | 2027년 영업이익 |
|---|---|
| 시장 일평균 거래대금이 10조원 많으면 | +1,004 |
| 운용투자손익이 분기 100억원 많으면 | +210 |
| 세금과공과 비율이 1분기 수준(4.6%)이면 | +1,770 |
자료: One Key 추정
포인트 3. 내년 거래대금: 지난 사이클의 모양을 3분기 실제에 잇는다
후보 셋을 지나간 구간에 대 본다
2027~2028년 거래대금을 정할 근거로 지난 사이클(2020~2023년)을 썼다. 2021년 1분기에 하루 33.3조원으로 정점을 찍은 뒤 일곱 분기에 걸쳐 정점의 39%까지 줄었다가 되올랐다. 이 경로를 그대로 쓰면 3분기는 73.1조원이었어야 하는데 실제는 52.4조원이다. 이번에는 훨씬 빨리 줄었다. 그래서 후보를 셋 세우고 이미 지나간 10월 1~8일에 대 봤다.
표 14. 2027~2028년 거래대금: 후보 셋을 10월 초 실제에 대 본 결과 (조원)
| 후보 | 4분기로 본 값 | 10월 1~8일 실제 | 2027년 |
|---|---|---|---|
| 가. 지난 사이클 그대로(정점 × 비율) | 71.0 | 39.2 | 49.6 |
| 나. 3분기 수준 유지 | 52.4 | 39.2 | 52.4 |
| 다. 3분기 실제 + 지난 사이클의 모양 | 50.9 | 39.2 | 35.6 |
자료: 한국은행 ECOS, 넥스트레이드, One Key 계산
3분기 실제 수준에서 지난 사이클의 모양만큼 움직인다고 본 후보가 가장 가까웠다. 이 식으로 2027년은 하루 35.6조원, 2028년은 36.3조원이다. 하루 10조원에 2027년 영업이익 1,004억원이 움직인다.
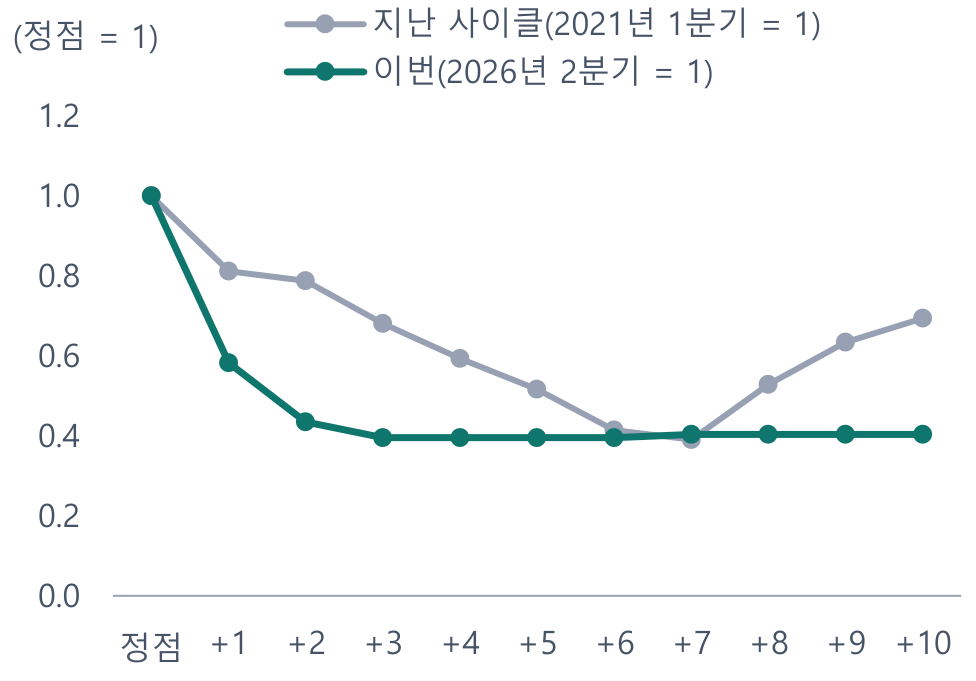
자료: 한국은행 ECOS, 넥스트레이드, One Key 계산
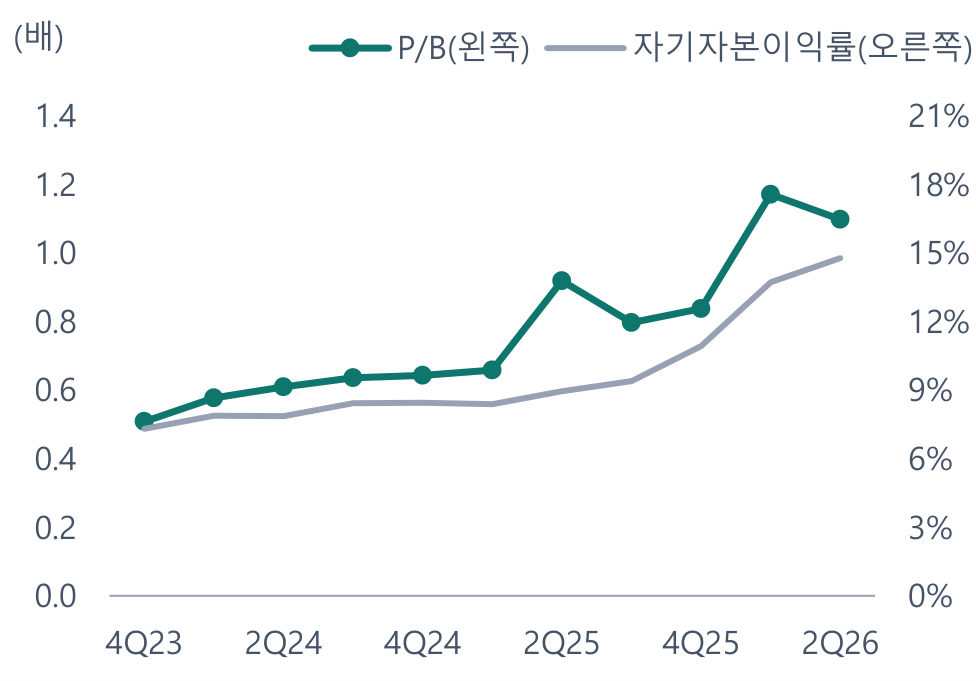
자료: 야후 파이낸스, NH투자증권, One Key 계산
가치평가: 방식도, 좁히는 정도도 과거에 돌려 정한다
목표주가 24,800원, 의견 중립
금융회사는 자본이 곧 영업 자산이라 자본 배수가 주 방식이다. 증권사 보고서 8건도 모두 지속 가능한 자기자본이익률로 목표 P/B를 낸다. 그 식에는 자기자본비용이 들어가고 거기에 위험프리미엄 관행값이 쓰여, 이 모델은 과거 P/B 중앙값을 자기자본이익률의 변화만큼 고치는 방식(③)을 썼다. 생각은 같다.
표 15. 가치평가를 과거 다섯 시점에 돌려 본 결과 (1년 뒤 주가와의 차이, 평균 절대 오차)
| 무엇을 | 오차 |
|---|---|
| 적정가치: ① P/B | 44.2% |
| 적정가치: ② P/E | 40.5% |
| 적정가치: ③ 자기자본이익률로 고친 P/B | 40.0% |
| 목표주가: 적정가치 그대로(좁히는 정도 1) | 40.0% |
| 목표주가: 현재가와 적정가치의 중간(0.5) | 37.5% |
| 목표주가: 현재가 그대로(0) | 34.9% |
자료: 야후 파이낸스, NH투자증권, One Key 계산. 2024년 3분기~2025년 3분기 말 기준
세 방식 모두 1년 뒤 주가를 40% 넘게 낮게 봤다. 그 사이 증권주의 배수가 함께 올랐다. 다음으로 목표주가를 적정가치에 얼마나 붙일지를 시험했다. 그래서 목표주가는 현재가와 같다. 의견은 상승여력이 이 방식의 과거 평균 오차(34.9%)보다 클 때만 매수나 매도로 두기로 했고, 지금은 중립이다.
표 16. 목표주가 산출 (원, 배)
| 항목 | 값 | 설명 |
|---|---|---|
| 과거 P/B 중앙값(범위) | 0.66배 (0.51~1.17) | 분기 말 주가 ÷ 주당순자산(신종자본증권 제외), 11개 분기 |
| 주당순자산(2026년 말 추정) | 28,326 | 2026년 6월 말 + 하반기 순이익 − 신종자본증권 |
| ① P/B로 본 가치 | 18,643 | P/B 중앙값 × 주당순자산 |
| 자기자본이익률: 과거 중앙값 → 2027년 추정 | 8.5% → 11.0% | |
| ③ 자기자본이익률로 고친 P/B(적정가치) | 24,277 | ① × (2027년 자기자본이익률 ÷ 과거 중앙값). 주 방식이자 과거 시험에서 가장 덜 빗나간 방식 |
| 참고: ② P/E로 본 가치 | 24,445 | P/E 중앙값 7.7배 × 2027년 주당순이익 3,191원 |
| 좁히는 정도 | 0.0 | 과거 시험에서 1·0.5·0 가운데 가장 덜 빗나간 값 |
| 기준일 종가 | 24,800 | |
| 12개월 목표주가 | 24,800 | 현재가 + 좁히는 정도 × (적정가치 − 현재가) |
| 의견 기준 | 34.9% | 상승여력이 이 오차보다 클 때만 매수·매도 |
| 참고: 배당수익률 | 7.8% | 2026년 결산 추정 배당 ÷ 기준일 종가 |
자료: 야후 파이낸스, NH투자증권, One Key 추정
27개 시점으로 넓힌 시험
월말 자료로 2019~2025년 27개 시점에 다시 돌렸고, 동종 증권사의 P/B에 맞추는 방식도 넣었다.
표 17. 가치평가를 27개 시점에 다시 돌린 결과(2019~2025년, 실적이 나온 달의 월말) (1년 뒤 주가와의 차이, 평균)
| 목표주가를 어디에 두나 | 평균 차이 |
|---|---|
| 그때 주가 그대로 | 24.4% |
| 자기 P/B의 과거 중앙값으로(전부 옮김) | 25.7% |
| 자기 P/B의 과거 중앙값으로(절반만 옮김) | 23.6% |
| 동종 P/B × 동종 대비 상대 배수로(전부 옮김) | 25.3% |
| 동종 P/B × 동종 대비 상대 배수로(절반만 옮김) | 23.6% |
자료: 한국거래소, 정기보고서(월말 장부가 ÷ 시가총액), One Key 계산. 동종은 미래에셋증권·삼성증권·키움증권·한국금융지주
가장 나은 방식도 주가를 그대로 둔 것보다 평균 차이가 3% 작을 뿐이다. 시점을 늘려도 결론은 같다. 참고 값인 적정가치(24,277원)는 현재가와 거의 같다. 과거 P/B 중앙값만으로 본 가치보다 높은 것은 2027년 자기자본이익률 추정(11.0%)이 과거 중앙값(8.5%)보다 높기 때문인데, 그 추정은 거래대금 가정에 달려 있다. 목표주가 컨센서스(39,344원)와의 차이는 이익 추정이 아니라 배수에서 난다.
위험과 확인: 무엇이 나오면 의견이 바뀌나
표 18. 연간 실적과 추정 (억원, 원)
| 2024 | 2025 | 2026F | 2027F | 2028F | |
|---|---|---|---|---|---|
| 시장 일평균 거래대금(조원) | 19.1 | 26.2 | 62.2 | 35.6 | 36.3 |
| 순영업수익 | 20,120 | 26,763 | 39,221 | 33,560 | 33,689 |
| Brokerage 수수료수지 | 4,589 | 6,471 | 13,257 | 8,803 | 8,909 |
| 금융상품판매 수수료 | 1,032 | 1,175 | 2,041 | 1,216 | 1,239 |
| IB 수수료 | 3,817 | 4,370 | 4,064 | 4,019 | 4,019 |
| 운용투자손익 | 2,626 | 4,781 | 6,642 | 6,314 | 6,314 |
| 운용 관련 이자수지 | 6,250 | 6,873 | 6,816 | 6,988 | 6,988 |
| 증권여신 관련 이자수지 | 1,693 | 2,286 | 3,292 | 3,520 | 3,520 |
| 예탁금 관련 이자수지 | 1,417 | 1,584 | 2,332 | 2,432 | 2,432 |
| 판매관리비 | 11,109 | 12,557 | 17,316 | 15,940 | 16,001 |
| 순영업수익 대비 | 55.2% | 46.9% | 44.1% | 47.5% | 47.5% |
| 영업이익 | 9,011 | 14,205 | 21,904 | 17,620 | 17,688 |
| 전년 대비 | – | +57.6% | +54.2% | −19.6% | +0.4% |
| 지배주주순이익 | 6,866 | 10,315 | 15,893 | 12,607 | 12,657 |
| 주당순이익(원) | 1,772 | 2,663 | 4,055 | 3,191 | 3,204 |
| 주당순자산(원) | 21,665 | 25,187 | 28,326 | 29,588 | 31,275 |
| 자기자본이익률 | 8.7% | 11.8% | 15.4% | 11.0% | 10.5% |
| 주당 배당금(원) | 950 | 1,300 | 1,928 | 1,517 | 1,524 |
자료: NH투자증권 실적자료, 한국은행 ECOS, 넥스트레이드, One Key 추정
재무상태
자산 총계는 2025년 말 83조원에서 2026년 6월 말 115조원이 됐고 자산 ÷ 자본은 8.8배에서 10.6배가 됐다. 고객 예탁금과 함께 늘어난 예치금·신용공여, 운용 자산이 늘었다. 2026년 말부터는 모델의 자본에 6월 말의 배수를 곱했다. 거래대금이 줄면 실제 자산은 이보다 작을 수 있다.
표 19. 재무상태: 실적과 추정 (조원, 배)
| 2024년 말 | 2025년 말 | 2026년 6월 말 | 2026년 말 | 2027년 말 | 2028년 말 | |
|---|---|---|---|---|---|---|
| 자산 총계 | 62.4 | 83.4 | 114.7 | 121.1 | 126.3 | 133.2 |
| 운용 자산 | 32.1 | 37.6 | 45.1 | 47.7 | 49.7 | 52.4 |
| 부채 총계 | 54.3 | 73.9 | 103.8 | 109.7 | 114.3 | 120.6 |
| 자본 총계 | 8.1 | 9.4 | 10.9 | 11.5 | 12.0 | 12.6 |
| 자산 ÷ 자본(배) | 7.7 | 8.8 | 10.6 | 10.6 | 10.6 | 10.6 |
자료: NH투자증권 정기보고서, One Key 추정. 추정은 자본 × 2026년 6월 말의 자산 ÷ 자본
지켜볼 사건
회사는 2026년 8월 포스코인터내셔널 지분을 주가수익스왑으로 사기로 했고 9월에 결제했다. 한 종목에 큰 자리라 3분기 말 그 주식의 값이 운용투자손익을 움직일 수 있다. 2023년 파두 상장과 관련한 증권관련 집단소송이 2025년 11월에 제기됐고, 청구액은 일부 청구라 넓어질 수 있다. 국고채 전문딜러 담합 조사의 결과도 남아 있다. 2026년 6월 말에는 대표이사가 바뀌어 각자 대표 두 명이 됐다.
3분기 실적에서 볼 것
3분기 실적(10월 말~11월 중순). 볼 것은 세 가지다. Brokerage 수수료수지가 2,966억원 안팎인가(수수료율과 점유율). 세금과공과가 787억원 안팎인가. 운용투자손익이 229억원 안팎인가(두 사례의 범위는 −268억~725억원). 그 사이에는 매일 나오는 KRX·NXT 거래대금이다.
기업 개요
NH투자증권은 위탁매매·자산관리, 기업금융(IB), 운용을 하는 증권사다. 국내주식 점유율 11.4%(2026년 2분기), 2026년 상반기 IPO 주관 1위(28.5%)·여전채 대표주관 1위·회사채 2위다. 자기자본 10.9조원으로 2026년 3월 IMA 사업자로 지정됐다. 최대주주는 농협금융지주다.
작성 방법과 고지. 이 자료는 One Key가 공개된 자료로 쓴 개인 리서치다. 자료를 모으고 계산을 정리하고 글을 쓰는 데 AI 도구를 썼다. 숫자의 근거와 계산은 모델 엑셀에 남겼다. 그림은 모델 안의 엑셀 차트다. 컨센서스는 견주는 데에만 썼고 추정에는 쓰지 않았다. 증권사 보고서는 논리와 방식만 읽었고 숫자를 가져오지 않았다. 투자 권유가 아니다.
작성과 고지
작성 이원기. 개인이 공부 목적으로 쓴 리포트이며 어느 금융회사의 의견도 아닙니다. 대가를 받고 쓰지 않았고, 투자 권유가 아닙니다.
투자의견 기준(12개월): 상승여력 +15% 이상 매수, −15% 아래 매도, 그 사이 중립. 목표주가는 작성자의 실적 추정에 목표 배수를 곱해 구합니다(방법론).
이 리포트의 추정은 실제 실적이 나오면 추정 채점표에서 그때의 컨센서스와 함께 채점하고, 의견을 바꾸면 의견 장부에 남깁니다.
자료: 회사 공시(DART)·IR 자료, 통계청·관세청 등 공공 통계, 일별 종가. 컨센서스는 견주는 데에만 썼습니다.