내수는 멈췄고 값은 올리기 어렵다. 차이는 해외에서 난다
식품 제조업 출하액은 2019~2024년에 44% 늘었지만 2022년 뒤로 물량이 멈췄다. 가공식품 물가 상승률(2.1%)은 전체 물가 아래로 내려왔다. 해외 매출이 30% 넘는 회사의 영업이익률은 8.1%, 나머지는 4.1%. 산업 의견 중립
산업 의견: 중립. 가장 먼저 볼 기업은 정하지 않았다. 모델을 만든 기업이 오리온(중립) 하나뿐이어서다. 아래 다섯 기준으로 고른 다음 후보는 롯데칠성, 농심, KT&G, 오뚜기, 대상이다.
양이 멈췄고, 값도 올리기 어렵다. 식품 제조업 출하액은 2019년 96조원에서 2024년 139조원이 됐다(연 7.6%). 2022년까지는 값과 양이 같이 늘었는데, 2022~2024년에는 값만 연 4.3% 올랐고 양은 연 0.8%씩 줄었다. 이제는 값도 올리기 어렵다. 가공식품 물가 상승률은 2.1%로 전체 물가(2.9%)보다 낮고, 2026년에 설탕·밀가루 담합으로 상장 3개사가 받은 과징금만 4,754억원이다.
자리는 굳어 있고, 차이는 해외에서 난다. 품목마다 한두 회사가 시장의 절반 넘게 차지한다(라면은 농심 56.3%, 궐련은 KT&G 67.3%, 맥주는 오비맥주와 하이트진로 두 곳이 주요 3사 매출의 98%). 자리가 굳어 있어 안에서 뺏어 오는 성장은 작다. 그래서 이익의 차이는 해외에서 난다. 해외 매출이 30% 넘는 7개사의 2025년 영업이익률은 8.1%, 30%가 안 되는 6개사는 4.1%다. 라면 수출은 올해 1~8월에도 26.2% 늘었다.
싸지만, 원가가 다시 오른다. 올해 코스피가 66% 오르는 동안 음식료 17개사 평균 주가는 −8.5%였다. 실적이 나빴던 것은 아니다. 상반기 17개사 영업이익은 11.8% 늘었고, PBR 중앙값은 0.73배다. 그런데도 의견을 중립으로 두는 이유는 원가다. 원재료 값(원화)은 7월에 1년 전보다 12.9% 높아졌고, 과거에는 이 움직임이 9개월쯤 뒤 가공식품 물가에 나타났다(상관 0.84). 값을 올리기 어려운 때에 원가가 오르면 내수 회사의 이익률이 다시 눌린다.
- 더 좋게 볼 조건: ① 원/달러가 9월 수준(1,359원)에 머물러 수입 원가 상승을 덜어 준다. ② 수출 증가율이 지금 속도(13개 품목 1~8월 +8.6%)보다 빨라진다. ③ 내수 물량이 다시 는다(2025년 출하액 통계에서 확인).
- 더 나쁘게 볼 조건: ① 밀(+38.4%)과 팜유(+18.8%) 값이 더 오른다. ② 담합 제재가 다른 품목으로 넓어진다. ③ 해외 매출을 원화로 바꾸는 환율이 더 내려 수출 회사의 원화 실적이 줄어든다.
| 17개사 합계 | 2023 | 2024 | 2025 | 1H26 |
|---|---|---|---|---|
| 매출 증가율 | +2.8% | +7.3% | ||
| 영업이익률 | 6.7% | 7.1% | 6.7% | 7.1% |
| 영업이익 증가율 | +11.8% | |||
| CJ제일제당 제외 영업이익률 | 7.7% | 8.1% | 8.0% | 9.2% |
자료: 각 사 사업보고서·반기보고서(DART), One Key 계산. 주가 기준일 2026-10-02
구조: 품목마다 한두 회사가 차지한다
이 보고서가 답하려는 것
다섯 가지를 차례로 본다. ① 누가 시장을 차지하고 있나. ② 시장은 무엇으로 컸나(값인가 양인가). ③ 이익은 무엇이 움직이나. ④ 성장은 어디서 나오나. ⑤ 주가는 왜 뒤처졌고 무엇을 보면 되나.
점유율은 두 가지로 적었다
음식료는 품목마다 시장이 따로 있다. 라면을 만드는 회사와 맥주를 만드는 회사는 서로 경쟁하지 않는다. 그래서 점유율도 품목별로 봐야 한다. 점유율을 한곳에서 발표하는 기관은 없고, 회사가 조사 회사 자료를 받아 사업보고서에 적는다. 이 보고서는 두 가지로 나눠 적었다. 회사가 직접 공시한 점유율(표 1)과, 공시가 없는 품목에서 각 사 품목별 매출로 계산한 비중(표 2)이다. 뒤의 것은 주요 업체끼리의 비중이라 수입품과 작은 업체가 빠져 있다.
표 1. 회사가 공시한 품목별 점유율 (2025년)
| 품목 | 업체와 점유율 | 기준 |
|---|---|---|
| 라면 | 농심 56.3%, 오뚜기 24.1%, 삼양식품·팔도 등 나머지 19.6% | 닐슨 금액 기준. 농심은 2025년 연간(주요 4개사 합 = 100), 오뚜기는 2025년 12월 |
| 스낵 | 농심 32.1%, 오리온·크라운·롯데웰푸드·해태 등 나머지 67.9% | 닐슨, 금액, 주요 5개사 합 = 100, 2025년 연간 |
| 궐련 | KT&G 67.3%, 한국필립모리스·BAT·JTI 32.7% | 한국담배협회, 판매량, 2025년 |
| 음료 | 코카콜라음료(LG생활건강) 34.9% | 한국닐슨·한국리서치, 탄산·비탄산·생수 등, 2024년 |
| 즉석밥 | CJ제일제당 66.0%, 오뚜기 32.2% | 닐슨, 소매점, 2025년 12월 / 소매점 POS(데이터드림), 2025년 12월 |
| 캔햄 | CJ제일제당 65.0%, 동원F&B 18.9% | 닐슨, 소매점, 2025년 12월 / 닐슨, 2025년 |
| 냉동만두 | CJ제일제당 42.0%, 동원F&B 8.6% | 닐슨, 소매점, 2025년 12월 / 닐슨, 2025년 |
| 참치캔 | 동원F&B 78.9% | 닐슨, 2025년 |
| 두부 | 풀무원 35.5% | 닐슨, 2025년 |
| 김치 | 대상 29.4% | 닐슨, 2025년 |
| 분말카레 | 오뚜기 82.7% | 소매점 POS(데이터드림), 2025년 12월 |
| 어묵 | CJ 27.0%, 사조대림 26.4%, 동원F&B 10.1% | AC닐슨, 판매량, 2025년 |
| 맛살 | 사조대림 36.7%, 한성기업 22.3%, 동원F&B 19.7% | AC닐슨, 판매량, 2025년 |
| 설탕(가정용) | CJ제일제당 77.0% | 닐슨, 소매점, 2025년 12월 |
| 설탕(전체) | 삼양사 32.0% | 통관량과 시장 추정, 2025년 |
| 밀가루(가정용) | CJ제일제당 58.0% | 닐슨, 소매점, 2025년 12월 |
| 밀가루(전체) | 대한제분 23.8%, 삼양사 10.0% | 회사 공시, 2025년 / 밀 통관량 기준, 2025년 |
| 전분당 | 대상 35.0%, 삼양사 26.0%, 사조씨피케이 25.0%, CJ제일제당 14.0% | 전분당협회, 옥수수 사용량, 2025년 |
자료: 각 사 사업보고서(2025.12)의 "사업의 내용"(DART). 조사 기관과 기준이 회사마다 달라 더해서 100이 되지 않는다
라면·담배·술은 1위가 절반을 넘는다
라면은 농심이 56.3%, 오뚜기가 24.1%다. 두 회사가 약 80%이고 나머지를 삼양식품과 팔도가 나눈다. 궐련은 KT&G가 67.3%, 외국계 3사가 32.7%다. 맥주는 2013년, 소주는 2010년 뒤로 협회의 점유율 통계가 나오지 않는다(하이트진로 사업보고서). 매출로 보면 맥주는 오비맥주가 주요 3사의 69%, 소주는 하이트진로가 롯데칠성과 견줘 78%다(표 2).
제과·빙과·음료는 둘에서 넷이 나눈다
제과는 오리온(37%), 롯데웰푸드(30%), 해태제과(19%), 크라운제과(13%) 네 곳이 나눈다. 빙과는 롯데웰푸드와 빙그레(해태아이스크림 포함)가 거의 반씩이다. 음료는 롯데칠성과 코카콜라음료(LG생활건강 자회사) 두 곳이 크다. 가정에서 쓰는 설탕·밀가루·즉석밥·캔햄은 CJ제일제당이 절반을 넘는다. 유제품은 1위로 알려진 서울우유가 협동조합이라 공시가 없어 비중을 내지 않았다.
표 2. 품목별 매출로 본 주요 업체 비중 (2025년) (매출: 억원)
| 품목 | 주요 업체끼리의 비중 | 2025년 매출 | 빠진 곳 |
|---|---|---|---|
| 제과 | 오리온 37.1%, 롯데웰푸드 30.1%, 해태제과식품 19.3%, 크라운제과 13.4% | 오리온 12,310 / 롯데웰푸드 9,987 / 해태제과식품 6,414 / 크라운제과 4,448 | 수입 과자와 그 밖의 업체 제외 |
| 빙과 | 롯데웰푸드 50.0%, 빙그레(해태아이스크림 포함) 50.0% | 롯데웰푸드 9,000 / 빙그레 9,013 | 두 회사가 사실상 양분 |
| 음료 | 롯데칠성 53.2%, 코카콜라음료 46.8% | 롯데칠성 18,143 / 코카콜라음료 15,965 | 동아오츠카·웅진식품·광동제약 등 제외 |
| 맥주 | 오비맥주 68.5%, 하이트진로 29.3%, 롯데칠성 2.2% | 오비맥주 17,756 / 하이트진로 7,581 / 롯데칠성 572 | 수입 맥주사(롯데아사히·하이네켄 등)와 수제 맥주 제외 |
| 소주 | 하이트진로 78.4%, 롯데칠성 21.6% | 하이트진로 15,221 / 롯데칠성 4,204 | 무학·금복주·대선·보해 등 지역 소주사 제외 |
자료: 각 사 사업보고서·감사보고서(DART), One Key 계산. 주요 업체 매출의 합을 100으로 봤고, 회사마다 매출 범위(수출·다른 품목 포함 여부)가 조금씩 다르다
자리가 굳어 있어도 값은 마음대로 못 올린다
1위의 몫이 큰 품목이 많다(그림 1). 그렇다고 값을 마음대로 올린 것은 아니다. 2019년 뒤로 전체 소비자물가가 21% 오르는 동안 소주는 12%, 맥주는 16% 올랐다. 두 품목 모두 상위 두 회사의 몫이 큰데도 전체 물가보다 덜 올랐다. 반대로 원재료 값이 크게 뛴 초콜릿(65%), 빵(49%), 커피(43%)는 많이 올랐다(그림 2). 이 산업에서 값은 점유율보다 원가와 정부의 물가 관리가 정한다.
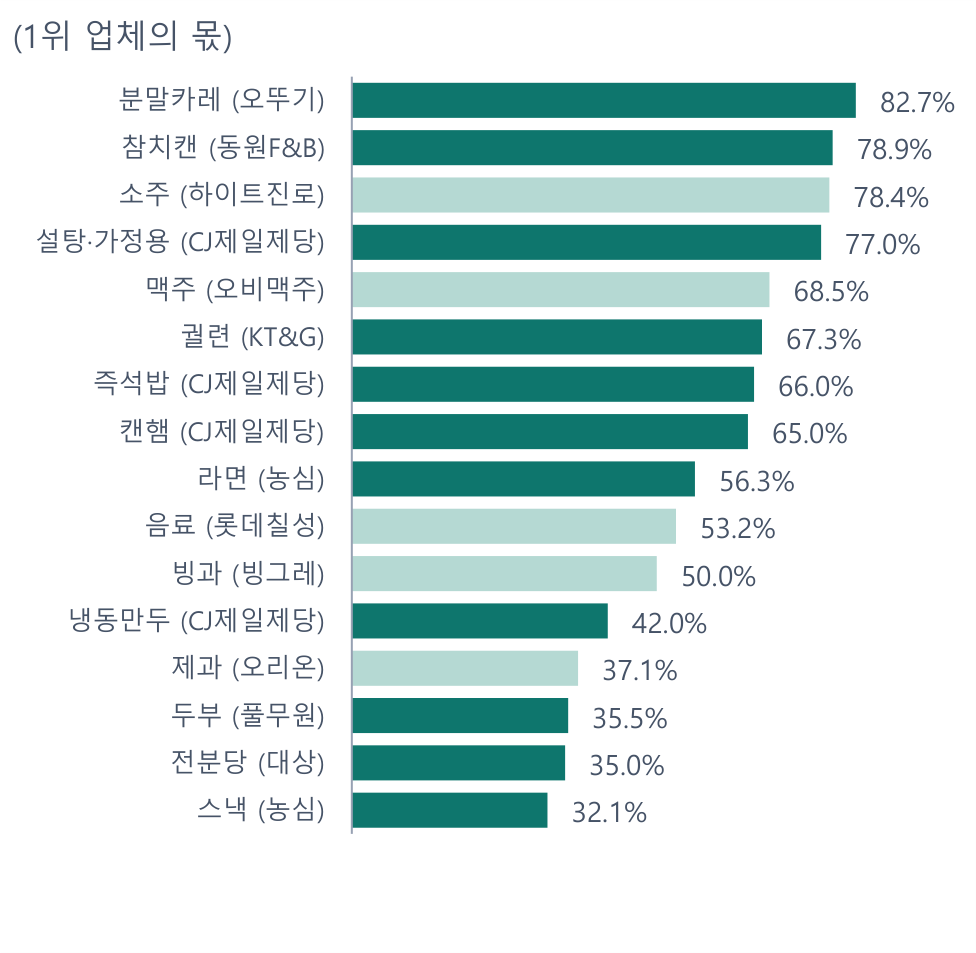
자료: 각 사 사업보고서(DART)의 점유율 공시와 품목별 매출, One Key 계산
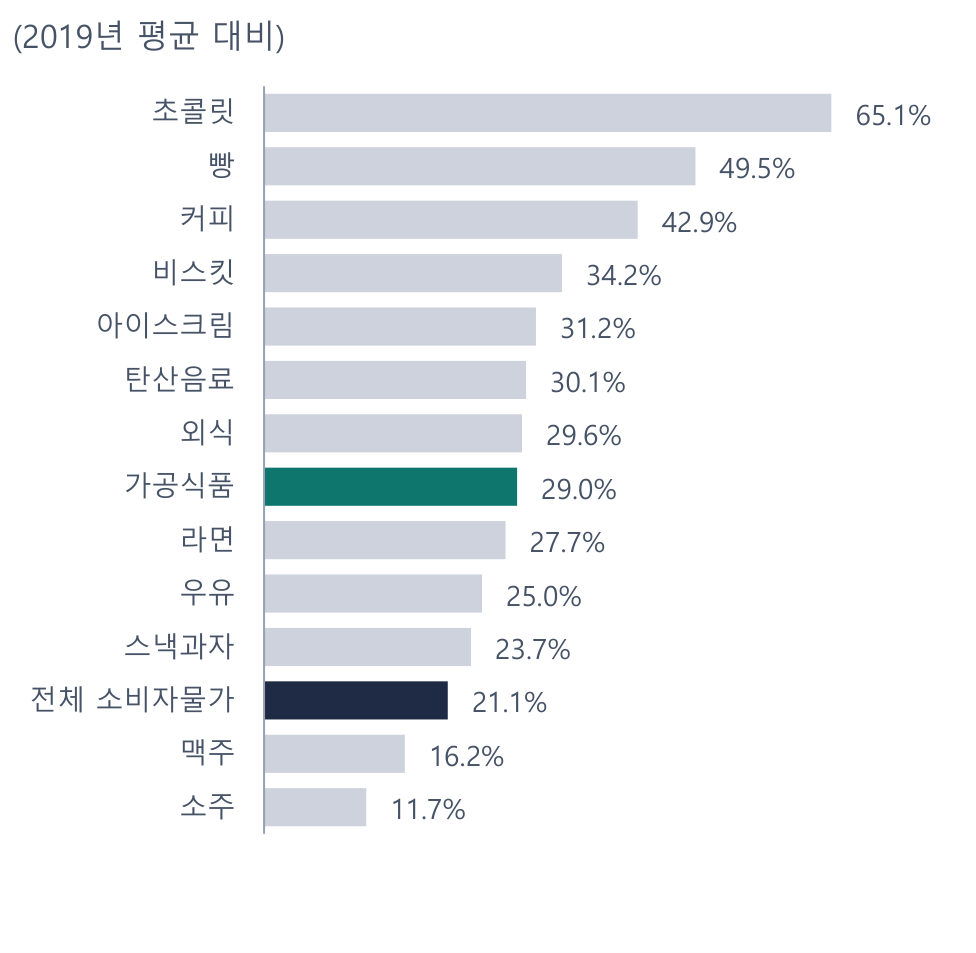
자료: 한국은행 ECOS(소비자물가조사)
시장 규모: 값으로 컸고, 양은 2022년 뒤로 멈췄다
5년 동안 44% 커졌다
식품 제조업(식료품 + 음료, 10인 이상 사업체) 출하액은 2019년 96.2조원에서 2024년 139.0조원이 됐다(그림 3). 연평균 7.6%로, 그 앞 4년(연 3.5%)의 두 배가 넘는 속도다.
금액을 값과 양으로 나누면
금액 = 가격 × 물량이다. 가격은 가공식품 소비자물가로 보고, 물량은 금액을 가격으로 나눠 구했다(표 3). 2019~2022년에는 값(연 3.7%)과 양(연 6.5%)이 같이 늘었다. 집에서 먹는 수요와 수출이 함께 늘어난 때로 본다. 2022~2024년에는 값이 연 4.3% 올랐지만 양은 연 −0.8%였다(그림 4). 2024년 출하액 증가율은 +2.4%까지 내려왔다. 물량은 금액을 소비자물가로 나눈 값이라 수출 단가와 품목 구성 변화가 섞여 있다. 방향을 보는 용도다.
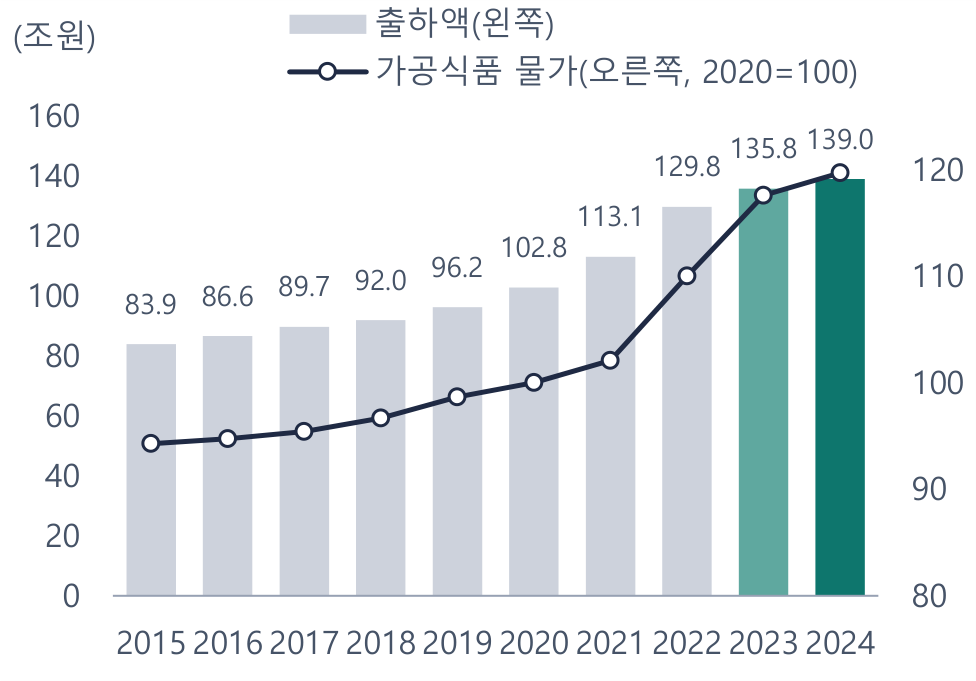
자료: 통계청 광업제조업조사(aT 식품산업통계정보), 한국은행
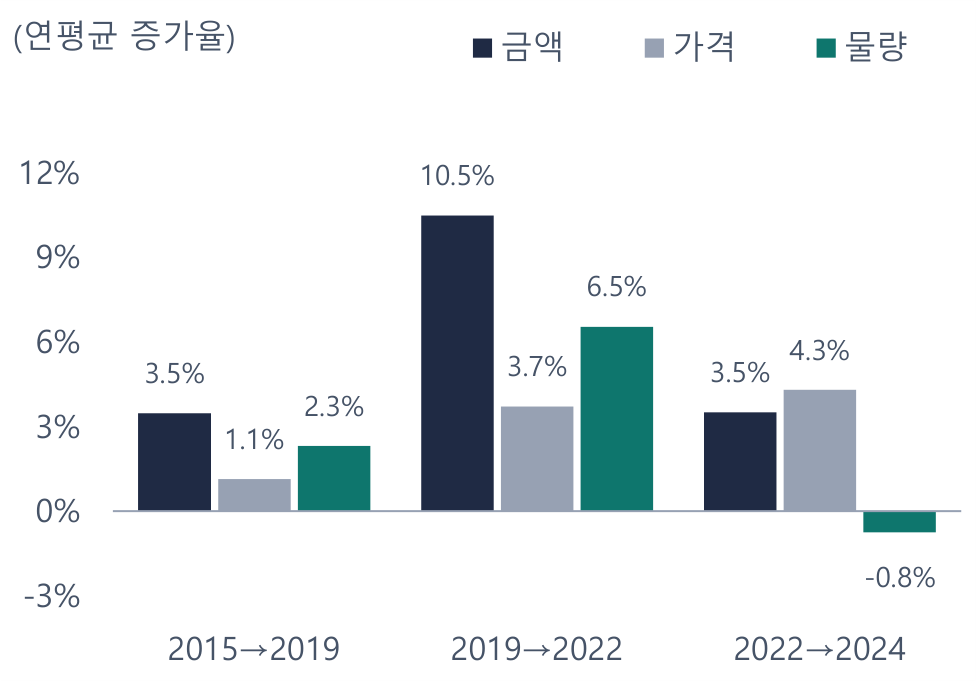
자료: 통계청, 한국은행, One Key 계산
표 3. 식품 제조업 출하액: 금액 = 가격 × 물량 (조원, %)
| 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | |
|---|---|---|---|---|---|---|
| 출하액 | 96.2 | 102.8 | 113.1 | 129.8 | 135.8 | 139.0 |
| 증가율 | +4.6% | +6.9% | +10.0% | +14.7% | +4.7% | +2.4% |
| 가격(가공식품 물가) 상승률 | +2.0% | +1.4% | +2.1% | +7.8% | +6.8% | +1.8% |
| 물량 증가율 | +2.5% | +5.4% | +7.8% | +6.4% | −2.1% | +0.6% |
| 부가가치율 | 37.3% | 38.3% | 36.2% | 34.4% | 35.6% | 36.1% |
자료: 통계청 광업제조업조사(aT 식품산업통계정보), 한국은행, One Key 계산. 10인 이상 사업체. 물량 = 출하액 ÷ 가공식품 소비자물가
빨리 큰 곳은 조리식품과 면류
업종별로는 도시락·조리식품(+82%)과 면류(+62%)가 5년 동안 가장 빨리 컸다. 간편식이 늘었고 라면 수출이 붙었다. 낙농·빙과(+15%)와 음료(+23%)는 느렸고, 소주가 들어 있는 증류주는 −6%로 줄었다(그림 5). 술 소비가 줄어드는 흐름과 맞는 숫자다.
2027년 출하액은 145~169조원
2024년 실적에서 출발해 2027년까지를 세 가지로 놓았다(표 4). 물량과 2027년 가격은 새로 지어내지 않고 과거 구간의 실제 연평균을 가져왔다. 가운데 경우(물량은 2015~2019년 속도, 가격은 올해 1~9월 속도)에 2027년 출하액은 159조원, 연 4.6% 성장이다. 2019~2024년(연 7.6%)보다 낮다. 가격이 올해 들어 연 1.5%밖에 오르지 않고 있어서다. 낮은 경우는 2022~2024년처럼 물량이 줄어드는 것으로, 연 1.3%다.
표 4. 2027년 출하액 시나리오 (조원, %)
| 물량(해마다) | 가격 2025 | 가격 2026 | 가격 2027 | 2027년 출하액 | 2024→2027 연평균 | |
|---|---|---|---|---|---|---|
| 낮게 | −0.8% | +3.6% | +1.5% | +1.1% | 144.7 | +1.3% |
| 가운데 | +2.3% | +3.6% | +1.5% | +1.5% | 159.1 | +4.6% |
| 높게 | +3.6% | +3.6% | +1.5% | +3.9% | 168.9 | +6.7% |
자료: One Key 계산. 물량과 2027년 가격은 과거 구간의 실제 연평균을 가져왔다(낮게: 2022→2024 물량·2015→2019 가격, 가운데: 2015→2019 물량·2026년 1~9월 가격, 높게: 2019→2024 물량·가격). 2025·2026년 가격은 실적
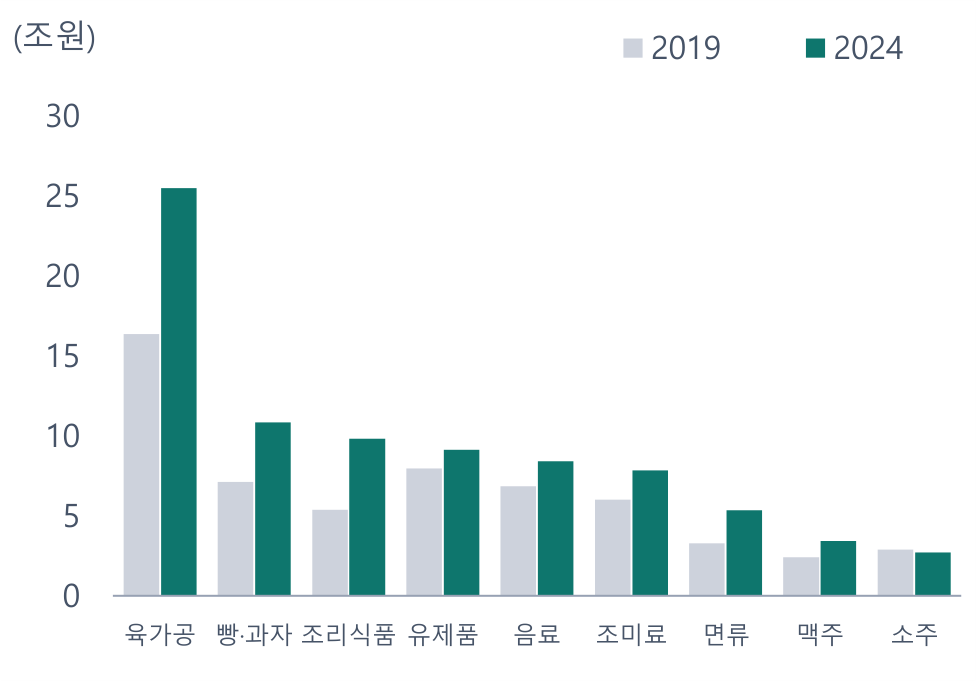
자료: 통계청 광업제조업조사(aT 식품산업통계정보)
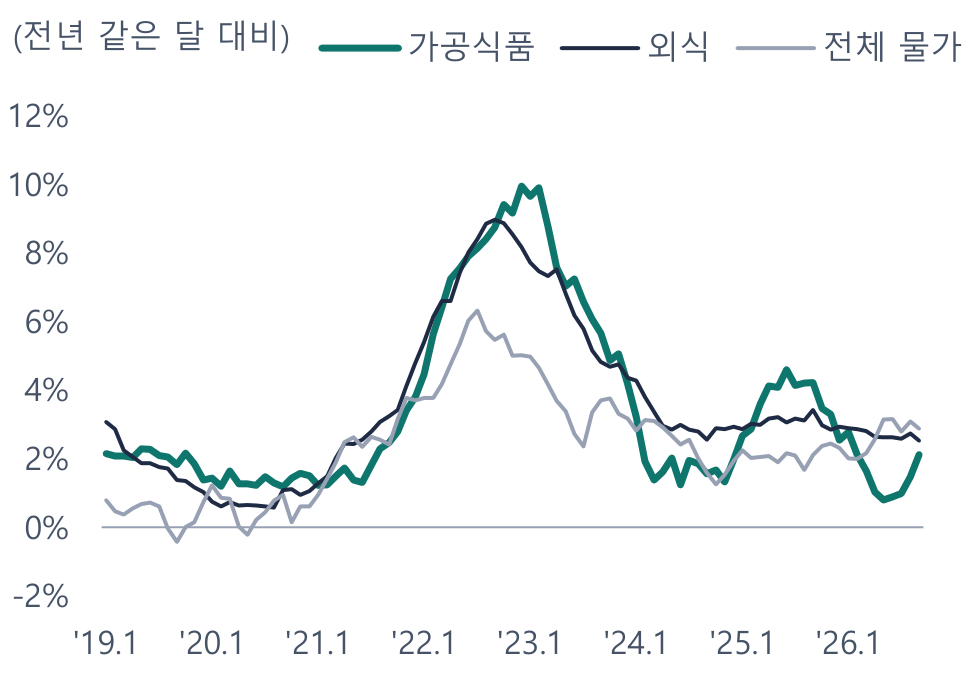
자료: 한국은행 ECOS(소비자물가조사)
가격: 올릴 만큼 올렸고, 정부가 보고 있다
가공식품 물가가 전체 물가 아래로 내려왔다
가공식품 물가 상승률은 2022년 12월 10.0%까지 올랐다가 2026년 7월 1.0%, 9월 2.1%다. 전체 소비자물가(2.9%)와 외식(2.5%)보다 낮다(그림 6). 2019년 평균과 견주면 가공식품은 29%, 전체 물가는 21% 올랐다. 가공식품이 8.0%p 더 오른 만큼, 소비자와 정부가 값에 민감해져 있다고 본다.
설탕·밀가루 담합 과징금 4,754억원
공정거래위원회는 2026년 3월 설탕 담합으로 제당사에, 7월 밀가루 담합으로 제분사에 시정명령과 과징금을 내렸다. 이 보고서가 다루는 상장사 가운데 CJ제일제당·삼양사·대한제분 세 곳이 반기보고서에 적은 금액만 4,754억원이다(표 5). 대상도 2025년 사업보고서에 공정거래위원회의 부당 공동행위 조사를 받고 있고 과징금 예상액을 충당부채로 쌓았다고 적었다. 네 회사는 2025년에 모두 순손실을 냈다(지배주주 기준). 대한제분은 과징금 예상액을 2025년 재무제표에 넣었다고 적었다. 다른 회사의 손실에 과징금이 얼마나 들어 있는지는 이 보고서에서 따로 나누지 않았다.
뜻하는 바
설탕·밀가루·전분당은 과자·라면·빵·음료의 원재료다. 소재 값이 내려가면 가공식품 회사에는 원가가 줄어드는 일이다. 다만 원재료 담합을 제재한 정부가 완제품 값 인상을 그냥 둘 가능성은 낮다. 당분간은 값을 올려 이익을 늘리기 어렵다고 본다.
표 5. 설탕·밀가루 담합 과징금 (2026년) (억원)
| 품목 | 업체 | 과징금 | 의결서 받은 날 |
|---|---|---|---|
| 설탕 | CJ제일제당 | 1,384 | 2026-03-05 |
| 설탕 | 삼양사 | 1,303 | 2026-03-09 |
| 밀가루 | 삼양사 | 948 | 2026-07-14 |
| 밀가루 | 대한제분 | 1,120 | 2026-07-14 |
| 합계 | 4건 | 4,754 |
자료: 각 사 반기보고서(2026.06)의 제재 현황(DART). 이 보고서가 다루는 상장사만 적었다
원가: 원재료 값은 9개월 앞서 알려 준다
원재료(원화)와 가공식품 물가
밀·옥수수·대두·원당·팜유·코코아처럼 수입하는 원재료는 달러로 사 온다. 그래서 국제 가격과 환율을 곱해서 봐야 한다. IMF 식품 가격 지수에 원/달러를 곱한 값(원화 기준 원재료 값)의 전년 대비 상승률을, 가공식품 물가 상승률과 시차를 바꿔 가며 견줬다. 9개월 시차일 때 상관계수가 0.84로 가장 높았다(그림 7, 그림 8). 시차를 두지 않으면 상관계수는 0.27에 그친다. 원재료 값이 움직이면 세 분기쯤 뒤에 제품 값이 따라갔다는 뜻이다. 분석 틀에서 정한 기준(상관 0.5 이상)을 넘으므로 앞서 알려 주는 지표로 쓴다.
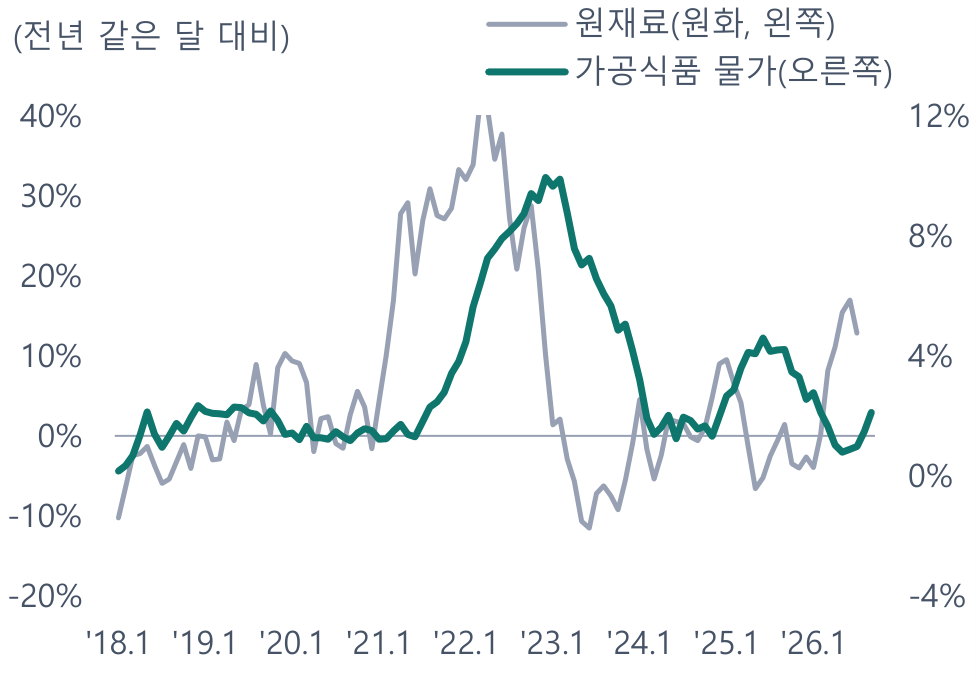
자료: FRED(IMF 식품 가격 지수·환율), 한국은행, One Key 계산
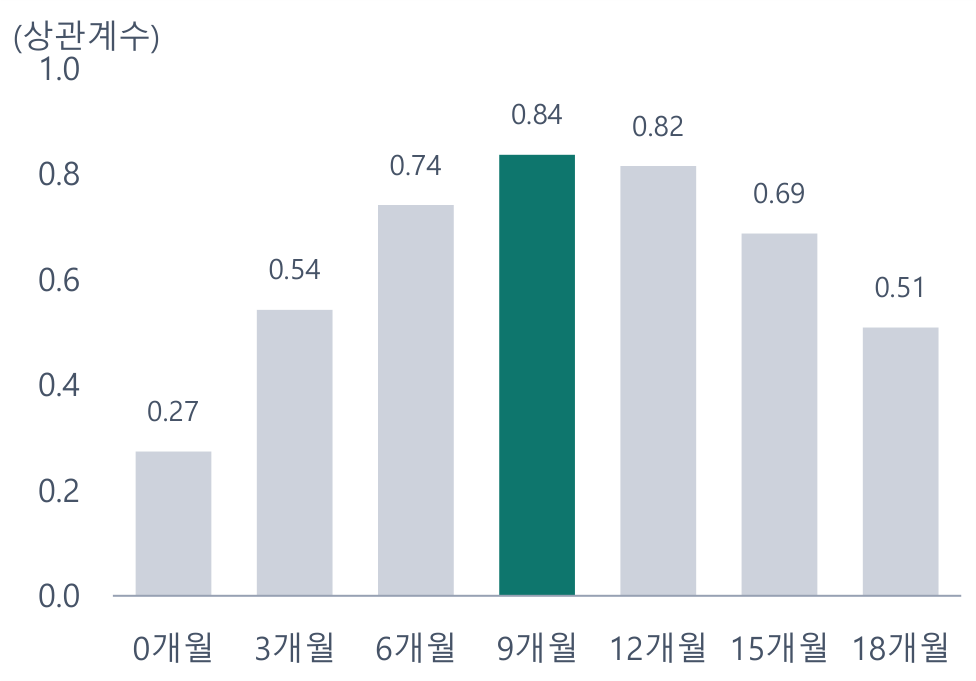
자료: One Key 계산
지금 이 지표는 다시 오르고 있다
원화 기준 원재료 값은 2025년 12월에 1년 전보다 −2.6%였는데 2026년 7월에는 +12.9%다. 밀이 1년 사이 38.4%, 대두가 18.1%, 팜유가 18.8% 올랐다(표 6). 과거 관계대로면 2027년 상반기에 제품 값을 올려야 할 압력이 생긴다. 앞 장에서 본 대로 값을 올리기는 어렵다. 그 차이는 이익률에서 빠진다.
덜어 주는 것 두 가지
하나는 환율이다. 원/달러는 2026년 7월 평균 1,486원에서 9월 1,359원으로 내려왔다(그림 10). 이 수준이 이어지면 원화로 본 원재료 값 상승이 그만큼 줄어든다. 다른 하나는 코코아와 원당이다. 코코아는 최고에서 48% 내렸고 원당도 1년 전보다 9.5% 낮다(그림 9). 초콜릿과 과자, 음료에는 좋은 방향이고, 밀가루와 식용유를 많이 쓰는 라면·빵·튀김류에는 나쁜 방향이다. 품목마다 원가 방향이 갈린다.
표 6. 원재료 국제 가격 (달러 기준)
| 2019 평균 | 2022 평균 | 최근 5년 최고 | 2026.07 | 2019 대비 | 최고 대비 | 1년 전 대비 | |
|---|---|---|---|---|---|---|---|
| 밀 (달러/톤) | 163 | 360 | 444 | 229 | +40.1% | −48.5% | +38.4% |
| 옥수수 (달러/톤) | 170 | 318 | 349 | 213 | +25.3% | −38.8% | +10.8% |
| 대두 (달러/톤) | 327 | 570 | 621 | 442 | +35.3% | −28.8% | +18.1% |
| 원당 (센트/파운드) | 12 | 19 | 27 | 15 | +19.9% | −45.8% | −9.5% |
| 팜유 (달러/톤) | 524 | 1,177 | 1,653 | 1,106 | +111.2% | −33.1% | +18.8% |
| 코코아 (달러/톤) | 2,341 | 2,369 | 10,710 | 5,619 | +140.1% | −47.5% | −23.8% |
| 커피 (센트/파운드) | 131 | 255 | 410 | 359 | +175.1% | −12.3% | +13.4% |
| 원/달러 (원, 2026.09) | 1,165 | 1,292 | 1,529 | 1,359 | +16.7% | −11.1% | −2.4% |
자료: FRED(IMF 1차 상품 가격, 월 평균). 원재료는 2026년 7월, 원/달러는 2026년 9월 평균이 마지막
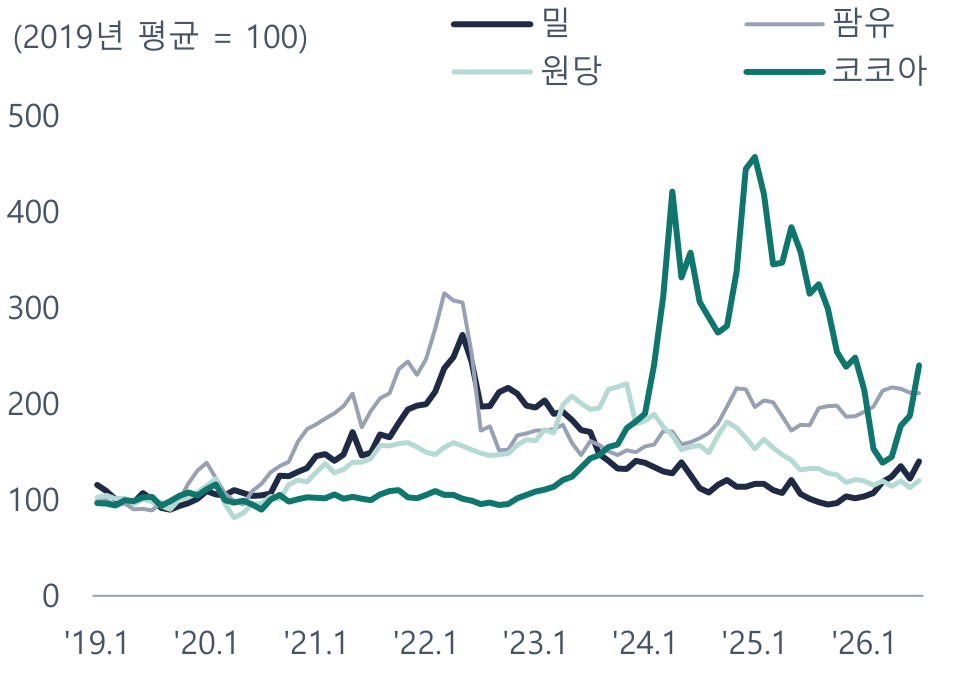
자료: FRED(IMF 1차 상품 가격)
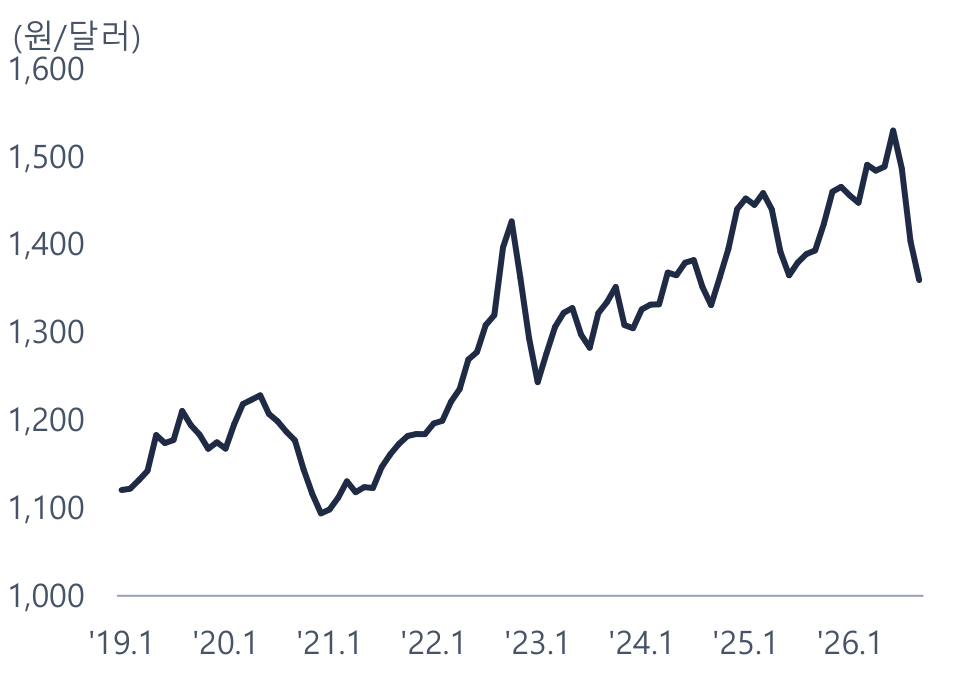
자료: FRED(DEXKOUS)
수출: 성장은 밖에서 나온다
라면이 끌고 있다
관세청 통계에서 가공식품 13개 품목의 수출을 더하면 2025년 5,813백만 달러로 6.6% 늘었고, 2026년 1~8월에도 8.6% 늘었다(표 7). 이 가운데 라면이 28%다. 라면 수출은 2019년 529백만 달러에서 2025년 1,632백만 달러로 3.1배가 됐고, 올해 1~8월에도 26.2% 늘었다(그림 11, 그림 12). 양만 는 것이 아니다. kg당 수출 단가가 2020년 12월보다 16% 높다.
표 7. 품목별 수출 (백만 달러, %)
| 2019 | 2022 | 2024 | 2025 | 2025 증가율 | 2026 1~8월 | 1~8월 증가율 | 2019→2025 연평균 | |
|---|---|---|---|---|---|---|---|---|
| 라면 | 529 | 862 | 1,362 | 1,632 | +19.8% | 1,331 | +26.2% | +20.7% |
| 조제 과실·견과·조미김 | 231 | 568 | 728 | 781 | +7.4% | 531 | +6.2% | +22.6% |
| 음료 | 496 | 630 | 775 | 735 | −5.1% | 513 | +1.5% | +6.8% |
| 담배 | 739 | 631 | 748 | 641 | −14.3% | 464 | +5.0% | −2.3% |
| 김 | 277 | 273 | 477 | 564 | +18.3% | 389 | −9.4% | +12.6% |
| 과자·빵 | 253 | 352 | 432 | 466 | +7.9% | 331 | +9.5% | +10.7% |
| 소스·조미료 | 259 | 362 | 400 | 418 | +4.5% | 287 | +3.7% | +8.3% |
| 아이스크림 | 54 | 78 | 98 | 119 | +20.6% | 94 | +3.7% | +14.0% |
| 설탕과자 | 118 | 120 | 104 | 113 | +9.3% | 71 | −4.8% | −0.7% |
| 소주 등 | 103 | 97 | 111 | 106 | −4.2% | 56 | −15.0% | +0.5% |
| 초콜릿 | 55 | 67 | 76 | 91 | +20.1% | 49 | −20.0% | +8.7% |
| 맥주 | 146 | 69 | 79 | 85 | +7.8% | 69 | +30.6% | −8.6% |
| 만두 | 35 | 61 | 66 | 63 | −4.4% | 49 | +12.2% | +10.3% |
| 13개 품목 합계 | 3,294 | 4,170 | 5,453 | 5,813 | +6.6% | 4,235 | +8.6% | +9.9% |
자료: 관세청 수출입무역통계(HS 부호 기준, 수리일 기준). 1~8월 증가율은 전년 같은 기간 대비. 조제 과실·견과·조미김 = HS 2008
다른 품목은 고르지 않다
2025년에 김(+18.3%), 아이스크림(+20.6%), 초콜릿(+20.1%)이 좋았지만, 2026년 1~8월에는 김(−9.4%)과 초콜릿(−20.0%)이 줄었다. 음료와 소스는 한 자릿수 성장이다. 수출 통계에는 해외 공장에서 만들어 파는 물량이 들어가지 않는다. 오리온이나 CJ제일제당처럼 현지에서 만드는 회사는 수출 통계가 아니라 회사의 지역별 매출로 봐야 한다.
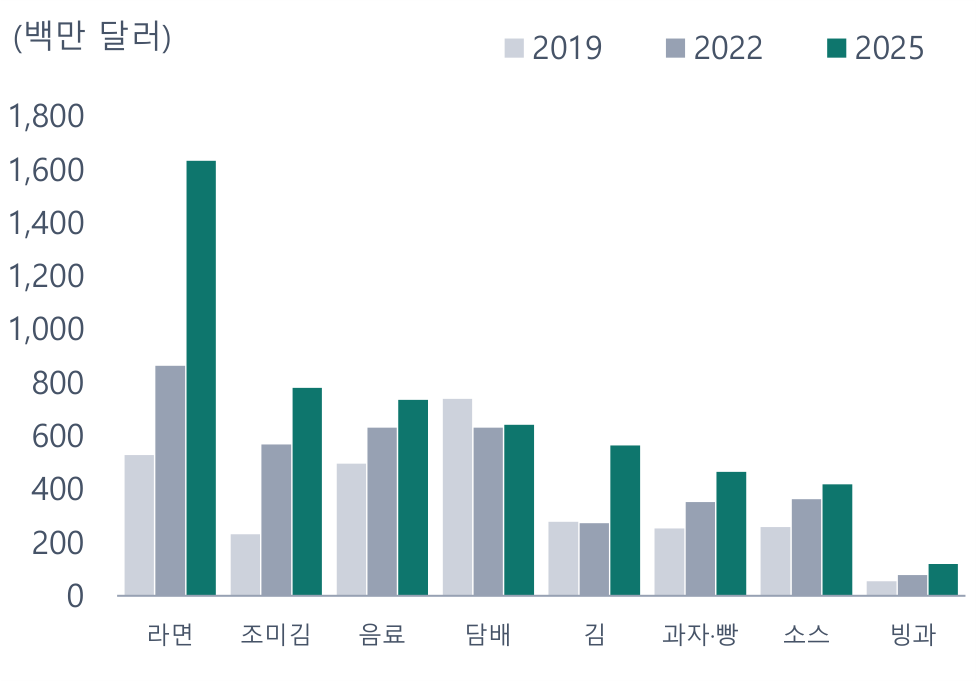
자료: 관세청 수출입무역통계
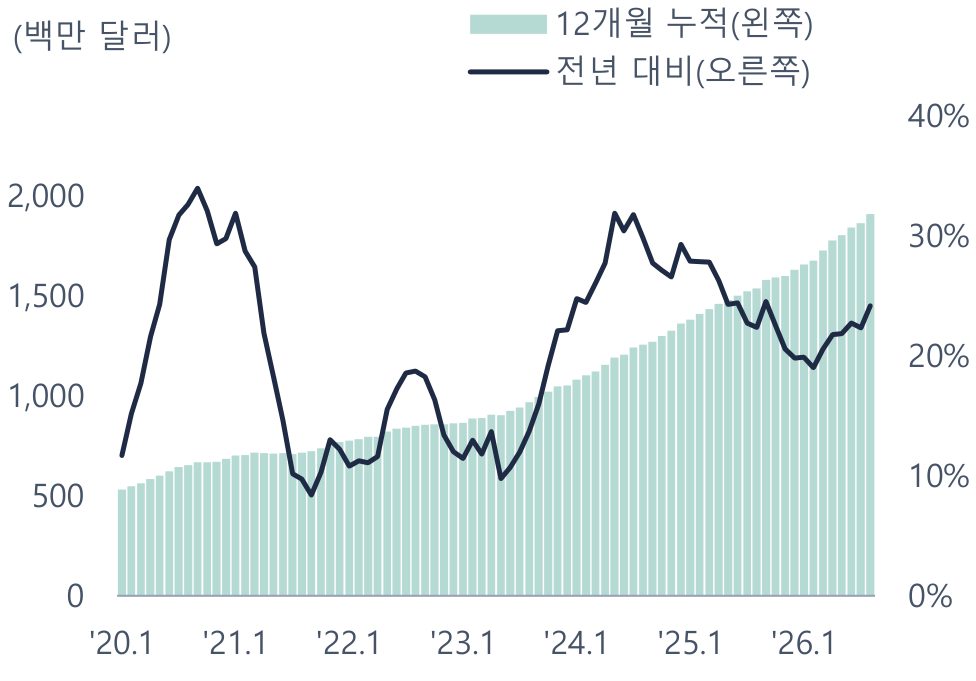
자료: 관세청 수출입무역통계(HS 190230)
기업 비교: 해외에서 버는 회사와 아닌 회사
상반기 실적은 좋았다
17개 상장사를 같은 기준으로 놓았다(표 8). 2025년 합계 매출은 2.8% 늘었고 영업이익률은 6.7%였다. 2026년 상반기에는 매출이 7.3%, 영업이익이 11.8% 늘었다. 물류가 들어 있는 CJ제일제당을 빼면 영업이익 증가율은 +21.1%다. 17곳 가운데 12곳의 영업이익이 늘었다.
표 8. 음식료 17개사 비교 (억원, %, 배)
| 매출 2025 | 이익률 2025 | 상반기 매출 | 상반기 영업이익 | 상반기 이익률 | 해외 비중 | 시가총액 | PER | PBR | 연초 이후 | |
|---|---|---|---|---|---|---|---|---|---|---|
| 오리온 | 33,324 | 16.8% | +15.5% | +17.9% | 16.3% | 66% | 41,624 | 9.9 | 1.02 | −0.4% |
| 농심 | 35,143 | 5.2% | +7.3% | +31.7% | 6.7% | 30% | 23,570 | 12.0 | 0.78 | −6.6% |
| 삼양식품 | 23,518 | 22.3% | +37.2% | +39.1% | 23.8% | 78% | 91,225 | 18.7 | 5.96 | −1.6% |
| 오뚜기 | 36,745 | 4.8% | +4.2% | +2.0% | 5.5% | 11% | 10,868 | 14.9 | 0.51 | −17.9% |
| 롯데웰푸드 | 42,160 | 2.6% | +7.0% | +98.1% | 4.6% | 23% | 10,556 | 12.3 | 0.47 | +4.2% |
| 빙그레 | 14,896 | 5.9% | +5.1% | +107.2% | 11.1% | 13% | 7,356 | 8.4 | 0.94 | +11.7% |
| CJ제일제당 | 273,426 | 4.5% | +7.8% | −17.9% | 3.4% | 49% | 26,352 | 적자 | 0.35 | −13.8% |
| 대상 | 44,013 | 3.8% | +3.1% | +6.9% | 4.5% | 34% | 6,178 | 적자 | 0.56 | −15.3% |
| 풀무원 | 33,802 | 2.8% | +6.8% | +41.6% | 2.5% | 20% | 3,210 | 7.3 | 0.95 | −32.8% |
| 롯데칠성 | 39,711 | 4.2% | +3.4% | +18.6% | 5.0% | 39% | 8,861 | 13.6 | 0.57 | −31.4% |
| 하이트진로 | 24,986 | 6.9% | −4.0% | −5.0% | 10.0% | 11% | 10,140 | 21.5 | 0.88 | −19.9% |
| 매일유업 | 18,435 | 3.3% | +3.6% | +54.3% | 4.1% | 5% | 2,514 | 3.8 | 0.38 | −2.4% |
| 동서 | 5,329 | 8.5% | +2.0% | −14.0% | 7.5% | 공시 없음 | 27,333 | 18.9 | 1.59 | +3.2% |
| KT&G | 65,797 | 20.4% | +12.0% | +22.6% | 22.9% | 38% | 183,641 | 12.8 | 1.90 | +24.5% |
| 삼양사 | 25,625 | 4.4% | +1.5% | +2.5% | 4.9% | 공시 없음 | 4,476 | 적자 | 0.27 | −2.3% |
| 대한제분 | 13,752 | 4.5% | +1.2% | −54.2% | 2.0% | 공시 없음 | 1,818 | 적자 | 0.18 | −24.6% |
| 삼립 | 33,705 | 1.1% | +1.3% | 적자 전환 | −0.3% | 공시 없음 | 3,392 | 적자 | 0.73 | −19.4% |
| 17개사 합계 | 764,367 | 6.7% | +7.3% | +11.8% | 7.1% | |||||
| 중앙값 | 4.5% | +4.2% | +17.9% | 5.0% | 30% | 12.6 | 0.73 | −6.6% |
자료: 각 사 사업보고서·반기보고서(DART), 야후 파이낸스, One Key 계산. 이익률 = 영업이익률. 상반기 매출·영업이익은 2026년 상반기의 전년 같은 기간 대비 증가율. PER = 보통주 시가총액 ÷ 최근 12개월 지배주주 순이익, PBR은 2026년 6월 말 자본 기준. CJ제일제당은 물류 포함
해외 비중이 이익률을 가른다
지역별 매출을 공시한 13개사를 해외 비중 30%로 나누면, 30%가 넘는 7개사의 2025년 영업이익률은 8.1%, 나머지 6개사는 4.1%다(그림 13). 해외 비중이 가장 높은 삼양식품(78%)과 오리온(66%)의 영업이익률은 22.3%와 16.8%로, 17개사 중앙값(4.5%)을 크게 웃돈다. 해외는 국내처럼 물량이 멈춘 시장이 아니기 때문으로 본다.
올해 상반기는 내수 회사가 회복했다
다만 2026년 상반기만 보면 내수 회사의 회복이 더 컸다. 해외 30% 미만 6개사의 영업이익률은 4.5%에서 5.6%로 올랐고, 30% 이상 7개사는 8.1%에서 8.2%로 거의 그대로다(그림 14). 2025년에 값을 올린 효과와 코코아·원당 값 하락이 겹친 결과로 본다. 앞 장의 원재료 지표가 다시 오르고 있어서, 이 회복이 2027년까지 이어진다고 보지는 않는다.
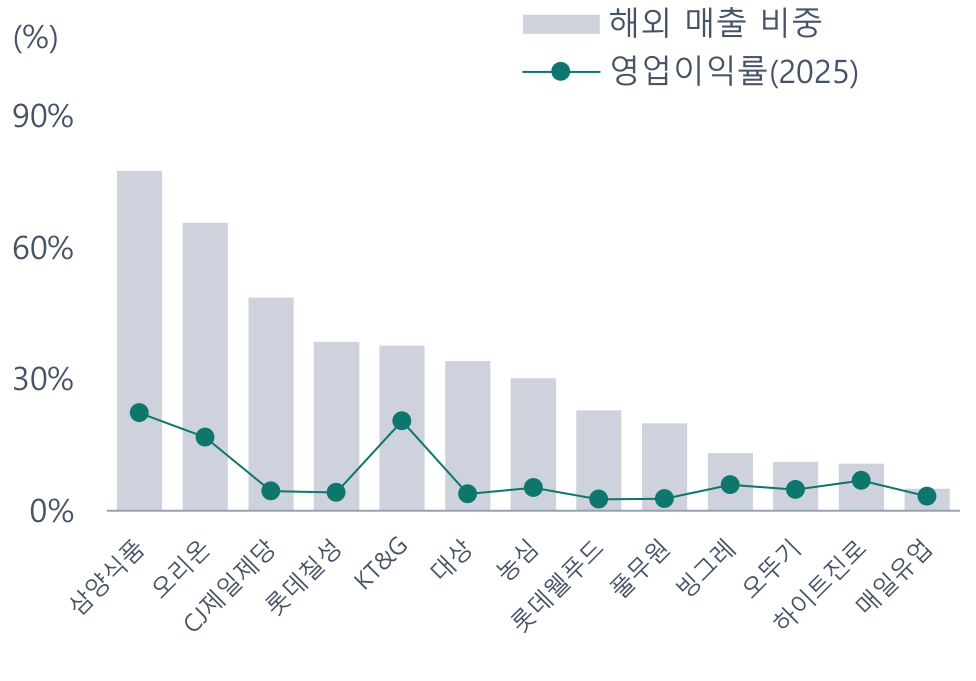
자료: 각 사 사업보고서(DART), One Key 계산
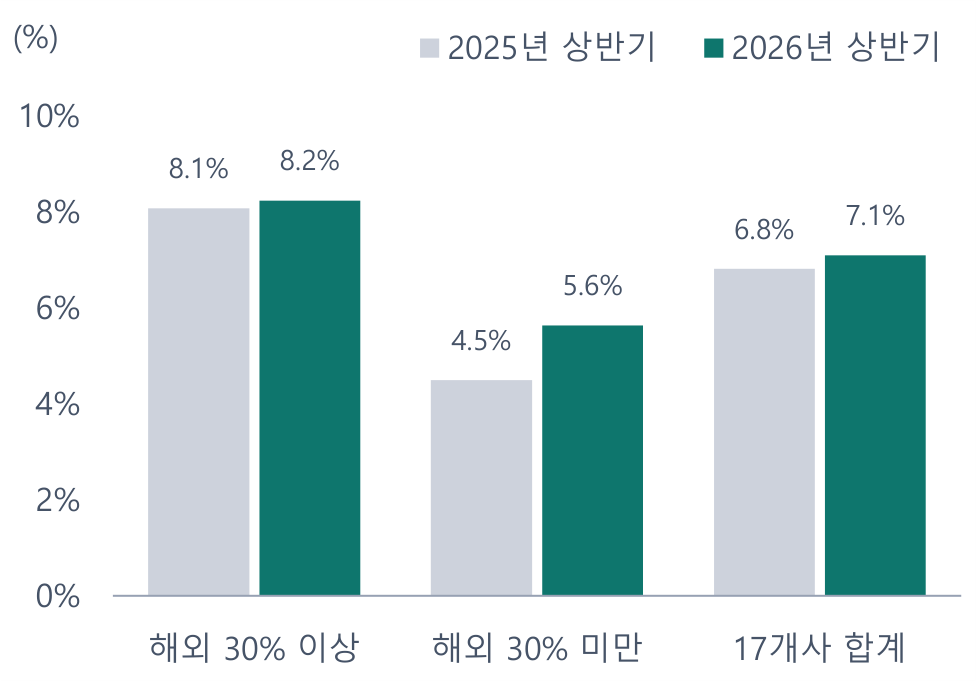
자료: 각 사 반기보고서(DART), One Key 계산
주가는 시장에서 떨어져 나왔다
올해 코스피는 66% 올랐다. 17개사 가운데 오른 곳은 4곳(KT&G, 빙그레, 롯데웰푸드, 동서)뿐이고 평균은 −8.5%다(그림 15). PBR은 13곳이 1배 아래고 중앙값은 0.73배다(그림 16). 최근 12개월 순이익이 적자인 곳이 5곳(CJ제일제당·대상·삼양사·대한제분·삼립)인데, 담합 과징금이 걸린 소재 회사가 대부분이다. 흑자인 12곳의 PER 중앙값은 12.6배다. 싸다는 것은 분명하다. 그러나 시장 전체가 크게 오르는 동안 실적이 좋았는데도 주가가 움직이지 않았다는 것은, 싸다는 것만으로는 오르지 않는다는 뜻이기도 하다.
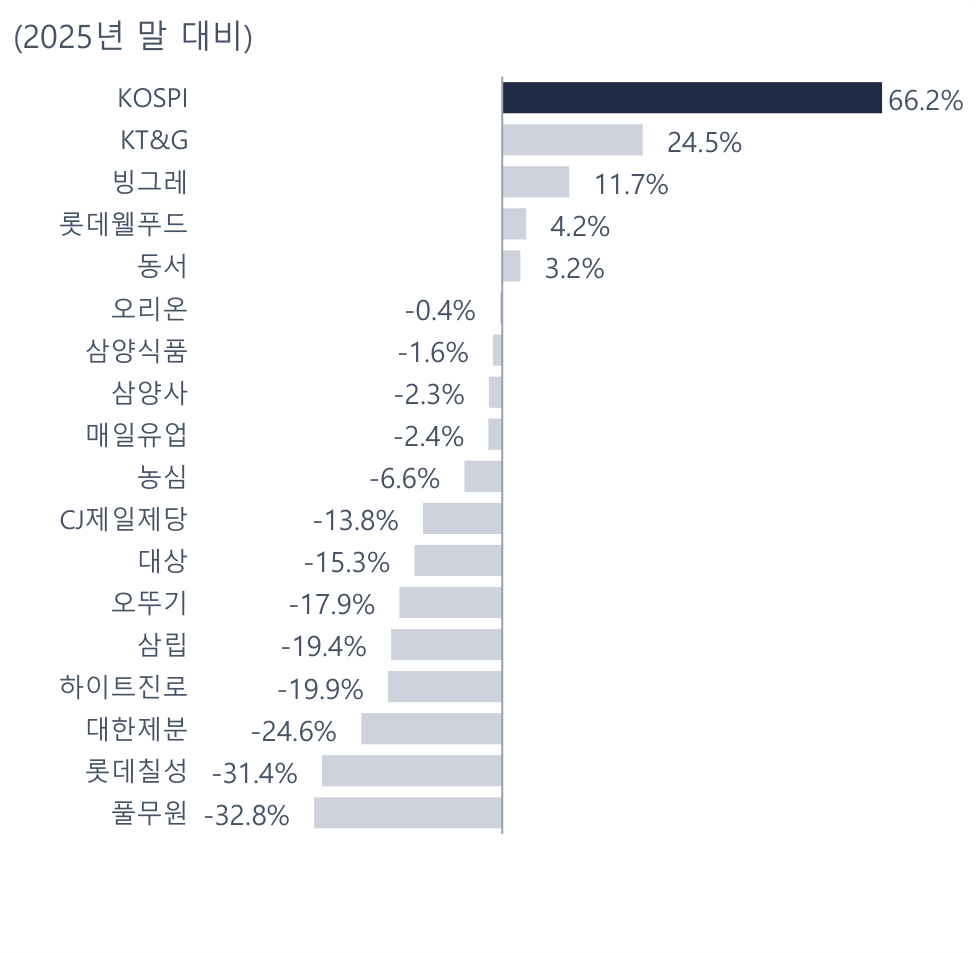
자료: 야후 파이낸스
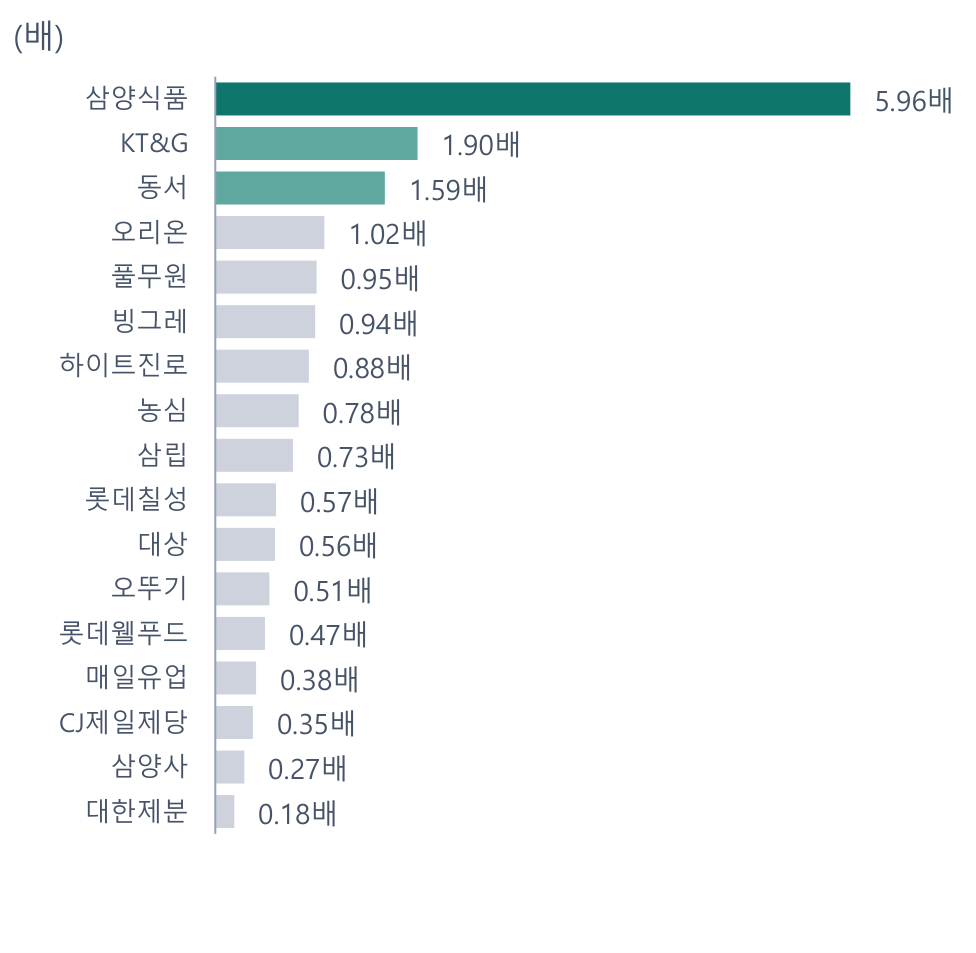
자료: 각 사 반기보고서(DART), 야후 파이낸스, One Key 계산
다음에 볼 기업을 고르는 기준
기업을 고르기 전에 기준 다섯 가지를 먼저 정했다. ① 해외 매출이 30% 넘는다. ② 상반기 영업이익이 늘었다. ③ 상반기 영업이익률이 17개사 중앙값 이상이다. ④ 1위인 품목이 있다. ⑤ PBR이 중앙값 이하다. 다섯을 모두 넘는 곳은 롯데칠성 하나고, 넷을 넘는 곳은 오리온·농심·오뚜기·대상·KT&G다(표 9). 삼양식품은 성장과 이익률이 가장 좋지만 국내에 1위 품목이 없고 PBR이 6.0배라 3점이다. 이 점수는 투자의견이 아니다. 모델을 만들 순서를 정하는 데 쓴다. 가장 먼저 볼 기업(Top Pick)은 정하지 않았다. 모델을 만들어 추정해 본 기업이 오리온(중립, 목표주가 108,000원) 하나뿐이기 때문이다.
표 9. 선별 기준 다섯 가지와 점수
| ① 해외 30% 이상 | ② 상반기 이익 증가 | ③ 이익률 중앙값 이상 | ④ 1위 품목 | ⑤ PBR 중앙값 이하 | 점수 | |
|---|---|---|---|---|---|---|
| 롯데칠성 | ○ | ○ | ○ | ○ | ○ | 5 |
| 오리온 | ○ | ○ | ○ | ○ | 4 | |
| 농심 | ○ | ○ | ○ | ○ | 4 | |
| 오뚜기 | ○ | ○ | ○ | ○ | 4 | |
| 대상 | ○ | ○ | ○ | ○ | 4 | |
| KT&G | ○ | ○ | ○ | ○ | 4 | |
| 삼양식품 | ○ | ○ | ○ | 3 | ||
| 빙그레 | ○ | ○ | ○ | 3 | ||
| CJ제일제당 | ○ | ○ | ○ | 3 | ||
| 롯데웰푸드 | ○ | ○ | 2 | |||
| 풀무원 | ○ | ○ | 2 | |||
| 하이트진로 | ○ | ○ | 2 | |||
| 매일유업 | ○ | ○ | 2 | |||
| 동서 | ○ | ○ | 2 | |||
| 삼양사 | ○ | ○ | 2 | |||
| 대한제분 | ○ | 1 | ||||
| 삼립 | ○ | 1 |
자료: One Key 계산. ①은 지역별 매출 공시, ②③은 2026년 상반기 실적, ④는 점유율 공시와 품목별 매출, ⑤는 기준일 주가. 점수는 먼저 볼 순서를 정하는 용도이고 투자의견이 아니다
의견과 위험: 무엇이 나오면 생각이 바뀌나
산업 의견 중립
좋은 점은 셋이다. 상반기 이익이 늘었고, 주가가 싸고, 수출이 계속 는다. 걸리는 점도 셋이다. 내수 물량이 멈췄고, 값을 올리기 어렵고, 원재료 값이 다시 오른다. 좋은 점은 이미 나온 숫자고 걸리는 점은 앞으로 나올 숫자라서, 지금은 어느 쪽으로도 기울지 않고 중립으로 둔다. 산업 전체보다 회사를 골라야 하는 때라고 본다.
따라가며 볼 지표
일곱 가지를 정해 두고 따라간다(표 10). 맨 위의 원재료 값은 시차를 두고 물가에 앞서는 것을 확인한 지표고, 나머지는 지금 상태를 보는 지표다.
표 10. 추적 지표
| 지표 | 왜 보나 | 지금 | 어디서, 언제 |
|---|---|---|---|
| 원재료 값(원화) 전년 대비 | 9개월 뒤 가공식품 물가와 상관 0.84 | +12.9% (2026년 7월) | FRED(IMF 식품 가격 지수, 환율), 매월 |
| 가공식품 소비자물가 | 값을 올릴 수 있는지 | +2.1% (전체 +2.9%, 2026년 9월) | 소비자물가동향, 매월 초 |
| 라면 수출액 | 해외 성장의 속도 | 1~8월 +26.2% | 관세청 수출입무역통계, 매월 중순 |
| 원/달러 | 수입 원가와 해외 매출의 원화 환산 | 1,359원 (2026년 9월 평균) | 매일 |
| 식품 제조업 출하액 | 내수 물량이 다시 느는지 | 2024년 +2.4% | 광업제조업조사, 해마다 |
| 공정거래위원회 제재 | 값 인상을 정부가 얼마나 누르는지 | 2026년 4건 4,754억원 | 각 사 공시, 수시 |
| 17개사 영업이익률 | 원가 상승이 이익에 닿았는지 | 상반기 7.1% | 분기·반기보고서 |
자료: One Key
위와 아래
더 좋게 볼 조건은 이렇다. ① 원/달러가 9월 수준(1,359원)에 머물러 수입 원가 상승을 덜어 준다. ② 수출 증가율이 지금 속도(13개 품목 1~8월 +8.6%)보다 빨라진다. ③ 내수 물량이 다시 는다(2025년 출하액 통계에서 확인). 더 나쁘게 볼 조건은 이렇다. ① 밀(+38.4%)과 팜유(+18.8%) 값이 더 오른다. ② 담합 제재가 다른 품목으로 넓어진다. ③ 해외 매출을 원화로 바꾸는 환율이 더 내려 수출 회사의 원화 실적이 줄어든다. 수출 회사에는 환율이 반대로 작용한다는 점을 같이 봐야 한다. 원화가 강해지면 내수 회사의 원가는 줄지만 해외 매출을 원화로 바꾼 금액도 줄어든다(오리온 보고서에서 2027년 추정을 낮춘 이유다).
작성 방법과 고지. 이 자료는 One Key가 공개된 자료로 쓴 개인 리서치다. 자료를 모으고 계산을 정리하고 글을 쓰는 데 AI 도구를 썼다. 숫자의 근거와 계산은 산업 모델 엑셀에 남겼다. 증권사 추정치는 쓰지 않았다.
자료: 통계청 광업제조업조사(aT 식품산업통계정보의 주요 통계), 한국은행 경제통계시스템(소비자물가지수), FRED(IMF 1차 상품 가격·환율), 관세청 수출입무역통계, DART 사업보고서·반기보고서·감사보고서, 야후 파이낸스.
투자를 권하는 글이 아니며, 투자 판단과 그 결과의 책임은 투자자에게 있다. 작성자는 이 글에 나오는 종목을 보유하고 있거나 앞으로 보유할 수 있다.
작성과 고지
작성 이원기. 개인이 공부 목적으로 쓴 리포트이며 어느 금융회사의 의견도 아닙니다. 대가를 받고 쓰지 않았고, 투자 권유가 아닙니다.
자료: 회사 공시(DART)·IR 자료, 통계청·관세청 등 공공 통계, 일별 종가. 컨센서스는 견주는 데에만 썼습니다.