매출은 늘었는데 이익률이 내려왔다. 관세가 깎고 환율이 흔든다
현대차와 기아의 매출은 2024년 283조원에서 2025년 300조원으로 늘었지만 영업이익률은 9.5%에서 6.8%로 내려왔다. 2026년 상반기도 6.5%다. 두 회사가 밝힌 미국 관세가 최근 네 분기에 약 8.9조원이다. 3분기에는 현대차 도매가 −11.9%로 줄었다. P/B는 0.6배 안팎이다. 산업 의견은 중립.
매출은 늘고 이익은 줄었다. 현대차와 기아의 매출 합은 2024년 2,826,799억원, 2025년 3,003,954억원이고 2026년 상반기에도 1년 전보다 +5.1% 늘었다. 그런데 영업이익은 2024년 269,067억원에서 2025년 205,460억원으로 줄었고, 2026년 상반기에도 −21.6%다. 영업이익률이 9.5%에서 6.5%가 됐다.
내려온 폭의 절반은 관세다. 이익률을 깎은 것은 미국 관세다. 2025년 4월 3일부터 한국산 자동차에 25%, 11월 1일부터 15%가 붙었다. 최근 네 분기의 관세 영향은 현대차 약 5.0조원, 기아 3.8조원이다. 기아가 밝힌 관세 영향은 2025년 3분기 12,340억원(매출의 4.3%), 2026년 2분기 8,140억원(2.5%)이고 최근 네 분기 합이 38,250억원이다. 관세와 환평가를 뺀 기아의 핵심 영업이익률은 2024년 2분기 13.2%, 2025년 2분기 11.1%, 2026년 2분기 10.7%다. 판촉비가 늘어 한 번 내려온 뒤 최근 1년은 제자리이고, 드러난 이익률(8.0%)이 그보다 낮은 몫이 관세다.
환율이 방향을 바꿨다. 환율이 방향을 바꿨다. 원/달러는 6월 말 1,542원에서 9월 말 1,358원으로 −11.9% 움직였고, 분기 평균도 1,502원에서 1,423원이 됐다. 2022년부터 해마다 오르던 평균환율이 내리면 원화로 바꾼 매출이 줄어든다. 주가는 현대차 +16.4%, 기아 −7.4%, 현대모비스 −1.6%로 KOSPI(+62.3%)에 크게 못 미친다.
- 더 좋게 볼 조건: ① 미국 관세율이 더 내려가거나 미국 현지 생산이 늘어 관세 영향이 준다. ② 기아의 핵심 영업이익률(2분기 10.7%)이 유지되고, 현대차의 물량이 돌아온다(3분기 도매 현대차 −11.9%, 기아 +7.9%). ③ 원/달러가 다시 오른다.
- 더 나쁘게 볼 조건: ① 원/달러가 9월 말 수준(1,358원)에 머물러 평균환율이 2026년보다 내려간다. ② 미국·유럽에서 판촉비(인센티브)가 더 는다. ③ 현대차의 생산 차질이 4분기에도 이어진다.
사이클: 영업이익률이 10.2%에서 6.5%로 내려왔다
무엇으로 버는 산업인가
완성차 회사의 이익은 판 대수 × 대당 매출 × 이익률이다. 공장을 돌리는 고정비가 커서, 같은 대수여도 대당 얼마에 파느냐(가격·차종 구성·판촉비)와 환율이 이익을 가른다. 국내 완성차는 현대차와 기아 두 곳이고, 현대모비스가 두 회사에 모듈과 핵심 부품을 판다. 이 보고서는 현대차와 기아의 연결 실적을 더해 산업으로 본다. 현대차의 연결에는 할부·리스를 하는 금융 부문이 들어 있다.
매출 300조원, 영업이익 20.5조원
두 곳의 매출은 2022년 229조원, 2023년 262조원, 2024년 283조원, 2025년 300조원으로 해마다 늘었다. 같은 기간 원/달러 평균이 1,290원에서 1,423원으로 올라 원화로 바꾼 매출을 키웠다.
영업이익은 2023년 267,348억원, 2024년 269,067억원에서 2025년 205,460억원으로 줄었다. 영업이익률은 2023년 10.2%, 2024년 9.5%, 2025년 6.8%다. 한 해 사이 2.7%p 내려왔다(그림 1). 2026년 상반기는 매출 1,576,932억원(+5.1%), 영업이익 101,992억원(−21.6%), 영업이익률 6.5%다.
분기로 보면 바닥은 2025년 4분기였다. 두 곳 합 영업이익률이 2025년 2분기 8.2%, 3분기 5.3%, 4분기 4.7%로 내려갔다가 2026년 1분기 6.3%, 2분기 6.7%로 조금 올라왔다.
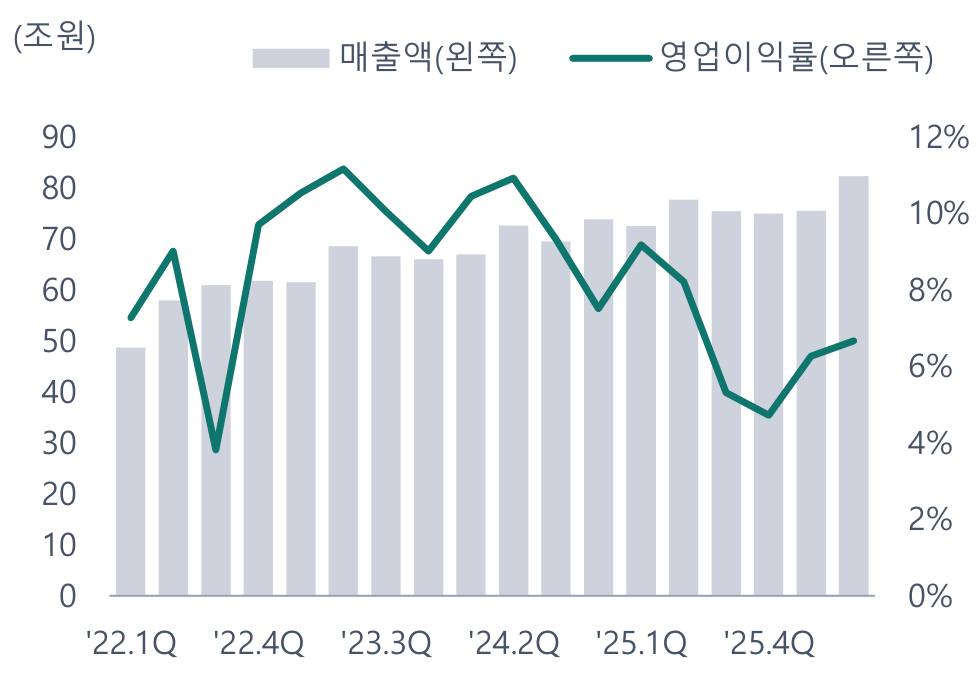
자료: OpenDART 재무제표(연결), One Key 계산
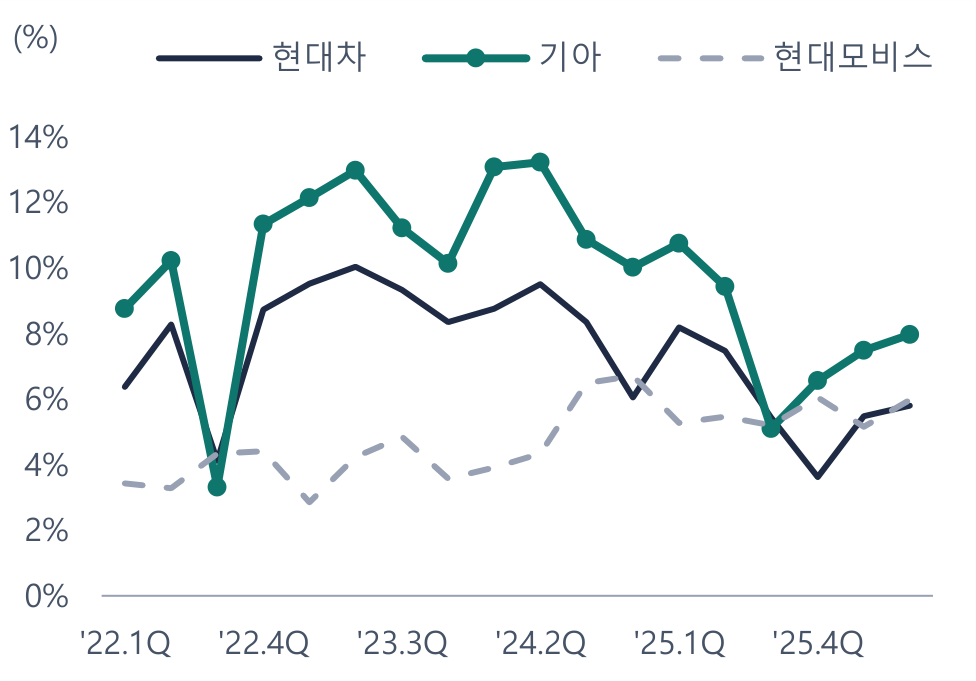
자료: OpenDART 재무제표(연결), One Key 계산
표 1. 완성차 두 곳 합(현대차·기아) (억원, %, 원)
| 2022 | 2023 | 2024 | 2025 | 2025 상반기 | 2026 상반기 | |
|---|---|---|---|---|---|---|
| 매출액 | 2,290,866 | 2,624,720 | 2,826,799 | 3,003,954 | 1,500,616 | 1,576,932 |
| 영업이익 | 170,529 | 267,348 | 269,067 | 205,460 | 130,086 | 101,992 |
| 영업이익률 | 7.4% | 10.2% | 9.5% | 6.8% | 8.7% | 6.5% |
| 원/달러 평균 | 1,290 | 1,306 | 1,364 | 1,423 | 1,428 | 1,484 |
자료: 각 사 재무제표(DART, 연결), 한국은행 ECOS, One Key 계산
구조: 현대차 62%, 기아 38%. 이익률은 기아가 높다
누가 차지하나
2025년 매출은 현대차 1,862,545억원(62.0%), 기아 1,141,409억원(38.0%)이다(그림 3). 현대모비스의 매출은 611,181억원으로 두 곳 합의 20%쯤이다.
현대차는 기아의, 기아는 현대모비스의, 현대모비스는 현대차의 최대주주다(2026년 6월 말). 세 회사가 고리로 묶여 있다.
이익률은 기아가 높다
2026년 2분기 영업이익률은 기아 8.0%, 현대차 5.8%, 현대모비스 6.0%다. 기아가 현대차보다 2.2%p 높다. 2024년에는 기아 11.8%, 현대차 8.1%였다(그림 2). 두 회사 모두 2024년보다 낮고, 현대모비스만 2024년(5.4%)보다 높다.
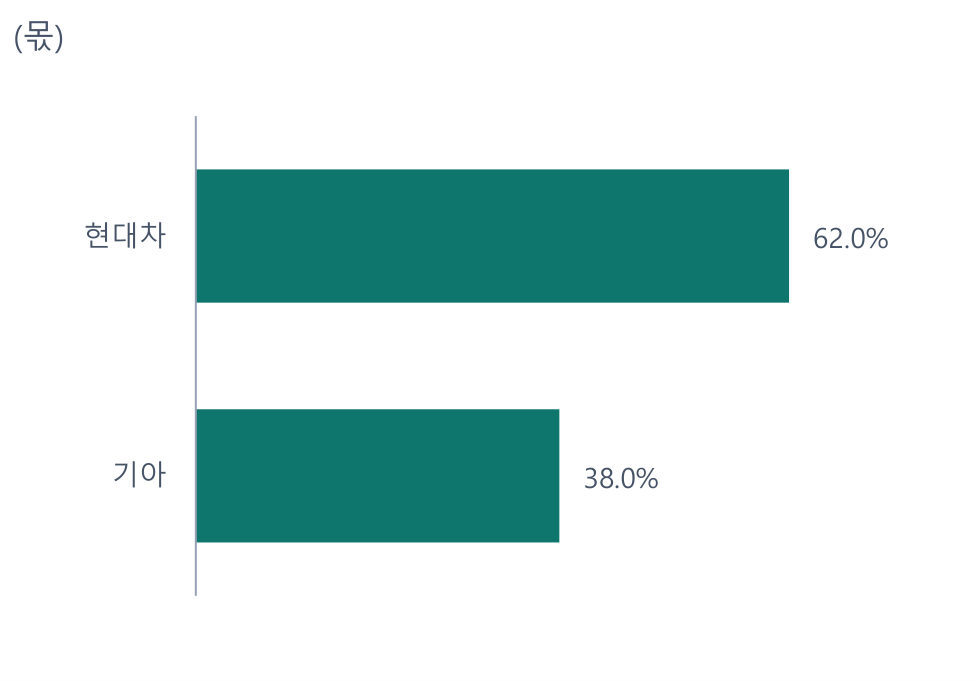
자료: OpenDART 재무제표(연결), One Key 계산
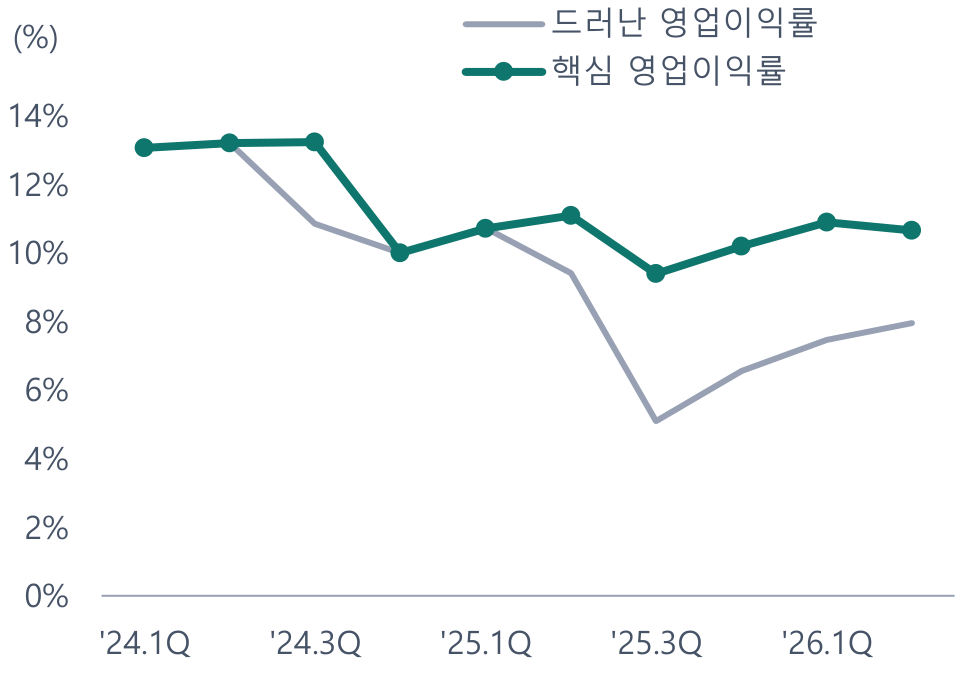
자료: 기아 분기 경영실적 자료, One Key 계산
무엇이 움직이나: 관세가 깎고, 환율이 흔든다
관세
미국은 2025년 4월 3일부터 한국산 자동차에 25%, 11월 1일부터 15%의 관세를 매긴다. 현대차가 밝힌 영향은 2025년 2분기 8,280억원, 3분기 18,210억원, 4분기 14,610억원, 2026년 1분기 8,600억원, 2분기 약 9,000억원이다(자동차 부문 매출의 2.2%~5.0%). 두 회사를 더하면 최근 네 분기에 약 8.9조원이다. 기아도 분기마다 그 영향을 밝힌다. 2025년 2분기 7,860억원, 3분기 12,340억원, 4분기 10,220억원, 2026년 1분기 7,550억원, 2분기 8,140억원이다(그림 6). 매출의 2.5%~4.3%다.
관세와 판매보증충당부채 환평가, 일회성 품질비용을 빼고 본 기아의 핵심 영업이익률은 2025년 2분기 11.1%, 3분기 9.4%, 4분기 10.2%, 2026년 1분기 10.9%, 2분기 10.7%다. 드러난 영업이익률(5.1%~9.4%)보다 훨씬 좁게 움직였다(그림 4). 다만 2024년 2분기에는 13.2%였다. 미국과 유럽에서 판촉비(인센티브)가 늘어 핵심 이익률이 한 단계 내려왔고, 그 위에 관세가 얹혔다. 2024년 2분기 영업이익률 13.2%에서 2026년 2분기 8.0%까지 내려온 폭 가운데 2.7%p가 관세와 환평가, 나머지가 핵심 이익률이다.
현대차는 관세를 빼도 이익률이 내려왔다. 관세를 뺀 영업이익률은 2025년 2분기 9.2%, 3분기 9.3%, 4분기 6.7%, 2026년 1분기 7.3%, 2분기 7.6%다. 회사의 증감 분석에서 믹스·인센티브는 여섯 분기 내내 영업이익을 줄이는 쪽이었고(2026년 2분기 5,700억원), 2026년 2분기에는 물량 감소도 5,420억원을 줄였다(표 2).
표 2. 현대차가 밝힌 영업이익 증감(전년 같은 분기 대비) (억원)
| '25.2Q | '25.3Q | '25.4Q | '26.1Q | '26.2Q | |
|---|---|---|---|---|---|
| 환율 | +6,320 | −2,810 | +7,100 | +250 | +2,380 |
| 물량 | −220 | +1,320 | −4,020 | −2,470 | −5,420 |
| 믹스·인센티브 | −7,400 | −4,400 | −5,020 | −3,370 | −5,700 |
| 금융 | +920 | +1,410 | −100 | +80 | +1,060 |
| 관세 | −8,280 | −18,210 | −14,610 | −8,600 | – |
| 기타 | +1,890 | +12,250 | +5,380 | +2,920 | +170 |
| 관세를 뺀 영업이익률 | 9.2% | 9.3% | 6.7% | 7.3% | 7.6% |
자료: 현대차 분기 경영실적 발표자료의 영업이익 증감 분석. 믹스·인센티브는 믹스(+)와 인센티브(−)를 합친 항목. 2026년 2분기 자료에는 관세 항목이 따로 없다
환율
환율은 두 길로 들어온다. 분기 평균환율은 원화로 바꾼 매출을 움직이고, 분기 말 환율은 외화로 쌓아 둔 판매보증충당부채의 크기를 바꿔 그 분기 비용을 움직인다. 원화가 강해지면 매출은 줄고, 충당부채는 작아져 그 분기 비용이 준다.
원/달러 평균은 2022년 1,290원에서 2025년 1,423원, 2026년 상반기 1,484원까지 올랐다. 3분기에 방향이 바뀌었다. 분기 평균이 1,423원으로 2분기보다 −5.2%, 분기 말은 1,358원으로 6월 말보다 −11.9%다(그림 5). 3분기에는 분기 말 환율 하락이 비용을 줄여 이익을 받치지만, 이 수준이 이어지면 2027년 매출과 이익에는 부담이다.
물량
두 회사의 물량이 갈렸다. 기아의 도매 판매는 2026년 2분기 850,623대(+4.6%), 3분기 846,696대(+7.9%)로 늘었다. 현대차는 2분기 991,885대(−6.9%), 3분기 915,026대(−11.9%)로 줄었다. 회사는 7~8월에 파업에 따른 생산 차질, 9월에 추석 연휴와 신차 대기 수요를 까닭으로 들었다. 두 회사를 더한 도매는 1분기 −1.0%, 2분기 −1.9%, 3분기 −3.4%다. 상반기 매출이 +5.1% 늘어난 것은 대수가 아니라 환율과 대당 매출 덕이다. 월 판매는 매달 첫 영업일에 나와 분기 실적보다 먼저 볼 수 있다(표 3).
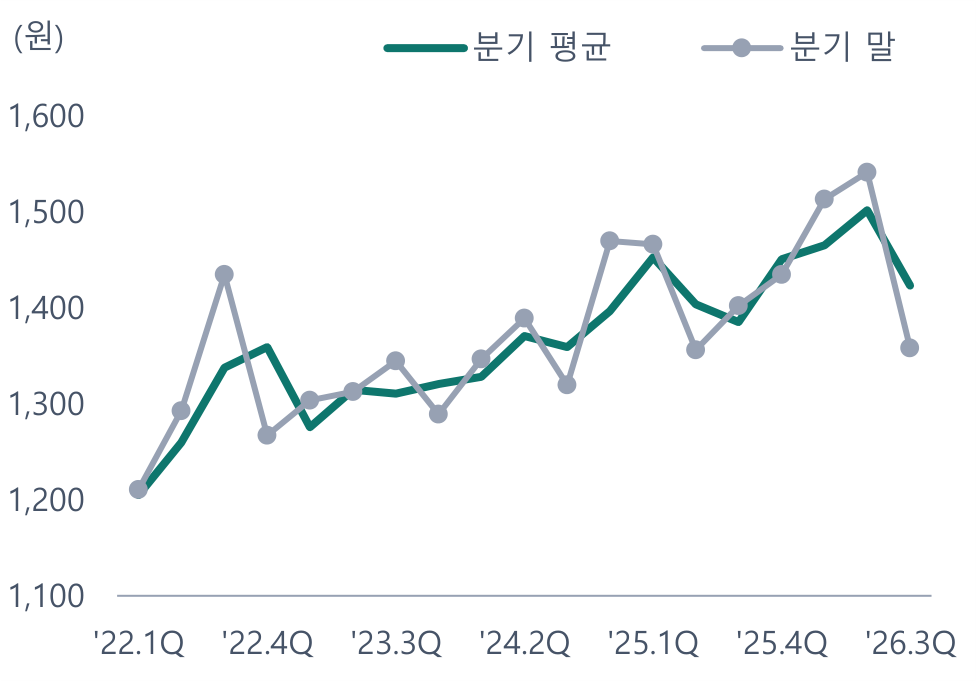
자료: 한국은행 ECOS(매매기준율)
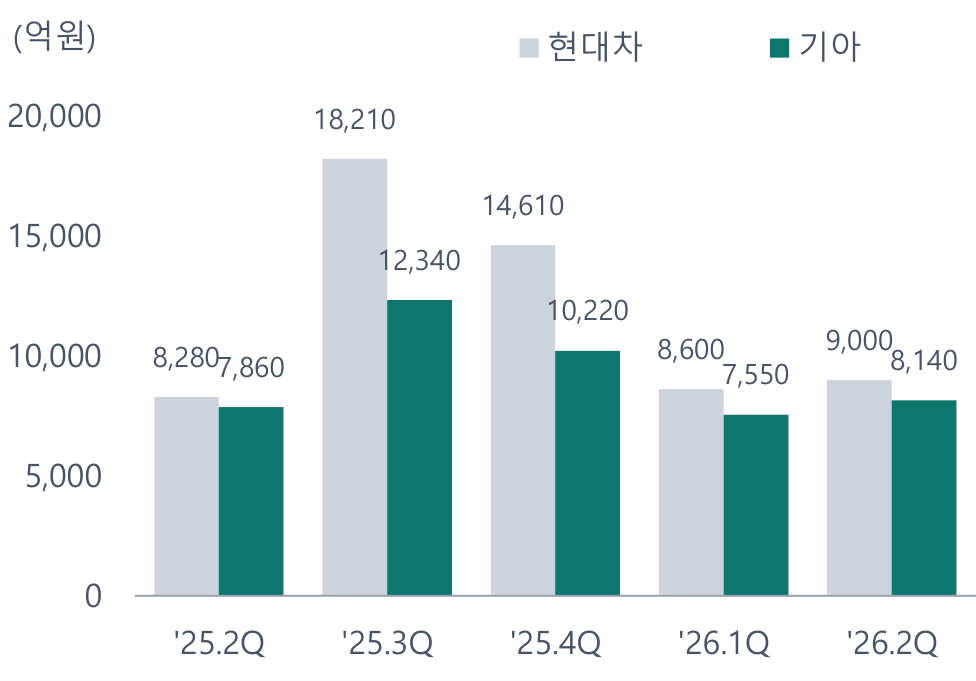
자료: 현대차·기아 분기 경영실적 발표자료(영업이익 증감 분석)
표 3. 현대차: 도매와 관세 (대, 억원, %)
| '25.2Q | '25.3Q | '25.4Q | '26.1Q | '26.2Q | '26.3Q | |
|---|---|---|---|---|---|---|
| 도매(대) | 1,065,836 | 1,038,353 | 1,033,043 | 976,219 | 991,885 | 915,026 |
| 전년 대비 | +0.8% | +2.6% | −3.1% | −2.5% | −6.9% | −11.9% |
| 미국 관세 영향 | 8,280 | 18,210 | 14,610 | 8,600 | 9,000 | |
| 자동차 부문 매출 대비 | 2.2% | 5.0% | 4.0% | 2.5% | 2.4% | |
| 두 곳 도매 합(대) | 1,879,073 | 1,823,246 | 1,795,684 | 1,755,031 | 1,842,508 | 1,761,722 |
| 전년 대비 | −1.0% | −1.9% | −3.4% |
자료: 현대차 분기 경영실적 발표문·월 판매 발표문·실적 설명회, One Key 계산. 3분기 도매는 7~9월 월 판매의 합. 관세는 발표자료의 영업이익 증감 분석(2026년 2분기만 설명회에서 말한 어림값)
표 4. 기아: 관세와 환율 (억원, %, 원, 대)
| '25.2Q | '25.3Q | '25.4Q | '26.1Q | '26.2Q | '26.3Q | |
|---|---|---|---|---|---|---|
| 영업이익률 | 9.4% | 5.1% | 6.6% | 7.5% | 8.0% | |
| 핵심 영업이익률 | 11.1% | 9.4% | 10.2% | 10.9% | 10.7% | |
| 미국 관세 영향 | 7,860 | 12,340 | 10,220 | 7,550 | 8,140 | |
| 매출 대비 | 2.7% | 4.3% | 3.6% | 2.6% | 2.5% | |
| 도매(대) | 813,237 | 784,893 | 762,641 | 778,812 | 850,623 | 846,696 |
| 원/달러 평균 | 1,404 | 1,385 | 1,451 | 1,465 | 1,502 | 1,423 |
| 원/달러 분기 말 | 1,356 | 1,402 | 1,435 | 1,513 | 1,542 | 1,358 |
자료: 기아 분기 경영실적 자료와 월 판매 공시, 한국은행 ECOS, One Key 계산. 핵심 영업이익률 = (영업이익 + 관세 − 판매보증충당부채 환평가 − 일회성) ÷ 매출
기업 비교: P/B 0.64배, PER 8.6배
실적
2026년 상반기 매출은 현대차 +2.7%, 기아 +9.0%, 현대모비스 +3.9% 늘었다. 영업이익은 현대차 −25.8%, 기아 −16.3%, 현대모비스 +8.0%다. 상반기 영업이익률은 현대차 5.6%, 기아 7.7%, 현대모비스 5.6%다.
주가와 배수
올해 주가는 현대차 +16.4%, 기아 −7.4%, 현대모비스 −1.6%다. KOSPI는 +62.3% 올랐다(그림 8). 2025년에는 현대차 1.4배, 기아 1.2배, 현대모비스 1.6배가 됐었다.
P/B는 현대차 0.57배, 기아 0.68배, 현대모비스 0.64배다. 세 회사의 중앙값은 2025년 말 0.71배, 2026년 6월 말 0.87배, 9월 말 0.64배이고, 2019년 말부터의 분기 말 값들의 가운데는 0.58배다(그림 7). 자기자본이익률은 기아 10.9%, 현대모비스 7.0%, 현대차 6.7%다. 이익률이 가장 높은 기아가 PER 6.2배로 가장 낮다.
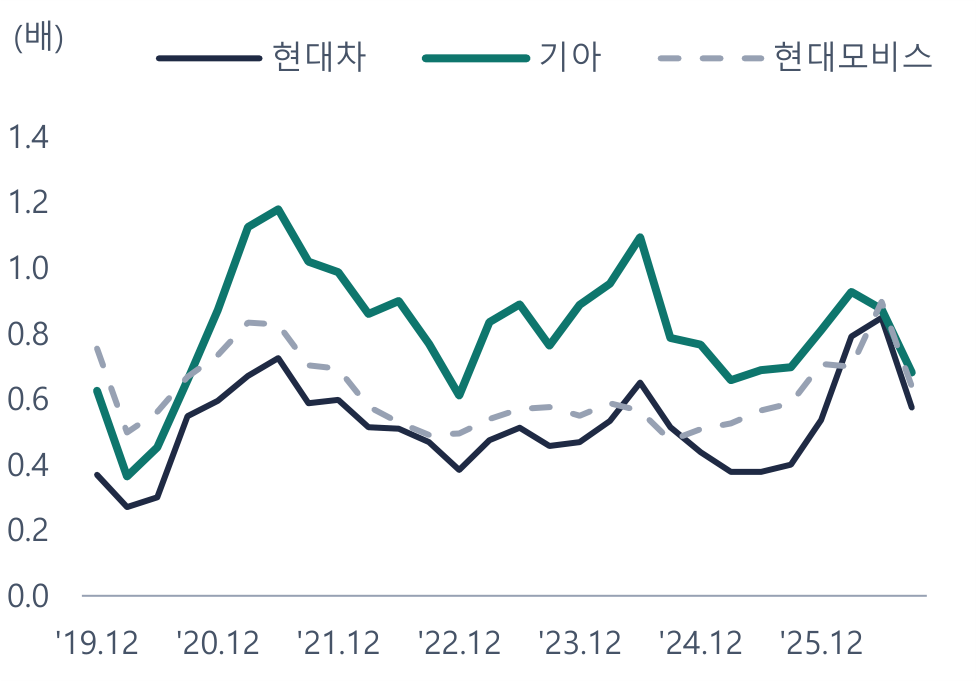
자료: 월말 시가총액 ÷ 지배 자본(각 사 재무제표), One Key 계산
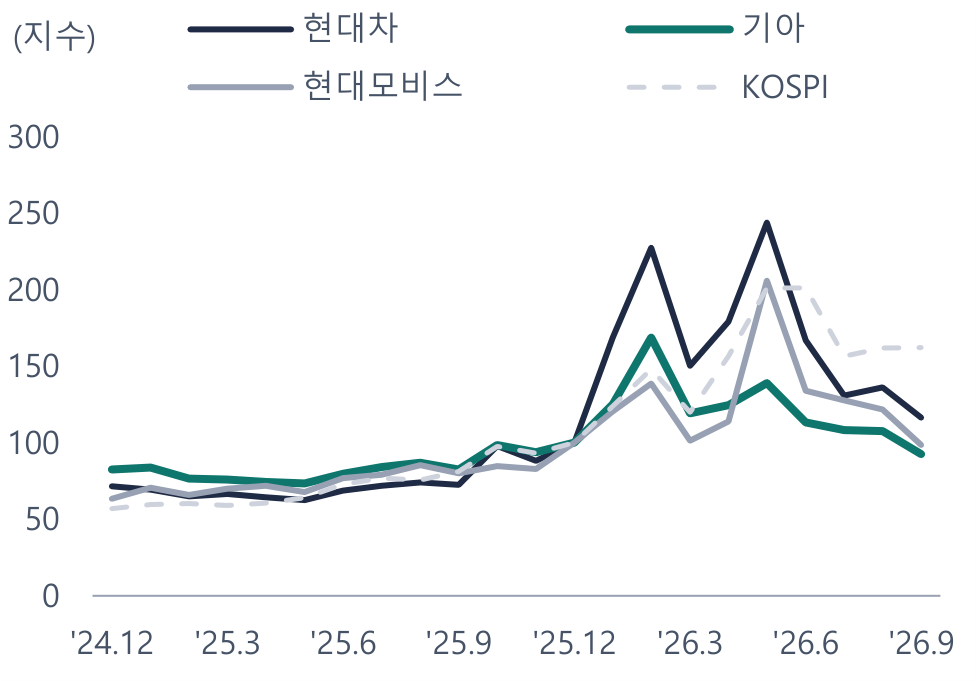
자료: 월말 종가, 야후 파이낸스, One Key 계산
표 5. 현대차·기아·현대모비스 견주기 (억원, %, 배)
| 매출 2025 | 영업이익 2025 | 매출 증가율 | 영업이익 증가율 | 영업이익률 | 변화(%p) | ROE | PER(배) | PBR(배) | 주가 | |
|---|---|---|---|---|---|---|---|---|---|---|
| 현대차 | 1,862,545 | 114,679 | +2.7% | −25.8% | 5.6% | −2.2 | 6.7% | 8.6 | 0.57 | +16.4% |
| 기아 | 1,141,409 | 90,782 | +9.0% | −16.3% | 7.7% | −2.3 | 10.9% | 6.2 | 0.68 | −7.4% |
| 현대모비스 | 611,181 | 33,574 | +3.9% | +8.0% | 5.6% | +0.2 | 7.0% | 9.1 | 0.64 | −1.6% |
자료: 각 사 재무제표(DART, 연결), 월말 시세, One Key 계산. 증가율·영업이익률은 2026년 상반기, 변화는 1년 전 상반기 대비. PER·ROE는 최근 4개 분기 지배 순이익 기준. 주가는 연초 이후(9월 말까지). 현대차의 연결에는 금융 부문이 들어 있다
선별
기준은 기업을 보기 전에 정했다. 이 점수는 다음에 모델을 만들 순서를 정하는 데 쓴다. 가장 많이 통과한 곳은 현대모비스다.
표 6. 선별 기준과 판정 (○ 통과, × 미달)
| ① 이익률 개선 | ② 2024년 이익률 회복 | ③ PBR 중앙값 이하 | ④ ROE 10% 이상 | 통과 ÷ 판정 | |
|---|---|---|---|---|---|
| 현대차 | × | × | ○ | × | 1 ÷ 4 |
| 기아 | × | × | × | ○ | 1 ÷ 4 |
| 현대모비스 | ○ | ○ | ○ | × | 3 ÷ 4 |
자료: One Key. 기준은 기업을 보기 전에 정했다
의견과 위험: 무엇이 나오면 생각이 바뀌나
산업 의견 중립
매출은 늘고 있고, 관세를 빼고 본 이익률은 최근 1년 동안 버티고 있다. 배수도 P/B 0.64배로 낮다. 그런데 이익을 줄인 관세는 그대로 있고, 지난 4년 동안 매출과 이익을 키운 환율이 3분기에 방향을 바꿨다. 현대차의 3분기 도매도 −11.9%로 줄었다. 낮은 배수가 받쳐 주는 만큼 환율이 누르는 구간이라 중립으로 둔다. 커버하는 기아의 의견도 중립이다.
2027년 두 곳 영업이익
매출은 최근 4개 분기(308조원) 그대로 두고 영업이익률만 세 가지로 바꿨다. Base는 최근 4개 분기의 영업이익률(5.8%)로 영업이익 17.7조원이다. Bear는 관세가 가장 컸던 2025년 3분기의 영업이익률(5.3%)로 16.3조원(−7.9%), Bull은 관세가 없던 2024년의 영업이익률(9.5%)로 29.3조원(+65.3%)이다(표 7). 위쪽이 아래쪽보다 훨씬 넓다. 관세가 없어지는 경우의 폭이 그만큼 크다는 뜻이다.
표 7. 2027년 완성차 두 곳 합 영업이익 (억원)
| 경우 | 영업이익률 | 매출액 | 영업이익 | 최근 4개 분기 대비 |
|---|---|---|---|---|
| Bear | 5.3% | 3,080,270 | 163,374 | −7.9% |
| Base | 5.8% | 3,080,270 | 177,367 | +0.0% |
| Bull | 9.5% | 3,080,270 | 293,194 | +65.3% |
자료: 각 사 재무제표(DART), One Key. 매출은 최근 4개 분기 그대로, 영업이익률은 작성자 가정
가장 강한 반대 논리
"관세는 이미 다 반영됐고 이제 내려갈 일만 남았다"는 논리다. 세율은 25%에서 15%로 이미 한 번 내렸고, 미국 현지 생산이 늘면 관세를 내는 대수가 준다. 현대차는 실적 설명회에서 하반기에는 관세 부담의 증가 폭이 줄어든다고 말했다. 기아의 관세 영향도 2025년 3분기 12,340억원에서 2026년 2분기 8,140억원으로 줄었다. 핵심 영업이익률이 최근 1년 제자리이니 관세만 줄어도 이익이 는다. 이 논리에서는 P/B 0.64배가 싸다. 다만 같은 기간에 환율이 반대로 움직이기 시작했다. 관세가 주는 속도와 원화가 강해지는 속도 가운데 어느 쪽이 빠른지가 2027년 이익을 정한다.
확인할 것
- 매달 첫 영업일: 현대차·기아 월 판매(국내·해외 도매). 현대차의 물량이 돌아오는지
- 날마다: 원/달러. 분기 평균과 분기 말을 따로 본다
- 분기 실적 발표(1·4·7·10월 하순): 회사가 밝히는 관세 영향과 판촉비, 핵심 영업이익률
작성 방법과 고지. 이 자료는 One Key가 공개된 자료로 쓴 개인 리서치다. 자료를 모으고 계산을 정리하고 글을 쓰는 데 AI 도구를 썼다. 숫자의 근거와 계산은 산업 모델 엑셀에 남겼고 그림은 모델 안의 엑셀 차트다. 회사 재무제표와 공시, 현대차·기아의 분기 경영실적 발표자료, 한국은행 환율, 시세만 썼고 증권사 추정치는 쓰지 않았다. 의견은 계산에서 나온 제안이며 투자 권유가 아니다. 투자 판단과 책임은 읽는 사람에게 있다.
작성과 고지
작성 이원기. 개인이 공부 목적으로 쓴 리포트이며 어느 금융회사의 의견도 아닙니다. 대가를 받고 쓰지 않았고, 투자 권유가 아닙니다.
자료: 회사 공시(DART)·IR 자료, 통계청·관세청 등 공공 통계, 일별 종가. 컨센서스는 견주는 데에만 썼습니다.