BGF리테일
282330 · KOSPI개시 기준가 126,400전일 종가 140,800목표주가 127,100
투자의견중립
목표주가 (12M)127,100
전일 종가140,800
의견 이후+11.4%
커버리지 현황
2026.11.17 종가 기준| 상승여력 | -9.7% |
|---|---|
| 의견 이후 수익률 | +11.4% 기준가 126,400원 |
| KOSPI 동기간 수익률 | -25.0% |
| 초과수익 | +36.4%p |
| 수익률 1M / 3M / 6M | +4.3% / -3.0% / +0.1% |
| 의견·목표주가 변경 | 없음 |
| 리포트 | 2건 최초 1, 업데이트 0, 브리프 1 |
| 가상운용 편입 | 없음 |
주가와 의견 변경
일별 종가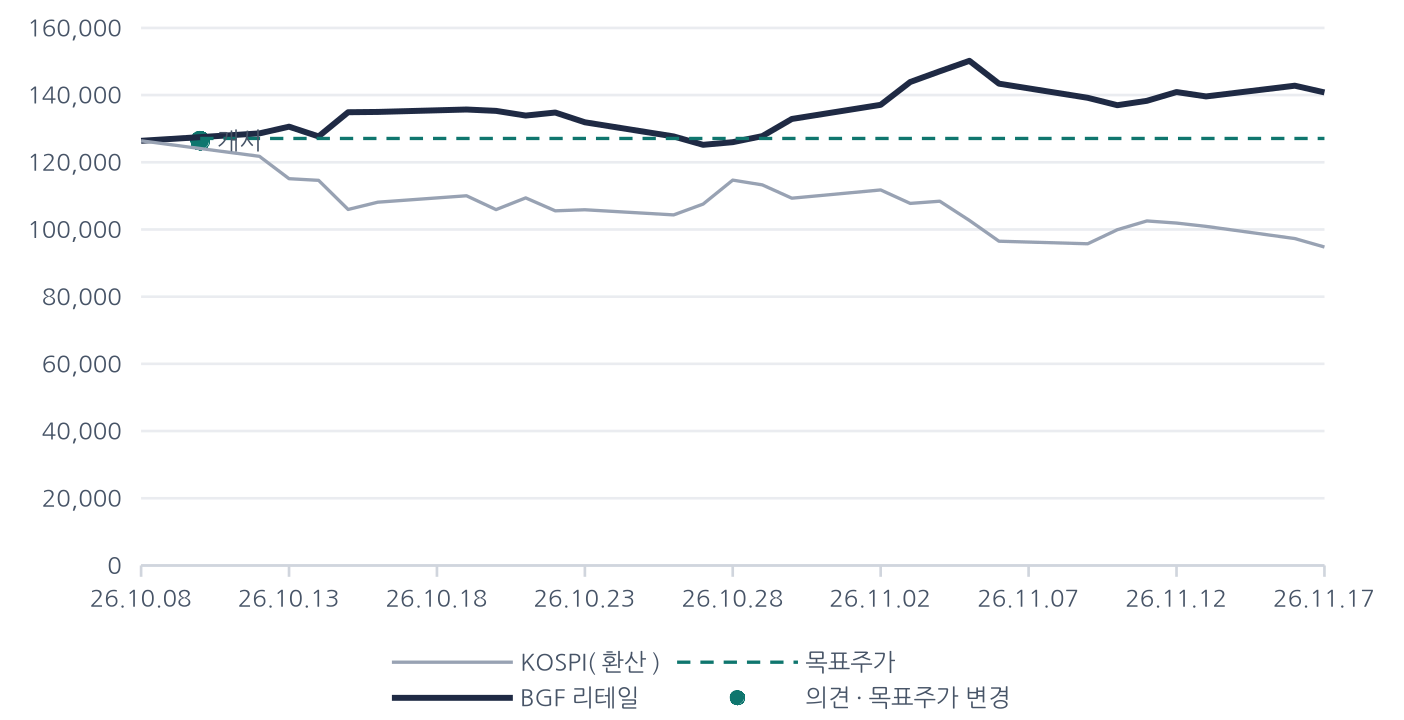
KOSPI는 커버리지 개시일의 주가에 맞춰 환산. 점은 의견이나 목표주가를 바꾼 날.
투자포인트
2026.10.10 리포트 기준- 3분기 영업이익 1,048억원 추정(컨센서스 1,085억원). 편의점 업태의 판매액 증가율이 2분기 4.5%에서 3분기(7·8월) 0.7%로 내려왔다(1년 전 소비쿠폰 기저). 매출총이익률이 2분기처럼 전년보다 높게 나오면 1,139억원. 2분기 판관비에 든 화물연대 파업 관련 일회성(75억원 추정)을 3분기 출발점에서 뺐다
- 점포 순증이 2023년 975점에서 2025년 253점으로 줄고, 동일점 성장률은 2025년 2분기 -2.1%에서 2026년 2분기 4.2%가 됐다. 점포를 내며 생기는 상각비의 증가가 멈췄다
- 2027~2028년은 평균 점포 수 × 점포당 매출(3년 평균 1.5% 증가)로 내 영업이익 3,358억원(컨센서스 3,370억원)과 3,670억원. 회사의 2028년 목표는 영업이익 3,000억원 이상
- 의견 재검토 조건: 3분기 영업이익이 1년 전보다 줄거나, 동일점 성장률이 다시 0 아래로 내려가거나, 점포 순증이 0에 가까워질 경우. 반대로 매출총이익률 개선이 이어지면 추정을 올린다
실적 추정
단위: 억원, 원, 배, %| 구분 | 2024A | 2025A | 2026E | 2027E | 2028E |
|---|---|---|---|---|---|
| 매출액 | 86,988 | 90,612 | 94,039 | 96,707 | 99,433 |
| 영업이익 | 2,516 | 2,539 | 2,983 | 3,358 | 3,670 |
| 영업이익률 | 2.9 | 2.8 | 3.2 | 3.5 | 3.7 |
| EPS | 11,301 | 11,303 | 12,699 | 14,755 | 16,164 |
| PER | 12.5 | 12.5 | 11.1 | 9.5 | 8.7 |
| PBR | 2.1 | 1.9 | 1.7 | 1.5 | 1.3 |
| ROE | 17.3 | 15.6 | 15.8 | 16.5 | 16.2 |
A는 실적, E는 작성자 추정. PER·PBR은 기준일 종가(140,800원) 기준
추정 채점
단위: 억원 · 오차 = |추정 ÷ 실제 − 1|| 항목 | 리포트 발행 | 내 추정 | 컨센서스 발행 때 | 실제 | 오차 내 추정 / 컨센서스 | 판정 | 방향 |
|---|---|---|---|---|---|---|---|
| 2026년 3분기 영업이익 1회차 | 2026.10.10 | 1,048 | 1,085 | 1,008 2026.11.05 발표 |
4.0%
7.6%
|
비슷 | 맞음 |
리포트
이후 수익률은 발행일 종가 대비| 발행일 | 구분 | 제목 | 의견 | 목표주가 | 당시 종가 | 이후 수익률 |
|---|---|---|---|---|---|---|
| 2026.10.10 | 브리프 | 한눈에 보는 BGF리테일: 2분기 파업 비용을 떼어 내면 3분기는 컨센서스 근처다 PDF | 중립 | 127,100 | 126,400 | +11.4% |
| 2026.10.10 | 최초 | 2분기 파업 비용을 떼어 내면, 3분기는 컨센서스 근처다 PDF | 중립 | 127,100 | 126,400 | +11.4% |
주요 공시와 주가 반응
최근 1년 · DART · 반응은 공시 앞 거래일 종가부터, 15:30 전 공시는 그날·뒤면 다음 거래일 종가까지| 접수일 | 종류 | 공시 | 주가 반응 | KOSPI 대비 |
|---|---|---|---|---|
| 2026.11.16 16:41 |
정기 | 분기보고서 (2026.09) | +0.9% | +6.9%p |
| 2026.11.11 15:47 |
IR | 기업설명회(IR)개최(안내공시) | +2.8% | +0.9%p |
| 2026.11.10 15:37 |
IR | 기업설명회(IR)개최(안내공시) | -0.6% | -7.7%p |
| 2026.11.05 15:21 |
주주환원 | 주식소각결정 | +2.1% | +7.4%p |
| 2026.11.05 14:50 |
실적 | 연결재무제표기준영업(잠정)실적(공정공시)
채점: 내 추정 1,048 · 컨센서스 1,085 · 실제 1,008억원 비슷 |
+2.1% | +7.4%p |
| 2026.11.04 16:44 |
IR | 기업설명회(IR)개최(안내공시) | +4.4% | +9.1%p |
| 2026.09.10 | 자본·지배구조 | 최대주주등소유주식변동신고서 | -0.3% | +1.7%p |
| 2026.08.18 | IR | 기업설명회(IR)개최(안내공시) | -1.7% | +5.6%p |
| 2026.08.14 | 정기 | [기재정정]반기보고서 (2026.06) | +0.4% | -0.5%p |
| 2026.08.14 | 정기 | 반기보고서 (2026.06) | +0.4% | -0.5%p |
그 전 공시 23건
| 2026.08.12 | IR | 기업설명회(IR)개최(안내공시) | -5.2% | -12.6%p |
| 2026.08.06 | 실적 | 연결재무제표기준영업(잠정)실적(공정공시) | +25.2% | +30.3%p |
| 2026.08.05 | IR | 기업설명회(IR)개최(안내공시) | +6.5% | +7.5%p |
| 2026.06.23 | 자본·지배구조 | 최대주주등소유주식변동신고서 | +8.2% | +15.3%p |
| 2026.06.10 | IR | 기업설명회(IR)개최(안내공시) | -0.5% | +3.6%p |
| 2026.05.29 | 자본·지배구조 | 최대주주등소유주식변동신고서 | +0.6% | -6.7%p |
| 2026.05.15 | 정기 | 분기보고서 (2026.03) | -6.7% | -0.9%p |
| 2026.05.11 | IR | 기업설명회(IR)개최(안내공시) | -4.3% | -6.3%p |
| 2026.05.07 | 실적 | 연결재무제표기준영업(잠정)실적(공정공시) | +7.4% | +5.8%p |
| 2026.05.06 | IR | 기업설명회(IR)개최(안내공시) | +1.1% | -6.8%p |
| 2026.04.01 | 자본·지배구조 | 최대주주등소유주식변동신고서 | -3.2% | -6.8%p |
| 2026.03.18 | 정기 | 사업보고서 (2025.12) | -0.8% | -3.0%p |
| 2026.03.05 | 자본·지배구조 | 최대주주등소유주식변동신고서 | +2.8% | -6.9%p |
| 2026.02.26 | IR | 기업설명회(IR)개최(안내공시) | -8.8% | -11.5%p |
| 2026.02.19 | IR | 기업설명회(IR)개최(안내공시) | -1.7% | -7.2%p |
| 2026.02.10 | 주주환원 | 현금ㆍ현물배당을위한주주명부폐쇄(기준일)결정 | +14.1% | +13.0%p |
| 2026.02.10 | 주주환원 | 현금ㆍ현물배당결정 | +14.1% | +13.0%p |
| 2026.02.10 | 실적 | 연결재무제표기준영업(잠정)실적(공정공시) | +14.1% | +13.0%p |
| 2026.02.04 | IR | 기업설명회(IR)개최(안내공시) | +1.1% | +3.4%p |
| 2026.01.08 | 자본·지배구조 | 최대주주등소유주식변동신고서 | +1.4% | +0.6%p |
| 2025.12.05 | 자본·지배구조 | 최대주주등소유주식변동신고서 | +0.0% | -3.1%p |
| 2025.11.14 | 정기 | 분기보고서 (2025.09) | +1.7% | +3.7%p |
| 2025.11.11 | IR | 기업설명회(IR)개최(안내공시) | +1.7% | -0.2%p |
투자의견·목표주가 변경 이력
괴리율 = 그 의견 동안의 주가 ÷ 목표주가 − 1| 일자 | 투자의견 | 목표주가 | 변경 | 당시 종가 | 괴리율 평균 | 괴리율 최고·최저 | 이후 수익률 |
|---|---|---|---|---|---|---|---|
| 2026.10.10 | 중립 | 127,100 | 개시 현재 | 126,400 | +6.9% | +18.2% 최고 | +11.4% |
밸류에이션 상세
| 항목 | 값 | 근거 |
|---|---|---|
| 적정가치 | 127,768원 | 주 방식(P/E 중앙값 10.2배 × 최근 4개 분기 주당순이익)과 과거 시험에서 가장 덜 빗나간 방식의 평균 |
| 좁히는 정도 | 0.5 | 과거 다섯 시점에 1·0.5·0을 돌려 가장 덜 빗나간 값 |
| 목표주가 | 127,100원 | 현재가 + 좁히는 정도 × (적정가치 − 현재가) |
가치평가 방식 셋(P/E, P/B, 자기자본이익률로 고친 P/B)의 값이 126,682~128,387원으로 현재가 근처에 모여 있다. 과거 다섯 시점의 평균 오차는 9.7%였다. 의견은 상승여력이 방식의 평균 오차보다 클 때만 매수·매도로 둔다. 2027년 추정 이익에 같은 배수를 곱하면 150,585원이다.
리스크 및 회고
- 3분기 매출총이익률을 전년 수준으로 뒀다. 상품 구성 개선이 이어지면 추정이 낮은 것이다
- 2분기 화물연대 파업 관련 비용은 회사가 금액을 밝히지 않아 지급수수료의 흐름에서 거꾸로 낸 추정(75억원, 두 방법 65억~85억원)이다. 이 추정이 틀리면 3분기와 2027년 값이 그만큼 달라진다
- 2027~2028년 점포 순증과 점포당 매출 증가율은 최근 실적을 이은 값이다(점포당 매출 증가율 1%p에 2027년 영업이익 86억원)
관련 마켓노트 (0)
- 관련 마켓노트 없음