경기 지표는 대부분 우연이었다
물가·금리·고용·원자재·심리 등 지표를 상태별로 나눠 미국 주식의 다음 달을 봤다. 칸을 훑어서 눈에 띄는 것은 우연과 구별되지 않았다. 한결같이 남은 것은 '물가가 높고 원자재가 급등하는데 돈줄을 죄는 때'에 주식이 약했다는 한 가지이고, 2021년 뒤에도 맞았다.
98만나눠 본 칸
(지표 2만 5천 개)
(지표 2만 5천 개)
0우연보다 많았던 묶음
(하나 · 둘 겹침)
(하나 · 둘 겹침)
50%예전에 눈에 띈 칸이
나중에도 맞은 비율
나중에도 맞은 비율
−21%물가·원재료 급등 +
금리 인상기(연)
금리 인상기(연)
한눈에
| 물음 | 답 |
|---|---|
| 지표로 다음 달 주식을 가르나 | ✗ 대부분 아니다 |
| 예전 신호가 나중에도 맞나 | ✗ 절반쯤 |
| 그래도 남은 것 | 물가·원자재 급등 + 긴축 |
| 그때 옮길 곳 | 단기 채권 · 현금 |
이 글에서 쓰는 말
- 상태: 지표의 지금 값이 자기 지난 10년 가운데 어느 자리인가, 또는 지난 몇 달 동안 얼마나 움직였나. 예: '식품 가격이 자기 10년 가운데 위 10%'.
- 칸: 지표 하나의 상태 하나. 두세 지표의 상태를 겹친 것도 칸이다.
- 결과: 그 상태였던 달에 미국 주식이 현금(1개월 국채)보다 얼마나 벌었나. 나머지 달과 견준다.
- 가짜 견줌: 주식 수익률을 시간 축에서 통째로 밀어 지표와의 짝을 끊고 같은 계산을 200번 한다. 아무 관계가 없어도 이만큼은 눈에 띈다는 기준이다.
- 확인 구간: 1972.2 ~ 2021.8에서 고르고, 2021.9 ~ 2026.7에서 맞는지 봤다.
1. 눈에 띈 칸의 수는 우연으로 나오는 수와 같았다
지표는 수백 개이고 나누는 방법도 많다. 많이 훑으면 우연히 좋아 보이는 칸이 반드시 나온다. 그래서 '눈에 띈 칸'의 수를 가짜 견줌과 먼저 비교했다.
| 묶음 | 칸 수 | 실제 | 가짜 95% 선 |
|---|---|---|---|
| 손으로 고른 103개 · 수준 | 466 | 29 | 40 |
| 손으로 고른 103개 · 6개월 변화 | 486 | 19 | 41 |
| 가진 계열 전부 · 수준 | 54,563 | 2,885 | 3,693 |
| 가진 계열 전부 · 6개월 변화 | 89,050 | 3,545 | 7,462 |
| 두 지표 겹침 | 33,712 | 1,812 | 2,495 |
| 새로 넣은 950계열 · 6개월 변화 | 3,219 | 166 | 341 |
눈에 띈 칸 = 나머지 달과의 차이가 t 2를 넘는 칸. 어느 묶음도 가짜의 95% 선을 넘지 못했다.
2. 예전에 눈에 띈 칸, 나중에는 동전 던지기였다
2021년 8월까지 눈에 띈 칸이 2021년 9월 뒤에도 같은 쪽(좋았으면 좋고, 나빴으면 나쁨)이었던 비율.
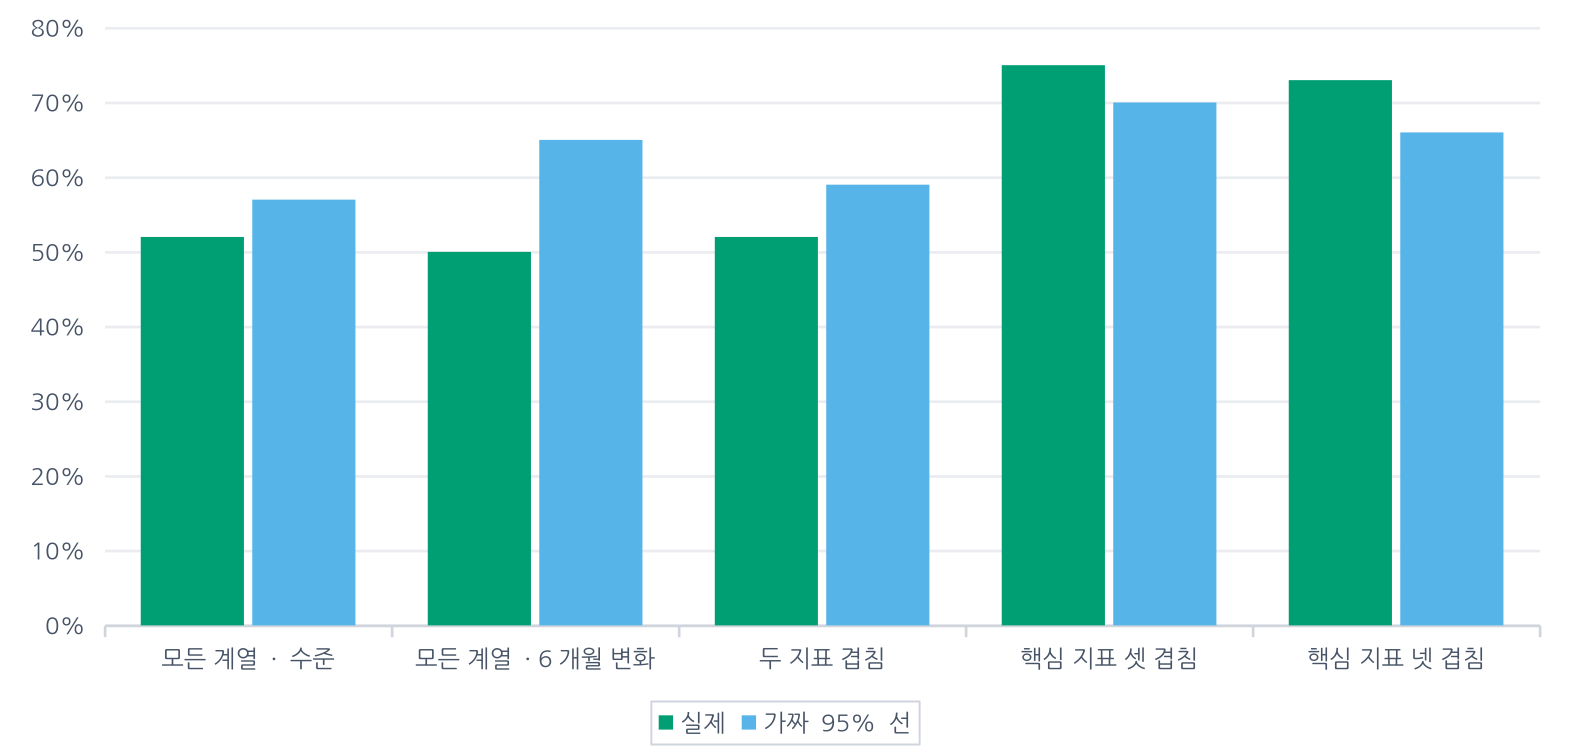
- 대부분의 묶음은 50% 언저리였다.
- 핵심 지표 16개를 셋 · 넷 겹친 칸만 가짜의 95% 선을 넘었다.
그 셋 · 넷 겹친 칸을 나눠 보면, 맞은 것은 거의 다 '주식이 나빴던 칸'이었다.
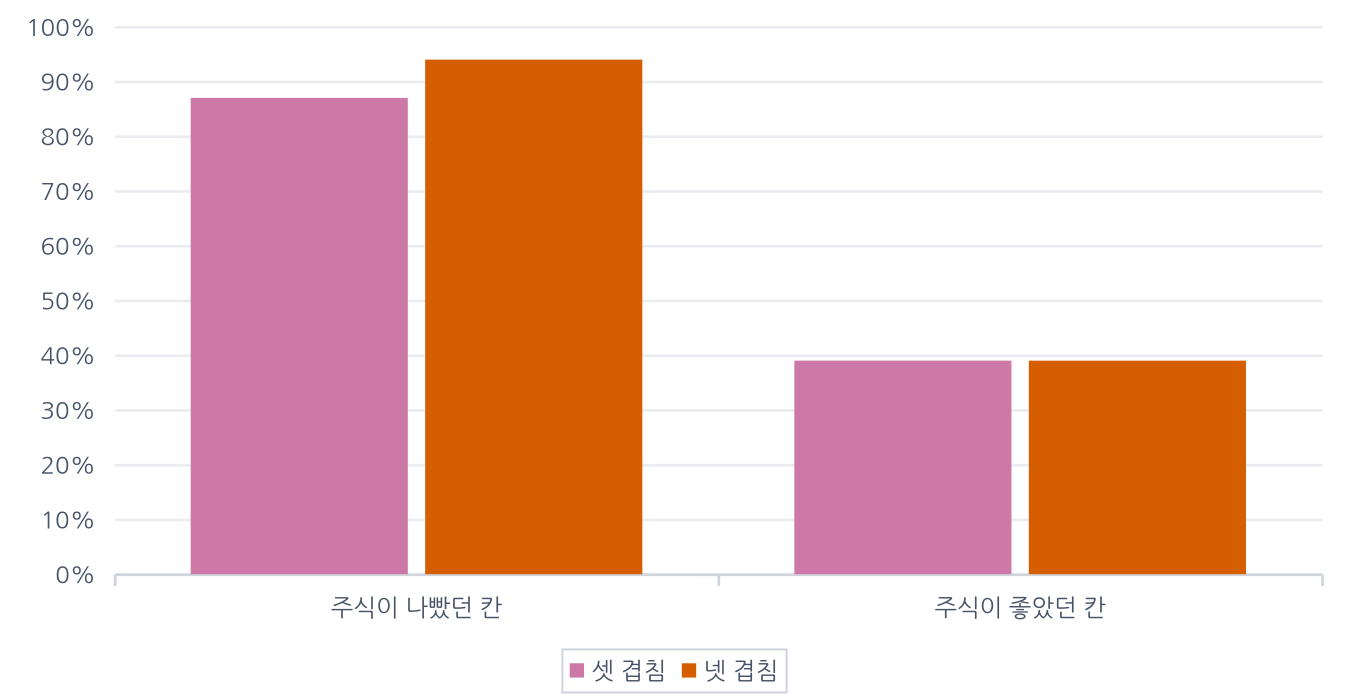
나빴던 칸에 가장 자주 든 상태는 물가 높음, 원재료 물가 급등, 원자재 선물 급등, 물가 오르는 중, 금속 급등이었다.
3. 남은 한 가지: 물가·원자재 급등에 돈줄을 죄는 때
| 상태 | 달 수 | 주식 − 현금(연) |
|---|---|---|
| 물가 높음 + 원재료 급등 + 금리 인상기 | 75 | −21.0% |
| 원재료 급등 + 금융 여건 죄는 쪽 | 75 | −22.4% |
| 식품 가격 급등 | 121 | −6.7% |
| 원재료 물가 급등 | 180 | −4.6% |
같은 계열의 칸을 2021년 앞뒤로 나눠 봤다.
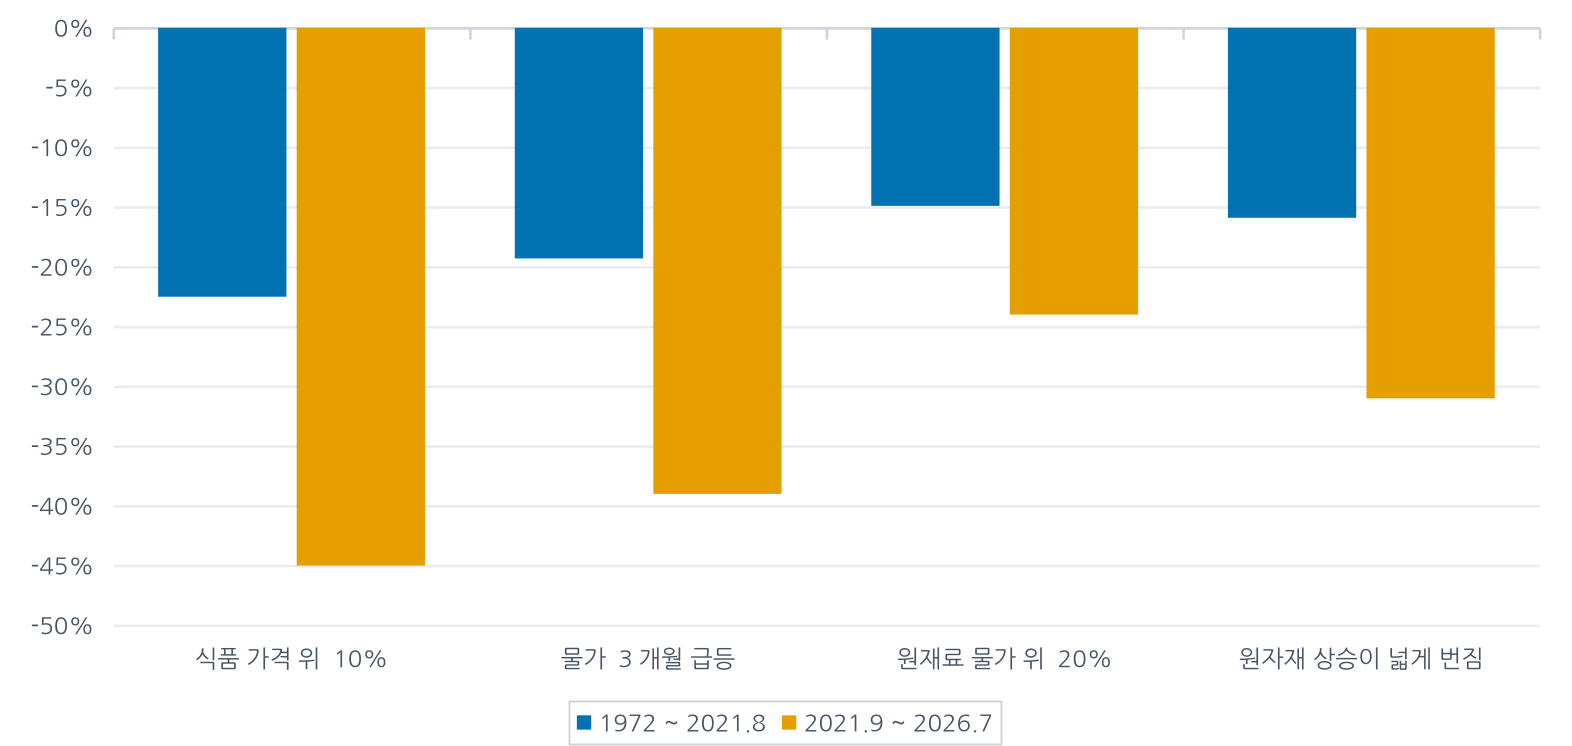
- 2021년 뒤에도 같은 쪽이었고, 더 컸다.
- 그때 옮길 곳은 만기가 짧은 쪽이었다. 긴축 말기에 장기 국채 연 +1%, 중기 +4%, 단기 +8%, 현금 +9%였다.
다만 사건이 적다. 1972 ~ 2021년에 6번 안팎이고, 2021년 뒤의 확인도 2021년 말 ~ 2022년 한 번이다.
4. 작동하지 않은 것들
- 고용: 고용률, 실업수당 청구, 구인, 삼의 법칙 등 여덟 개 모두 주식을 가르지 못했다.
- 수준값: 기대 물가 · 기업 이익 전망의 수준, CAPE 밸류에이션, VIX.
- 시장 자체: 추세(10개월 평균 위 · 아래), 변동성 국면.
- 전망의 수정: 이익 전망이 하향일 때 약하기는 했지만, 가짜 견줌을 넘지 못했다.
- 하루 · 한 주 단위의 코스피: 이동평균 이격도, RSI, 거래대금 등 31개 모두 우연 수준.
5. 정리: '대부분의 지표로는 줄이지 않는다'가 더 확실한 결론
- 지표를 많이 훑으면 좋아 보이는 칸은 반드시 나온다. 그 수는 우연과 같았고, 나중에 맞은 비율도 절반이었다.
- 한결같이 남은 것은 '물가가 높고 원자재가 급등하는데 돈줄을 죄는 때 주식이 약하다'는 한 덩어리다.
- 그 덩어리는 지표를 바꿔도, 시대를 나눠도, 2021년 뒤에 봐도 같은 쪽이었다. 다만 사건 수가 적다.
자료와 방법
- 결과: 미국 주식 전체(시가총액 비중, 배당 포함) − 1개월 국채, 다음 한 달.
- 기간: 1972.02 ~ 2021.08(595개월)에서 고르고 2021.09 ~ 2026.07(59개월)에서 확인.
- 손으로 고른 지표 103개: 물가 · 임금, 고용 · 생산, 원자재, 금리 · 통화 · 신용, 기대 물가 · 전문가 전망 · 침체 확률, 금융 여건 · 대출 태도 · VIX · 정책 불확실성, 경제지표 서프라이즈.
- 가진 계열 전부: FRED, 미국 인구조사국 · 경제분석국, IMF · 세계은행 · 일본은행, 원자재 · 선물 포지션 등 2만 5천여 개. 여기에 미국 · 한국 종목 집계, 한국 금리 · 주택, 미국 리츠 950계열을 더했다.
- 나눈 방법: 지표마다 39칸. 수준 다섯 칸, 위아래 10%, 1 · 3 · 6 · 12개월 변화 다섯 칸, 빨라지는가, 수준 × 방향 아홉 칸. 두세 지표 겹침.
- 시점: 상태는 그 달이 시작되기 전에 알려진 값으로만 정했다. 늦게 나오는 통계는 그만큼 늦췄다.
- 세지 않은 칸: 그 상태였던 달이 24개월 미만이거나, 그 상태에 들어간 횟수가 5번 미만인 칸.
참고한 글
- Harvey, Liu, Zhu (2016), "… and the Cross-Section of Expected Returns", Review of Financial Studies.
- Bailey, López de Prado (2014), "The Deflated Sharpe Ratio", Journal of Portfolio Management.
- 미국 연준 경제자료(FRED-MD), 필라델피아 연준 전문가 조사(SPF) · 리빙스턴 조사, 클리블랜드 연준 기대 물가.