환헤지는 시장이 편할 때만
원화는 주식과 같이 빠지는 통화다. 그래서 원화로 미국 주식을 드는 쪽은 불안할 때 헤지를 풀어야 하고, 달러로 한국 주식을 드는 쪽은 늘 헤지하는 편이 낫다. 환율의 방향을 맞히는 신호는 찾지 못했다.
요약
- 질문: 원화로 사는 사람이 미국 주식을 들 때 원/달러를 막아야 하는가, 막는다면 언제인가.
- 자료: 2002년 1월부터 2026년 7월까지 295개월. 미국 시장 전체 · S&P 500 · 나스닥 100을 원화로 든 경우와, 거꾸로 코스피 · 코스닥을 달러로 든 경우를 봤다. 특정 종목이나 전략이 아니라 시장 지수가 대상이다.
- 환율의 방향: 금리차, 물가, 무역·경상수지, 자금 흐름, 달러 지수, 엔, 외환보유액, 수출 등 47개 지표를 하나씩, 그리고 묶어서 봤다. 앞으로의 원/달러를 맞힌다고 볼 만한 것은 나오지 않았다.
- 변동성: 일부(30% 안팎)를 헤지하면 원화 수익률의 변동성이 줄었다. 전부 헤지하면 오히려 커졌다.
- 때: 규칙 1,056개를 돌렸을 때 '언제'가 의미 있었던 것은 한 계열뿐이었다. 시장이 편안할 때 헤지하고 불안할 때 푸는 규칙이다.
- 쓴 규칙: 신호 일곱 가운데 켜진 수만큼 0 ~ 50%를 헤지한다. 해마다·분기마다의 수익률이 고르게 나오는 쪽을 골랐다.
- 거꾸로 보면: 달러로 한국 주식을 드는 쪽은 전부 헤지할 때 변동성과 낙폭이 가장 작았다. 같은 사실(원화는 불안할 때 약해진다)의 반대쪽 면이다.
1. 왜 문제가 되는가
미국 주식의 원화 수익률은 두 조각이다. 주식의 달러 수익률과 원/달러의 변화. 환헤지는 뒤의 조각을 없앤다.
문제는 두 조각이 따로 움직이지 않는다는 것이다. 미국 주식이 빠질 때 원화는 대개 약해진다. 주 단위로 본 미국 주식 수익률과 원/달러 변화의 상관은 −0.44였다. 그래서 헤지하지 않은 사람은 주식이 빠질 때 환율에서 일부를 되찾는다. 달러가 완충 노릇을 하는 셈이다.
헤지는 이 완충을 버리는 대신 환율 자체의 흔들림을 없앤다. 어느 쪽이 큰지에 따라 답이 달라진다.
2. 자료와 방법
| 항목 | 내용 |
|---|---|
| 기간 | 2002.01 ~ 2026.07, 달마다(295개월) |
| 대상(가) | 원화 투자자가 미국 지수를 들 때: 미국 시장 전체(미국 상장 주식 전부, 시가총액 비중, 배당 포함), S&P 500, 나스닥 100 |
| 대상(나) | 달러 투자자가 한국 지수를 들 때: 코스피, 코스닥 |
| 환율 | 원/달러 달 끝 값 |
| 헤지 손익 | 헤지 비율 × (선물의 웃돈 − 원/달러 변화). 웃돈은 2011년부터 한국거래소 달러 선물, 그 앞은 두 나라의 금리차 |
| 신호의 시점 | 달 끝에 아는 값만. 늦게 나오는 통계(국제수지 2달, 물가 2달, 무역 1달)는 그만큼 늦춰 씀 |
| 자료 출처 | 한국은행 경제통계, 미국 연준 경제자료(FRED), 국제결제은행 실효환율, 케네스 프렌치 자료실 |
검정은 세 가지를 썼다.
- 분산 검정: 같은 달끼리 견줘 헤지한 쪽의 변동성이 낮은지(피트먼·모건 검정의 t).
- 앞 절반에서 고르고 뒤 절반에서 확인: 2002.01 ~ 2014.04에서 고른 규칙을 2014.05 ~ 2026.07에 그대로 적용.
- 가짜 견줌: 헤지 신호를 시간 축에서 통째로 밀어(수백 번) 같은 계산을 한다. 진짜가 가짜보다 나아야 '때'에 의미가 있다.
3. 결과
3.1 ~ 3.7은 미국 시장 전체를 원화로 든 경우다. 다른 지수와 반대 방향은 3.8과 4에 있다.
3.1 늘 같은 비율로 헤지하면
| 헤지 비율 | 연 수익률 | 변동성 | 가장 큰 낙폭 | 가장 나쁜 12개월 |
|---|---|---|---|---|
| 0% (환노출) | 10.66% | 13.80% | −33.0% | −30.9% |
| 30% | 10.71% | 13.40% | −31.0% | −27.6% |
| 50% | 10.68% | 13.55% | −34.8% | −26.5% |
| 100% | 10.37% | 15.32% | −50.7% | −43.5% |
- 전부 헤지하면 변동성도 낙폭도 가장 나쁘다. 완충을 다 버리기 때문이다.
- 30% 안팎이 변동성이 가장 낮다(환노출 대비 분산 검정 t −2.2). 환율의 흔들림을 덜어내는 이득과 완충을 버리는 손해가 맞서는 지점이다.
- 수익률은 넷이 거의 같다. 이 기간에 헤지 자체로 벌거나 잃은 것은 없었다.
3.2 환율의 방향을 맞히는 신호 — 작동하지 않았다
'원화가 강해질 때를 골라 헤지한다'는 생각을 먼저 시험했다.
| 본 것 | 결과 |
|---|---|
| 금리차의 크기(기준금리, 3개월, 국채 중기, 국채 10년) | 6개월 안의 환율과 관계 없음. 12개월에서만 약하게 맞는 방향 |
| 금리차가 벌어지는 방향 | 짐작과 반대(벌어진 뒤 원화 약세). 2014년까지만 그랬음 |
| 물가 상승률의 차 | 구매력 평가와 반대 방향. 유의하지 않음 |
| 무역수지, 경상수지 | 2015년까지만 통했고 그 뒤로는 0 |
| 외국인 주식·채권 자금 | 같은 때 움직일 뿐, 미리 알려 주지 않음 |
| 달러 지수의 추세 | 내린 뒤 오히려 원화 약세(되돌림) |
| 엔 환율, 일본 금리 | 관계 없음 |
| 외환보유액, 수출 증가율, 교역조건 | 유의하지 않음 |
| 실질환율(원화가 싼 정도) | 방향은 맞으나 약함 |
| 41개 지표를 한꺼번에(평균, 줄여 맞추기, 주성분) | '환율은 안 변한다'는 예측보다 오차가 큼 |
| 조건 둘씩 묶기 | 앞 절반에서 가장 좋았던 다섯 쌍이 뒤 절반에서 모두 실패 |
기준을 넘은 것은 하나였다. 내국인의 해외 주식 투자가 많을수록 그 뒤 원화가 약했다(3개월 뒤 t −3.9). 다만 이 신호는 '헤지할 때'가 아니라 '헤지하지 말 때'를 가리키고, 큰 사례가 2007년과 2020년 이후 두 번뿐이다.
3.3 금리의 방향으로 본 국면
'미국은 올리고 한국은 그대로'처럼 정책금리의 방향으로 나누면 이렇다(지난 6개월 기준).
| 미국 / 한국 | 달 수 | 그 뒤 원/달러(연 %) | 원화 수익률의 변동성 |
|---|---|---|---|
| 올림 / 그대로 | 37 | −0.6 | 9.6% |
| 올림 / 올림 | 42 | +0.3 | 15.3% |
| 그대로 / 그대로 | 57 | −3.0 | 9.7% |
| 그대로 / 내림 | 47 | +1.7 | 11.9% |
| 내림 / 그대로 | 22 | +10.0 | 18.3% |
| 내림 / 내림 | 40 | +1.1 | 17.9% |
(+는 원화 약세.)
미국이 올리는 국면에서 원화는 약해지지 않았다. 크게 약해진 것은 미국이 내리는 국면이었고 변동성도 그때 가장 컸다. 연준은 경기가 좋을 때 올리고 위기에 내리기 때문으로 읽힌다.
3.4 변동성을 줄이는 '때' — 한 계열만 작동했다
목적을 바꿨다. 방향을 맞히는 대신, 헤지가 변동성을 줄이는 때가 언제인지를 봤다. 변수 66개에 켰다 끄기 여섯 꼴과 그라데이션 두 꼴, 헤지 수준 둘을 곱해 규칙 1,056개를 만들었다.
- 앞 절반에서 고르고 뒤 절반에서 확인하는 절차로는 1개가 남았다. 우연히 남는 수(평균 5개)보다 많지 않다.
- 같은 규칙을 시간 축에서 밀어 '때'만 따로 재면, 가장 또렷한 규칙들이 한 계열에 몰려 있었다. 미국 주식이 오르는 흐름, 금융 여건이 느슨함, 신용 스프레드가 좁음, 변동성 지수가 낮음. 모두 '시장이 편안할 때'다.
이 네 신호가 몇 개 켜져 있었는지에 따라 그다음 달이 갈렸다.
| 편안한 신호 수 | 달 수 | 환노출 변동성 | 절반 헤지 | 전부 헤지 | 주식·환율 상관 |
|---|---|---|---|---|---|
| 0개 | 44 | 21.9% | 22.0% | 26.3% | −0.58 |
| 1개 | 37 | 14.8% | 15.9% | 18.2% | −0.59 |
| 2개 | 30 | 15.8% | 15.6% | 17.1% | −0.42 |
| 3개 | 60 | 10.6% | 10.4% | 11.8% | −0.49 |
| 4개 | 124 | 10.4% | 9.2% | 9.2% | −0.19 |
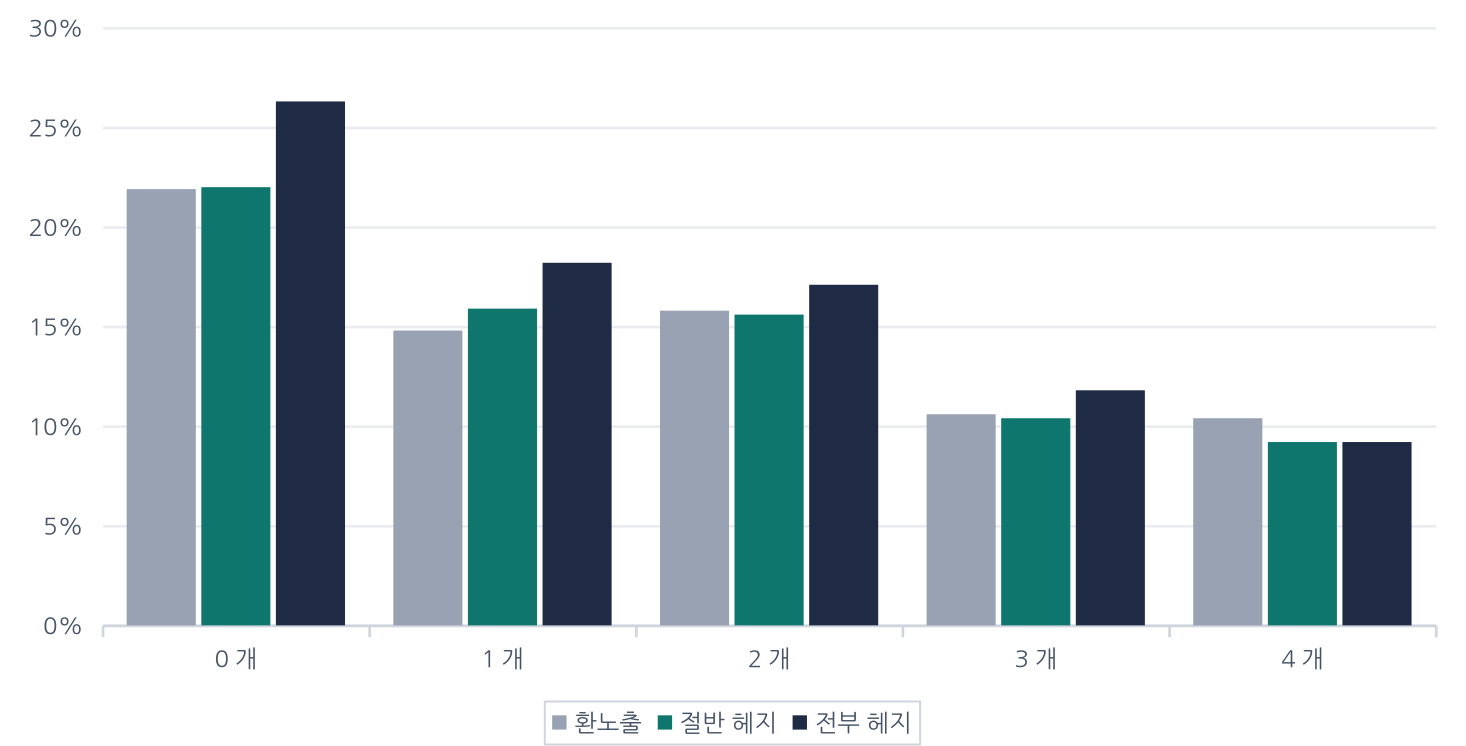
- 신호가 0 ~ 1개면 헤지가 변동성을 키운다. 달러 완충이 가장 필요한 때다.
- 넷 다 켜지면 헤지가 변동성을 10%쯤 줄인다. 주식과 환율의 상관이 약해져 환율은 거의 잡음이 된다.
신호를 켜짐·꺼짐이 아니라 이어진 값으로 쪼개도 같은 모양이었다. 가장 편안한 구간에서도 변동성이 가장 작은 헤지 비율은 60% 안팎이었고, 어느 구간에서도 100%가 가장 낫지는 않았다.
3.5 변동성 쪽에서도 작동하지 않은 신호
| 규칙 | 결과 |
|---|---|
| 환율이 주식보다 많이 흔들릴 때 헤지 | 변동성이 오히려 커짐 |
| 원화가 많이 싸진 뒤 헤지(평균으로 돌아올 때까지) | 변동성이 커짐 |
| 환율이 1년에 10% 넘게 오른 뒤 헤지 | 변동성이 커짐 |
| 헤지가 이자를 받을 때만 헤지 | 변동성이 커짐 |
| 지난 1년의 주식·환율 상관으로 비율을 정함 | 늘 30%보다 낫지 않음 |
앞의 넷이 실패한 까닭은 같다. 환율이 크게 흔들리거나 급히 오른 때는 대개 시장이 불안한 때이고, 그때가 달러 완충이 가장 필요한 때다. 마지막 것은 지난 1년의 상관이 다음 1년의 상관을 거의 맞히지 못해서다(상관 0.14).
3.6 규칙: 일곱 신호 × 50%
네 신호에 환율 방향 쪽에서 그나마 일관됐던 셋을 더했다.
- 미국 시장 지수가 지난 10개월 평균 위
- 시카고 연준 금융여건지수가 2000년 이후 가운데값 아래
- 하이일드 스프레드가 가운데값 아래
- 변동성 지수(VIX)가 가운데값 아래
- 미국이 한국보다 금리를 더 죄는 국면이 아님
- 한국으로 들어오는 자금 흐름 점수(무역·경상수지, 외국인 자금, 내국인 해외 투자를 엮음)가 가운데값 위
- 한국 물가 상승률이 미국 이상
헤지 비율 = 켜진 수 ÷ 7 × 50%. 달 끝에 한 번 정한다.
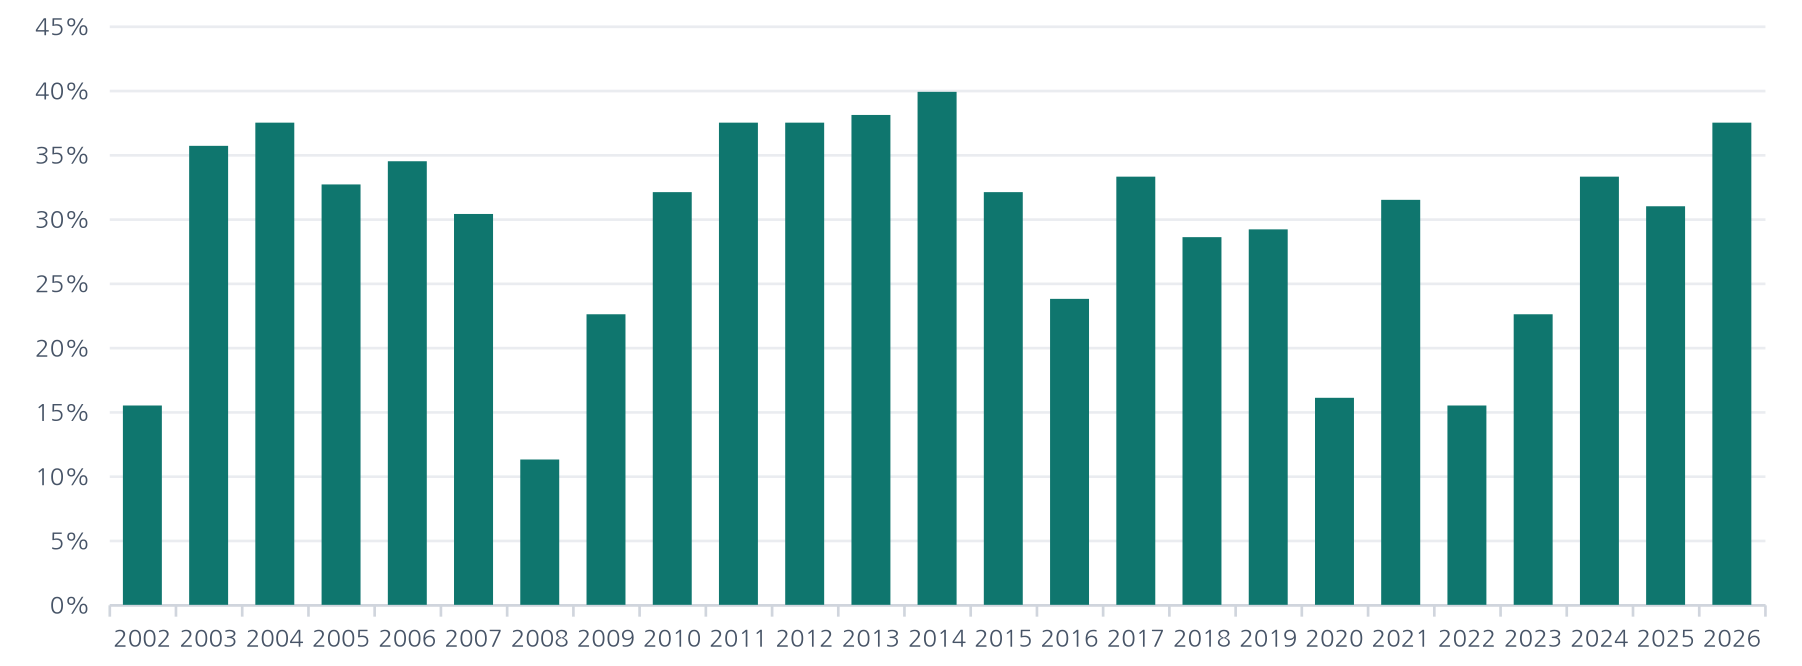
헤지 비율은 2008 ~ 2009년과 2022년처럼 시장이 불안했던 때 낮았고, 2004 ~ 2006년, 2013 ~ 2014년, 2017년처럼 조용했던 때 높았다.
| 연 수익률 | 변동성 | 가장 큰 낙폭 | 분산 검정 t | |
|---|---|---|---|---|
| 환노출 | 10.66% | 13.80% | −33.0% | — |
| 늘 30% | 10.71% | 13.40% | −31.0% | −2.2 |
| 일곱 신호 × 50% | 10.87% | 13.34% | −31.9% | −3.0 |
| 일곱 신호 × 75% | 10.93% | 13.31% | −31.3% | −2.2 |
| 일곱 신호 × 100% | 10.98% | 13.40% | −30.8% | −1.3 |
- 변동성은 가장 많이 50 ~ 75%로 할 때 가장 낮고, 100%까지 올리면 다시 오른다.
- 전체 기간의 변동성만 보면 '늘 30%'와 거의 같다. 때를 고른 덕만 따로 재면 방향은 한결같으나 통계로 가려지지는 않았다(p 0.13).
3.7 해마다·분기마다로 보면
차이는 전체 평균이 아니라 해와 분기 단위에서 난다.
| 환노출 | 늘 30% | 일곱 신호 × 50% | |
|---|---|---|---|
| 해마다 수익률의 흩어짐 | 17.7% | 17.2% | 16.9% |
| 분기 수익률의 흩어짐 | 7.53% | 7.43% | 7.33% |
| 그 해 변동성이 환노출보다 낮았던 해(24해 중) | — | 14 | 18 |
| 2008년 수익률 | −14.6% | −21.2% | −17.3% |
| 2002년 수익률 | −28.8% | −25.8% | −27.2% |
| 2020년 1분기 수익률 | −15.8% | −17.3% | −17.3% |
| 환노출보다 가장 크게 뒤진 해 | — | −6.7%p | −6.0%p |
- 늘 30%를 헤지하면 2008년 같은 위기 해에 완충의 30%를 버린 채로 맞는다. 움직이는 규칙은 그때 대부분 풀려 있었다.
- 반대로 2002년(주식이 빠지는데 원화가 강해진 해)과 2020년 1분기(편안하다가 갑자기 무너진 분기)에는 늘 30%가 같거나 나았다. 달 끝에 한 번 보는 신호로는 갑자기 오는 충격을 피하지 못한다.
3.8 S&P 500과 나스닥 100에서도 같았나
같은 규칙을 고치지 않고 다른 두 지수에 댔다(가격 지수라 배당은 빠져 있다).
| 원화 기준 | 환노출 변동성 | 늘 30% | 늘 100% | 일곱 신호 × 50% | 2008년: 환노출 / 늘 30% / 일곱 신호 |
|---|---|---|---|---|---|
| 미국 시장 전체 | 13.80% | 13.40% | 15.32% | 13.34% | −14.6% / −21.2% / −17.3% |
| S&P 500 | 13.49% | 13.04% | 14.93% | 13.00% | −17.0% / −23.5% / −19.7% |
| 나스닥 100 | 18.07% | 17.80% | 19.36% | 17.72% | −21.6% / −28.0% / −24.2% |
- 세 지수 모두 전부 헤지가 가장 나쁘고, 일부 헤지가 변동성을 낮춘다. 일곱 신호 규칙의 분산 검정 t는 −3.0, −3.3, −2.3이다.
- 편안한 신호가 0 ~ 1개일 때 헤지가 변동성을 키우고 넷일 때 줄이는 계단도 셋 다 같았다.
- 나스닥 100은 주식 자체의 변동성이 커서 환율이 차지하는 몫이 작다. 헤지로 줄어드는 폭도 작다.
4. 거꾸로: 달러로 한국 주식을 들 때
같은 환율을 반대편에서 보면 결론이 뒤집힌다. 달러 투자자에게 원화는 주식과 같이 빠지는 통화다(코스피 수익률과 원화 값의 상관 +0.34).
| 달러 기준 | 연 수익률 | 변동성 | 가장 큰 낙폭 | 2008년 |
|---|---|---|---|---|
| 코스피, 환노출 | 9.19% | 28.08% | −69.7% | −56.0% |
| 코스피, 늘 50% | 10.12% | 24.96% | −58.4% | −46.9% |
| 코스피, 늘 100% | 10.72% | 22.68% | −46.0% | −37.0% |
| 코스닥, 환노출 | −0.38% | 30.32% | −76.6% | −65.0% |
| 코스닥, 늘 100% | 1.05% | 25.34% | −67.4% | −49.1% |
- 전부 헤지하면 변동성이 28.1%에서 22.7%로, 낙폭이 −69.7%에서 −46.0%로 준다(분산 검정 t −10). 헤지하지 않은 달러 투자자는 주식 손실 위에 환손실을 겹쳐 맞는다.
- 헤지의 값이 가장 큰 때는 시장이 불안할 때다.
| 편안한 신호 수 | 달 수 | 코스피 환노출 변동성 | 절반 헤지 | 전부 헤지 | 주식·원화 값의 상관 |
|---|---|---|---|---|---|
| 0개 | 44 | 41.5% | 34.3% | 28.6% | +0.45 |
| 1개 | 37 | 33.0% | 29.7% | 27.0% | +0.51 |
| 2개 | 30 | 25.9% | 22.6% | 20.0% | +0.44 |
| 3개 | 60 | 24.2% | 21.8% | 20.1% | +0.36 |
| 4개 | 124 | 22.7% | 21.6% | 21.0% | +0.11 |
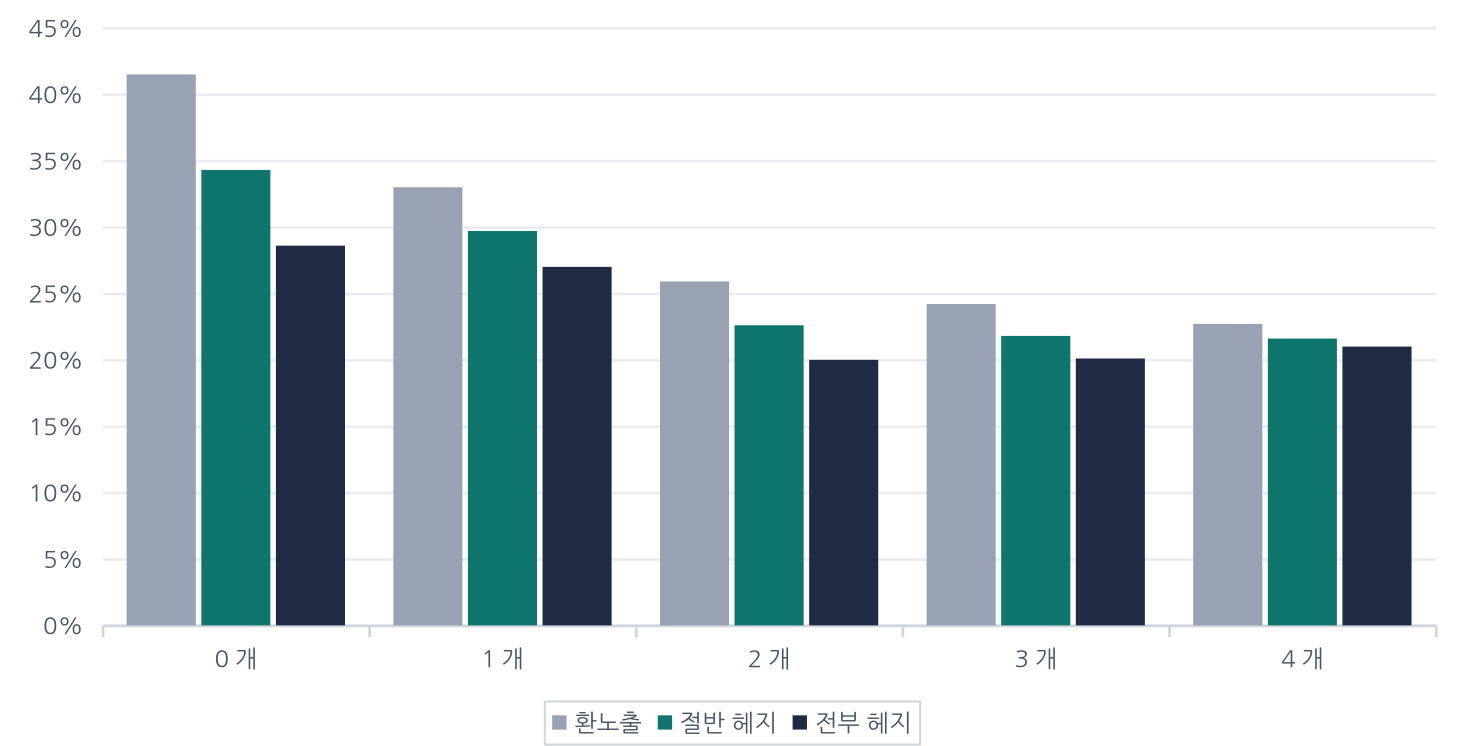
- 불안할 때(0개)는 헤지가 변동성을 41.5%에서 28.6%로 줄이고, 편안할 때(4개)는 차이가 작다. 3.4의 표와 정확히 반대다.
- 그래서 이쪽에서는 '때를 고를' 까닭이 적다. 불안할 때만 헤지하는 규칙(평균 34%)은 늘 100%와 낙폭이 비슷하나(−46.9% 대 −46.0%) 변동성은 더 높다(24.3% 대 22.7%).
두 방향을 한 줄로 줄이면 이렇다. 원화는 시장이 불안할 때 약해진다. 원화로 달러 자산을 든 사람에게는 그것이 완충이고, 달러로 원화 자산을 든 사람에게는 그것이 겹치는 손실이다.
5. 앞선 연구와 견주면
- 국민연금연구원(2022): 2004 ~ 2022년 해외 주식에서 헤지 비율을 올릴수록 위험이 커졌고 위험이 가장 작은 비율은 0%였다. 분기 자료이고 고정 비율만 봤다. 여기서는 달 자료로 30% 안팎이 가장 낮게 나왔는데, 100% 헤지가 가장 나쁘다는 점은 같다.
- 한국금융연구원(2011): 2000 ~ 2009년에 헤지 쪽 변동성이 낮았던 해는 주식과 환율의 상관이 약해진 2002년과 2005년뿐이었다. 3.4의 표와 같은 이야기다.
- Campbell 외(2010): 주식 투자자는 주식이 빠질 때 오르는 통화는 들고 있고 같이 빠지는 통화만 헤지해야 한다. 원화는 표본에 없었는데, 4의 결과가 그 논리 그대로다.
- 캐나다 달러 투자자의 사례(운용사 보고서, 2020): 환율 수준에 따라 단계적으로 헤지하는 규칙이 위험을 줄이지 못했다. 3.5에서 환율 수준·급등으로 켜는 규칙이 실패한 것과 같다.
- 유럽중앙은행·프랑스 중앙은행(2025 ~ 2026): 2025년 봄에 달러가 미국 주식과 같이 빠지는 기간이 여섯 달쯤 이어졌다. 달러의 완충이 늘 있는 것은 아니라는 뜻이고, 그런 때는 헤지가 위험을 줄인다.
- 원화를 기준으로 헤지 시점 규칙을 시험한 연구는 찾지 못했다.
6. 정리
- 미국 주식을 원화로 들 때 전부 헤지하는 것은 변동성과 낙폭 모두에서 가장 나빴다.
- 한국 주식을 달러로 들 때는 반대로 전부 헤지가 가장 나았다.
- 환율의 방향을 미리 알려 주는 신호는 47개 가운데 쓸 만한 것이 없었다. 금리차, 물가, 무역수지처럼 흔히 드는 것들이 여기에 든다.
- 헤지가 변동성을 줄이는 때는 시장이 편안할 때였다. 불안할 때의 헤지는 완충을 버리는 일이었다.
- 그래서 규칙은 '편안할수록 더, 불안하면 푼다, 가장 많이 해도 절반'이 됐다. 변동성을 낮추는 크기는 '늘 30%'와 비슷하고, 위기 해에 덜 잃고 해마다의 결과가 더 고르다는 점이 다르다.
- 이 규칙은 2002 ~ 2026년 자료를 다 본 뒤에 고른 것이다. 실제로 맞는지는 가상운용의 기록으로 확인한다.
참고한 글
- Campbell, Serfaty-de Medeiros, Viceira (2010), "Global Currency Hedging", Journal of Finance.
- Christensen, Varneskov (2021), "Dynamic Global Currency Hedging", Journal of Financial Econometrics.
- 김재욱 (2022), 해외주식 환헤지 비율에 관한 연구, 국민연금연구원.
- 임형준 (2011), 해외주식투자 환헤지에 대한 연구, 한국금융연구원.
- Sager, Yang (2020), dynamic currency hedging for Canadian investors, CIBC Asset Management.
- Banque de France (2026), Eco Notepad 444; European Central Bank (2025), Financial Stability Review 특집.