공시 글은 실적만 맞혔다
분기 보고서의 어조와 '작년 글을 얼마나 고쳐 썼나'는 그 뒤 1년의 실적을 가리켰다. 그러나 주가는 대부분 이미 알고 있었고, 크게 오를 종목도 고르지 못했다. 남은 쓸모는 크게 떨어질 종목을 걸러 내는 일이다.
82 / 224실적을 가리킨 칸
(회사 성격을 뺀 뒤)
(회사 성격을 뺀 뒤)
0주가를 맞힌 어조 값
(다음 달 ~ 2년)
(다음 달 ~ 2년)
+0.7%다음 실적 발표 사흘에
남은 몫(FinBERT)
남은 몫(FinBERT)
2배많이 고친 회사가
크게 떨어진 비율
크게 떨어진 비율
한눈에
| 물음 | 답 |
|---|---|
| 글이 실적을 가리키나 | ✓ 그렇다 |
| 그래서 주가를 맞히나 | ✗ 아니다 |
| 주가는 언제 알았나 | 보고서 나올 즈음 |
| 오를 종목을 고르나 | ✗ 못 한다 |
| 떨어질 종목을 피하나 | ▶ 어느 정도 |
이 글에서 쓰는 말
- 분기 보고서: 미국 상장 회사가 석 달마다 내는 보고서(10-Q). 사업 설명, 경영진 설명, 위험 요인이 글로 들어 있다.
- 어조: 글이 긍정적인지 부정적인지. 2010년까지의 글로만 배운 언어 모형과, 금융 글로 배운 FinBERT 두 가지로 쟀다.
- 많이 고쳤다: 작년 같은 분기 보고서와 견줘 글이 많이 달라졌다는 뜻이다. 재무 숫자를 고쳤다는 뜻이 아니다.
- 다섯 칸: 같은 시기의 회사들을 값 순서로 줄 세워 다섯 묶음(위 20%, 21 ~ 40% …)으로 나눈 것.
- 확인 구간: 2021년 8월까지의 자료로 본 결과가 2021년 9월 이후에도 같은 쪽이어야 믿는다.
1. 어조가 좋으면 그 뒤 1년 서프라이즈도 좋았다
보고서를 낸 뒤 1 ~ 4분기의 실적을 같은 분기 회사들 안에서 순위로 바꿨다. 회사 크기, 업종, 이미 나온 실적, 평소 실적은 빼고 쟀다.
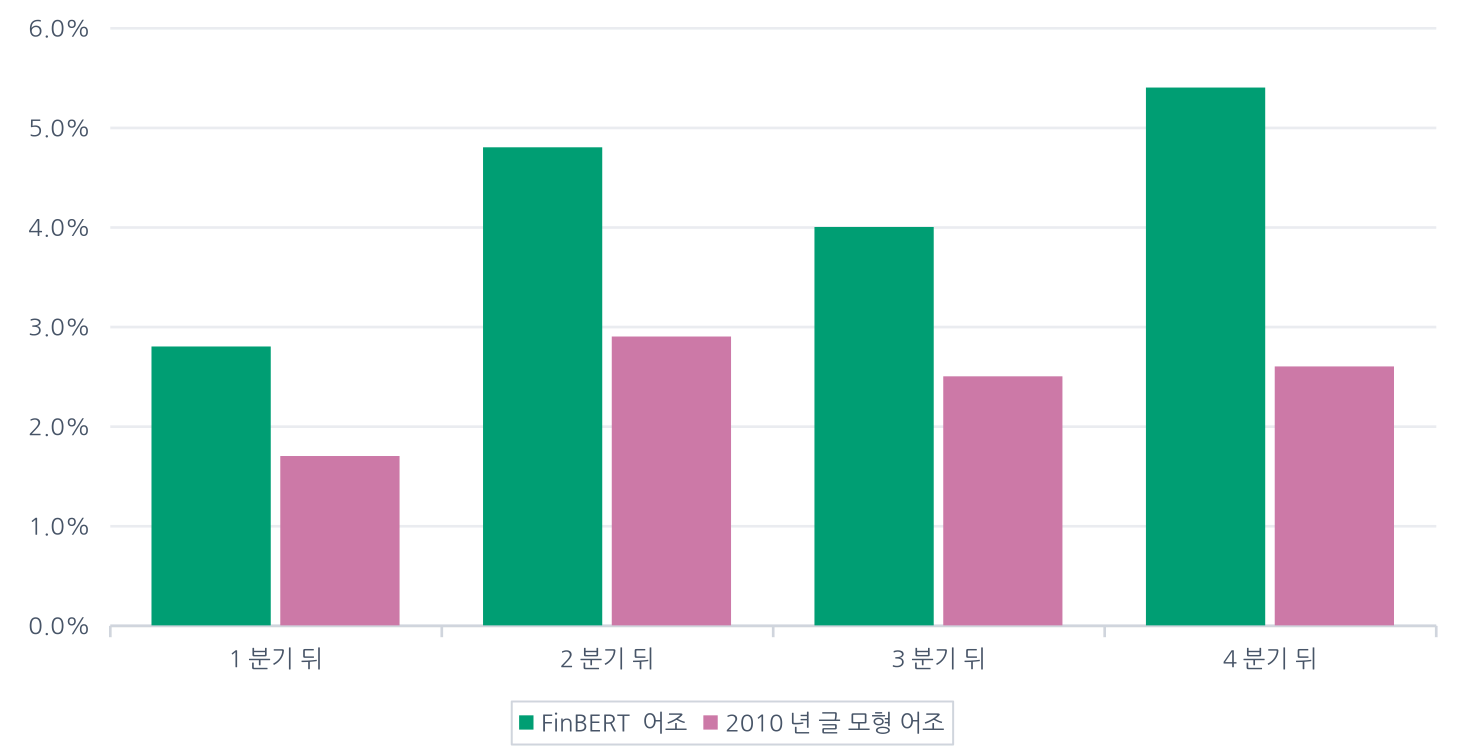
- 두 모형 모두 같은 쪽이고, FinBERT가 조금 더 크다.
- 어조가 좋아진 회사는 1 · 2분기 뒤 EPS 전년비가 5 ~ 7 백분위 더 좋았다.
- 글을 많이 고친 회사와 어조가 나쁜 회사는 그 뒤 EPS가 크게 출렁였다(4 ~ 7 백분위).
크기는 평균이 기우는 정도다. 회사 하나의 실적을 맞히는 수준은 아니다.
2. 그런데 어조로 주가는 갈리지 않았다
어조가 가장 좋은 칸 − 가장 나쁜 칸, 같은 비중 수익률.
| 들고 있는 기간 | 2011 ~ 2021.6 | 2021.9 ~ |
|---|---|---|
| 3개월 | −1.0% | +0.9% |
| 12개월 | −4.4% | +0.7% |
| 24개월 | −7.8% | +0.4% |
- 어느 기간에도 어조 좋은 쪽이 낫지 않았다.
- 문장 뜻을 숫자로 바꾼 값(임베딩)으로 수익률을 배워 맞히는 것도 실패했다.
- 덜 고친 회사가 조금 나은 쪽은 있었다(24개월 +4.4%, 2021년 뒤 +11.5%).
3. 주가는 보고서가 나올 즈음 이미 알았다
보고서 한 건마다 다섯 시점의 주가를 미국 시장 대비로 봤다(2016 ~ 2026, 11만 8천 건).
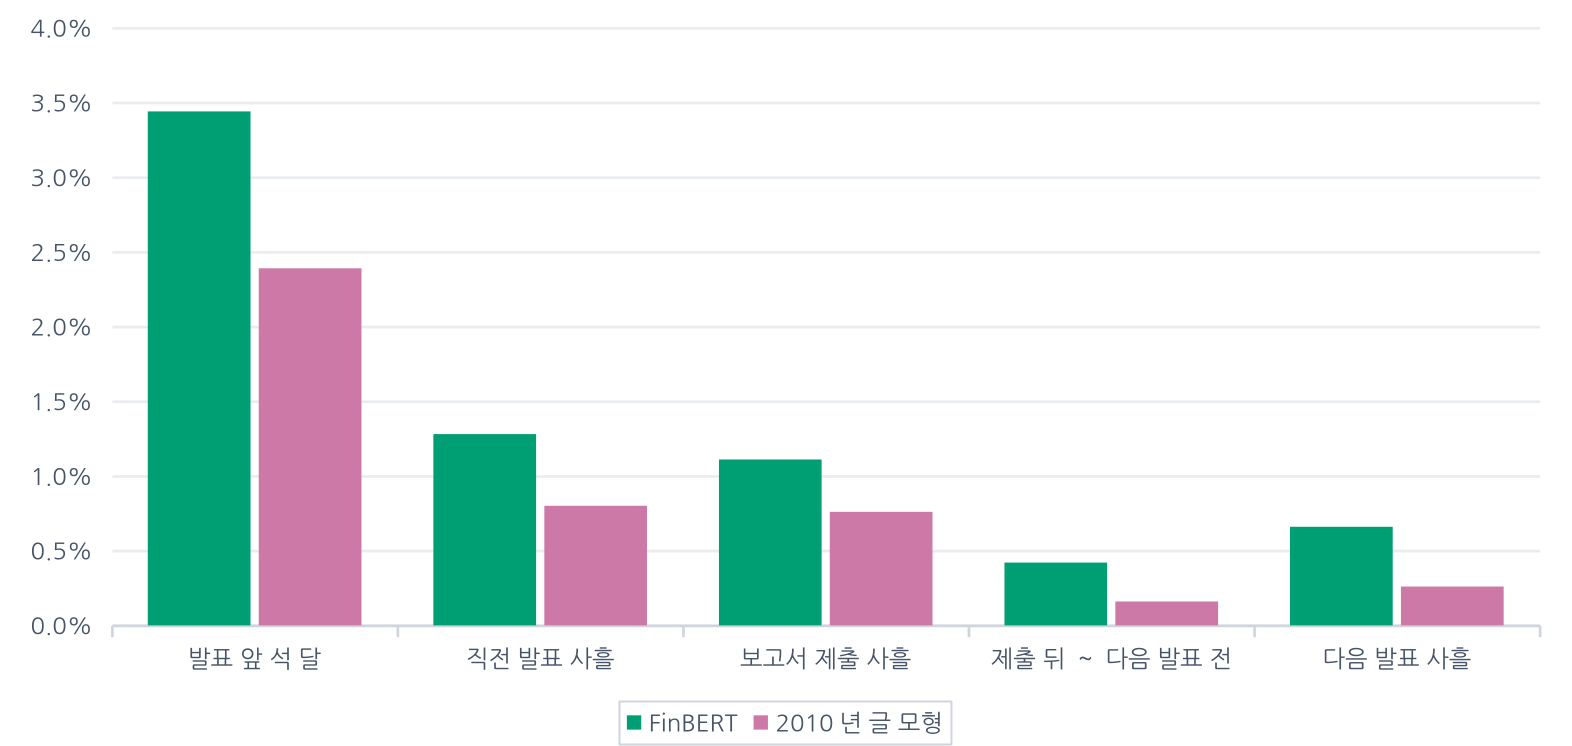
- 차이의 대부분은 보고서 전 석 달과, 실적 발표 · 보고서 제출 즈음에 났다.
- 보고서가 나온 뒤 다음 발표 전까지는 차이가 없었다.
- 다음 실적 발표 사흘에 조금 남았다. 서프라이즈 자체가 그 사흘에 만드는 차이(+2.6%)의 4분의 1쯤이다.
4. 오를 종목은 못 고르고, 떨어질 종목은 조금 피한다
그 기간 수익률 위 10%를 '크게 오른 종목', 아래 10%를 '크게 떨어진 종목'으로 정했다. 아무 힘이 없으면 어느 칸이든 10%다.
- 오를 종목: 글 값 7가지 모두 못 골랐다. 어조가 가장 좋은 칸은 오히려 약 9%였다.
- 떨어질 종목: 작년 글을 가장 많이 고친 칸에서 2배 가까이 나왔다.
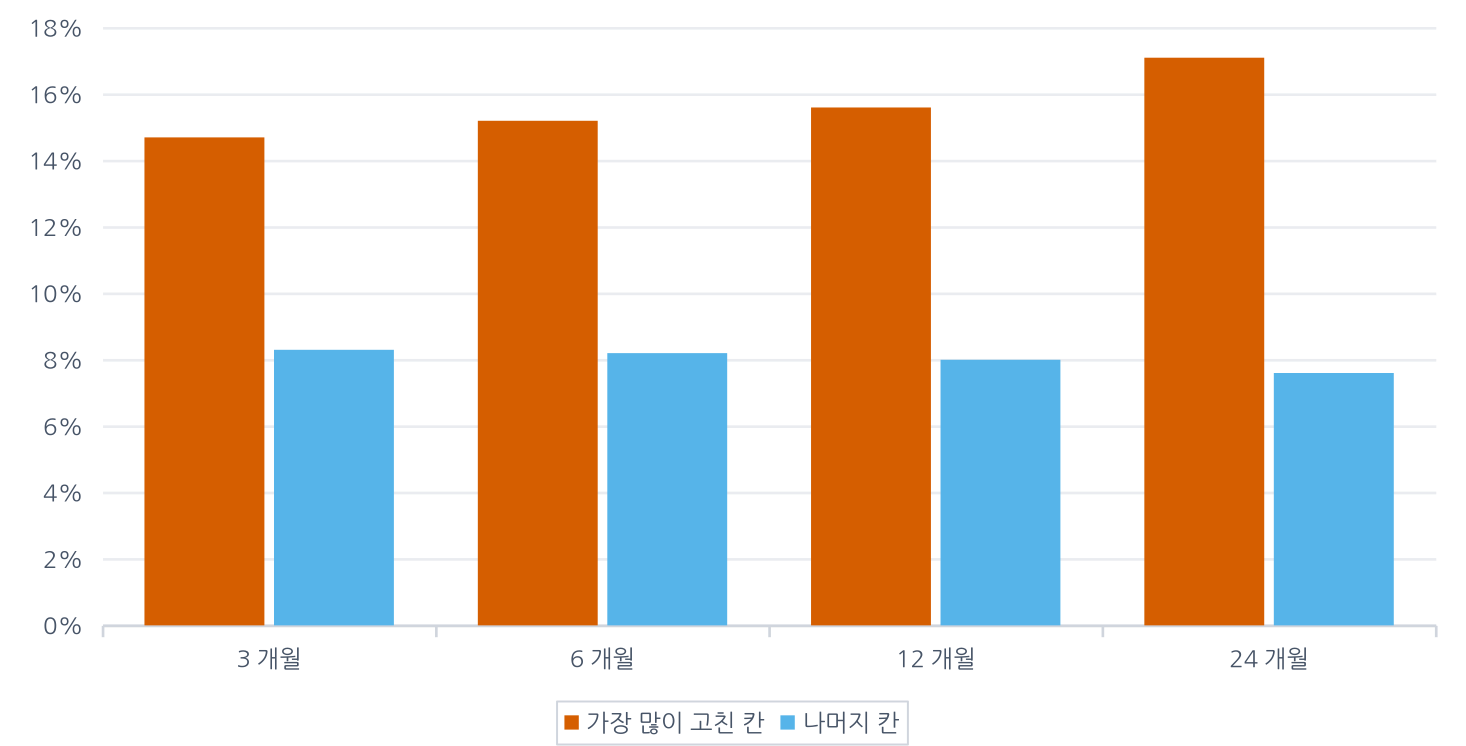
- 다음 실적 발표 사흘에 10% 넘게 빠진 비율도 많이 고친 칸이 높았다(19.2% 대 13.3%).
- 회사 크기 · 변동성 · 업종을 빼면 차이가 1 ~ 4%p로 준다. 그래도 세 가지 닮음 값 모두 같은 쪽이었다.
- 어조가 나쁜 칸도 많이 빠졌지만, 회사 성격을 빼면 대부분 사라졌다.
5. 사례: 모더나는 새 뜻이 31%, 한국 두 회사는 2 ~ 3%
문장 뜻 모형으로 새 보고서의 문장마다 작년 보고서에서 가장 닮은 문장을 찾았다. 닮은 문장이 없으면 '새 뜻'이다.
| 보고서 | 새 뜻 | 새로 생긴 내용 |
|---|---|---|
| 모더나 2020년 2분기 | 30.8% | 코로나 백신, 정부 계약 |
| 파라다이스 2026년 반기 | 1.6% | 미쉐린 선정, 인천 호텔 |
| 신세계 2026년 반기 | 2.8% | 광주 복합 사업, 배당 확대 |
- 모더나는 그 뒤 매출이 2021년 1분기에 1년 전의 약 240배가 됐다. 다만 그때 코로나 백신은 누구나 아는 일이었다.
- 한국 반기보고서는 1년 사이 뜻이 거의 안 바뀐다. 몇 안 되는 새 문장을 골라 읽는 데 쓸모가 있다.
6. 정리: 사기 전에 '작년과 크게 달라진 보고서'를 한 번 더 본다
- 공시 글에는 앞으로의 실적에 관한 정보가 있다.
- 그 정보는 보고서가 나올 즈음 이미 주가에 들어 있었다.
- 쓸 곳은 둘이다. 작년과 크게 달라진 보고서를 낸 회사 다시 보기, 새로 생긴 문장만 골라 읽기.
- 많이 고친 회사의 85% 안팎은 크게 떨어지지 않았다. 확률이 기울 뿐이다.
자료와 방법
- 글: 미국 분기 보고서 본문, 2009 ~ 2026. 허깅페이스 공개 묶음과 미국 증권거래위원회 원문. 보고서마다 문장 최대 100개.
- 낱말 겹침: 작년 같은 분기 보고서와 쓰인 낱말이 얼마나 겹치나(0 ~ 1). 큰 회사는 보통 0.80.
- 문장 뜻 닮음: 2010년까지의 글로만 배운 BERT(chrono-bert)와 문장 닮음 전용 모형(bge-base).
- 어조: 위 BERT에 금융 문장 딱지(Financial PhraseBank)로 배운 가름자를 얹은 값, 그리고 FinBERT.
- 실적: 그 뒤 1 ~ 4분기 매출 · EPS 전년비, 이익 · 매출 서프라이즈. 2016 ~, 10만 2천 건.
- 주가: 달마다 수익률(2011 ~), 일별 시세로 본 사건 창(2016 ~).
- 시점: 값은 보고서 제출일부터 쓴다. 실적은 그 보고서 분기의 다음 분기부터 결과로 본다.
- 판정: 2021년 8월까지 t ≥ 3이고 2021년 9월 뒤 같은 쪽. t는 우연이 아닐 가능성의 크기로, 3이면 꽤 크다.
- FinBERT: 2018년 무렵까지의 글로 배워 그 앞의 결과는 미래를 엿봤을 수 있다. 그래서 2021년 9월 뒤 숫자를 중심으로 읽었다.
참고한 글
- Cohen, Malloy, Nguyen (2020), "Lazy Prices", Journal of Finance.
- Loughran, McDonald (2011), "When Is a Liability Not a Liability?", Journal of Finance.
- Araci (2019), "FinBERT: Financial Sentiment Analysis with Pre-trained Language Models".
- Malo 외 (2014), Financial PhraseBank.
- manelalab, chrono-bert-v1-20101231, Hugging Face.
- Xiao 외 (2023), BGE 문장 임베딩, BAAI.