미국 공시 선별
분기 보고서를 덜 고친 회사 · 크기와 업종은 시장과 같게초기자금10,000,000
평가금액9,668,624
수익률-3.3%
초과수익+2.4%p
MDD-4.8%
변동성 연율19.4%
백테스트 운용 기록이 아님2010.12.31 ~ 2026.07.31
수익률 연환산+15.0%
초과수익 연, 대 미국 시장 전체(원화)-0.7%p
MDD-19.1%
변동성 연율12.5%
샤프 한국은행 기준금리1.02
운용 현황
2026.11.17 종가 기준| 초기자금 / 평가금액 | 10,000,000원 / 9,668,624원 |
|---|---|
| 수익률 | -3.3% |
| S&P 500(원화) 동기간 수익률 | -5.7% |
| 초과수익 | +2.4%p |
| MDD | -4.8% |
| 변동성 | 19.4% (일별 수익률, 연율) |
| 샤프 | -1.31 (일별 수익률, 무위험수익률 한국은행 기준금리) |
| 거래 횟수 / 누적 비용 | 1회 / 19,960원 |
| 현금 비중 | 0.0% |
누적수익률
운용 개시일 = 0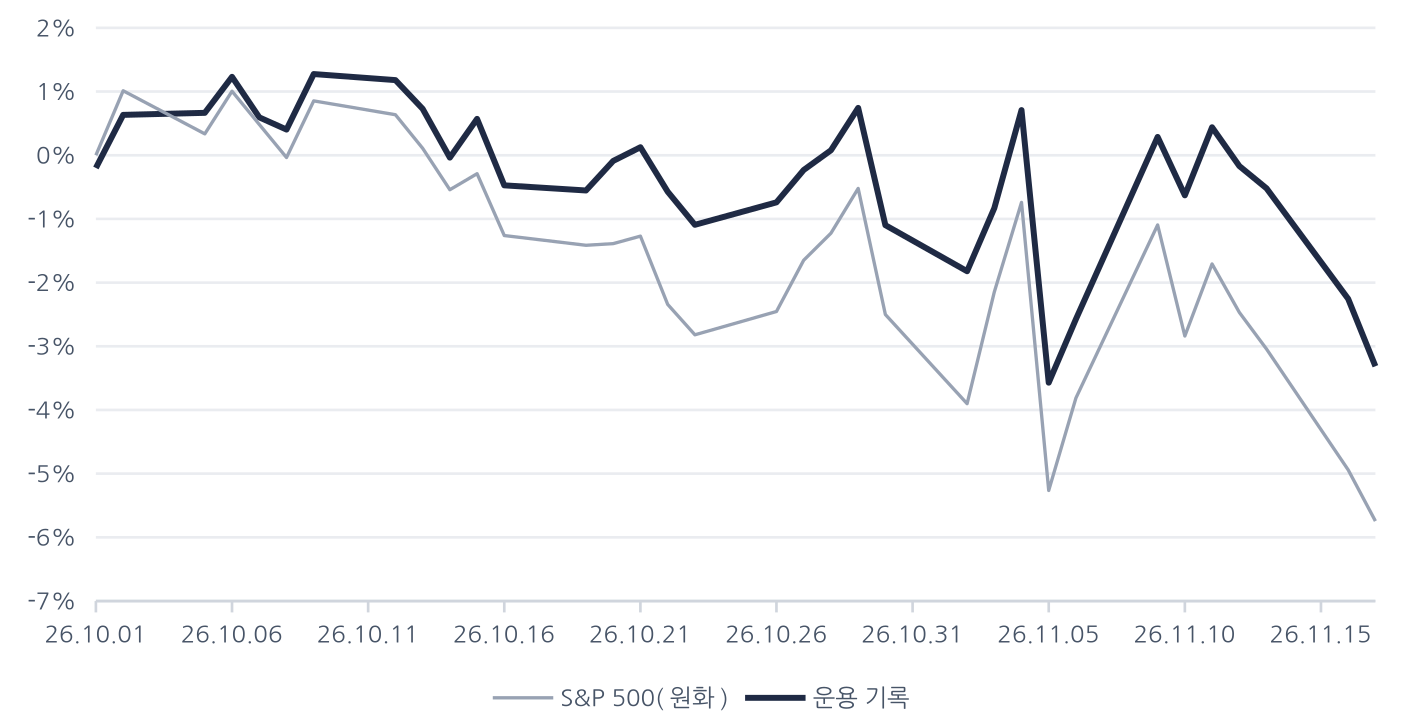
운용 규칙
2026.10.12 공개- 살 수 있는 종목: 미국 상장 보통주 가운데 시가총액 3억 달러 이상, 지난달 하루 평균 거래대금 300만 달러 이상(달마다 1,100 ~ 2,600종목)
- 분기 보고서(10-Q)의 글이 1년 전 같은 분기 보고서와 얼마나 같은지를 잰다(쓰인 낱말이 겹치는 비율). 지난 6개월 안에 나온 가장 최근 보고서의 값을 쓴다
- 업종 안에서 가장 많이 고친 20%는 뺀다. 남은 것 가운데 덜 고친 위 1/3이거나 수익성(매출총이익 / 총자산)이 위 1/3인 종목을 고른다
- 시가총액이 가장 큰 50종목은 시가총액 비중 그대로 든다(한 종목 3% 한도)
- 나머지는 업종(12) × 크기(51 ~ 200위, 201 ~ 500위, 501위 ~) 칸마다 시장의 비중을 지키고, 그 칸 안에서 고른 종목을 같은 비중으로 든다. 고른 종목이 3개 미만인 칸은 시가총액 비중대로 든다
- 물가(전년비 3% 초과) · 원재료 물가(전년비 10% 초과) · 정책금리(1년 전보다 0.5%p 넘게 높음)가 겹치는 달은 주식을 절반으로 줄이고 나머지는 현금
- 달 끝에 한 번 다시 짠다. 그 달 끝까지 알려진 것만 쓴다
- 환헤지: 달 끝에 신호 일곱(미국 주식이 10개월 평균 위 · 금융여건지수 · 하이일드 스프레드 · VIX가 각각 2000년 뒤 가운데값보다 편안한 쪽 · 미국이 한국보다 금리를 더 죄는 국면이 아님 · 한국으로 들어오는 자금 흐름 점수가 가운데값 위 · 한국 물가 상승률이 미국 이상)을 보고, 켜진 수 ÷ 7 × 50%만큼 다음 달 원/달러를 막는다(0 ~ 50%)
- 체결·비용 가정: 달 끝 종가로 판정하고 다음 거래일 종가에 체결(백테스트는 달 끝 종가). 종목 수가 많아 운용 기록은 장부 전체의 평가 지수 하나로 적는다. 수수료 0.200%, 매도 세금 0.00%
보유 기준
2026-11-17 종가 기준 · 2026-11 장부| 살 수 있는 종목 | 2,537개 |
|---|---|
| 든 종목 | 887개 |
| 주식 몫 | 100% (나머지는 현금) |
| 달러 기준 수익률 / S&P 500 | -2.2% / -4.3% |
| 환헤지 비율 (이번 달) | 43% (신호 6 / 7) |
| 원화 수익률 (환헤지 없이) | -3.8% |
| 원/달러 (개시일 → 기준일) | 1,357원 → 1,336원 |
| 업종 비중 | 정보기술 31.6% · 금융 14.5% · 헬스케어 10.2% · 경기소비재 9.3% · 기타 8.8% |
종목 수가 많아 장부 전체를 자산 하나로 평가합니다. 평가금액과 수익률은 원화(환헤지 손익 포함), 달러 기준 수익률은 위 표에 따로 적습니다.
평가 종가: 야후 수정종가(배당 반영), 백테스트·장부 선정: Alpaca.
환헤지 신호: ① 미국 주식이 10개월 평균 위 켜짐 · ② 금융여건지수가 가운데값 아래 꺼짐 · ③ 하이일드 스프레드가 가운데값 아래 켜짐 · ④ VIX가 가운데값 아래 켜짐 · ⑤ 미국이 한국보다 죄는 국면이 아님 켜짐 · ⑥ 자금 흐름 점수가 가운데값 위 켜짐 · ⑦ 한국 물가 상승률 ≥ 미국 켜짐
| 가장 큰 10종목 | 비중 |
|---|---|
| MSFT | 3.00% |
| NVDA | 3.00% |
| AMZN | 3.00% |
| AAPL | 3.00% |
| GOOGL | 3.00% |
| TSLA | 2.13% |
| META | 2.12% |
| AVGO | 2.09% |
| HSBC | 1.98% |
| LLY | 1.80% |
보유 종목
2026.11.17 종가 기준| 종목 | 수량 | 평균 매입가 | 종가 | 평가금액 | 비중 | 평가손익률 |
|---|---|---|---|---|---|---|
| 미국 공시 선별 장부 | 998 | 10,000 | 9,688 | 9,668,584 | 100.0% | -3.1% |
| 현금 | – | – | – | 40 | 0.0% | – |
매매 기록
최근 순 · 1건| 날짜 | 종목 | 구분 | 수량 | 가격 | 금액 | 비용 | 메모 |
|---|---|---|---|---|---|---|---|
| 2026.10.01 | 미국 공시 선별 장부 | 매수 | 998 | 10,000 | 9,980,000 | 19,960 | 첫 매수: 10월 장부 914종목(9월 끝까지의 자료로 짬), 환헤지 43%. 달마다 첫 거래일에 그 달 장부와 헤지 비율로 갈아탄다 |
전략 근거
무엇을 노리나
미국 시장 전체와 같은 크기·업종 구성을 지키면서, 그 안에서 공시를 덜 고친 회사를 더 드는 것. 시장만큼 벌되 조금 덜 흔들리는 것이 목표다.
근거
- 회사가 분기 보고서를 크게 고치면 그 뒤 이익과 주가가 나빠지는 경향이 있다(Cohen·Malloy·Nguyen, "Lazy Prices"). 미국 분기 보고서 68만 건으로 직접 세어 같은 방향을 확인했다.
환헤지
달러는 미국 주식이 빠질 때 오르는 완충이다. 시장이 불안할 때는 이 완충을 그대로 두고, 편안할 때는 환율의 흔들림만 남으므로 그만큼을 막는다. 신호 일곱 가운데 켜진 수에 따라 0 ~ 50%를 헤지한다.
- 2002 ~ 2026년 미국 시장 전체의 원화 수익률에 이 규칙을 얹으면, 해마다 수익률의 흩어짐이 17.7%에서 16.9%로 줄고 그 해 안의 변동성이 환헤지 없을 때보다 낮았던 해가 24해 가운데 18해였다. 2008년에는 헤지가 대부분 풀려 있었다.
- 이 전략에서는(2011.01 ~ 2026.07, 원화) 변동성이 13.1%에서 12.5%로, 해마다 수익률의 흩어짐이 16.1%에서 14.7%로 줄었다. 헤지 비율은 평균 30%(7 ~ 50%)였다.
- 헤지 손익은 원/달러 선물의 실제 웃돈(한국거래소 가까운 월물)으로 계산했다.
백테스트
백테스트 누적수익률
전략 대 미국 시장 전체(원화)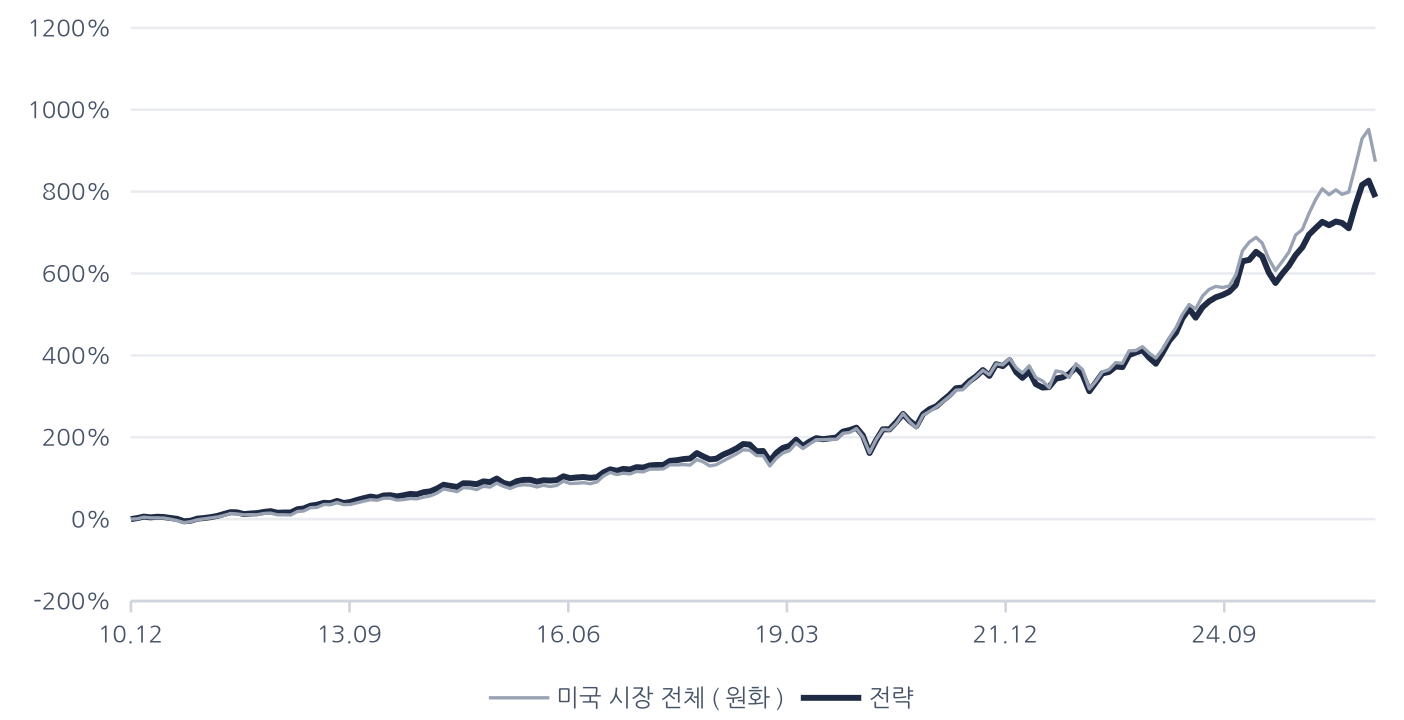
고점 대비 낙폭
가장 높았던 값에서 얼마나 내려와 있었나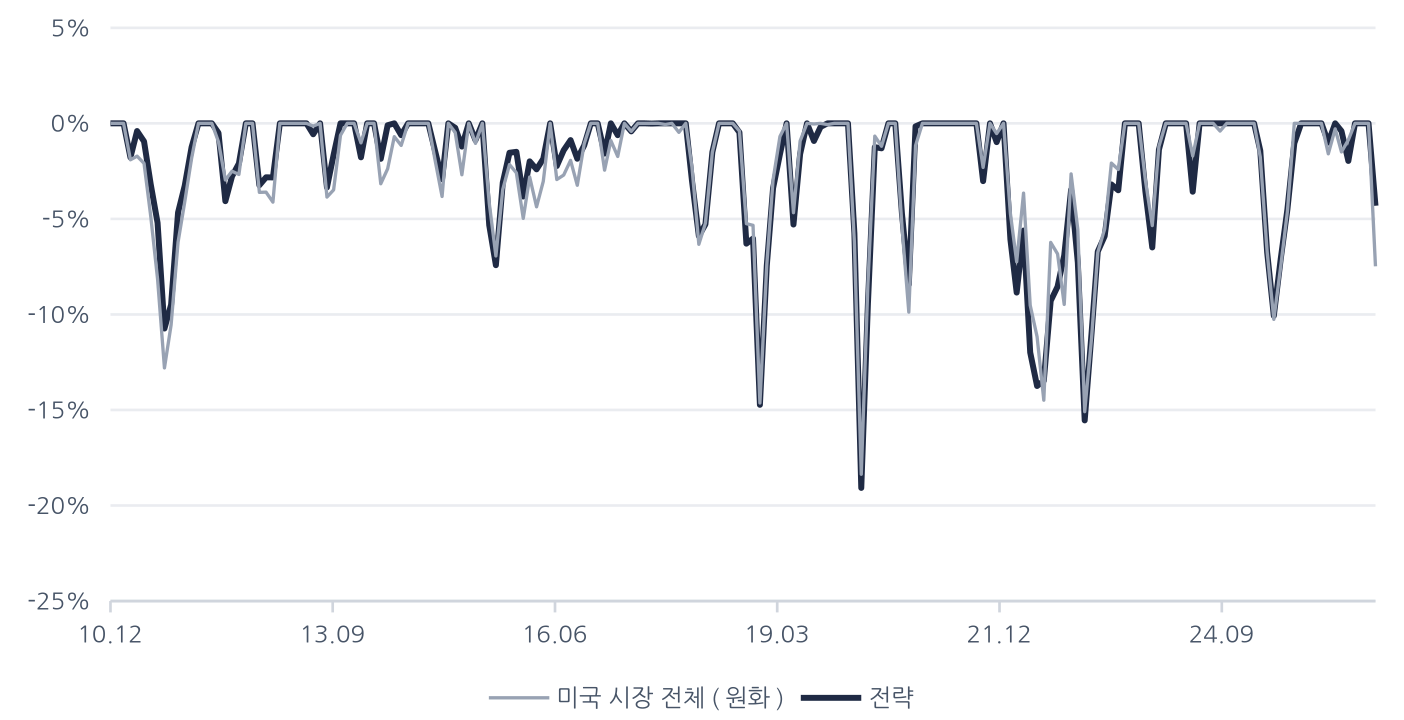
| 해 | 전략 | 미국 시장 전체(원화) |
|---|---|---|
| 2010 일부 | +0.0% | +0.0% |
| 2011 | +4.8% | +3.0% |
| 2012 | +10.8% | +6.8% |
| 2013 | +33.6% | +34.1% |
| 2014 | +16.8% | +15.5% |
| 2015 | +8.2% | +7.4% |
| 2016 | +13.0% | +16.9% |
| 2017 | +11.9% | +8.5% |
| 2018 | -2.5% | -1.0% |
| 2019 | +31.4% | +35.6% |
| 2020 | +16.2% | +16.6% |
| 2021 | +32.4% | +35.6% |
| 2022 | -15.5% | -15.1% |
| 2023 | +29.9% | +29.8% |
| 2024 | +36.9% | +43.1% |
| 2025 | +11.5% | +14.9% |
| 2026 일부 | +8.4% | +9.0% |
| 달마다 수익률 | 1월 | 2월 | 3월 | 4월 | 5월 | 6월 | 7월 | 8월 | 9월 | 10월 | 11월 | 12월 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2010 | +0.0 | |||||||||||
| 2011 | +2.6 | +3.4 | -1.8 | +1.4 | -0.5 | -2.3 | -2.1 | -5.8 | +1.4 | +5.3 | +1.5 | +2.1 |
| 2012 | +2.8 | +4.4 | +4.1 | -0.5 | -3.6 | +1.4 | +0.7 | +2.7 | +1.5 | -3.2 | +0.4 | -0.0 |
| 2013 | +7.1 | +1.4 | +5.3 | +1.9 | +3.4 | -0.6 | +3.8 | -3.4 | +1.8 | +3.5 | +2.9 | +2.5 |
| 2014 | -1.8 | +3.6 | +0.4 | -1.9 | +1.8 | +2.0 | -0.6 | +3.4 | +1.2 | +4.1 | +5.3 | -1.5 |
| 2015 | -1.5 | +5.1 | -0.2 | -1.0 | +3.7 | -0.9 | +4.5 | -5.3 | -2.2 | +4.7 | +1.6 | +0.0 |
| 2016 | -2.4 | +1.9 | -0.4 | +0.6 | +4.8 | -2.2 | +0.8 | +0.5 | -1.0 | +0.7 | +5.9 | +3.4 |
| 2017 | -1.6 | +2.1 | -0.6 | +2.5 | -0.4 | +2.3 | +0.5 | -0.0 | +4.2 | +0.7 | +1.1 | +0.5 |
| 2018 | +5.4 | -3.0 | -3.0 | +0.6 | +4.0 | +2.7 | +3.1 | +4.1 | -0.5 | -5.8 | +0.3 | -9.3 |
| 2019 | +8.5 | +4.4 | +1.8 | +5.4 | -5.3 | +3.9 | +3.0 | -0.9 | +0.7 | +0.7 | +4.8 | +1.2 |
| 2020 | +1.8 | -5.7 | -14.1 | +11.9 | +9.0 | -0.1 | +5.5 | +6.0 | -4.7 | -3.9 | +9.0 | +3.5 |
| 2021 | +1.9 | +3.6 | +3.4 | +4.2 | +0.4 | +3.7 | +2.7 | +3.4 | -3.0 | +6.3 | -1.0 | +3.1 |
| 2022 | -6.1 | -3.0 | +3.6 | -6.8 | -2.0 | +0.3 | +4.8 | +0.8 | +1.8 | +3.7 | -3.9 | -8.9 |
| 2023 | +5.4 | +4.8 | +0.9 | +2.9 | -0.3 | +6.2 | +1.3 | +1.1 | -3.6 | -3.0 | +5.5 | +5.9 |
| 2024 | +3.7 | +6.3 | +4.1 | -3.6 | +4.3 | +2.3 | +1.6 | +0.9 | +1.2 | +2.5 | +8.6 | +0.5 |
| 2025 | +2.7 | -1.4 | -5.4 | -3.6 | +3.3 | +2.8 | +3.6 | +2.6 | +4.0 | +2.0 | +1.9 | -1.0 |
| 2026 | +1.1 | -0.4 | -1.6 | +6.8 | +5.8 | +1.1 | -4.3 |
설정
| 항목 | 설정 |
|---|---|
| 기간 | 2011.01 ~ 2026.07 (달마다) |
| 대상 | 미국 상장 보통주(시가총액 3억 달러 · 하루 거래대금 300만 달러 이상) |
| 자료 출처 | 주가·재무는 공개 자료로 만든 달별 표, 분기 보고서 글은 SEC EDGAR |
| 거래비용 | 갈아탄 만큼 0.2% |
| 체결 | 달 끝 판정, 달 끝 종가 |
| 통화 | 원화. 달러 수익률을 달 끝 원/달러로 바꾸고 환헤지 손익을 더함 |
| 샤프의 무위험수익률 | 한국은행 기준금리(달마다 실제 값). 달러 기준 숫자는 미국 단기 국채 수익률 |
| 견줄 것 | 미국 시장 전체(미국 상장 주식 전부, 시가총액 비중, 배당 포함)를 환헤지 없이 원화로 |
결과 (2011.01 ~ 2026.07, 원화)
| 연 수익률 | 변동성 | 샤프 | 가장 큰 낙폭 | |
|---|---|---|---|---|
| 이 전략(환헤지 층 포함) | 15.0% | 12.5% | 1.02 | −19.1% |
| 환헤지 없이 | 15.7% | 13.1% | 1.02 | −18.6% |
| 미국 시장 전체(환헤지 없음) | 15.7% | 13.4% | 1.00 | −18.4% |
달러 기준으로는 연 13.9% · 변동성 13.9% · 샤프 0.90 · 가장 큰 낙폭 −20.8%(미국 시장 전체 14.0% · 14.6% · 0.87 · −24.8%). 원/달러는 이 기간에 1,131원에서 1,437원이 됐다.
회고 및 변경 이력
- 2026.10.12 규칙 공개. 운용 개시일은 2026.10.01 — 9월 끝까지의 자료로 짠 10월 장부를 10.01 종가에 들었다고 보고 그날부터의 기록을 계산해 적는다.
- 2026.10.12 환헤지 층을 더함(신호 일곱, 0 ~ 50%). 10.01 종가부터의 기록에 같이 적용했다.