국내 개선 롱숏 + KODEX
개선 종목 40개와 KODEX 200을 반반 들고, 나쁜 신호가 겹친 종목을 작게 판다초기자금10,000,000
평가금액7,088,385
수익률-29.1%
초과수익+11.0%p
MDD-29.5%
변동성 연율45.6%
백테스트 운용 기록이 아님2014.01.31 ~ 2026.06.30
수익률 연환산+16.8%
초과수익 연, 대 KOSPI+4.2%p
MDD-25.5%
변동성 연율17.6%
샤프 한국은행 기준금리0.86
운용 현황
2026.11.17 종가 기준| 초기자금 / 평가금액 | 10,000,000원 / 7,088,385원 |
|---|---|
| 수익률 | -29.1% |
| KOSPI 동기간 수익률 | -40.2% |
| 초과수익 | +11.0%p |
| MDD | -29.5% |
| 변동성 | 45.6% (일별 수익률, 연율) |
| 샤프 | -1.87 (일별 수익률, 무위험수익률 한국은행 기준금리) |
| 거래 횟수 / 누적 비용 | 1회 / 11,477원 |
| 현금 비중 | 0.1% |
누적수익률
운용 개시일 = 0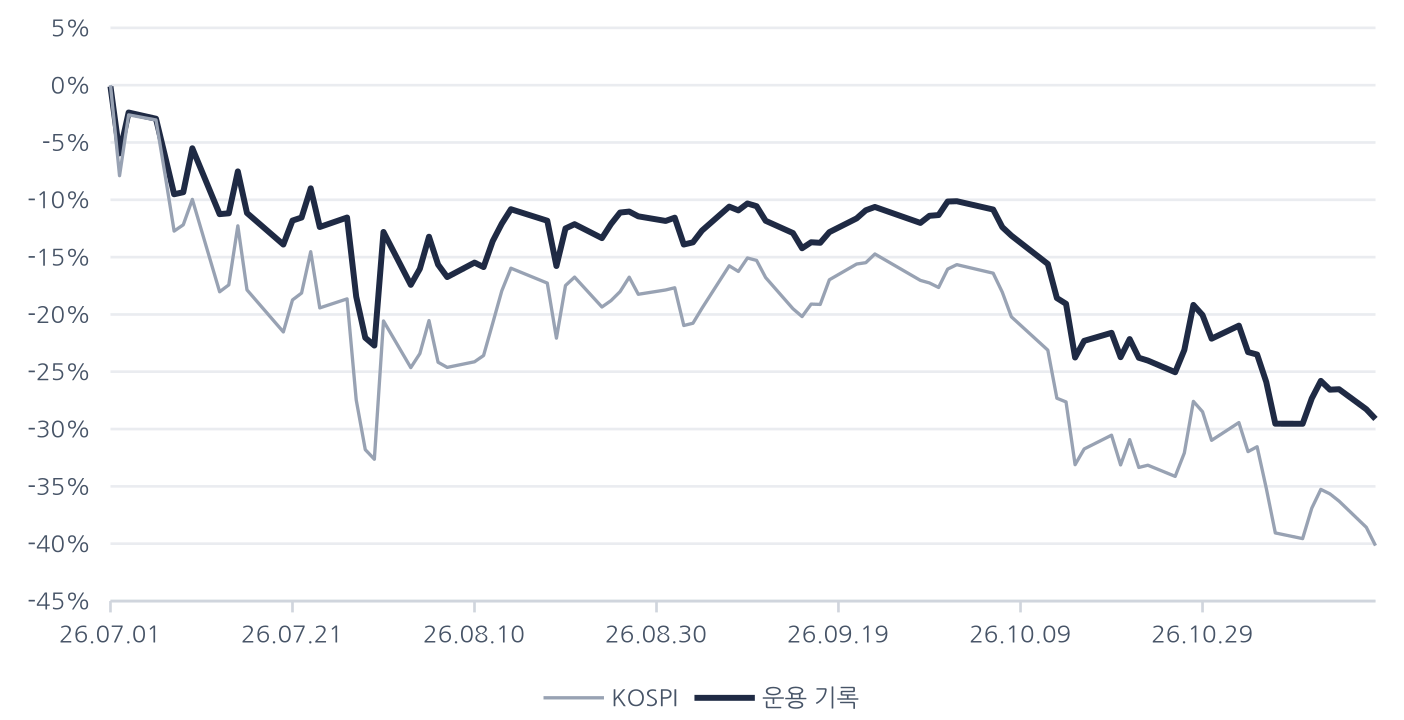
운용 규칙
2026.10.13 공개- 비중: 주식 매수 50, KODEX 200 50, 숏 최대 30. 달마다 이 비중으로 되돌린다
- 대상: 코스피·코스닥 보통주(스팩 제외) 가운데 20거래일 평균 거래대금 10억원 이상인 종목. 달마다 시가총액 하위 3분의 1은 뺀다
- 피하는 조건: 60일 변동성이 대상 안 상위 20%인 종목과 최근 12개월 주식 수 증가(순발행)가 상위 20%인 종목은 사지 않는다
- 사는 조건: 개선 점수(영업이익 증가율, 영업이익률 변화, 매출총이익률 변화, 매출 증가율의 순위 평균) 상위 40종목을 같은 금액씩 산다
- 숏 대상: 코스피200·코스닥150 편입 종목만
- 숏 조건: 60일 변동성이 상위 30%인 종목 가운데, 순발행 상위 30%·매출총이익률 변화 하위 30%·레버리지 상위 30%·총수익성 하위 30% 중 둘 이상에 걸리고, 사는 쪽 신호(개선 점수 상위 절반, 영업이익 서프라이즈 양수, 12개월 모멘텀 상위 30%)가 하나도 없는 종목
- 숏 크기: 통과 종목에 같은 금액씩, 합쳐서 포트폴리오의 30%까지, 한 종목 3%까지. 통과 종목이 5개 미만이면 숏을 하지 않는다. 공매도가 금지된 기간에는 숏을 비운다
- 달마다 마지막 거래일에 다시 고르고, 다음 거래일 종가에 목표 비중으로 맞춘다. 그 사이에는 손대지 않는다. 첫 목록은 2026년 6월 30일에 골라 7월 1일 종가에 샀다고 본다
- 운용 개시일(2026년 7월 1일)은 규칙 공개일(2026년 10월 13일)보다 앞선다. 그 사이의 기록은 그때 실제로 운용한 것이 아니라 같은 규칙을 거꾸로 적용해 적은 것이고, 그 가운데 7~8월은 규칙을 정할 때 이미 본 기간이다
- 종목 수가 많아 묶음 전체를 자산 하나로 묶어 날마다 값을 적는다. 배당은 넣지 않는다
- 사람이 종목을 넣거나 빼지 않는다. 규칙을 바꾸려면 새 호수로 따로 등록한다
- 체결·비용 가정: 월말에 고르고 다음 거래일 종가로 체결했다고 가정. 수수료에는 체결 오차 어림(0.1%)을 넣었다. 숏은 주식 차입 연 3%를 가정. 수수료 0.115%, 매도 세금 0.20%
보유 기준
2026-11-17 종가 기준 · 2026년 10월 말 장부| 살 수 있는 종목 | 574개 |
|---|---|
| 든 종목 | 41개 · 공매도 10개 |
| 주식 몫 | 96% (나머지는 현금) |
| 숏 몫 | 29% |
| 개시 뒤 수익률 / KOSPI | -29.1% / -40.2% |
| 업종 비중 | KODEX 200 46.7% · 정보기술 18.4% · 금융 10.1% · 산업재 9.8% · 소재 3.8% |
종목 수가 많아 장부 전체를 자산 하나로 평가합니다. 배당은 넣지 않았습니다. 숏으로 판 돈에는 기준금리에서 주식 빌리는 값(연 3% 가정)을 뺀 이자를 붙입니다.
| 가장 큰 10종목 | 비중 |
|---|---|
| KODEX 200 | 46.65% |
| 와이지엔터테인먼트 | 1.59% |
| 셀트리온 | 1.55% |
| 미래에셋벤처투자 | 1.48% |
| RFHIC | 1.47% |
| 스튜디오드래곤 | 1.37% |
| 이수화학 | 1.34% |
| 카카오페이 | 1.33% |
| 대덕 | 1.30% |
| 프로텍 | 1.30% |
사는 쪽 예: 제주반도체, 펄어비스, SK하이닉스, 삼성전자, 대덕전자, 샘씨엔에스, 오스코텍, 프로텍 · 파는 쪽: 펩트론, 솔브레인홀딩스, 한화솔루션, SK아이이테크놀로지, 필옵틱스, 대주전자재료, 위메이드맥스, 제이앤티씨, 엔켐, 한화시스템
보유 종목
2026.11.17 종가 기준| 종목 | 수량 | 평균 매입가 | 종가 | 평가금액 | 비중 | 평가손익률 |
|---|---|---|---|---|---|---|
| 국내 개선 롱숏 + KODEX 장부 | 998 | 10,000 | 7,094 | 7,079,862 | 99.9% | -29.1% |
| 현금 | – | – | – | 8,523 | 0.1% | – |
매매 기록
최근 순 · 1건| 날짜 | 종목 | 구분 | 수량 | 가격 | 금액 | 비용 | 메모 |
|---|---|---|---|---|---|---|---|
| 2026.07.01 | 국내 개선 롱숏 + KODEX 장부 | 매수 | 998 | 10,000 | 9,980,000 | 11,477 | 첫 체결: 2026년 6월 30일에 고른 롱 40종목(절반)과 KODEX 200(절반), 숏 종목. 달마다 월말에 다시 골라 다음 거래일 종가에 맞춘다 |
전략 근거
- 사는 쪽: 이익과 이익률이 좋아지고 있다는 정보가 주가에 천천히 반영된다는 생각이다. 이익 발표 뒤 주가가 같은 방향으로 더 움직인다는 연구와 같은 종류다.
- 피하는 쪽과 숏: 변동성이 큰 종목과 주식 수를 늘리는 종목은 그 뒤 수익이 낮았다는 한국 시장 연구가 있다. 숏은 여기에 나쁜 신호를 둘 이상 더 요구하고, 사는 쪽 신호가 함께 뜬 종목은 뺀다.
- 효과가 나는 곳: 2014년 이후 자료에서 사는 쪽의 초과수익은 시가총액 약 1,300억~5,000억원의 중간 크기 종목에서 가장 컸고, 가장 큰 종목들에서는 거의 없었다. 그래서 종목을 같은 금액씩 든다.
- 약한 고리: 같은 금액씩 드는 방식은 큰 종목 몇 개가 지수를 끄는 장에서 지수에 크게 뒤진다. 숏 신호는 빌릴 수 있는 종목 안에서는 약하고, 통과 종목이 열 개 안팎으로 적다.
백테스트
백테스트 누적수익률
전략 대 KOSPI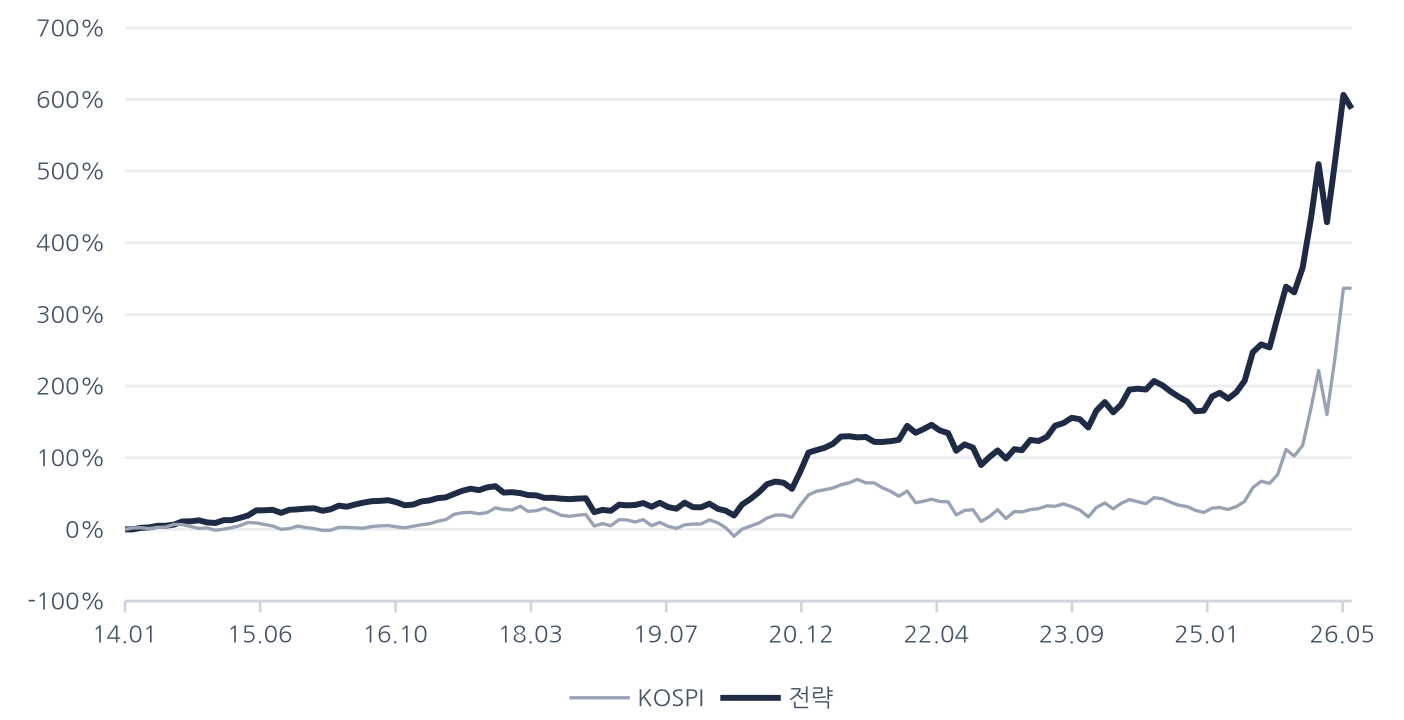
고점 대비 낙폭
가장 높았던 값에서 얼마나 내려와 있었나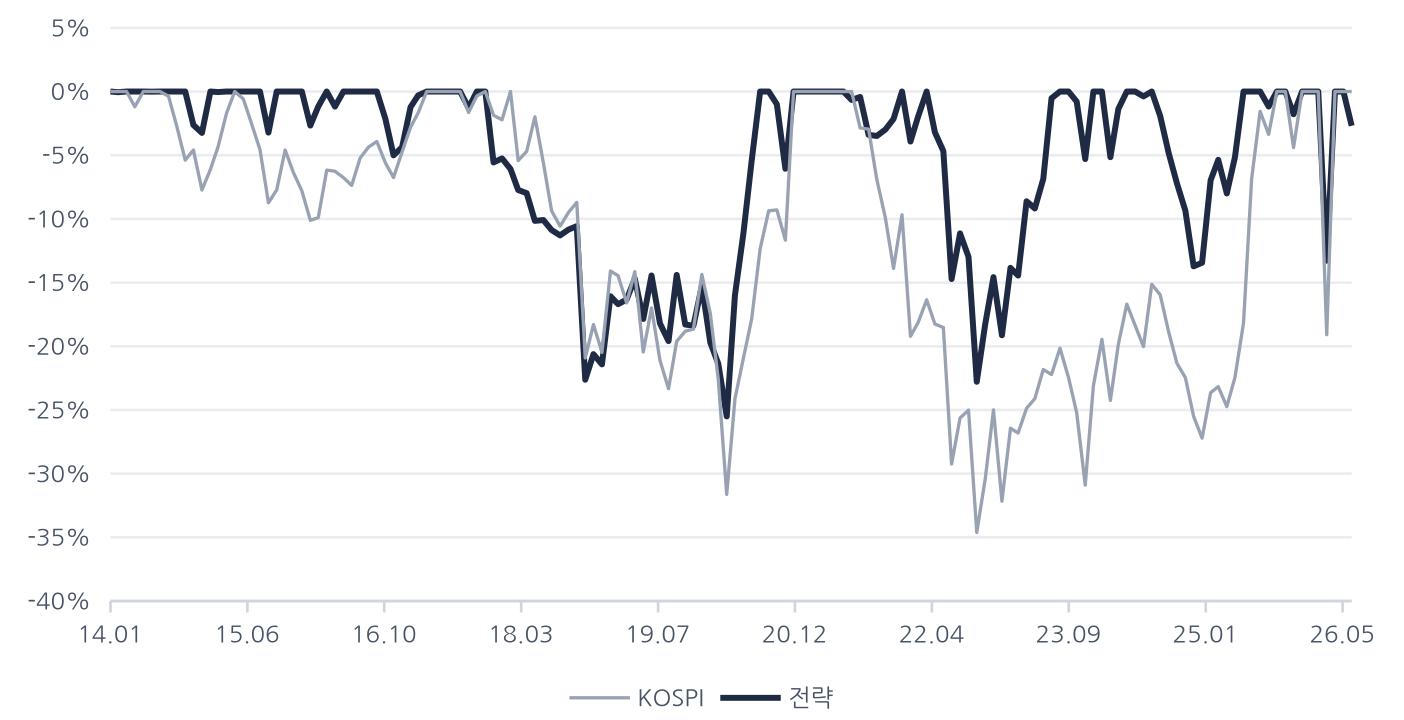
| 해 | 전략 | KOSPI |
|---|---|---|
| 2014 | +8.9% | -1.3% |
| 2015 | +18.8% | +2.4% |
| 2016 | +4.0% | +3.3% |
| 2017 | +12.8% | +21.8% |
| 2018 | -17.1% | -17.3% |
| 2019 | +7.8% | +7.7% |
| 2020 | +52.5% | +30.8% |
| 2021 | +18.0% | +3.6% |
| 2022 | -18.6% | -24.9% |
| 2023 | +39.6% | +18.7% |
| 2024 | -4.3% | -9.6% |
| 2025 | +75.1% | +75.6% |
| 2026 일부 | +47.8% | +101.1% |
| 달마다 수익률 | 1월 | 2월 | 3월 | 4월 | 5월 | 6월 | 7월 | 8월 | 9월 | 10월 | 11월 | 12월 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2014 | +0.0 | -0.1 | +2.3 | +0.5 | +2.2 | -0.0 | +1.5 | +4.1 | +0.2 | +1.2 | -2.6 | -0.6 |
| 2015 | +3.6 | -0.0 | +2.7 | +2.9 | +6.0 | +0.2 | +0.4 | -3.2 | +3.4 | +0.5 | +0.8 | +0.4 |
| 2016 | -2.7 | +1.5 | +4.1 | -1.2 | +2.4 | +1.9 | +1.5 | +0.3 | +0.7 | -2.1 | -2.9 | +0.7 |
| 2017 | +3.3 | +0.9 | +2.3 | +0.7 | +3.3 | +3.0 | +1.9 | -1.3 | +2.5 | +1.1 | -5.6 | +0.3 |
| 2018 | -0.9 | -1.8 | -0.3 | -2.4 | +0.1 | -0.9 | -0.5 | +0.5 | +0.3 | -13.5 | +2.6 | -1.0 |
| 2019 | +6.8 | -0.7 | +0.4 | +2.0 | -3.7 | +4.1 | -4.4 | -1.7 | +6.5 | -4.5 | -0.1 | +3.8 |
| 2020 | -5.3 | -2.1 | -5.3 | +12.8 | +5.8 | +6.4 | +7.6 | +2.2 | -1.0 | -5.1 | +15.0 | +15.0 |
| 2021 | +1.8 | +1.4 | +2.5 | +4.7 | +0.2 | -0.7 | +0.2 | -3.0 | -0.1 | +0.5 | +0.9 | +8.6 |
| 2022 | -3.9 | +2.1 | +2.6 | -3.2 | -1.5 | -10.5 | +4.2 | -2.1 | -11.3 | +5.9 | +4.5 | -5.3 |
| 2023 | +6.5 | -0.7 | +6.8 | -0.6 | +2.6 | +6.8 | +1.5 | +3.0 | -0.8 | -4.5 | +9.7 | +4.5 |
| 2024 | -5.2 | +4.0 | +7.8 | +0.4 | -0.4 | +4.0 | -1.9 | -3.0 | -2.5 | -2.3 | -4.8 | +0.3 |
| 2025 | +7.5 | +1.7 | -2.8 | +3.1 | +5.5 | +13.0 | +3.2 | -1.2 | +12.0 | +10.6 | -1.8 | +8.0 |
| 2026 | +14.9 | +14.1 | -13.3 | +16.1 | +15.1 | -2.7 |
- 기간: 2014년 2월 ~ 2026년 6월(149개월). 달에 한 번, 비용 차감 뒤. 배당은 넣지 않았다(KOSPI도 가격 지수). 월말 종가에서 다음 월말 종가까지의 수익률로 계산했다.
- 결과: 연 수익 16.8%, 변동성 17.6%, 최대 손실 −25.5%, 가장 나빴던 12개월 −22.6%. 같은 기간 KOSPI는 연 12.6%, 변동성 22.9%, 최대 손실 −34.6%.
- 구간별 연 수익: 2014-02~2021-08 +11.1%(KOSPI +6.8%), 2021-09~2024-08 +9.6%(KOSPI −5.8%), 2024-09~2026-06 +59.5%(KOSPI +87.6%). 2026년 1~6월은 +47.8%(KOSPI +101.1%).
- 비용 가정: 주식 매수 0.115%, 매도 0.315%(수수료·세금·체결 오차 포함). 숏은 주식 차입 연 3%를 더 뺐다. 차입 요율은 실제 자료가 아니라 가정이다.
- 공매도 금지 기간: 2020년 3월 ~ 2021년 4월, 2023년 11월 ~ 2025년 3월은 숏 없이 계산했다(149개월 중 29개월).
- 이 숫자를 믿으면 안 되는 이유: 규칙을 2026년 8월까지의 결과를 보면서 정했다. 신호와 조합을 164번 바꿔 가며 돌려 본 뒤 고른 것이고, 숏 규칙은 다섯 가지 가운데 가장 좋았던 것이다. 손대지 않고 남겨 둔 확인용 기간이 없다. 따라서 이 백테스트는 규칙이 과거에 어떤 모양이었는지를 보여 줄 뿐이고, 앞으로의 성과를 뒷받침하지 않는다. 백테스트가 끝난 2026년 6월 말은 KOSPI가 8,476이던 고점 근처이고, 그 뒤의 하락은 위 운용 기록에 있다.
- 용량: 종목당 하루 거래대금의 10%까지만 든다고 보면 사는 쪽은 약 43억원이 상한이다.