ETF 성장형
한국·미국·금 같은 비중 + 금리 조건초기자금10,000,000
평가금액9,499,712
수익률-5.0%
초과수익+23.7%p
MDD-4.9%
변동성 연율9.5%
백테스트 운용 기록이 아님2021.09.01 ~ 2026.09.17
수익률 연환산+22.1%
초과수익 연, 대 KODEX 200-0.4%p
MDD-20.5%
변동성 연율14.8%
샤프 실제 금리–
운용 현황
2026.11.17 종가 기준| 초기자금 / 평가금액 | 10,000,000원 / 9,499,712원 |
|---|---|
| 수익률 | -5.0% |
| KOSPI 동기간 수익률 | -28.7% |
| 초과수익 | +23.7%p |
| MDD | -4.9% |
| 변동성 | 9.5% (일별 수익률, 연율) |
| 샤프 | -4.59 (일별 수익률, 무위험수익률 한국은행 기준금리) |
| 거래 횟수 / 누적 비용 | 2회 / 7,628원 |
| 보유 비중 | TIGER 미국S&P500 33.1% · ACE KRX금현물 31.6% · 현금 35.4% |
누적수익률
운용 개시일 = 0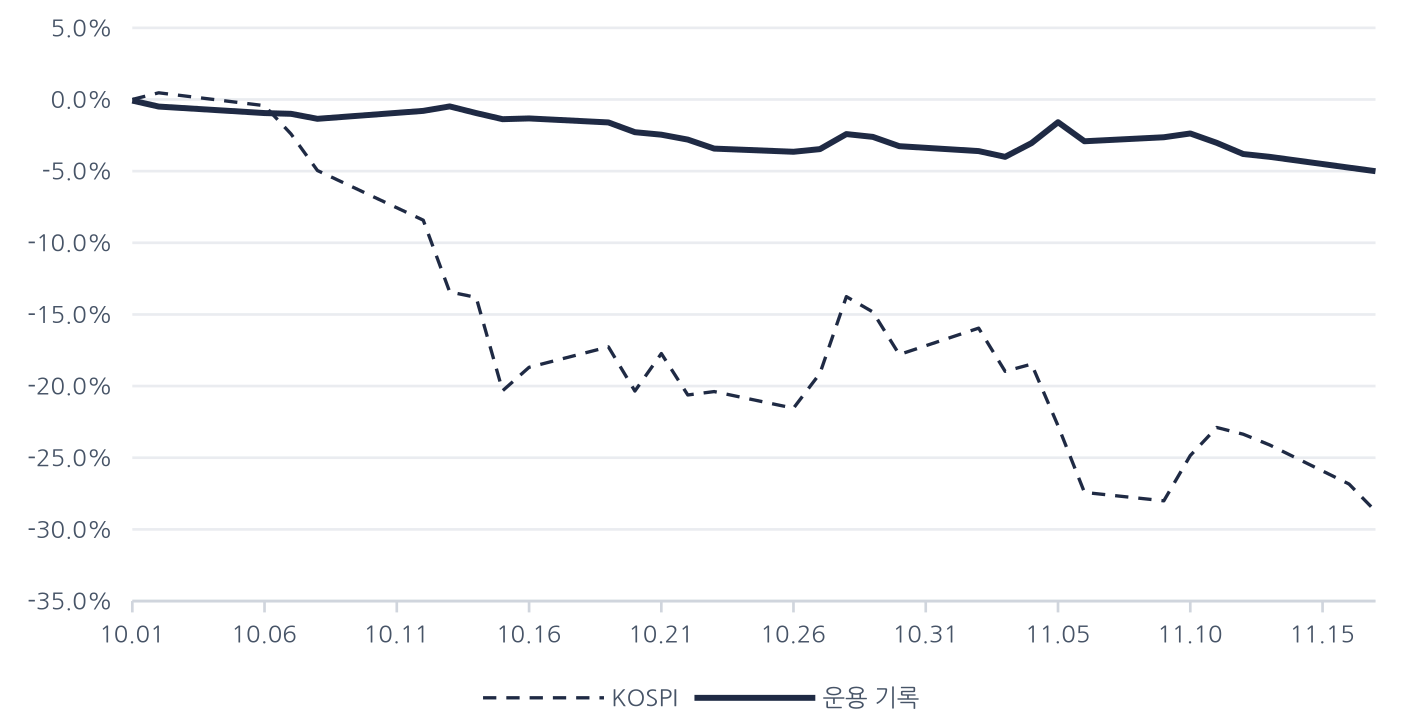
운용 규칙
2026.10.11 공개- 목표 비중: 한국 주식 ⅓ · 미국 주식 ⅓ · 금 ⅓
- 매달 마지막 거래일에 한국은행 기준금리가 6개월 전 월말보다 높으면 한국 주식 몫을 전부 현금으로 둔다. 같거나 낮으면 KODEX 200으로 둔다
- 매달 마지막 거래일에 본다. 금리 조건이 바뀌었거나 어느 자산이든 목표 비중에서 5%p 넘게 벗어나 있으면 다음 거래일 종가에 전부 목표 비중으로 되돌린다. 아니면 그대로 둔다
- 쓰는 ETF: KODEX 200, TIGER 미국S&P500(환노출), ACE KRX금현물(환노출). 레버리지·인버스는 쓰지 않는다
- 추세나 변동성을 보고 비중을 바꾸는 장치는 없다
- 체결·비용 가정: 월말에 판정하고 다음 거래일 종가로 체결했다고 가정. 수수료 0.115%, 매도 세금 0.00%
보유 종목
2026.11.17 종가 기준| 종목 | 수량 | 평균 매입가 | 종가 | 평가금액 | 비중 | 평가손익률 |
|---|---|---|---|---|---|---|
| TIGER 미국S&P500 | 128 | 25,965 | 24,555 | 3,143,040 | 33.1% | -5.4% |
| ACE KRX금현물 | 129 | 25,655 | 23,235 | 2,997,315 | 31.6% | -9.4% |
| 현금 | – | – | – | 3,359,357 | 35.4% | – |
매매 기록
최근 순 · 2건| 날짜 | 종목 | 구분 | 수량 | 가격 | 금액 | 비용 | 메모 |
|---|---|---|---|---|---|---|---|
| 2026.10.01 | TIGER 미국S&P500 | 매수 | 128 | 25,965 | 3,323,520 | 3,822 | 첫 매수 (금리 조건이 켜져 한국 주식 몫은 현금) |
| 2026.10.01 | ACE KRX금현물 | 매수 | 129 | 25,655 | 3,309,495 | 3,806 | 첫 매수 (금리 조건이 켜져 한국 주식 몫은 현금) |
전략 근거
무엇을 노리나
한국 주식 · 미국 주식 · 금을 같은 비중으로 들어, 한국 주식만 든 것과 비슷하게 벌면서 흔들림은 절반쯤으로 줄이는 것.
근거
- 2001 ~ 2021년 자료에서 미국 주식과 금이 한국 주식보다 더 번 때는 10년마다 달랐다(미국 주식은 2001 ~ 2011에 연 −5.9%, 2011 ~ 2021에 연 +11.7%. 금은 +15.0%, +1.9%). 섞어 든 것만 네 구간 모두에서 한국 주식 대비 연 +3% 안팎이었다. 어느 자산이 이길지 맞히려는 것이 아니라 한쪽에 지지 않으려는 것이다.
- 미국 주식과 금은 환헤지를 하지 않은 ETF로 든다. 한국 주식이 나쁜 달에 원화가 약해졌기 때문이다(가장 나빴던 달 10%에 원/달러 +2.4%, 나머지 달 −0.2%).
- 금리 조건: 2000 ~ 2021년에 한국은행 기준금리가 6개월 전보다 높던 때 한국 주식의 그 뒤 3개월 초과수익은 −1.6%, 그렇지 않은 때는 +3.4%였다.
- 되돌리는 폭 5%p: 매달 맞추는 것부터 10%p까지 바꿔도 성과가 같았고 매매만 줄었다.
서지 않은 것
국면이나 추세로 주식 비중을 움직이는 것, 금 비중을 상황에 따라 움직이는 것, 업종·스타일 ETF를 골라 담는 것은 같은 자료에서 고정 비중보다 낫지 않아 넣지 않았다. 금 비중을 얼마로 둘지는 자료로 가리지 못했다(표본에 따라 답이 반대였다). 그래서 성장 자산을 같은 비중으로 두었다.
한계
- 이 전략은 미리 정한 검증 절차를 통과하지 못했다. 아래 "백테스트"에 적었다.
- 금리 조건은 금리가 그대로이거나 내리는데 한국 주식이 크게 흔들리는 때를 막지 못한다.
- 시세는 분배금이 빠진 종가다. 실제보다 조금 낮게 나온다.
- 한국 주식 몫을 비울 때는 현금으로 둔다(이자 0으로 계산).
백테스트
백테스트 누적수익률
전략 대 KODEX 200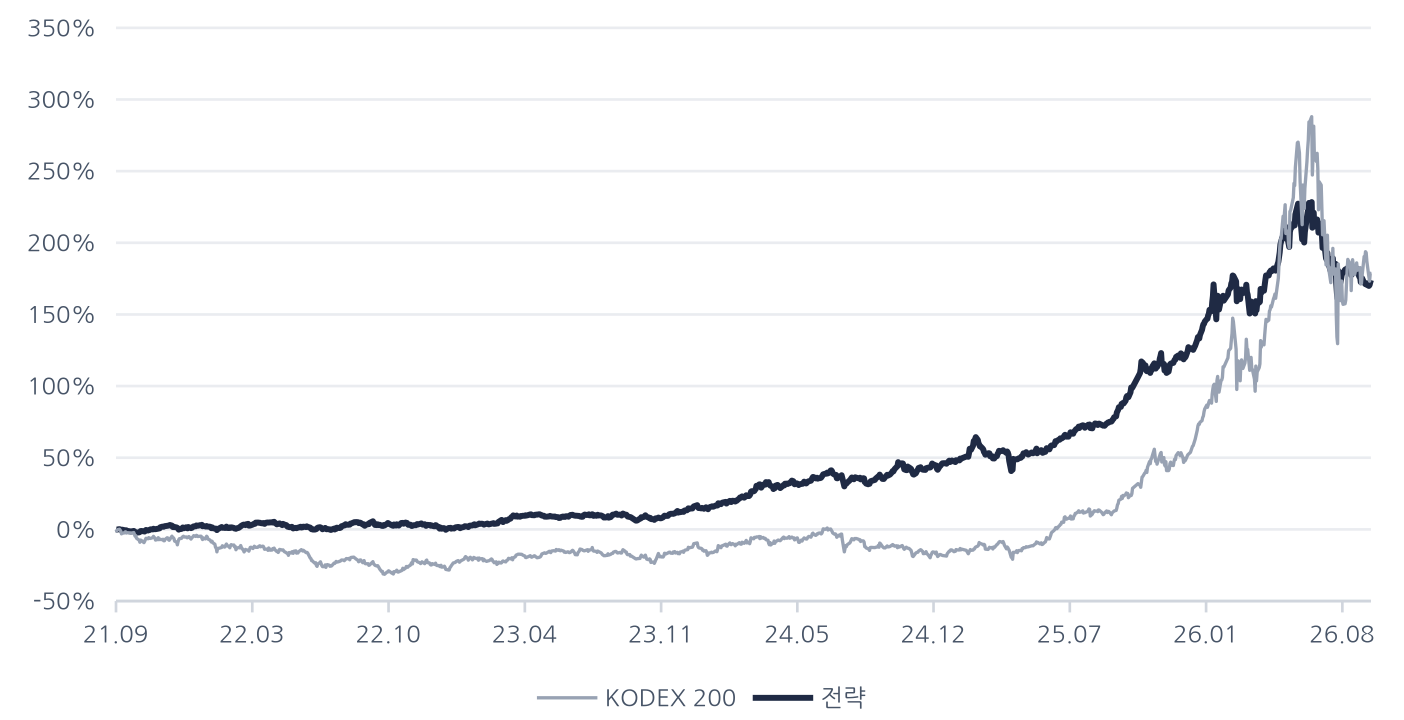
고점 대비 낙폭
가장 높았던 값에서 얼마나 내려와 있었나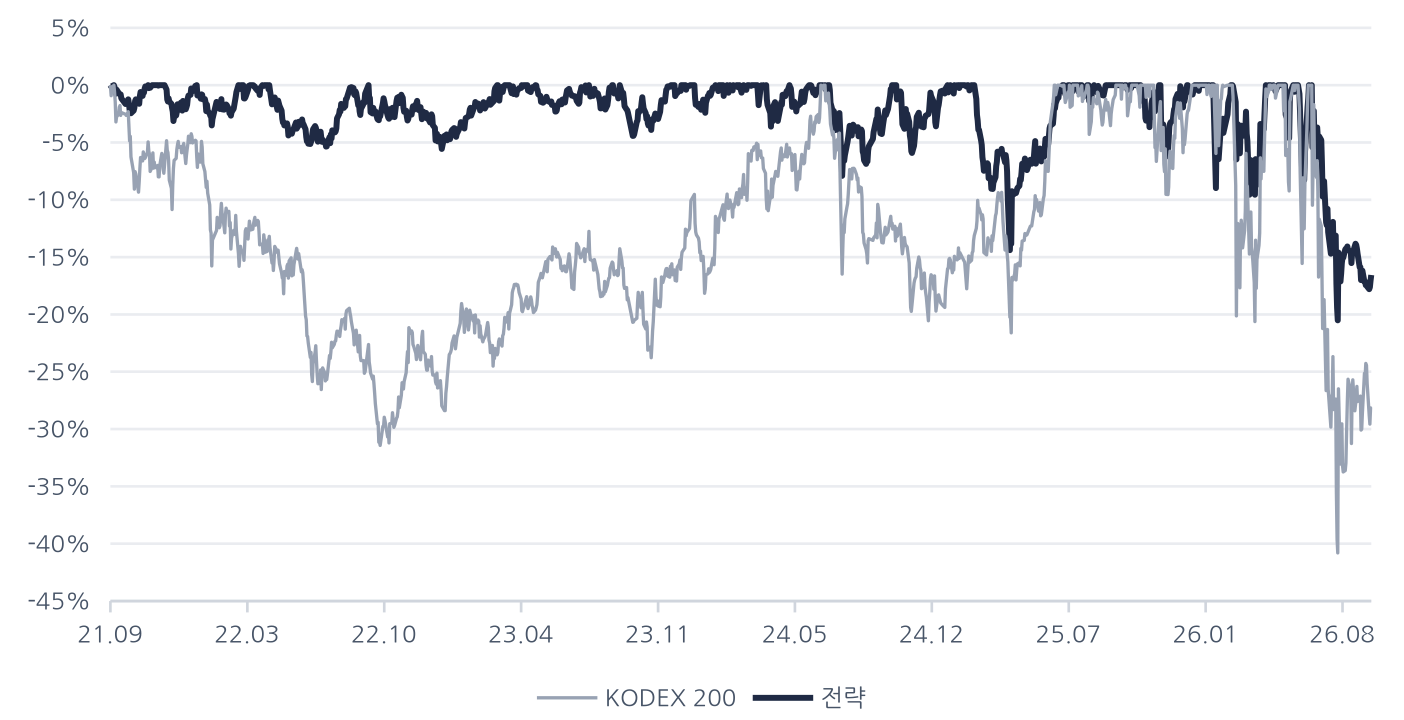
| 해 | 전략 | KODEX 200 |
|---|---|---|
| 2021 일부 | +2.5% | -5.0% |
| 2022 | -2.7% | -24.1% |
| 2023 | +16.3% | +24.8% |
| 2024 | +26.0% | -9.4% |
| 2025 | +54.1% | +94.2% |
| 2026 일부 | +21.6% | +75.8% |
| 달마다 수익률 | 1월 | 2월 | 3월 | 4월 | 5월 | 6월 | 7월 | 8월 | 9월 | 10월 | 11월 | 12월 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2021 | -2.0 | +2.2 | +0.8 | +1.5 | ||||||||
| 2022 | -2.3 | +0.9 | +3.5 | -0.4 | -2.7 | -0.6 | +1.5 | +0.6 | -0.1 | +1.9 | -2.1 | -2.7 |
| 2023 | +1.9 | +2.4 | +2.8 | +2.7 | -0.4 | +0.6 | -0.1 | +0.4 | -1.8 | -1.5 | +4.2 | +4.4 |
| 2024 | +0.5 | +2.9 | +8.7 | +0.2 | +0.7 | +3.2 | +1.1 | -1.4 | -0.0 | +6.5 | -1.7 | +3.3 |
| 2025 | +3.2 | +0.8 | +0.8 | -0.2 | +1.9 | +5.6 | +5.1 | +1.1 | +13.7 | +7.4 | +1.0 | +4.4 |
| 2026 | +17.4 | +4.7 | -9.5 | +11.9 | +14.0 | -1.1 | -11.3 | -1.5 | -0.8 |
설정
| 항목 | 설정 |
|---|---|
| 기간 | 2021.09.01 ~ 2026.09.17 (점선) |
| 대상 | 위 ETF. 금은 2022.01.03까지 환헤지 금 선물 ETF, 그 뒤 금 현물 ETF |
| 자료 출처 | 한국거래소 ETF 종가에 분배금을 더한 총수익 |
| 거래비용 | 한쪽 0.115% |
| 체결 | 월말 판정, 다음 거래일 종가 |
| 벤치마크 | KODEX 200 |
결과 (2021.09.01 ~ 2026.09.17)
| 항목 | 이 전략 | KODEX 200 |
|---|---|---|
| 연 수익률 | 22.1% | 22.5% |
| 변동성 | 14.8% | 31.7% |
| MDD | −20.5% | −40.8% |
| 샤프 | 1.26 | 0.72 |
검증 절차에서의 결과
규칙을 정할 때는 2021년 8월까지의 자료만 썼고, 그 뒤 구간은 기준을 미리 적어 두고 한 번씩만 열었다.
- 검증 구간(2021.09 ~ 2024.08): 통과. 변동성을 맞춘 한국 주식 대비 연 +8.1%p.
- 최종 구간(2024.09 ~ 2026.08): 탈락. 성과 기준 둘은 채웠으나(변동성을 맞춘 한국 주식 대비 연 +6.7%p) 변동성이 21.7%로 미리 적은 한도 16%를 넘었다. 같은 기간 한국 주식의 변동성은 44.9%였다. 그 한도는 과거 변동성에 여유를 곱해 잡은 것이었고 따로 근거를 대지 못한 숫자였다. 판정은 고치지 않았다.
위 5년의 숫자는 규칙을 묶기 전에 이미 본 구간의 것이다. 금리 조건은 이 구간의 결과를 본 뒤에 넣었다. 처음 보는 기록은 규칙을 공개한 뒤의 첫 거래일(2026.10.12)부터다. 운용 개시일은 화면에 운용 기록이 그려지도록 10.01로 소급해 잡았다.
회고 및 변경 이력
- 2026-10-11 규칙 공개.
- 2026-10-01 운용 개시. 규칙을 공개한 날(10-11)보다 앞선 날짜로 소급했다: 화면에 운용 기록이 바로 그려지도록 10-01 종가로 샀다고 보고 시작한다(모의 운용). 기준금리가 6개월 전보다 높아(2026-03 말 2.50% → 2026-08-27 3.00%) 한국 주식 몫은 현금으로 시작한다.